Sentencia real · transparencia
Sentencia ***/2026 de A Coruña: nulidad del revolving de Carrefour
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de A Coruña, plaza nº 12 |
| Ciudad | A Coruña |
| Fecha | Septiembre de 2026 |
| Procedimiento | Juicio verbal ***/2025 |
| Entidad | Servicios Financieros Carrefour |
| Vía de nulidad | Usura y falta de transparencia |
El Tribunal de Instancia de A Coruña, plaza 12, estima íntegramente la demanda y declara la nulidad del contrato revolving de Carrefour por falta de transparencia y abusividad del interés, las comisiones y el sistema de amortización. El cliente solo devuelve el principal; Carrefour restituye el exceso.
«Declaro la nulidad del contrato en su totalidad y condeno a restituir lo abonado en exceso sobre el principal.»
Fallo de la sentencia ***/2026, Sección Civil del Tribunal de Instancia de A Coruña, plaza nº 12
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE A CORUÑA. PLAZA Nº 12
SENTENCIA Nº ***/2026
Juicio verbal ***/2025
Demandante: D. ████████
Demandada: SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A.
En A Coruña, a *** de septiembre de 2026.
A Coruña, *** de septiembre de 2026
MAGISTRADO-JUEZ: Don ████████
ANTECEDENTES DE HECHO
Primero. La parte actora, ejercita diversas acciones por las que pretende, respecto del contrato firmado entre las partes, nulidad por no superación del control de transparencia, con restitución de cantidades; y nulidad de la comisión por reclamación de cuotas impagadas, con más acciones subsidiarias.
Segundo. La demandada contestó y se opuso a la demanda negando las infracciones denunciadas de contrario.
Tercero. No se celebró vista.
FUNDAMENTOS JURÍDICOS
Primero. La parte actora ejercita acción de nulidad de condiciones generales de contratación, en relación con las que regulan el interés remuneratorio y las comisiones y el sistema de amortización, por no superación de los controles de incorporación y transparencia, con reclamación de cantidad y, subsidiariamente, solicitud de nulidad de las condiciones que regulan el cobro de intereses y comisiones, con restitución de cantidad. Más subsidiariamente, la nulidad de la penalización del 8% en caso de pago y comisión por reclamación de posiciones deudoras, La parte demandada contesta a la demanda negando todas las pretensiones de la contraparte e invocando prescripción de la acción restitutoria.
Segundo. Sobre la superación de los controles de incorporación y transparencia en cuanto a los intereses remuneratorios y demás extremos contenidos en el del contrato. No podemos desconocer, como punto de partida, la STS 149/2020, de 04 de marzo de 2020, con cita de la STS de 25 de noviembre de 2015. La citada STS dice, en su fundamentación jurídica:
“Tercero.- Decisión del tribunal (I): doctrina jurisprudencial sentada en la sentencia del pleno del tribunal 628/2015, de 25 de noviembre 1.- La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia (…)”.
Aunque la sentencia parcialmente transcrita resuelve un supuesto en el que se ejercitaba con carácter principal la acción declaración de usurarios de los intereses remuneratorios del contrato, el inciso transcrito es también aplicable al caso que nos ocupa en el que, como veremos, no se supera el control de transparencia e incorporación de las cláusulas sobre intereses remuneratorios y funcionamiento de la tarjeta revolving. Y sobre la materia han recaído ya múltiples sentencias, de entre las que citamos la SAP de Vizcaya de Sección 4ª, Sentencia 1732/2020 de 21 Jul. 2020, Rec. 767/2019, que resume a la perfección el criterio de quien firma la presente. Así, dice, en lo que nos interesa:
“Tercero. Precisado lo que antecede, procede entrar en el examen de la acción principal ejercitada en la demanda, que es la de nulidad de las condiciones generales que establecen el tipo de interés, comisiones y gastos por falta de transparencia.
Es doctrina jurisprudencial reiterada y pacifica que no cabe someter a control de abusividad las condiciones generales que regulan lo que constituye el objeto principal del contrato y el interés remuneratorio de un crédito, obviamente, forma parte del objeto principal, pues es la remuneración o precio del crédito, pero también dice la doctrina tales condiciones generales son susceptibles de un doble control de transparencia : el control de incorporación o inclusión ( transparencia formal) que versa sobre el cumplimiento de los requisitos recogidos en los artículos 5.5 ( positivos) y 7 ( negativos) de la LCGC, que se entiende cumplido si las cláusulas son claras, concretas y sencillas, y el adherente ha tenido oportunidad real de conocerlas de manera completa al tiempo de celebrar el contrato y no son ilegibles, ambiguas, oscuras o incomprensibles; en el caso de superar el control de transparencia formal deben ser sometidas material, que se refiere la comprensibilidad de la cláusula en el desarrollo del contrato, conocimiento de las consecuencias de La cláusula del contrato de tarjeta de crédito que regula el interés no se considera oscura, ambigua o incomprensible. Por el contrario, expresa con meridiana claridad que el tipo nominal anual para compras es el 24% TAE 26,82 y el tipo de interés nominal anual para disposiciones de efectivo y transferencias es el 24% TAE 26,82. Pero la cuestión es que el tamaño de la letra de la xerocopia del contrato aportado por la demandante es tan pequeño que resulta ciertamente ilegible, sin que de contrario se haya contestado la falta de coincidencia del documento aportado por la demandante con el original. Y las mismas características tipográficas concurren en las disposiciones que regulan la forma de liquidación del contrato y la demora en el pago del capital, que son transcendentes en el funcionamiento del contrato pues se aplican de forma conjunta (el interés de demora se acumula al capital), a lo que se añade el abigarramiento del conjunto. Y se señala que el Anexo al que se refiere la demandada es de fecha muy posterior a la de la contratación de la tarjeta (1 de octubre de 2016), por lo que difícilmente pudo ser conocido por la actora cuando contrato la tarjeta. En tales circunstancias en caso de que la demandante hubiera conseguido leer la estipulación del contrato referente a los intereses, lo que no es sencillo, difícilmente se pudo apercibir de la verdadera carga económica que conllevaba el contrato concertado con un TAE del 26,82% en el que los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. Por tanto, incumpliendo la cláusula que establece el interés las exigencias de transparencia (los requisitos de incorporación, señaladamente el de legibilidad (artículo 7 LCGC), no procede tenerlos por incorporados al contrato y en consecuencia, conforme al artículo 7 de la LCGC, deben tenerse por inexistentes , sin que constituya óbice para ello el prolongado periodo durante el cual la demandante había hecho uso de la tarjeta en la fecha de interposición de la demanda , unos ocho años, pues la acción de nulidad de condiciones generales en contratos celebrados con consumidores es imprescriptible ( artículo 8.2 LCGC).
Cuarto. En lo que se refiere a las comisiones por distintos conceptos que se establecen en el contrato ( disposiciones de efectivo, exceso de limite y descubierto) adolecen del mismo defecto de incumplimiento de los requisito de incorporación pues la tipografía empleada y la separación entre líneas y entre palabras hacen que resulten prácticamente ilegibles, sin perjuicio de lo cual se señala que la comisión por posiciones deudores es manifiestamente abusiva conforme al artículo 88 TRLGCU, pues establece un fijo de 30 euros de devengo automático por cuota impagada sin vinculación a gestión, mientras que la comisión por exceso de limite, de haber cumplido las exigencias de incorporación, no incidiría en abusividad conforme a la jurisprudencia por retribuir el exceso de capital dispuesto sobre el límite de crédito previsto en el contrato”.
La Audiencia Provincial de A Coruña, Sección 3ª, Sentencia 204/2020 de 30 Jun. 2020, Rec. 92/2020, ha dicho sobre un supuesto idéntico al que nos ocupa: “Tercero. La falta de transparencia.- Plantea la apelante que el contrato cumple con todos los requisitos para considerar que sí cumple la obligación de transparencia, constando cuál es el tipo de interés a aplicar, así como las comisiones, que doña Africa vino utilizando la tarjeta y cumpliendo durante todos estos años. El motivo no puede ser estimado. 1º.- La jurisprudencia ha venido distinguiendo, en el tratamiento jurídico de la impugnación de las condiciones generales de contratación, entre un control de incorporación y otro de contenido material (control de transparencia). El primero de ellos (también denominado en ocasiones control de inclusión) exige que las cláusulas contractuales no sean ilegibles, ambiguas, oscuras e incomprensibles, sino que, por el contrario, se expresen con claridad, concreción y sencillez, de manera tal que no se le prive al adherente del conocimiento efectivo de las prestaciones contractuales predispuestas e impuestas por la contraparte. Conforme al artículo 7 Ley de Condiciones Generales de la Contratación, para que puedan considerarse incorporadas al contrato, las condiciones generales han de ser claras, concretas, sencillas y comprensibles directamente en atención al producto que se comercializa, que no hubiera existido un oscurecimiento en su explicación, ni que se hubiera eludido una forma más nítida de explicarlo. En este sentido, la exposición de motivos de la Ley de Condiciones Generales de la Contratación dispone: «Las condiciones generales de la contratación se pueden dar tanto en las relaciones de profesionales entre sí como de éstos con los consumidores. En uno y otro caso, se exige que las condiciones generales formen parte del contrato, sean conocidas o - en ciertos casos de contratación no escrita- exista posibilidad real de ser conocidas, y que se redacten de forma transparente, con claridad, concreción y sencillez». En la práctica, se aplica en primer lugar el filtro negativo del artículo 7 Ley de Condiciones Generales de la Contratación; y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los artículo 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles. El primero de los filtros mencionados, el del artículo 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración del contrato. El segundo de los filtros del control de incorporación, previsto en los artículos 5 y 7 Ley de Condiciones Generales de la Contratación, hace referencia a la comprensibilidad gramatical y semántica de la cláusula. En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato. El control de incorporación, aplicable tanto en la contratación entre empresarios y profesionales como con consumidores, supone que las cláusulas contractuales no sean ilegibles, ambiguas, oscuras e incomprensibles, sino que, por el contrario, se expresen con claridad, concreción y sencillez, redactadas de forma comprensible y que no resulte ininteligible para el consumidor en el plano gramatical, de manera tal que no se le prive al adherente del conocimiento efectivo de las prestaciones contractuales predispuestas e impuestas por la contraparte. Mediante el control de incorporación se intenta, pues, comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente [ SSTS 283/2020, de 11 de junio (Roj: STS 1597/2020, recurso 4016/2017), 168/2020, de 11 de marzo (Roj: STS 812/2020, recurso 3022/2017); 56/2020, de 27 de enero (Roj: STS 164/2020, recurso 1624/2017), 23/2020, de 20 de enero (Roj: STS 98/2020, recurso 1662/2017); 12/2020, de 15 de enero (Roj: STS 23/2020, recurso 1528/2017); 57/2019, de 25 de enero (Roj: STS 136/2019, recurso 3416/2016) y 314/2018, de 28 de mayo (Roj: STS 1901/2018, recurso 1913/2015), entre otras]. El simple control de incorporación de los artículos 5 y 7 de la Ley General para la Defensa de los Consumidores y Usuarios conduce a que la cláusula deba pasar también el control de transparencia, propiamente dicho, que imponen los artículos 4.2 de la Directiva 19/1993 y 60.1 y 80.1 de la Ley General para la Defensa de los Consumidores y Usuarios. Superado el control de incorporación, debe superar el control de transparencia, también denominado material. El control de transparencia es un plus sobre el control de incorporación, y consiste en la comprensibilidad de la carga jurídica y económica de la condición general de la contratación para el consumidor (en este caso solo opera entre profesional y consumidor, nunca entre profesionales); que el adherente pueda conocer con sencillez tanto la carga económica que realmente le supone el contrato celebrado, esto es, el sacrificio patrimonial realizado a cambio de la prestación económica que quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los elementos típicos que configuran el contrato celebrado, como en la asignación de los riesgos del desarrollo del mismo; que ese plus de información que permita al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Según se desprende inequívocamente de la jurisprudencia del TJUE (sentencias de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb; de 30 de abril de 2014, asunto C-26/13, caso Kásler y Káslerne Rábai; de 26 de febrero de 2015, asunto C- 143/13 caso Matei; y de 23 de abril de 2015, asunto C-96/14, caso Van Hove), no solo es necesario que las cláusulas estén redactadas de forma clara y comprensible, sino también que el adherente pueda tener un conocimiento real de las mismas, de forma que un consumidor medio, normalmente informado y razonablemente atento y perspicaz, pueda conocer y prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas; recalcando la importancia que para el cumplimiento de la exigencia de transparencia en la contratación con los consumidores mediante condiciones generales tiene la información precontractual que se les facilita, porque es en esa fase cuando se adopta la decisión de contratar. Es decir, respecto de estas cláusulas que versan sobre elementos esenciales del contrato se exige un plus de información, para que su trascendencia jurídica o económica no pase inadvertida al consumidor, pese a superarse los requisitos de incorporación [ SSTS 283/2020, de 11 de junio (Roj: STS 1597/2020, recurso 4016/2017), 12/2020, de 15 de enero (Roj: STS 23/2020, recurso 1528/2017); 9/2020, de 8 de enero (Roj: STS 7/2020, recurso 1427/2017); 158/2019, de 14 de marzo (Roj: STS 773/2019, recurso 2233/2016); 7/2019, de 11 de enero (Roj: STS 43/2019, recurso 1091/2016), 669/2018 de 26 de noviembre (Roj: STS 3968/2018, recurso 665/2016) y 314/2018, de 28 de mayo (Roj: STS 1901/2018, recurso 1913/2015), entre otras]. En la contratación con consumidores, junto a dicho control de incorporación, es necesario que la condición general impugnada supere el control adicional de contenido, que hemos llamado material o de transparencia reforzada (Transparencia formal y transparencia material), el cual no puede ser reconducido al mero control de la incorporación de la cláusula predispuesta, sino que implica adquirir el conocimiento real de los compromisos económicos y jurídicos efectivamente asumidos, lo que exige una adecuada y completa información precontractual, dada la relación de asimetría convencional, que se produce en la negociación seriada, con condiciones generales de contratación, entre predisponente y adherente consumidor, y que requiere la comprensión real de la importancia de la cláusula en el desarrollo del contrato, en concreto su incidencia en el precio a pagar por los consumidores. Respecto de las condiciones generales que versan sobre elementos esenciales del contrato se exige una información suficiente que pueda permitir al consumidor medio, normalmente informado y razonablemente atento y perspicaz adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato con aquellas cláusulas, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Esto excluye que pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como este la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica pase inadvertida al consumidor porque se le da un inapropiado tratamiento secundario y no se facilita al consumidor la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula en la caracterización y ejecución del contrato. La información precontractual es la que permite realmente comparar ofertas y adoptar la decisión de contratar. No se puede realizar una comparación fundada entre las distintas ofertas si al tiempo de realizar la comparación el consumidor no puede tener un conocimiento real de la trascendencia económica y jurídica de las cláusulas del contrato ofertado. 2º.- En el presente caso, y abundando en lo establecido en la sentencia apelada, tendría que empezar a cuestionarse el control de incorporación, dado el tamaño de la letra utilizada al dorso de la solicitud, habiendo sido necesario utilizar una lupa para poder leerla. Pero es evidente que no cumple el control de transparencia. Al consumidor no se le explica qué representa ese tipo de interés, que la baja cuota de amortización supone que puede llegar a deber cada vez más. Por lo que es difícil que un consumidor no muy informado pueda llegar a comprender el contenido económico real del contrato. Lo anterior no quita que, como se aduce por la entidad bancaria, en las liquidaciones mensuales sí aparezca claramente referenciado el tipo de interés aplicado, y que pese a ello se usase la tarjeta durante varios años. (…).
Tercero. Sobre el filtro de incorporación, contenido en los art. 5.5 y 7 LCGC, claramente no se supera pues sus condiciones particulares y generales son prácticamente ilegibles, sin inter-espaciado y con letra diminuta. El formato empleado desanima cualquier tipo de lectura y comprensión por parte del consumidor firmante del mismo. Solo se advierte, en tamaño mínimo, la el importe mínimo de la mensualidad y el coste del crédito, con TAE 20,27% en la Solicitud de Tarjeta y de modo confuso, por la multiplicidad de supuestos que prevé, en las condiciones generales, sin que, sobre todo, en la hoja firmada por el consumidor, se hubiese hecho indicación alguna de la TAE del contrato, ni de su forma de funcionamiento. En relación con el control de transparencia, en cuanto a la explicación al consumidor de la carga económica y jurídica que la firma del contrato implica para el mismo, entendemos que no se supera o, al menos, la parte obligada a demostrarlo no lo ha demostrado, siendo que le corresponde a la entidad acreedora. Ello es así porque de la lectura de las condiciones generales del contrato de crédito, que tampoco superan el control de incorporación, no se deriva claramente las consecuencias de la firma de un contrato de tarjeta revolving, no siendo, para el supuesto de haberse advertido, de fácil comprensión. Es de aplicación la jurisprudencia citada sobre el particular en los fundamentos jurídicos anteriores, por lo que poco más hemos de añadir sobre el particular. A la vista de todo ello, no queda acreditado que se hubiera informado al consumidor, y mucho menos con antelación a la firma del contrato, de la carga económica y jurídica que la firma del mismo implica, con el consiguiente pago fijo de una cuota mensual y el incremento, progresivo y constante, de los intereses adeudados y la disminución del capital abonado en cada una de las subsiguientes cuotas con el efecto del “deudor cautivo”. En consecuencia, dichas condiciones generales relativas a los intereses remuneratorios, comisiones y demás extremos reclamados, no superan el control de incorporación ni de transparencia, como ha establecido la STS 367/17 de 08 de junio, y la STS 593/17 de 07 de noviembre, y las STS 154 y 155/2025, entre otras, y han de ser expulsadas del contrato. De esta manera, la deudora estaría obligada a abonar o restituir a la parte actora el principal adeudado, pero no los intereses, ni comisiones, ni demás conceptos reclamados, por falta de transparencia y abusividad. Por ello, la demandada deberá restituir a la actora los importes pagados en conceptos distintos del principal utilizado, con más los intereses legales de cada cantidad, desde la respectiva fecha de su abono. Por lo expuesto, no acreditado, por parte de la demandada, el cumplimiento de sus deberes de información de la carga jurídica y económica, es decir, la superación del filtro de transparencia, la pretensión ha de ser estimada, sin que hayan de analizarse las restantes pretensiones subsidiarias.
Cuarto. Más recientemente podemos citar, sobre el particular, las STS 154 y 155/2025, de 30 de enero, afirmando la última, en su fundamento jurídico segundo -el subrayado es nuestro-:
“2. Resolución del tribunal. Procede estimar el motivo por las razones que exponemos a continuación. Para dar respuesta al motivo, debemos analizar si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,59 %), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva. Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C263/22, Ocidental— Companhia Portuguesa de Seguros de Vida SA, apartado 26). Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, , apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental—Companhia Portuguesa de Seguros de Vida SA, apartado 26). Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C- 96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVA¸C- 224/19 y 259/19, apartado 67). Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información. El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.
3. En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente. En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio». El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar. Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones. En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas». También el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, se refiere a la información precontractual: «1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo. […] »6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido». Esta exigencia tiene su reflejo en la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable por razones temporales, establece: «Artículo 10. Información previa al contrato. »1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. […] »Artículo 11. Asistencia al consumidor previa al contrato. »Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo». Esta norma fue desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, en la redacción aplicable por razones temporales: «Artículo 6. Información precontractual. »Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta».
5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE. Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente. Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving. Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios. El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea (INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve». Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
7. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es trasparente, es necesario valorar si es abusiva. Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66. Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110). De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve». Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización.
8. En consecuencia, procede casar la sentencia y, al asumir la instancia, de acuerdo con lo argumentado, confirmar el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio, declarado en la sentencia de primera instancia, y desestimar el recurso de apelación interpuesto por la entidad financiera demandada.” Siendo éste el estándar fijado por el TS, seguido por la SAP A Coruña, Secc. IV, de 30-04-2025, rec 298/24, por lo expuesto, no acreditado, por parte de la demandada, el cumplimiento de sus deberes de información de la carga jurídica y económica, es decir, la superación del filtro de transparencia, la demanda ha de ser estimada, sin que las actuaciones posteriores de la entidad bancaria puedan subsanar un contrato nulo ab initio por falta de transparencia conforme a la Directiva 93/13/CE.
Quinto. La nulidad de las cláusulas atacadas conlleva la nulidad del contrato, como expone la SAP A Coruña, Secc. III, de 26 de marzo de 2025, recurso de apelación 908/2024, en su fundamento jurídico séptimo: “Séptimo. Nulidad del contrato.- Como recoge acertadamente la sentencia apelada, la nulidad de las cláusulas económicas arrastra la nulidad de todo el contrato. El artículo 6.1 de la Directiva 93/13, tras mencionar los principios de no vinculación y prohibición de la integración del contrato, que seguirá siendo «obligatorio para las partes en los mismos términos, si este puede subsistir sin las cláusulas abusivas». El texto primitivo del artículo 83 del Texto Refundido de Ley General para la Defensa de los Consumidores y Usuarios establecía la obligación del juez de integrar el contrato. La STJUE de 14 de junio de 2012, en el asunto C-618 Banco Español de Crédito obligó al legislador nacional a modificar dicho precepto, lo que verificó en la Ley 3/2014, de 27 de marzo, dando una nueva redacción al precepto en un único párrafo. Finalmente, la Ley 5/2019, de 15 de marzo introdujo el segundo párrafo actual; por lo que el artículo tiene el siguiente tenor: Artículo 83. Nulidad de las cláusulas abusivas y subsistencia del contrato. Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas. A estos efectos, el Juez, previa audiencia de las partes, declarará la nulidad de las cláusulas abusivas incluidas en el contrato, el cual, no obstante, seguirá siendo obligatorio para las partes en los mismos términos, siempre que pueda subsistir sin dichas cláusulas. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho. En el presente caso, estamos ante un supuesto en que procede «la nulidad total del contrato porque el negocio no se habría realizado sin la cláusula nula, conforme a la voluntad común real o hipotética de ambas partes, porque la finalidad o la naturaleza jurídica del contrato ya no son las mismas» [STS 463/2019, de 11 de septiembre ( Roj: STS 2761/2019, recurso 1752/2014) de Pleno], porque no se comprende que un profesional bancario (" Cofidis, S.A. Sucursal en España") pudiese financiar compras de consumo sin obtener un beneficio. Y la nulidad del contrato no genera en este caso una consecuencia perjudicial para el consumidor, «de modo que el carácter disuasorio derivado de la anulación del contrato podría frustrarse» [ STJUE de 26 de marzo de 2019, asuntos acumulados C 70/17 y C 179/17], pues no se plantea que pueda seguir utilizando el crédito, si aún lo tiene; ni nada le impide, en su caso, solicitar otra tarjeta.”
Sexto. Las consecuencias de la nulidad también las aborda la citada sentencia en el fundamento jurídico octavo: “Octavo- Las consecuencias de la nulidad.- A la hora de liquidar la relación negocial deben distinguirse tres supuestos: 1.º)Si la causa de la nulidad del contrato es haber apreciado su carácter usuario, debe aplicarse el artículo 3 de la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios, en cuanto establece que «el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado». Es decir, cuando la causa de la nulidad contractual es la usura, el prestatario solo está obligado a abonar el capital, sin tener que pagar ningún tipo de interés;
y si ya hubiese amortizado el capital e incluso satisfecho intereses, el prestamista debe devolver lo abonado en exceso sobre el capital, con los intereses procesales del artículo 576 de la Ley de Enjuiciamiento Civil desde la sentencia que aprecia la nulidad. Debe aplicarse el artículo 3 de la Ley Azcárate en su tenor literal. Por lo que no hay intereses, aplicándose únicamente el procesal del artículo 576 de la Ley de Enjuiciamiento Civil, que es un mandato legal imperativo, que debe aplicarse de oficio. Esto es lo solicitado erróneamente en la demanda. 2.º)Si la declaración de nulidad se fundamenta en haberse declarado abusiva una cláusula concreta, conlleva su expulsión del contrato. Debe actuarse como si nunca se hubiera incluido esa cláusula en el contrato. Es decir, devolver lo que se hubiese percibido por aplicación de dicha cláusula con los intereses legales desde la fecha de cada pago. Así se deduce del artículo 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios cuando dispone que «Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas». Solución conforme a lo previsto en el artículo 6.1 de la Directiva 93/13 que exige el restablecimiento de la situación de hecho y de Derecho en la que se encontraría el consumidor de no haber existido la cláusula declarada abusiva [SSTJUE de 26 octubre 2006, Mostaza Claro, apartado 36; 4 junio 2009, Pannon, apartado 25; 6 octubre 2009, Asturcom Telecomunicaciones, apartado 30; 9 noviembre 2010, VB Pénzügyi Lízing , apartado 47; 15 de marzo de 2012, Perenièová y Pereniè, apartado 28; 26 abril de 2012, Invitel, apartado 34; 14 junio 2012, Banco Español de Crédito, apartado 40; 21 de febrero de 2013, Banif Plus Bank Zrt, apartado 20; y 14 marzo 2013, Aziz vs. Catalunyacaixa, apartado 45]. Y así lo establece nuestro Tribunal Supremo [SSTS 976/2022, de 21 de diciembre ( Roj: STS 4733/2022, recurso 1810/2020); 671/2018, de 28 de noviembre ( Roj: STS 3889/2018, recurso 2825/2014) de Pleno; 558/2017, de 16 de octubre ( Roj: STS 3721/2017, recurso 255/2015), 8 de septiembre de 2015 ( Roj: STS 3829/2015, recurso 1687/2013), 7 de septiembre de 2015 ( Roj: STS 3828/2015, recurso 455/2013) y 9 de mayo de 2013 ( Roj: STS 1916/2013, recurso 485/2012) de Pleno]. 3.º)La nulidad de la cláusula abusiva no arrastra necesariamente la nulidad de todo el contrato si este puede subsistir sin dicha cláusula ( artículo 10 de la Ley 7/1998, de 13 de abril, sobre condiciones generales de la contratación, y 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios). Pero cuando la cláusula nula afecta a un elemento esencial del contrato, como es este caso, y se produce la nulidad del contrato, debe aplicarse es el artículo 1303 del Código Civil: «Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes». Es una norma que tiene como fin conseguir que las partes afectadas vuelvan a tener la situación personal y patrimonial anterior, operando sin necesidad de petición expresa, por cuanto nace de la ley, y que, en casos de contratos ejecutados en todo o en parte procede la reposición de las cosas al estado que tenían al tiempo de la celebración [STS 976/2022, de 21 de diciembre ( Roj: STS 4733/2022, recurso 1810/2020);1/2021, de 13 de enero ( Roj: STS 1/2021, recurso 312/2018) de Pleno y 558/2017, de 16 de octubre ( Roj: STS 3721/2017, recurso 255/2015)]. Se está declarando la nulidad de todo el contrato. En consecuencia, la forma de liquidación y determinación de cuál es la cantidad adeudada (y en su caso quién deudor y quién acreedor) deber realizarse partiendo de que doña María Angeles debe devolver a " Cofidis, S.A. Sucursal en España" todas las cantidades de las que dispuso, con los intereses legales desde cada disposición; y " Cofidis, S.A. Sucursal en España" debe abonar a doña María Angeles todo lo que percibió de la clienta, con los intereses legales desde cada ingreso, en aplicación estricta de la norma imperativa del artículo 1303 del Código Civil, que se ajusta a lo previsto en el artículo 6.1 de la Directiva. Realizado el cálculo, se podrá determinar el importe de la cantidad a devolver o de la aún pendiente de amortizar. La condena a la financiera en este litigio solo procede en cuanto haya saldo a devolver al consumidor financiado. La reclamación de cualquier saldo pendiente de amortizar deberá formalizarse, en su caso, a través de la vía procedente, pero no a resultas de la resolución judicial.” Por todo lo expuesto, la reclamación monetaria de la parte actora ha de ser estimada en cuanto a cualquier cantidad abonada en concepto distinto del principal, con más los intereses legales de cada respectiva suma y desde la respectiva fecha de su abono por parte de la demandante, conforme a los art. 1100, 1101, 1108 y 1303 CC y concordantes, cantidad que se determinará, en su caso, en período de cumplimiento voluntario o incidente de liquidación previo a la ejecución. El hecho de la cesión del crédito no enerva la obligación de pago que incumbe a la condenada, siempre que exista un saldo a favor del demandante, sin que haya de llevarse al Fallo ninguna mención al respecto.
Séptimo. Rechazamos la excepción de prescripción de la acción restitutoria alegada en la contestación a la demanda, toda vez que la acción no nace desde la firma del contrato, ni desde los pagos, sino que, conforme a la STJUE de 25 de abril de 2024, el plazo de prescripción comienza desde la declaración de nulidad de la cláusula, salvo que la entidad demuestre que el consumidor tenía conocimiento previo, y, en el mismo sentido, la STS 857/24, de 14 de junio. Dado que la entidad negó las pretensiones prejudiciales del demandante, la fecha a tener en cuenta es la de la declaración de nulidad que contiene esta sentencia, por lo que la acción no puede considerarse prescrita.
Octavo. La estimación íntegra de la pretensión principal de la demanda conlleva, conforme al art. 394.1 LEC, la imposición de costas a la parte demandada. Igualmente, por el principio de efectividad del Derecho Comunitario en la protección de los consumidores.
Vistos los artículos citados, concordantes, y demás de general y pertinente aplicación, en nombre de SM EL REY
FALLO
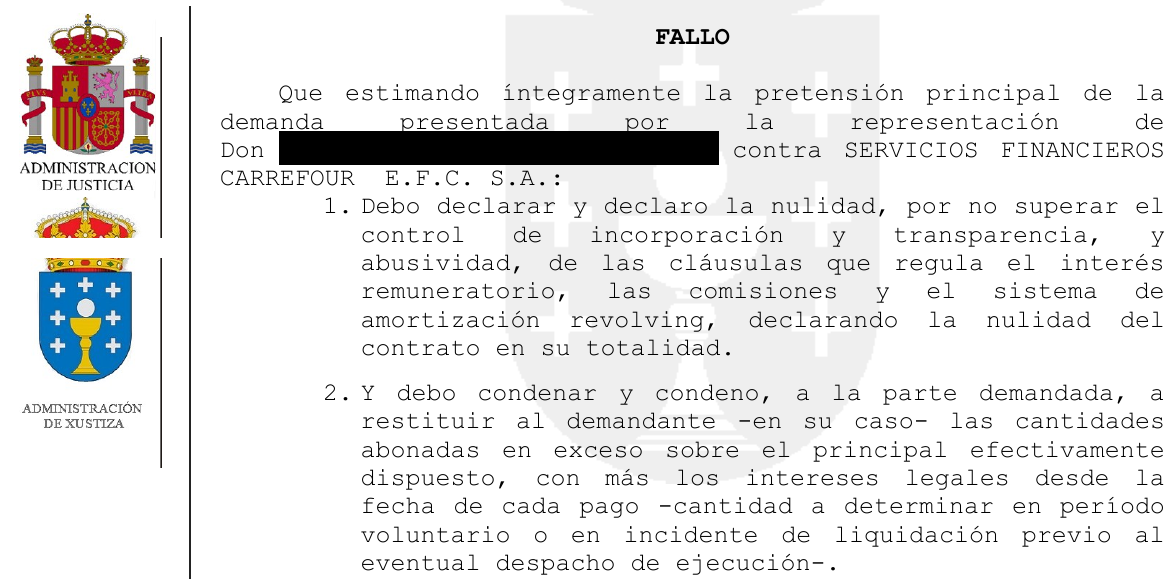
Que estimando íntegramente la pretensión principal de la demanda presentada por la representación de Don ████████ contra SERVICIOS FINANCIEROS CARREFOUR E.F.C. S.A.: 1. Debo declarar y declaro la nulidad, por no superar el control de incorporación y transparencia, y abusividad, de las cláusulas que regula el interés remuneratorio, las comisiones y el sistema de amortización revolving, declarando la nulidad del contrato en su totalidad. 2. Y debo condenar y condeno, a la parte demandada, a restituir al demandante -en su caso- las cantidades abonadas en exceso sobre el principal efectivamente dispuesto, con más los intereses legales desde la fecha de cada pago -cantidad a determinar en período voluntario o en incidente de liquidación previo al eventual despacho de ejecución-.
Se imponen las costas procesales a la parte demandada.
La presente resolución no es firme, y frente a ella podrá interponerse, por escrito, dentro de los VEINTE DÍAS siguientes a su notificación, RECURSO DE APELACIÓN ante la Audiencia Provincial de A Coruña.
Todo el que pretenda interponer recurso contra sentencias o autos que pongan fin al proceso o impidan su continuación, CONSIGNARÁ COMO DEPÓSITO 50 euros, si se trata de recurso de apelación.
La admisión del recurso precisará que, al prepararse el mismo se haya consignado en la oportuna entidad de crédito y en la "Cuenta de Depósitos y Consignaciones" abierta a nombre del Juzgado o del Tribunal, la cantidad objeto de depósito, lo que deberá ser acreditado.
No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Si se estimare total o parcialmente el recurso, en la misma resolución se dispondrá la devolución de la totalidad del depósito.
Cuando el órgano jurisdiccional inadmita el recurso o confirme la resolución recurrida, el recurrente perderá el depósito, al que se dará el destino previsto en esta disposición.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Asinado por:: ████████ Data e hora: 01/10/2026 13:06:45
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Servicios Financieros Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09