Sentencia real · revolving
Sentencia ***/2026 contra Carrefour PASS
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Alcobendas, Plaza nº 1 |
| Ciudad | Alcobendas (Madrid) |
| Fecha | Julio de 2026 |
| Procedimiento | Procedimiento Ordinario ***/2023 |
| Entidad | Carrefour PASS |
| TAE del producto | 21,99 % |
| Vía de nulidad | Falta de transparencia |
Documento anonimizado. Se han eliminado los nombres de todas las personas físicas, el día exacto de la fecha, y se han enmascarado parcialmente el número de sentencia y el de procedimiento. Se conservan el órgano judicial, el año, la entidad demandada y el contenido jurídico íntegro.
El Tribunal de Instancia de Alcobendas estima la demanda contra Servicios Financieros Carrefour y declara la nulidad de una tarjeta PASS (revolving) por falta de transparencia, tras desistir la parte actora de la vía de usura en la audiencia previa. La entidad deberá devolver todo lo cobrado por encima del capital prestado, con sus intereses legales desde la fecha de cada pago indebido. La sentencia aplica la doctrina del Tribunal Supremo en las sentencias de Pleno 154/2025 y 155/2025, de 30 de enero.
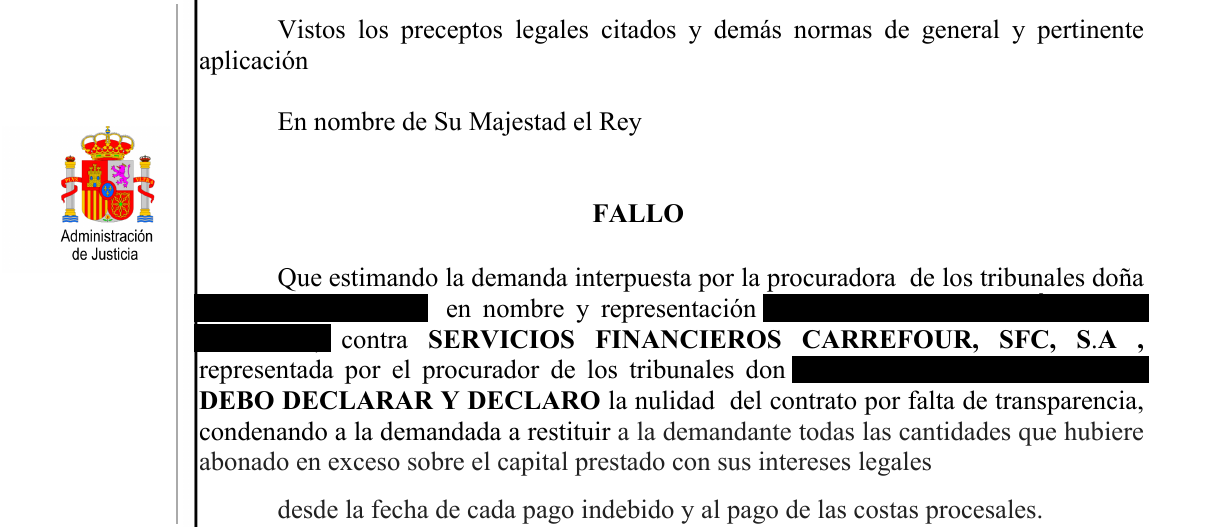
«DEBO DECLARAR Y DECLARO la nulidad del contrato por falta de transparencia, condenando a la demandada a restituir a la demandante todas las cantidades que hubiere abonado en exceso sobre el capital prestado, con sus intereses legales desde la fecha de cada pago indebido.»
Fallo de la sentencia ***/2026, Sección Civil del Tribunal de Instancia de Alcobendas, Plaza nº 1
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SENTENCIA Nº ***/2026
Encabezamiento
Sección Civil del Tribunal de Instancia de Alcobendas, Plaza nº 1.
Procedimiento Ordinario ***/2023. Materia: resto de acciones individuales sobre condiciones generales de la contratación. SCT — Unidad de consumo.
Demandante: D.ª ████████, procuradora D.ª ████████.
Demandado: Servicios Financieros Carrefour, E.F.C., S.A., procurador D. ████████.
Juez: D.ª ████████.
En Alcobendas, a *** de julio de dos mil veintiséis.
Vistos por mí, ████████, Juez del Tribunal de Instancia Sección Civil Plaza 1 de esta ciudad, los presentes autos de juicio ordinario ***/2023 instado por la procuradora de los tribunales doña ████████, en nombre y representación de doña ████████, asistida por el letrado don ████████, contra Servicios Financieros Carrefour, SFC, S.A., representada por el procurador de los tribunales don ████████, asistida por el letrado don ████████, procede dictar sentencia en base a los siguientes
Hechos
PRIMERO.- Se interpuso demanda de juicio ordinario en la que exponía los hechos en que fundaba su pretensión, acompañada de los documentos pertinentes con los Fundamentos de Derecho que entendía aplicables, finalizando con la Súplica de que, tras su tramitación, se dictara sentencia estimando su demanda.
SEGUNDO.- Admitida a trámite la demanda, se acordó emplazar a la parte demandada para que en veinte días se personara y contestara, que realizó solicitando su desestimación.
TERCERO.- Las partes comparecieron a la celebración de la Audiencia Previa, renunciando la demandante a la pretensión principal de nulidad por usura, proponiendo como única prueba la documental aportada, elevando sus conclusiones a definitivas, quedando los autos vistos para sentencia ex artículo 429.8 LEC.
Fundamentos de derecho
PRIMERO.- El demandante en su condición de usuario y consumidor ejercita acción con carácter principal, para que se declare la nulidad del crédito tarjeta PASS, contrato de tarjeta, suscrito con la entidad demandada en fecha 2016 (documento 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura; con carácter subsidiario, se declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa al interés moratorio, seguro de pagos y a la comisión por posiciones deudoras del crédito tarjeta citada y, en consecuencia, se tengan por no puestas y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras, y se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. Y, en cualquier caso, se condene a la demandada al pago de las costas procesales.
Se trata de un contrato de tarjeta de crédito PASS «Tarjeta de Crédito», tipo revolving, celebrado en julio de 2016, fijada una TAE de 21,99 % (documento 1), basando dicha petición en el artículo 1 de la Ley de Represión de la Usura de 1908 y la jurisprudencia que emana de la STS de 25 de noviembre de 2015, así como del artículo 82 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios y la doctrina jurisprudencial sobre el control de abusividad de cláusulas relativas al objeto principal del contrato y el doble control de inclusión y transparencia.
SEGUNDO.- Habiendo renunciado a la pretensión principal de nulidad por usura, procede entrar a valorar la petición subsidiaria. Para ello ha de atenderse a lo sancionado por las sentencias de pleno de la Sala Primera del Tribunal Supremo nº 154/2025, de 30 de enero (rec. 921/2022) y nº 155/2025, de 30 de enero (rec. 1584/2023).
En ellas se trata la que debe ser la doctrina relativa a los contratos de tarjeta revolving. Abusividad de la cláusula que fija el interés remuneratorio, evaluada conjuntamente con las que establecen el sistema de amortización revolving. Momento en que debe facilitarse la información y contenido de la misma. Valoración del carácter abusivo de la cláusula que no supera el control de transparencia.
Así, la Sala Primera del Tribunal Supremo en pleno ha dictado dos sentencias que se pronuncian sobre la falta de transparencia y la abusividad de la cláusula del contrato de tarjeta de crédito que fija el interés remuneratorio, evaluada conjuntamente con las que establecen el sistema de amortización revolving.
En concreto, la Sentencia 154/2025 de 30 de enero establece, entre otros extremos:
«Por tanto, la cuestión que debe abordarse en este recurso y que constituye la cuestión central del litigio tal como ha quedado configurado tras la sentencia de primera instancia, es si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,84 %), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Al tratarse de una cuestión regulada por el Derecho de la Unión Europea, deberemos atenernos a la jurisprudencia del Tribunal de Justicia de la Unión Europea (en lo sucesivo, TJUE) sobre las cláusulas abusivas en los contratos celebrados con consumidores y, en concreto, en los contratos sobre crédito al consumo, pues el art. 4.bis.1) de la Ley Orgánica del Poder Judicial establece: “Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea”.
El TJUE ha señalado que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones…
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este…
Respecto del momento en que debe facilitarse la información… la doctrina del TJUE que resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato. También la normativa nacional aplicable cuando se celebró el contrato establecía esta obligación de informar con antelación a la celebración del contrato. El art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato, establecía: “Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas”.
En lo que se refiere concretamente a la normativa sectorial sobre crédito al consumo, el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, establece en dos de sus apartados: “Artículo 5. Información precontractual. 1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo. […]”
En desarrollo de esta directiva, la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable al caso por razones temporales, establece: “Artículo 10. Información previa al contrato. 1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. […]
Artículo 11. Asistencia al consumidor previa al contrato. Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo”.
Esta norma es desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El contenido de la información… Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras.
Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia…
La sentencia aborda otra cuestión, la de valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia. “…en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».”
En aplicación de la doctrina jurisprudencial citada, procede la estimación de la demanda.
TERCERO.- Las costas causadas a cargo de la demandada han de ir, conforme al art. 394.1 de la LEC.
Vistos los preceptos legales citados y demás normas de general y pertinente aplicación.
En nombre de Su Majestad el Rey
Fallo
Que estimando la demanda interpuesta por la procuradora de los tribunales doña ████████, en nombre y representación de doña ████████, contra Servicios Financieros Carrefour, SFC, S.A., representada por el procurador de los tribunales don ████████, DEBO DECLARAR Y DECLARO la nulidad del contrato por falta de transparencia, condenando a la demandada a restituir a la demandante todas las cantidades que hubiere abonado en exceso sobre el capital prestado con sus intereses legales desde la fecha de cada pago indebido y al pago de las costas procesales.
Cabe recurso de apelación.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Carrefour PASS o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09