Sentencia real · revolving
Sentencia ***/2026 contra Carrefour
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil y de Instrucción, Plaza nº 1 de Astorga |
| Ciudad | Astorga (León) |
| Fecha | Septiembre de 2026 |
| Procedimiento | Juicio verbal ***/2026 |
| Entidad | Carrefour |
| Vía de nulidad | Falta de transparencia |
El Tribunal de Instancia de Astorga (Plaza 1) estima la demanda contra Servicios Financieros Carrefour y declara la nulidad, por abusividad por falta de transparencia, de la cláusula de interés remuneratorio y del sistema revolving de la tarjeta de abril de 2019, con nulidad del contrato y efectos del artículo 1303 CC. La prescripción se rechaza: el dies a quo es la reclamación extrajudicial. No se entra en la acción subsidiaria.
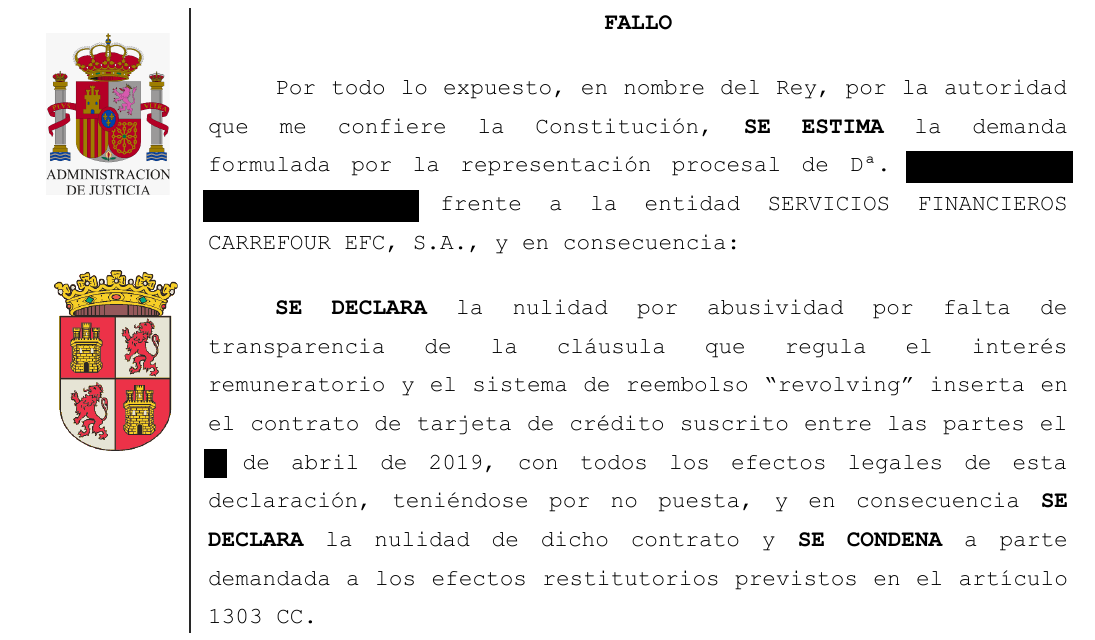
«SE DECLARA la nulidad por abusividad por falta de transparencia de la cláusula que regula el interés remuneratorio y el sistema de reembolso revolving. SE DECLARA la nulidad de dicho contrato y SE CONDENA a los efectos restitutorios del artículo 1303 CC.»
Fallo de la sentencia ***/2026, Tribunal de Instancia, Sección Civil y de Instrucción, Plaza nº 1 de Astorga
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA
SECCIÓN CIVIL Y DE INSTRUCCIÓN
PLAZA Nº 1
ASTORGA
SENTENCIA: ***/2026
Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
DEMANDANTE Dña. ████████
Procurador Sr. ████████
Abogado Sr. ████████
DEMANDADO SERVICIOS FINANCIEROS CARREFOUR EFC SA
Procurador Sr. ████████
Abogado Sr. ████████
SENTENCIA
En Astorga, a *** de septiembre de 2026.
D. ████████, juez titular de la plaza nº1 de la Sección Civil y de Instrucción del Tribunal de Instancia de esta ciudad y de su partido judicial, ha visto los autos de juicio verbal número ***/2026 en el que han sido partes las arriba referenciadas sobre nulidad de condiciones generales de contratación.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de Dª. ████████, se presentó demanda de juicio verbal frente a la entidad SERVICIOS FINANCIEROS CARREFOUR EFC, S.A., en la que, hechas las alegaciones que consideró pertinentes, solicitó que se dicte sentencia por la que, se estimen íntegramente las pretensiones formuladas en suplico de la demanda, que aquí se dan por reproducidas.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la parte demandada para contestar a la demanda, la cual dentro de plazo, presentó escrito de contestación en el que, allanándose parcialmente a una pretensión subsidiaria y oponiéndose al resto de pretensiones de la demanda en los términos que constan en su escrito que se dan íntegramente por reproducidos, solicitó la estimación parcial de la demanda, con imposición de costas a la actora.
TERCERO.- Dado traslado a las partes para proposición de prueba y verificado el trámite se resolvió sobre su admisión en los términos que constan en autos.
Siendo la prueba admitida de carácter documental únicamente se declaró innecesaria la celebración de vista y quedaron los autos vistos para sentencia.
CUARTO.- En el presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRELIMINAR.- Objeto del juicio y de la controversia.
Nos hallamos ante un juicio declarativo verbal en el que se reclama por la parte demandante, en virtud de un contrato de tarjeta de crédito revolving suscrito entre las partes, se declare la nulidad por falta de transparencia de las cláusulas que establecen el interés remuneratorio y el sistema de pago revolving, con restitución de las cantidades abonadas por estos conceptos y subsidiariamente se declare la abusividad de la cláusula relativa al cobro de intereses omisiones y seguro y, subsidiariamente de lo anterior, la abusividad de la cláusula de comisión por reclamación de posiciones deudoras con restitución de cantidades.
No es cuestión controvertida y se considera probado por admisión el hecho de la suscripción de un contrato de tarjeta de crédito revolving entre las partes el *** de abril de 2019 con el contenido que obra en el documento nº1 de la demanda que se da íntegramente por reproducido.
La cuestión que resulta controvertida en primer lugar es la abusividad de la cláusula que fija el interés remuneratorio y el sistema de pago revolving y la prescripción de la acción restitutoria. Subsidiariamente, de las cláusulas que regulan el cobro de comisiones, intereses y seguro.
Existe allanamiento parcial respecto de la pretensión subsidiaria de declaración nulidad por abusividad de la cláusula de comisión por reclamación de posiciones deudoras. No obstante, en tanto que la acción principal podría suponer en caso de ser estimada la nulidad radical del contrato no se resolverá sobre la pretensión allanada sino cuando proceda entrar a su estudio por eventual desestimación de la acción principal.
PREVIO.- Se discute por la parte demandada la cuantía del procedimiento si bien, pese a no haberse resuelto en el trámite oportuno para ello no se impugnó la resolución que no la contempló. En cualquier caso, lo cierto es que de acuerdo con lo establecido en el artículo 255 LEC no procede estimar la impugnación.
PRIMERO.- Sobre la abusividad de condiciones generales de la contratación y su control jurisdiccional.
El concepto de cláusula abusiva y sus presupuestos se establecen en la Directiva 93/13/CEE del Consejo de *** de abril de 1993 sobre las cláusulas abusivas en los contratos celebrados con consumidores. El artículo 3 define el concepto de cláusula abusiva y el artículo 4 aporta los criterios para apreciar el carácter abusivo de una cláusula.
En nuestro ordenamiento jurídico el Real Decreto Legislativo 1/2007 de *** de noviembre por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias repite sin apenas modificaciones el concepto de cláusula abusiva en el artículo 82.1, y dispone “Se considerarán cláusulas abusivas todas aquellas estipulaciones no negociadas individualmente y todas aquéllas prácticas no consentidas expresamente que, en contra de las exigencias de la buena fe causen, en perjuicio del consumidor y usuario, un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato”.
Además, en el apartado 3 del mismo artículo se reproduce el primer apartado del artículo 4 de la Directiva 13/1993 donde se recogen los criterios para apreciar el carácter abusivo de una cláusula y señala “El carácter abusivo de una cláusula se apreciará teniendo en cuenta la naturaleza de los bienes o servicios objeto del contrato y considerando todas las circunstancias concurrentes en el momento de su celebración, así como todas las demás cláusulas del contrato o de otro del que éste dependa”.
La apreciación del carácter abusivo de una cláusula exige dos presupuestos: uno subjetivo y otro objetivo.
Desde el punto de vista subjetivo la declaración del carácter abusivo de una cláusula exige que esta se haya insertado en un contrato celebrado con un consumidor o usuario. Estos son definidos en el artículo 3 de la actual Ley
General para la Defensa de Consumidores y Usuarios, que establece que “son consumidores o usuarios las personas físicas que actúen con un ámbito ajeno a su actividad comercial, empresarial, oficio o profesión”. Así mismo añade que “Son también consumidores a efectos de esta norma las personas jurídicas y las entidades sin personalidad jurídica que actúen sin ánimo de lucro en un ámbito ajeno a una actividad comercial o empresarial”.
Desde el punto de vista objetivo las cláusulas abusivas han de reunir los requisitos que resultan de la definición contenida en el artículo 82.1 del Texto Refundido de la Ley General de Defensa de Consumidores y Usuarios. A saber:
- Contractualidad, por insertarse la cláusula en un contrato;
- Predisposición, por no haber sido negociada individualmente;
- Contradicción con la buena fe;
- Desequilibrio en los derechos y obligaciones de las partes del contrato;
- Y perjuicio al consumidor.
SEGUNDO.- Sobre la transparencia de la cláusula de interés remuneratorio y sistema de reembolso revolving.
Como hemos señalado anteriormente, nos encontramos ante un contrato de línea de crédito revolving, una forma crediticia que tiene ciertas notas características a través de la cual se pone a disposición del prestatario un cantidad límite mensual sobre la cual el consumidor puede hacer sucesivamente disposiciones hasta el límite fijado, lo que reduciendo dicho saldo disponible, debiendo devolver la cantidad financiada con los intereses remuneratorios pactados y eventuales comisiones cuyo devengo se produzca, mediante el pago de una cuota generalmente mensual que puede ser fija o variable.
De este modo, a medida que se vayan verificando los reintegros, se restablece el límite máximo del saldo disponible. La principal problemática, en lo económico, que suele dimanar del uso de este sistema de financiación, sin contar con que los intereses suelen ser de por sí elevados, comparado con otras formas de financiación, se encuentra en que el hecho de establecer por el prestatario una cuota generalmente baja supone que la devolución total de la cantidad financiada con sus intereses se dilate mucho en el tiempo incrementando con ello la cantidad de intereses a pagar y suponiendo que de la cuota fija o variable mensual que el prestatario reembolsa, solo una pequeña porción de la misma se destine al pago del principal dispuesto y la mayor parte sean intereses remuneratorios. Por ello, lo que se produce en la práctica es que se alarga la obligación del consumidor de reembolsar el capital dispuesto con los intereses hasta un punto en que, de realizar un uso recurrente de dicha forma crediticia puede darse la situación de que el deudor se vea obligado a pagar una financiación durante largos períodos de tiempo que lo convertirían en el denominado “deudor cautivo”. No obstante, como se explicará infra la situación de “cautividad” no es causada por la forma de financiación en sí, sino por el uso reiterado y consciente de esa financiación.
Este peculiar modo de funcionamiento del sistema revolving, que en ningún caso puede tildarse de abusivo per se, requiere que por parte de la entidad financiera que ofrece este producto se preste una adecuada atención para cumplir los deberes legales de transparencia de las condiciones generales para evitar que las mismas puedan ser consideradas abusivas de acuerdo con la legislación de protección al consumidor.
En el caso de autos, no resulta controvertido el carácter de consumidor de la parte actora, ni tampoco que la cláusula contractual que establece el sistema remuneratorio sea una condición general no negociada individualmente, por lo que resulta plenamente aplicable la Ley General para la Defensa de los Consumidores y Usuarios.
De este modo procede hacer control de transparencia sobre la cláusula de intereses remuneratorios y sistema de pago aplazado. Se debe destacar a estos efectos lo señalado en Sentencia de la AP de Asturias, Sección 6ª, de *** de mayo de 2022 que establece: “En primer lugar y por lo que afecta al interés remuneratorio, esta Sala ha venido declarando con absoluta reiteración, que la cláusula en la que se fija el tipo de interés remuneratorio, en sede de abusividad, está excluida del control de contenido, pues conforme al art. 4 -2 de la Directiva 93/13/CEE del Consejo, de *** de abril de 1993 las cláusulas referidas a la definición del objeto principal del contrato, quedan al margen del control de contenido, de modo que éste no puede referirse «a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida". Ello es así porque la Directiva no pretende alterar las reglas de la libre competencia en el mercado y por tanto el profesional es libre para establecer el precio por el ofrece sus productos o servicios. Ello no obstante ese punto de partida no implica que las cláusulas que definen el objeto principal del contrato queden al margen de todo control judicial, antes bien, la Directiva y nuestro derecho interno prevén que las condiciones generales empleadas en la contratación con consumidores deben redactarse de manera clara y comprensible, de modo que podrá declararse la exclusión del contrato de aquellas que, refiriéndose al objeto principal del contrato, sean oscuras o ambiguas, al punto que el consumidor pueda ser inducido a error sobre la carga económica y jurídica que asumirá si se adhiere a las cláusulas predispuestas por el empresario.
De la jurisprudencia del Tribunal de Justicia de la Unión Europea resulta que la exigencia de transparencia de las cláusulas contractuales a la que se refieren los artículos 4, apartado 2, y 5 de la Directiva 93/13 no puede reducirse exclusivamente al carácter comprensible en un plano formal y gramatical de la cláusula de que se trate. Toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo relativo, en particular, al nivel de información, la mencionada exigencia de redacción clara y comprensible de las cláusulas contractuales y, por tanto, de transparencia, a que obliga la propia Directiva, debe interpretarse de manera extensiva (sentencia de *** de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 50).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencia de *** de septiembre de 2017, Andriciuc y otros, C-186/16, apartado 45).
El TJUE ha destacado a este respecto la importancia fundamental que para el consumidor tiene disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración porque habitualmente el consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información (sentencia de *** de diciembre de 2016, Gutiérrez Naranjo y otros, C154/15, C307/15 y C308/15, EU:C:2016:980, apartado 50 y sentencia de *** de julio de 2020, Ibercaja Banco, C452/18, EU:C:2020:536, apartado 47 y jurisprudencia citada).
La STS de *** de enero de 2020, con cita de precedentes, hace un resumen del alcance de este control de inclusión y transparencia formal, razonando que mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato, de manera que conforme al art. 5 de la LCGC: a) Las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes. b) Todo contrato deberá hacer referencia a las condiciones generales incorporadas. c) No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas. d) La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez.
Y señala que el primer filtro a aplicar es el negativo del art. 7 de la LCGC y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles.”
En este sentido se debe discernir entre el concepto de abusividad y transparencia, pues la nulidad de la cláusula no se determina por la eventual falta de transparencia de la misma sino exclusivamente por el eventual carácter abusivo de la cláusula, teniendo en cuenta que la abusividad puede provenir de la falta de transparencia cuando existe un desequilibrio económico en perjuicio del consumidor. (Cfr. Art. 83 TRLGDCyU)
El estudio de la transparencia para por distinguir la transparencia material y formal. Por lo que respecta al control de transparencia material, es decir, que el contrato y su clausulado permitan al consumidor conocer las cargas económicas de manera que pueda entenderse su contenido y que por ello son transparentes, se debe tomar en cuenta el contenido de la propia cláusula contractual de interés remuneratorio, teniendo en cuenta la redacción de la misma.
En el caso concreto, el contrato presenta una información que no es suficientemente clara en cuanto a la determinación del interés remuneratorio dado que se refiere conjuntamente y las distintas condiciones según el modo de pago elegido, lo cual puede distraer al consumidor al contener una serie de normas que realmente no le son aplicables, pero que puede confundir con las verdaderamente aplicables. Además en el contrato de autos se establece que la financiación tiene como coste 0,00 euros, lo cual evidentemente no es así. El contrato no contiene varios ejemplos de financiación que representen el funcionamiento de las distintas formas de pago elegibles, sino un solo ejemplo de una sola disposición, como si se tratase de un préstamo único y ello impide al consumidor no solo tomar fácil conocimiento de la condición económica del producto, sino también poder tomar esa información para su comparación frente a productos similares de otras entidades financieras. Respecto de la cláusula que regula el funcionamiento del crédito revolving debe destacarse que el desarrollo del funcionamiento no es suficientemente claro, pues se regula juntamente con las demás modalidades de pago, lo cual puede distraer al consumidor sobre el funcionamiento del concreto modo de pago elegido, impidiendo conocer si esa modalidad de pago fue decidida con pleno conocimiento de las circunstancias económicas por el deudor, dada la complejidad en la redacción, y además no contiene un ejemplo que permita asegurar fehacientemente que el prestatario pudiese comprender las consecuencias económicas del uso de la financiación y su comparación con otras modalidades de pago y con otros productos similares en el mercado. Es evidente que al tratarse de un contrato de línea de crédito y no de un préstamo individual, las consecuencias económicas dependerán en cada momento de las eventuales financiaciones/disposiciones realizadas por el consumidor, pero la manera de explicarlo y la falta de ejemplos representativos del uso de la financiación insertados en el contrato permite adverar la falta de transparencia de la cláusula que regula el interés remuneratorio y sistema de reembolso.
Por lo anterior, el control de transparencia formal se considera incumplido por la cláusula cuya nulidad se pretende, pues se aprecia falta de claridad al hacer referencia a la forma de reembolso de las disposiciones efectuadas, impidiendo apreciar al consumidor qué consecuencias económicas tiene el uso de la financiación.
Procede entonces hacer el estudio del control de transparencia material que de acuerdo con la jurisprudencia más autorizada consiste en que el consumidor entienda realmente las consecuencias económicas del contrato, para lo que se utiliza la figura del consumidor medio, suficientemente informado, diligente y perspicaz, que desde luego, y de manera notoria, conoce que el uso de cualquier tipo financiación conlleva usualmente el pago de intereses sobre la cantidad dispuesta, y que cuanto mayor sea el aplazamiento en la devolución del capital, la cantidad satisfecha como intereses se verá incrementada correspondientemente. En este sentido se ha de partir de la base de que el consumidor medio es conocedor de que toda contratación de un préstamo u otras formas de financiación ya sea vinculada o no una tarjeta, por tratarse de un contrato oneroso y por suponer el aplazamiento de pago de la cantidad financiada conlleva el pago de intereses. Es decir, el consumidor medio sabe que cuando contrata una tarjeta con pago aplazado su uso se hace en relación a una financiación y no respecto a fondos propios y ello determinará que haya de abonar intereses remuneratorios, pues no reconocer esto es impensable en la sociedad actual.
A la vista de que la cláusula que regula el interese remuneratorio no está destacada especialmente en el contrato y sobre otras de menor incidencia en las consecuencias económicas, donde las cláusulas se redactan en la forma que en el argot se conoce como “letra pequeña” es inhábil esta forma de redacción sin mayores explicaciones y de manera conjunta con otras formas de reembolso del crédito para regular un elemento esencial de contrato como es el interés remuneratorio que no es sino el precio del contrato, máxime cuando no se trata de un mero préstamo individual sino una línea de crédito donde las consecuencias económicas del interés remuneratorio se producen durante la vida del contrato por el uso de la tarjeta, y con mayor razón se ha de informar adecuadamente de las condiciones económicas del crédito.
Por lo tanto, a la vista del contenido del contrato y en concreto la cláusula donde se regula el interés remuneratorio y el sistema de reembolso, resulta que el consumidor no podía o, si se prefiere, le era muy dificultoso conocer el funcionamiento del interés remuneratorio fijado el contrato forma crediticia y comprender las consecuencias económicas que supone el contrato y por ello procede la declaración de abusividad de la cláusula mencionada.
En consecuencia de los anterior se debe destacar que la declaración de abusividad supone la nulidad de la cláusula de que regula el sistema de amortización revolving y el interés remuneratorio, siendo ello un elemento esencial del contrato, y de acuerdo con lo establecido en el artículo 83 LGDCU, supone la declaración de nulidad del contrato de tarjeta de crédito que es objeto de este procedimiento, habiendo lugar a los efectos restitutorios establecidos en el artículo 1303 CC, debiendo las partes devolverse recíprocamente cuanto hayan obtenido del contrato con los intereses correspondientes, previo estudio de la prescripción de la acción restitutoria basada en dicho precepto. Habida consideración de que el estudio de esta pretensión ha supuesto la nulidad del contrato no procede el estudio de la nulidad de las demás cláusulas ejercitadas con carácter subsidiario, por más que exista allanamiento a las mismas.
TERCERO.- Sobre la prescripción de la acción restitutoria.
Alega la parte demandada la excepción material de prescripción por considerar que la acción de restitución de cantidades está prescrita.
A estos efectos se debe distinguir, en primer lugar, entre la acción de nulidad y la acción de restitución derivada de la nulidad. En cuanto a la acción de nulidad, los artículos 12.4 y 19.4 de la Ley de Condiciones Generales de la contratación consideran que se trata de una acción imprescriptible. Así lo considera también el Alto Tribunal al establecer que las relaciones afectadas de nulidad absoluta, al resultar inexistentes en derecho, no pueden convalidarse con el transcurso del tiempo, al ser imprescriptible la acción de nulidad (STS 24/2000 de 21 enero) y que la nulidad se define como una ineficacia que es estructural, radical y automática, por lo que ante la absoluta falta de consentimiento por parte del cliente, debe declararse radicalmente nulo el contrato. La acción es imprescriptible. (STS 654/2015 de 19 noviembre).
Respecto a la acción de restitución se ha considerado que es una acción distinta y que por tanto la acción para reclamar cantidad está sometida a plazo de prescripción. Este plazo en nuestro ordenamiento jurídico será el de 5 años de las acciones personales (art. 1964 CC). Así lo ha entendido el Tribunal de Justicia de la Unión Europea (TJUE) debiendo destacar la importante STJUE de *** de julio de 2020, asunto Caixabank y LG y PK BBVA, que establece lo siguiente: es posible que los consumidores ignoren que una cláusula incluida en un contrato de préstamo hipotecario sea abusiva o no perciban la amplitud de los derechos que les reconoce la directiva. La aplicación de un plazo de prescripción de cinco años que comience a correr a partir de la celebración del contrato, en la medida en que tal aplicación implica que el consumidor solo pueda solicitar la restitución de los pagos realizados en ejecución de una cláusula contractual declarada abusiva durante los cinco primeros años siguientes a la firma del contrato, con independencia de si este tenía o podía razonablemente tener conocimiento del carácter abusivo de la cláusula, puede hacer excesivamente difícil el ejercicio de los derechos que la Directiva 93/13 confiere a este consumidor y, por lo tanto, vulnerar el principio de efectividad en relación con el principio de seguridad jurídica. En este sentido se ha pronunciado también en la STJUE de *** de abril de 2021, caso Profi Credit Slovakia.
Una vez sentado que la acción de restitución sí está sometida a plazo de prescripción es necesario fijar cuál es el momento a partir del cual debe empezar a correr el plazo, es decir, cuál es el dies a quo.
Con respecto a esta cuestión no hay una postura unánime, habiéndose considerado distintos momentos: a) desde el pago en aplicación de la cláusula, b) desde que se establece la jurisprudencia que advierte de la nulidad, c) desde que se conoce la cláusula abusiva, d) una vez que se declare la nulidad de la cláusula abusiva o e) a partir de la consumación del contrato.
Sobre ello tuvo gran trascendencia el Auto del Tribunal Supremo de *** de julio de 2021, recurso 1799/2020 que ha dado lugar a la cuestión prejudicial C-561/21 pero que ya permite perfilar la posición del Tribunal Supremo al respecto.
El Alto Tribunal ha considerado que diversos pronunciamientos del TJUE descartan que el día inicial del plazo de prescripción de este tipo de acciones sea el día de celebración del contrato o la fecha en la en que se hicieron los pagos indebidos, por lo que quedarían dos opciones: a) Que el día inicial del plazo de prescripción sea el de la sentencia que declara la nulidad de la cláusula, lo que puede ser contrario al principio de seguridad jurídica ya que en la práctica convierte la acción de restitución en imprescriptible, puesto que no puede comenzar el plazo de prescripción hasta que se haya estimado una acción (la de nulidad) que es imprescriptible en el Derecho interno, por tratarse de una nulidad absoluta. b) Que el día inicial sea la fecha de las sentencias del TS que fijaron doctrina jurisprudencial sobre los efectos restitutorios (sentencias de *** de enero de 2019) o la fecha de las sentencias del TJUE que declararon que la acción de restitución podía estar sujeta a un plazo de prescripción (SSTJUE de *** de julio de 2020, Raiffeisen Bank SA, o de *** de julio de 2020, Caixabank SA).
De especial relevancia es además la reciente sentencia del Tribunal de Justicia de la Unión Europea de *** de septiembre de 2022, que reitera la doctrina ya expuesta en la STJUE de *** de junio de 2021 y en la de *** de abril de 2021, y sienta las siguientes conclusiones:
1.- La acción para que se declare el carácter abusivo no puede estar sujeta a ningún plazo de prescripción.
2.- La aplicación de un plazo de prescripción a las acciones de carácter restitutorio no es, en sí misma, contraria al principio de efectividad, siempre que su aplicación no haga imposible en la práctica o excesivamente difícil el ejercicio de los derechos conferidos por la Directiva.
3.- Por lo que se refiere a la duración del plazo de prescripción, el plazo de 10 años, si se establece y se conoce con antelación, es suficiente para permitir que el consumidor interesado prepare e interponga un recurso efectivo. Ya se había dicho que otros plazos inferiores, de tres a cinco años no son, en sí mismos, incompatibles con el principio de efectividad.
4.- Sobre el comienzo del plazo, si se fija el día inicial en la prestación realizada por el consumidor, aun cuando, en esa fecha, este no estuviera en condiciones de apreciar por sí mismo el carácter abusivo de la cláusula contractual o no tuviera conocimiento del carácter abusivo de esta y sin que se tenga en cuenta la duración del reembolso establecida en el contrato (30 años, muy superior al plazo de prescripción) se vulnera el principio de efectividad. Un plazo de prescripción únicamente puede ser compatible con este principio si el consumidor pudo conocer sus derechos antes de que dicho plazo empezase a correr o expirase.
Con posterioridad a ello el TJUE dictó Sentencia de *** de enero de 2024 en la que estableció que para que el plazo de prescripción sea conforme con el principio de efectividad, es esencial que el consumidor conozca no solo la abusividad de la cláusula, sino también sus derechos según la Directiva 93/13/CEE. Añade el Tribunal que el inicio del cómputo del plazo de prescripción debe ser compatible con este principio, garantizando que el consumidor tenga tiempo suficiente para ejercer su derecho de reclamación. Además, el TJUE aclara que la jurisprudencia nacional consolidada no puede ser considerada como prueba suficiente del conocimiento del consumidor sobre la abusividad de la cláusula y sus derechos, al entender que una vez que se produce un hito jurisprudencial en un aspecto jurídico ello puede ser fácilmente por el profesional, que generalmente tiene un nivel de información muy superior que el particular, que en gran parte de los casos su contacto con los contratos que contienen cláusulas como las enjuiciadas tiene un carácter ocasional o incluso excepcional.
Además de lo anterior, esta cuestión es también tratada mediante sentencia de *** de abril de 2024 del TJUE, en la que establece la Directiva 93/13 y el principio de seguridad jurídica no se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula contractual cuyo carácter abusivo se ha declarado por resolución judicial firme dictada con posterioridad al pago de dichos gastos comience a correr en la fecha en que esa resolución haya adquirido firmeza, sin perjuicio de la facultad del profesional de probar que ese consumidor tenía conocimiento del carácter abusivo de la cláusula en cuestión antes de dictarse dicha resolución. Así es que la sentencia señala “En efecto, en ese momento, al tratarse de una resolución judicial que tiene fuerza de cosa juzgada y como destinatario al consumidor afectado, se pone a este en condiciones de saber que la cláusula en cuestión es abusiva y de apreciar por sí mismo la oportunidad de ejercer una acción de restitución de las cantidades pagadas en virtud de dicha cláusula en el plazo prescrito en el Derecho nacional”. Ahora bien, el TJUE deja abierta la posibilidad de que el profesional, en este caso el prestatario, pueda aportar elementos de prueba en los términos establecidos en la legislación nacional para alcanzar certeza sobre el hecho de que el particular conocía o podía razonablemente conocer el carácter abusivo de la cláusula.
En consecuencia, el dies a quo para el cómputo de la prescripción resultará el momento aquel momento en que exista certeza de que el consumidor conocía o podía razonablemente conocer el carácter abusivo de la cláusula correspondiente, y en el caso de autos, no habiendo otros elementos de prueba, coincide este momento con la reclamación extrajudicial, por lo que no se considera prescrita la acción.
CUARTO.- A la vista de que se ha producido la estimación de la acción principal, no procede, pese al allanamiento, pronunciamiento judicial respecto de la acción subsidiaria, pues el pronunciamiento habría requiero la desestimación íntegra de la acción principal.
QUINTO.- Costas.
De conformidad con lo preceptuado por el artículo 394.1 de la Ley de Enjuiciamiento Civil y el principio de vencimiento objetivo, al producirse una íntegra parcial de la demanda, procede la imposición de las costas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Por todo lo expuesto, en nombre del Rey, por la autoridad que me confiere la Constitución, SE ESTIMA la demanda formulada por la representación procesal de Dª. ████████ frente a la entidad SERVICIOS FINANCIEROS CARREFOUR EFC, S.A., y en consecuencia:
SE DECLARA la nulidad por abusividad por falta de transparencia de la cláusula que regula el interés remuneratorio y el sistema de reembolso “revolving” inserta en el contrato de tarjeta de crédito suscrito entre las partes el *** de abril de 2019, con todos los efectos legales de esta declaración, teniéndose por no puesta, y en consecuencia SE DECLARA la nulidad de dicho contrato y SE CONDENA a parte demandada a los efectos restitutorios previstos en el artículo 1303 CC.
Todo ello con imposición de costas a la parte demandada.
Notifíquese la presente resolución a las partes haciéndoles saber que la misma no es firme y que frente a ella cabe interponer recurso de apelación que deberá interponerse en el plazo de veinte días contados desde el día siguiente al de su notificación ante la Ilma. Audiencia Provincial de León.
Líbrese y únase certificación de esta resolución a las actuaciones, con inclusión de la original en el Libro de Sentencias.
Así por esta mi sentencia, definitivamente juzgando en primera instancia, lo pronuncio mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09