Sentencia real · transparencia
Sentencia ***/2026 de Zaragoza contra Servicios Financieros Carrefour
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Zaragoza, plaza nº 1 |
| Ciudad | Zaragoza |
| Fecha | Septiembre de 2026 |
| Procedimiento | Juicio verbal ***/2026 |
| Entidad | Servicios Financieros Carrefour |
| Vía de nulidad | Falta de transparencia |
El Tribunal de Instancia de Zaragoza, plaza 1, estima totalmente la demanda: declara la nulidad del contrato Carrefour por abusiva la cláusula de interés, al no superar el control de transparencia, y condena a reembolsar los intereses cobrados y a restituir lo pagado de más sobre el capital.
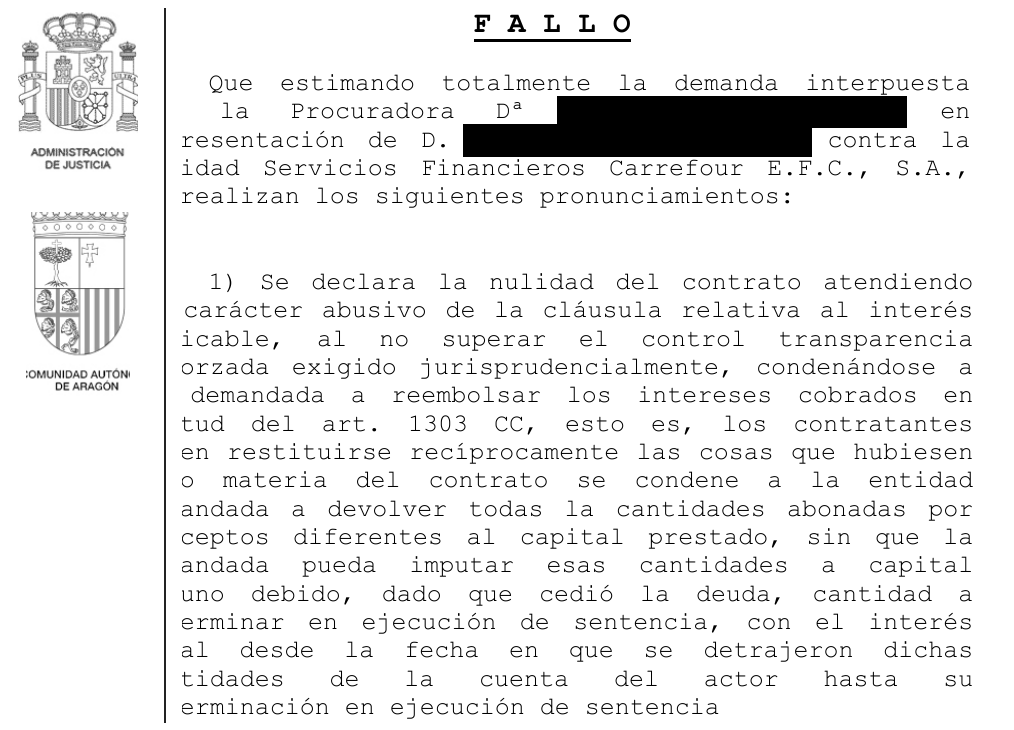
«Se declara la nulidad del contrato por abusiva la cláusula de interés, al no superar el control de transparencia, y se condena a reembolsar los intereses cobrados.»
Fallo de la sentencia ***/2026, Sección Civil del Tribunal de Instancia de Zaragoza, plaza nº 1
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE ZARAGOZA. PLAZA Nº 1
SENTENCIA Nº ***/2026
Juicio verbal ***/2026
Demandante: D. ████████
Demandada: SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A.
En Zaragoza, a *** de septiembre de dos mil veintiséis.
Magistrado-Juez de la Sección Civil del Tribunal de
Instancia de Zaragoza, Plaza nº 1, los presentes autos de Juicio Verbal sobre nulidad de cláusula contractual, que con el número ***/2026 se siguen en este Juzgado a instancia de la Procuradora Dª ████████, en representación de D. ████████, defendido por el Letrado D. ████████, contra la entidad Servicios Financieros Carrefour, E.F.C., S.A., representada por la Procuradora Dª ████████ y defendida por el Letrado D. ████████, sobre acción de nulidad de condiciones generales de contratación y reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora Dª ████████, en representación de D. ████████, se presentó demanda en la que se solicitó que se dictara sentencia con los siguientes pronunciamientos:
Con carácter principal:
1.- Se declare la nulidad del contrato por resultar nulas por falta de incorporación al contrato o falta de transparencia las cláusulas que regulan el interés remuneratorio, dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a devolver todas la cantidades abonadas por conceptos diferentes al capital prestado, sin que la demandada pueda imputar esas cantidades a capital alguno debido, dado que cedió la deuda, cantidad a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación en ejecución de sentencia Fecha: 29/09/2026 14:46
4.- Con expresa imposición de costas a la demandada
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la demandada, quien compareció representada por la Procuradora Dª ████████, dentro del término legal al objeto de contestar a la demanda en base a los hechos y fundamentos de derecho expuestos en su escrito de contestación, y terminaba suplicando se dictara sentencia desestimatoria de la demanda, con imposición de costas a la parte actora, y, subsidiariamente, para el supuesto de que se estimara alguna de las acciones ejercitadas de contrario, se aprecie la prescripción respecto de la acción de restitución de los importes abonados en el periodo comprendido entre el *** de noviembre de 2010 y el *** de febrero de 2021.
TERCERO.- Una vez firme la resolución de *** de septiembre de 2026, las actuaciones quedaron conclusos para sentencia.
CUARTO.- En la sustanciación de este proceso se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se ejercita acción individual de nulidad de condiciones generales de la contratación, alegando que suscribió un contrato de tarjeta Pass de crédito con la demandada en fecha *** de noviembre de 2010, con la finalidad de financiar sus gastos personales, actuando, por tanto, como consumidor. El contrato de préstamo se suscribió sin que por su parte se le permitiera negociar ningún extremo del mismo, siendo la entidad demandada la que determinó todos sus aspectos, considerando, la abusividad de la cláusula de intereses remuneratorios establecida en el contrato por su falta de incorporación y transparencia, con efecto de devolución de lo abonado en exceso sobre el total capital que se haya prestado.
La parte demandada se opone a la demanda oponiendo la falta de abusividad de la cláusula de interés remuneratorio por la información precontractual y contractual al actor de las condiciones del contrato, considerando el tipo de interés remuneratorio como un elemento esencial del contrato, sin contravenir la normativa de condiciones generales de la contratación. En último lugar, opone la prescripción de la acción restitutoria.
SEGUNDO.- Como acción principal que se ejercita por la parte actora se solicita la nulidad de la cláusula de los intereses remuneratorios por abusiva.
Con carácter previo, se parte de la afirmación de que las condiciones generales de los contratos han de cumplir unos requisitos ( art. 5 LCGC) sin los cuales no se tienen por incorporadas ( art. 7 LCGC) y, desde la modificación introducida en el apartado 5 de la Disposición final 4.1 de la Ley 5/2019, de *** de marzo, son nulas cuando se incorporen de modo no transparente en los contratos en perjuicio de los consumidores (modificación introducida en el mismo sentido en la disposición final 8 de la citada Ley para añadir un segundo párrafo al artículo 83 del TRLGDCU). Por lo tanto, la eficacia de las condiciones generales está sometida a un control formal y gramatical, aplicable en todo caso, y un control calificado como sustantivo en relación con consumidores y usuarios, en línea con los criterios jurisprudenciales establecidos por el TJUE y por el TS; tomamos como referencia la Sentencia 564/2020 de la Sala 1ª del Tribunal Supremo, de 27 de octubre de 2020, que desarrolla el ámbito del control de transparencia en relación con cláusulas de contratos suscritos por consumidores, con cita de otras muchas sentencias tanto del TJUE como del TS. En todo caso, la nulidad de una cláusula por falta de transparencia requiere que su incorporación sea "en perjuicio de los consumidores" ( artículo 83 TRLGDCU). Así, la abusividad de las cláusulas por falta de transparencia está vinculada a un desequilibrio económico en perjuicio del consumidor y al incumplimiento de las exigencias de la buena fe; la única diferencia entre cláusulas reguladoras de elementos esenciales y accidentales del contrato es que, en el caso de las primeras, sólo se puede valorar el desequilibrio o la mala fe si no superan el control de transparencia; en tanto que, respecto de las segundas, se pueden valorar directamente las circunstancias de abusividad, con o sin transparencia.
El Tribunal Supremo se ha pronunciado en dos sentencias respecto a la nulidad por abusividad de las cláusulas relativas a los intereses ordinarios contenidas en un contrato de tarjeta revolving, confirmando el criterio expuesto en la STS 149/2020, 4 de marzo. Así, en las sentencias de fecha *** de enero de 2025, números 154 y 155, el Tribunal Supremo concluye que las cláusulas relativas al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es trasparente. Para llegar a esa conclusión, la Sala fija el contenido de la información que ha de proporcionar el profesional: que el sistema es del tipo revolving, la duración del contrato, qué conceptos devengan intereses, ejemplos adecuados para comprender los riesgos del sistema. Declara que la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización revolving,el anatocismo y la escasa cuota mensual, no es inocua para el consumidor y provoca un grave desequilibrio, declarando el carácter abusivo, de conformidad con el art. 3.1 Directiva 93/13. Analizando esta doctrina jurisprudencial podemos ya que señalar que el TJUE ha establecido que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva. Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones ( sentencias de *** de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de *** de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, apartados 63 y 64, y de *** de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él ( sentencias de *** de abril de 2014, C-
26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de *** de abril de 2015, Van Hove, apartados 41 y 50, de *** de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de *** de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de *** de marzo de 2020, Gómez del Moral Guasch, C-125/18, , apartado 43, y de *** de julio de 2020, Caixabank y BBVA? C-224/19 y 259/19, apartado
67). Las consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: - el carácter indefinido o prorrogable automáticamente del crédito; - el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; - la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital;
- y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones. En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno. Respecto del momento en que debe facilitarse la información, la doctrina del TJUE que resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato.
En el caso que analiza la primera STS, se tiene en cuenta que la fecha del contrato y la fecha INE, es la misma.
En cuanto al contenido de la información: debe exponer de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: - cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; - y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital.
Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. En conclusión, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda.
Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las modalidades de financiación que por lo general son electivas. Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que: - cual es el sistema de amortización; - debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta);
- debe establecer cuál es la duración del contrato;
- debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); Fecha: 29/09/2026 14:46
- Y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras.
En el caso que nos ocupa no consta que se proporcionada al actor, con carácter previo a la fecha del contrato, aportado por ambas partes, la información relativa a la INE, lo que dificultó la aceptación de que hubo información precontractual, lo que impidió al actora la valoración y comprensión de los términos que integran dicha información. La letra, de tamaño normal, permite su lectura, sin conste en el contrato ejemplos respecto del funcionamiento del crédito. Requisito no sólo razonable, sino exigido expresamente por la Orden ETD/699/2020 y reiterado por la Circular 3/2022 de *** de marzo del Banco de España.
Por lo tanto, no hubo información precontractual. No existe explicación alguna de cómo se reconstituye el cuadro de la deuda cuando habiendo dispuesto de una cantidad, con una cuota concreta, se vuelve a disponer de crédito sin haber devuelto el primero. Tampoco se traslada ejemplo de las consecuencias de una posible capitalización de intereses ("anatocismo") para que el consumidor medio tenga una representación real de la carga que asume.
La falta de transparencia lleva consigo la condición de abusividad, procediendo la declaración de falta de transparencia y la abusividad de la cláusula de "intereses remuneratorios" en los términos demandados, con efecto de liquidación del contrato con la recíproca restitución de contraprestaciones al modo del art. 1303 C. civil, donde la la demandante devolverá el principal dispuesto y aún no reintegrado, más los intereses legales desde su recepción por la acreditada del capital recibido, tanto del reintegrado como del aún no reintegrado y por parte del banco acreditante la devolución del resto de conceptos cobrados (intereses, comisiones, gastos, etc.) más el interés legal de esas cantidades desde su cobro.
TERCERO.- Restitución de cantidad, en último término, a la que la parte demandada opone su prescripción. Excepción que se debe valorar en los términos opuestos por la demandada conforme a la sentencia del Tribunal Supremo nº 350/25, de 5 de marzo. Sentencia en la que se distingue la acción de nulidad del contrato por usura, que no caduca ni prescribe, de la acción de restitución de las cosas y del precio entregado, que es una acción personal sometida al plazo de prescripción del art. 1964 del C.Civil, que antes de octubre de 2015 era de 15 años y en la actualidad de 5 años. Y en cuanto al dies a quo del plazo de prescripción de la acción restitutoria, la sentencia indica que no es aplicable la doctrina del TJUE por ser la usura una cuestión ajena al ámbito del Derecho de la UE, declarando que, al tratarse de un crédito revolving, la acción para solicitar lo pagado en exceso sobre el capital del que se ha dispuesto nace respecto de cada pago mensual, concluyendo la sentencia que la acción para reclamar lo pagado que exceda del capital prestado en los cinco años anteriores a la formulación de la reclamación extrajudicial o a la interposición de la demanda, con ampliación del plazo en 82 días como consecuencia de la suspensión de los plazos de prescripción acordada en el Real Decreto 463/2020, de *** de marzo.
Conclusiones sobre la prescripción que deben trasladarse al presente caso, ante la acreditación de la reclamación extrajudicial en fecha *** de febrero de 2026, documento nº 3 de la demanda, lo que conlleva la desestimación de la excepción de prescripción.
CUARTO.- En cuanto a las costas procesales, de conformidad con el art. 394 LEC, al estimarse la demanda, se imponen a la demandada.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que estimando totalmente la demanda interpuesta por la Procuradora Dª ████████, en representación de D. ████████, contra la entidad Servicios Financieros Carrefour E.F.C., S.A., se realizan los siguientes pronunciamientos:
1) Se declara la nulidad del contrato atendiendo al carácter abusivo de la cláusula relativa al interés aplicable, al no superar el control transparencia reforzada exigido jurisprudencialmente, condenándose a la demandada a reembolsar los intereses cobrados en virtud del art. 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a devolver todas la cantidades abonadas por conceptos diferentes al capital prestado, sin que la demandada pueda imputar esas cantidades a capital alguno debido, dado que cedió la deuda, cantidad a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación en ejecución de sentencia
2) En cuanto a las costas procesales, se imponen a la parte demandada.
Notifíquese esta sentencia a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación que, conforme a lo previsto en los arts. 458 y ss. de la LEC, habrá de interponerse ante la Ilma. Audiencia Provincial de Zaragoza dentro del plazo de los veinte días siguientes al de su notificación.
Así por esta mi sentencia, de la que se llevará testimonio a los autos de su razón, lo pronuncio, mando y firmo, en lugar y fecha "ut supra".
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Servicios Financieros Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09