Sentencia real · transparencia
Sentencia ***/2025 de Madrid: nulidad por falta de transparencia de Cofidis
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 6 de Madrid |
| Ciudad | Madrid |
| Fecha | Mayo de 2025 |
| Procedimiento | Procedimiento ordinario ***/2023 |
| Entidad | Cofidis |
| Vía de nulidad | Falta de transparencia |
El Juzgado de Primera Instancia nº 6 de Madrid estima la acción subsidiaria y declara la nulidad de la línea de crédito de Cofidis por falta de transparencia. La entidad debe restituir lo abonado.
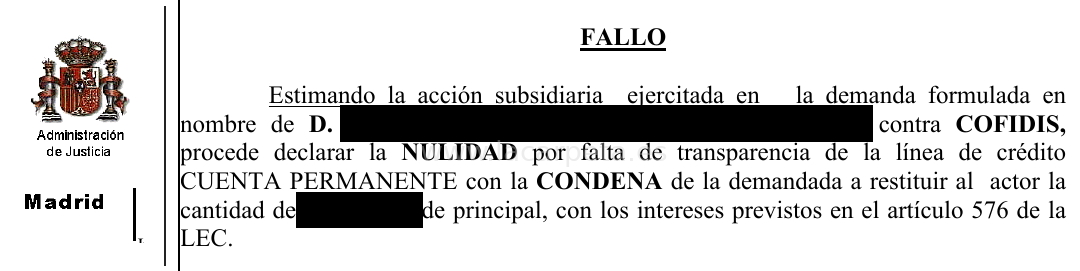
«Declaro la nulidad por falta de transparencia y condeno a restituir.»
Fallo de la sentencia ***/2025, Juzgado de Primera Instancia nº 6 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 6 DE MADRID
SENTENCIA Nº ***/2025
Procedimiento ordinario ***/2023
Demandante: D. ████████
Demandada: COFIDIS, S.A., SUCURSAL EN ESPAÑA
En Madrid, a *** de mayo de 2025.
Vistos por mí ████████, MAGISTRADA JUEZ del
Juzgado de 1ª Instancia nº 6 de Madrid, los presentes autos de PROCEDIMIENTO ORDINARIO registrados con el número ***/2023 promovidos a instancia de la Procuradora Dª. ████████, en nombre y representación de D. ████████, asistida del Letrado D. ████████, frente a COFIDIS, S.A, SUCURSAL EN ESPAÑA, representada por el Procurador D. ████████, con la asistencia letrada de Dª. ████████, es procedente dictar la presente SENTENCIA en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO. - Por Decreto de *** de mayo de 2024, se admitió a trámite la demanda de JUICIO ORDINARIO presentada por la Procuradora Dª. ████████, en nombre y representación de D. ████████ contra la entidad COFIDIS, S.A, SUCURSAL EN ESPAÑA., sobre NULIDAD de línea de crédito (CUENTA PERMANENTE), ordenando el emplazamiento de la demandada.
SEGUNDO. - Practicado el emplazamiento por correo certificado, se recibió escrito presentado por la Procuradora Dña. ████████, personándose y CONTESTANDO a la demanda en nombre de COFIDIS, S.A, SUCURSAL EN ESPAÑA.
Por diligencia de *** de septiembre de 2024, se tuvo a la demandada por comparecida y opuesta convocando a las partes a Audiencia Previa con señalamiento para el *** de mayo de 2025.
TERCERO. - En la fecha señalada, comparecidas ambas partes se sustanció la Audiencia Previa con el resultado obrante.
Al tiempo de la ratificación de sus respectivos escritos, se les requirió para la cuantificación de las condenas dinerarias derivadas de los efectos de la nulidad, y aclaración sobre la situación actual del contrato, con las advertencias correspondientes.
Propuesta como única prueba la documental obrante, quedaron los autos conclusos para Sentencia, sin necesidad de convocar a las partes a juicio, de conformidad con lo previsto en el artículo 429.8º de la LEC.
FUNDAMENTOS DE DERECHO
PRIMERO. - A través de la demanda de la que trae causa los presentes autos, en nombre de D. ████████, se promueve la NULIDAD del contrato de préstamo mercantil con cuenta permanente concertado con COFIDIS, interesando conforme al SUPLICO:
“1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían:
· el interés mensual para el fraccionamiento de pago. · la comisión por reclamación de posiciones deudoras. · El interés anual para compras.
Por lo que, con carácter principal, que se declare la nulidad del crédito LÍNEA DE CREDITO COFIDIS, con nº de contrato de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3) Se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario:
1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y , subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsístente el resto del contrato.
3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.”
Por la demandada, se sostiene la validez del contrato y de los intereses acordados, por estar dentro de los usos bancarios para este tipo de créditos (interés normal del dinero).
Se alega el cumplimiento de los requisitos de incorporación y transparencia para la validez de las clausulas contenidas en el contrato, que fueron conocidas y consentidas.
SEGUNDO. - USURA
En cuanto a la abusividad de la cláusula de intereses remuneratorios pactada, la normativa de la Ley General para la Defensa de los Consumidores y Usuarios (LGDCyU), ya la STS de 2 de diciembre de 2014 señaló que, tanto dicha normativa como la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios, Ley de Reprensión de la Usura, (LRU), pueden concurrir, incluso ser apreciadas de oficio".
En particular, la aplicación de la LRU trae causa de la Inmoralidad de los préstamos usurarios, y como consecuencia de esta especial gravedad la sanción aplicable es la nulidad del contrato por entero.
La STS de 25 de noviembre de 2015 se planteó la cuestión del carácter usurario de un crédito revolving concedido por una entidad financiera a un consumidor a un tipo de interés remuneratorio del 24,6% TAE y entendió aplicable la LRU a un supuesto de crédito al consumo ya que "Aunque en el caso objeto del recurso no se trataba propiamente de un contrato de préstamo, sino de un crédito del que el consumidor podía disponer mediante llamadas telefónicas, para que se realizaran ingresos en su cuenta bancaria, o mediante el uso de una tarjeta expedida por la entidad financiera, le es de aplicación dicha ley, y en concreto su art. 1, puesto que el art. 9 establece: "[l]o dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido " .
Así que "La flexibilidad de la regulación contenida en la Ley de Represión de la Usura ha permitido que la jurisprudencia haya ido adaptando su aplicación a las diversas circunstancias sociales y económicas. En el caso objeto del recurso, la citada normativa ha de ser aplicada a una operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo".
La STS de 2 de diciembre de 2014 deja sentado que no pueden mezclarse las consecuencias jurídicas de unos y otros controles, y afirma que "la noción de usura, estrictamente vinculada etimológicamente al ámbito de los intereses, se proyecta sobre la lesión patrimonial infligida, esto es, sobre los intereses remuneratorios y de demora". Determina dicha STS que debe Interpretarse conjuntamente el requisito objetivo (interés notablemente superior al normal del dinero) matizando "ya respecto del interés remuneratorio, o al de demora, y en su caso, al nivel de los dos". Dicho lo anterior, la operación puede ser considerada usuraria si se cumplen los requisitos previstos en el primer párrafo del art. 1 de la Ley de Represión de la Usura, esto es: que exista "un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso".
Los préstamos o créditos al consumo suelen tener un tipo de interés mucho más alto que los préstamos hipotecarios porque en los préstamos al consumo no existe la garantía de devolución que, en el caso de las hipotecas, recae sobre un bien, normalmente inmueble. La ausencia de la garantía de devolución, el riesgo que corre de recuperar el capital prestado es mayor y, por lo tanto, el interés que fija para este tipo de préstamos es más alto que el fijado normalmente para los préstamos hipotecarios. De ahí que el problema surja cuando el tipo de interés fijado para un préstamo al consumo sobrepase los límites de lo que se podría considerar razonable.
El Tribunal Supremo en la meritada sentencia de fecha 25 de noviembre de 2015 determinó el concepto de interés remuneratorio usurario , considerando que, para que la operación " pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, "que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso", sin que se requiera que, acumuladamente, se exija "que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales ".
De este modo, señala dicha STS, que “ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Este extremo es imprescindible (aunque no suficiente por sí solo) para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente, pues no solo permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, sino que además permite una comparación fiable con los préstamos ofertados por la competencia. El interés con el que ha de realizarse la comparación es el "normal del dinero". No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés "normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia (sentencia núm. 869/2001, de 2 de octubre)".
Añade dicha jurisprudencia que <
En el supuesto objeto del recurso de casación de la STS de 25 de noviembre de 2015, se acreditó que el interés del 24,6% TAE superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato, y el TS consideró que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha del otorgamiento permitía considerar el interés estipulado como notablemente superior al normal del dinero.
Pero para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea "manifiestamente desproporcionado con las circunstancias del caso".
Como señala con total claridad la STS de 25 de noviembre de 2015 "En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito "revolving" no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo".
Asimismo, advierte la tan meritada sentencia de 25 de noviembre de 2015 que, " Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación. Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa, pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal ".
Concluyendo que: "Aunque las circunstancias concretas de un determinado préstamo, entre las que se encuentran el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, puede justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un Interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo, no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico ".
Las consecuencias de dicha nulidad son las previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar tan sólo la suma recibida. Si el prestatario hubiera satisfecho parte de la suma percibida como principal y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado.
La controversia se centra en determinar si las consideraciones expuestas derivadas de los pronunciamientos del Tribunal Supremo siguen siendo de aplicación, a partir de la discriminación por parte del Banco de España en sus estadísticas, de los tipos aplicados a “tarjetas de crédito” que resultan mucho más altas que el tipo medio de los créditos al consumo.
Comparto los argumentos esgrimidos por la A. Provincial de Cantabria en sentencia de fecha 22 de julio de 2019 (Sec. 2ª) con cita de pronunciamiento de otros tribunales, al considerar que las estadísticas no desvirtúan la naturaleza de créditos al consumo que subyace en este tipo de tarjetas, siendo lo relevante para determinar si el interés es “notablemente superior al anual del dinero y manifiestamente desproporcionado con las circunstancias del caso” no los tipos que vengan aplicando las entidades financieras sino los estándares habituales en la financiación de actos de consumo.
Así la mencionada sentencia razona:
“Con base en dicha sentencia del Tribunal Supremo esta Audiencia viene considerando que el parámetro a considerar a los efectos que nos ocupan no es sino el interés normal del dinero en las operaciones de crédito al consumo, salvo que se acrediten circunstancias excepcionales que expliquen la estipulación de un interés notable y desproporcionadamente superior al normal de tales operaciones de crédito, siempre que no sea la propia explicación que ya integra el razonamiento de la anterior sentencia del Tribunal Supremo, y ello pese a que se disponga de estadísticas del Banco de España indicativas de los tipos de "tarjetas de crédito", dentro del apartado de los créditos al consumo, tipos que resultan mucho más altos que el tipo medio ponderado de estos últimos. En la sentencia de 12 de abril de 2018 este tribunal consideró que un interés del 17.9% no se podía considerar inhabitual en el mercado de las tarjetas de crédito, pero en las sentencias de 15 de mayo de 2018 y 10 de enero (Sección 4ª) y 20 y 25 de febrero de febrero de 2019 ya se aclaró con mayor precisión la cuestión y se sentó el criterio ahora expuesto, luego reiterado, por ejemplo, en sentencia de 20 de Marzo 2019. Como base de la decisión para determinar el criterio a tener en consideración para fijar el precio o interés normal del dinero, en concreto, si iba a ser el habitual en el mercado para dicho concreto producto o forma de financiación u otro distinto como sería el aplicable a los créditos al consumo a la financiación, se partió de que " La STS de 25-11-2.015 se decantó por lo segundo, su criterio es el seguido por la sentencia recurrida y también por la AP de Oviedo (sentencias de fecha 7-10-2.016 , 7- 4 y 23-5 2.017) y por otras muchas Audiencias ( SAP Pontevedra, Sección 6ª, de fecha 27-10-2.016, Salamanca, Sección 1 ª, de fecha 18-3-2.016 , Barcelona, Sección 14ª, de fecha 29-12-2.015 , Jaén, Sección 1ª, de fecha 17-2-2.016 Guipúzcoa, Sección 2ª, de fecha 15-2-2.016 , Madrid, Sección 20ª, de fecha 20-2-2.017 , Badajoz, Sección 3ª, de fecha 15- 2 - 2.017, Murcia, Sección 1ª, de fecha 24-10-2.016 y Lérida, Sección 2ª, de fecha 2-5-2.016 ); como más recientes pueden citarse la SAP de León Sección 2ª de 1 de marzo de 2018 o SAP de Madrid Sección 20 de 6 de marzo de 2018 .". "No se oculta a la Sala que la Circular del Banco de España 1/2010 de 27 de enero (BOE 5 de febrero) modifica la estadística de los tipos de interés que se aplican a los depósitos y a los créditos frente a los hogares y las sociedades no financieras reguladas por la Circular del Banco de España 4/2002 de 25 de junio. Tampoco que tal modificación lo es para cumplir con las exigencias de remitir el Banco Central Europeo la estadística sobre tipos de interés cuyo contenido se vio afectado por la publicación del Reglamento (CE)290/2009 del Banco Central Europeo de 31 de marzo que a su vez modifica el Reglamento CE 63/2002 y que en definitiva supone una clara afectación de los datos del crédito al consumo hasta un año, que a partir de los datos de junio de 2010 deja de incluir las operaciones de crédito mediante tarjeta de crédito, para pasar a tener, éstas datos propios, los que se encuentran publicados con referencias desde el 2013, pero ha de reconocerse que tal modificación no afecta a la propia consideración estadística de la tarjeta de crédito como un crédito al consumo y que tampoco permite la modificación de las tablas correspondientes a las estadísticas anteriores, por lo que la utilización como parámetro de las relativas al año 2006 como efectúa la Sentencia del Tribunal Supremo reiteradamente comentada permanece inalterada".
La discusión abierta en relación a la referencia que debe aplicarse al “interés normal del dinero” en el caso de los créditos revolving, para determinar si el interés remuneratorio es usurario, ha sido aclarado por el TS en su Sentencia de fecha 4 de Marzo de 2020.
En el fundamento cuarto de dicha resolución –y tras glosar en el fundamento precedente la doctrina establecida en la ST del pleno 698/2015 de 25 de Noviembre- se establece que:
“1- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con las tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo) deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuales el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impagos, etc.) pues estos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio”.
Deberá por tanto tomarse como índice de referencia el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España.
El Banco de España incluyó en su Boletín Estadístico en el capítulo 19.4 la información específica sobre los tipos de interés en créditos revolving (tarjetas de crédito y líneas de crédito), incluyendo ese apartado específico de los créditos al consumo de forma separada a partir de Marzo de 2017.
Así, la media del interés remuneratorio pactado que aparece en el apartado 19.4 de la información facilitada por el Banco de España, en este tipo de operaciones de crédito revolving para este tipo de producto financiero, es de un interés remuneratorio del 20,5% anual, aproximadamente, desde el año 2010 (donde se pueden extraer los datos) hasta la actualidad.
En el caso de autos, el contrato subyacente: Contrato de préstamo mercantil con cuenta permanente, tuvo por objeto (préstamo) la financiación de una compra (gafas graduadas) si bien incluía una línea de crédito “revolvente”: CUENTA PERMANENTE que es el objeto de impugnación en estos autos. No aparece la fecha del contrato.
No obstante, siendo el primer vencimiento de la compra fraccionada el 02/072017, se infiere que el contrato se celebró en fechas anteriores inmediatas a tal fecha, si bien la utilización de la línea de crédito se activa en el año 2019, con el primer movimiento que se ha facilitado (19/09/2019).
La linea de credito (cuenta permanente) , en el contrato tiene asociada una TAE que oscila del 24,51% ( para disposiciones y limite hasta 60000 eurs) al 10,95 % ( para importes superiores.9. Es el 24,51% el índice que figura en los extractos mensuales
Este índice supera en un 3´71 puntos porcentuales los tipos medios publicados por el Banco de España para este tipo de créditos si tomamos la referencia del año 2017 (20´80%), que se eleva a 4´84 puntos si consideramos el año 2019 (19´67%).
Aquí, en cualquier caso el diferencial NO SUPERA los 6 puntos, por lo que NO procede declarar USURARIO el contrato
TERCERO. - El art. 3.1 de la Directiva 93/13/CEE del Consejo, de 5 de abril, sobre cláusulas abusivas en los contratos celebrados con los consumidores, establece que “[L]as cláusulas contractuales que no se hayan negociado individualmente se considerarán abusivas si, pese a las exigencias de la buena fe, causan en detrimento del consumidor un desequilibrio importante entre los derechos y obligaciones de las partes que se derivan del contrato”.
Y de manera análoga, el art. 82.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios dispone: “Se considerarán cláusulas abusivas todas aquellas estipulaciones no negociadas individualmente y todas aquéllas prácticas no consentidas expresamente que, en contra de las exigencias de la buena fe causen, en perjuicio del consumidor y usuario, un desequilibrio importante de los derechos y obligaciones de las partes que se deriven del contrato.”
Sobre lo que haya de entenderse por cláusula “no negociada individualmente”, el art. 3.2 de la Directiva 93/13/CEE, del Consejo, aclara que “[s]e considerará que una cláusula no se ha negociado individualmente cuando haya sido redactada previamente y el consumidor no haya podido influir sobre su contenido, en particular en el caso de los contratos de adhesión”.
A los efectos de aplicar esta doctrina en un caso concreto, es preciso traer a colación tanto la regla general establecida en el art. 281.4º de la Ley de Enjuiciamiento Civil y la doctrina jurisprudencial sobre la exención de prueba de los hechos notorios (cfr. SSTS de 2 de marzo de 2009, 9 de marzo de 2009, 18 de noviembre de 2010 y 9 de mayo de 2013), como la norma sobre la carga de la prueba recogida en el art. 3.2 párrafo 3º de la Directiva 93/13/CEE, del Consejo, de 5 de abril, y en el art. 82.2 párrafo 2º del texto refundido de la Ley General para la Defensa de Consumidores y Usuarios, según el cual “[E]l empresario que afirme que una determinada cláusula ha sido negociada individualmente, asumirá la carga de la prueba”.
El art. 4 de la citada Directiva concreta que “el carácter abusivo de una cláusula contractual se apreciará teniendo en cuenta la naturaleza de los bienes o servicios que sean objeto del contrato y considerando, en el momento de la celebración del mismo, todas las circunstancias que concurran en su celebración, así como todas las demás cláusulas del contrato, o de otro contrato del que dependa”.
El juez nacional debe examinar si causa un desequilibrio importante entre los derechos y obligaciones de las partes y cumple con las exigencias de la buena fe, en cuanto implican que el profesional, tratando de manera leal y equitativa con el consumidor, puede estimar razonablemente que éste aceptaría la cláusula en cuestión en el marco de una negociación individual.
Sobre el control de abusividad de las cláusulas de los contratos celebrados con consumidores y usuarios, la Directiva 93/13 de la CU, establece en su art 4 párrafo 2 que la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato, ni a la adecuación entre precio y retribución por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible.
El criterio mayoritario entre nuestras Audiencias Provinciales es el de que no cabe un control de abusividad de los intereses remuneratorios, ya que forman parte esencial del contrato. Su contenido quedaría fuera del control judicial de oficio, si bien pueden ser objeto de revisión por la vía de la inclusión y transparencia (art 5.5 de la Ley de Condiciones Generales y art 80 y ss. del Real Decreto Legislativo 1/2007 TRLGDCU)
El T. Supremo en ST de 18 de Junio de 2012 y 9 de Mayo de 2013, admite que “aunque doctrinalmente no hay una posición unánime al respecto, debe entenderse, por aplicación teleológica de la Directiva 93, art 4.2, que los elementos esenciales del contrato, si bien excluidos del control de contenido, no obstante pueden ser objeto de control por la vía de la inclusión y transparencia”
En resumen y con carácter general, no cabe por abusividad, entrar a enjuiciar la justicia y el equilibrio contraprestacional de los elementos esenciales del contrato, y por tanto las cláusulas que regulan los intereses remuneratorios, al formar parte del precio, no pueden declararse abusivas, debiendo limitarse el examen judicial al control de transparencia.
Esa posibilidad conlleva un doble control de transparencia:
· superar el filtro de incorporación o de consideración de las mismas como incluidas en el contrato (art 5.5 y 7 de LCGC), lo que se entenderá cumplido si las cláusulas son claras, concretas y sencillas y el adherente ha tenido oportunidad real de conocerlas, de manera completa al tiempo de celebrar el contrato, y no son ilegibles, ambiguas, oscuras o incomprensibles.
· superar (además del requisito de inclusión) la comprensibilidad real de la importancia de la cláusula en el desarrollo del contrato. Podrá considerarse abusiva la condición general, si se llegase a la conclusión de que el consumidor no percibiría que se trataba de una previsión principal, que iba a incidir en el contenido de su obligación de pago, o no se le permitiera un conocimiento real y razonablemente completo de como esa cláusula incide en el contrato. Resulta indispensable que se garantice que el consumidor dispone de la información necesaria para tomar la decisión al contratar con pleno conocimiento de causa, al efectuar su opción de entre los diversos productos que se le ofertan en el mercado.
Ofertar a través de la mera solicitud de una tarjeta, un crédito, cuando el consumidor en el anverso del documento que suscribe para solicitarla, sólo percibe la misma como un medio de pago, del que no tiene necesariamente que derivarse el cargo de intereses, cuando éstos sólo se describen en el condicionado general, de letra minúscula, sin resalte, en el reverso del documento, con una amplia variedad de tipos y supuestos ( disposiciones en cajeros, ventas en determinados establecimientos..) en muchos casos sin indicación expresa al TAE equivalente a la financiación que se está asumiendo. NO SUPERA EL CONTROL DE TRANSPARENCIA en los términos expuestos, ni en cuanto al filtro de incorporación, ni al refuerzo del conocimiento pleno del alcance del objeto del contrato.
Así, se camufla la verdadera naturaleza del contrato (contrato de crédito), a través de la solicitud de un elemento de pago (tarjeta) que puede ser percibido por el consumidor como un mero instrumento comercial de fidelización, que confiere ventajas añadidas al usuario (descuentos, promociones, bonificaciones…); se atribuye un tratamiento impropiamente secundario a la financiación implícita dentro del límite del crédito, respecto del que el consumidor se limita a marcar casillas sobre forma de pago (periodicidad de las cuotas e importe) y cantidad límite de disposición, sin la información suficiente del precio (TAE) que le supone la utilización de la tarjeta, para poder percibir en toda su amplitud la verdadera relevancia que el interés retributivo tiene en el objeto del contrato, al describirse en el reverso del documento, inmerso en una gran cantidad de cláusulas (algunas de carácter financiero y formulación matemática difícilmente comprensibles para el consumidor medio), que diluye la atención del consumidor y enmascara la percepción de que se trata de un elemento esencial definitorio del objeto principal del contrato, que le permitiera comparar otras fuentes de financiación a través de otros productos que se le oferten en el mercado y que pudieren resultarle más beneficiosos para sus intereses y prácticas de consumo.
Se quiebra por tanto el principio general, no siendo necesario remitirse al control de la usura a través de la normativa correspondiente, para declarar la NULIDAD de los intereses remuneratorios, por la vía del control de la inclusión y de la transparencia (art 5 LCGC y 80 TRLGDCU), por desconocimiento del consumidor del alcance económico del contrato.
En el caso de autos la línea de crédito se oferta con ocasión de una financiación de una compra; préstamo a un tipo deudor del 0´0%.
Se discute en la contestación la condición de consumidor del actor, sin dar ninguna explicación coherente.
En cuanto a las “características” de la CUENTA PERMANENTE, se mezclan con las del préstamo en un texto farragoso y sin sistematizar, con reenvíos entre clausulas (apartados 5 Coste del Crédito de las Condiciones Generales) para finalmente en la última página indicar el tipo deudor anual aplicable en función de los saldos pendiente, y sin ejemplos representativos del funcionamiento del crédito “revolvente” que permita al consumidor tomar conocimiento fundado de la carga económica.
Se desconoce qué explicaciones y ejemplos facilitó el comercial al ofertar la financiación al consumidor, así como el perfil del cliente para comprender por sí mismo el alcance económico del uso de la línea de crédito (cuenta permanente) como medio de financiación.
Si bien resulta paradójico y sorprende que habiendo denunciado el contrato (la reclamación extraprocesal en el que ya se hacía constar la falta de transparencia se remonta a Diciembre de 2022) , contando con asistencia letrada se realicen disposiciones posteriores; - disposición que conforme a los movimientos se produce en Julio de 2023, después incluso de la formalización de la demanda presentada el 1/2/2023-, así como que el letrado fuera incapaz en la Audiencia Previa de dar una respuesta coherente a dicha circunstancia, la obligación de justificar haber facilitado toda la información necesaria al consumir con anterioridad a la formalización del contrato, le incumbe a la entidad, sin que COFIDIS haya desarrollado prueba alguna que complemente el documento.
El Tribunal Supremo ha señalado que el control de la estipulación que fija el interés remuneratorio puede realizarse mediante los controles de incorporación y transparencia, para lo cual la expresión de la TAE es requisito imprescindible, aunque no suficiente por sí sola, para que la cláusula que establece el interés remuneratorio pueda considerarse transparente.
Se resalta como circunstancia relevante en este tipo de operaciones, las propia peculiaridades del crédito revolving “en que el límite del crédito se van recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando cuotas, con una elevada proporción correspondiente a interés y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor
Con base a estas consideraciones, aún en el caso de acoger las tesis de la demandada en relación a la usura, haría de estimarse la acción basada en la falta de transparencia. -
Además aunque figura a título informativo el TAE, se contemplan múltiples modalidades de aplazamiento de pagos, oscilando el coste de la financiación en función de la modalidad de pago elegido, y se desconoce qué explicaciones se dieron al cliente sobre los ejemplos de cálculos de costes, así como sobre la “capitalización” a los efectos de engrosar el principal, de otros conceptos, incluidos los propios intereses. -
Un consumidor medianamente informado y suspicaz, se fijará en el importe de la mensualidad que tendrá que abonar, para valorar si es acorde a sus capacidades económicas, sin ponderar que por el efecto “revolving” se va a producir la capitalización de los intereses y otros cargos sobre los que se generan nuevos intereses al tipo remuneratorio pactado, (muy superior al de otros créditos al consumo), generando un sobreendeudamiento constante, ya que el grueso de los pagos que realice se aplicarán al pago de interés y otros cargos, con una incidencia mínima en cuanto a la disminución del importe del principal, del que efectivamente se haya dispuesto.
Las Sentencias del Pleno de la Sala 1ª del TS. sobre el crédito revolving y el control de transparencia (ST 154/2025 y 155/2025 ambas del 30 de Enero) se pronuncian sobre la falta de transparencia y la abusividad de la cláusula del contrato de tarjeta de crédito que fija el interés remuneratorio, evaluando conjuntamente con las que establecen el sistema de amortización revolving.
La Sala recuerda que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que rembolsa el crédito dispuesto de forma aplazada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizase poco capital en cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente. El riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar, hace preciso que el consumidor reciba una información sobre estar características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno. -
La información, que ha de ser facilitada al consumidor antes de celebrar el contrato, debe exponer de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con transcendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. La información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas y el anatocismo; y, asimismo, debe permitirle comparar las diversas ofertas, lo que hace necesario una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos y la modalidad revolving.
Aunque la falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio en contra de las exigencias de buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que la Sala ha venido en llamar un “deudor cautivo” y el Banco de España denomina “efecto bola de nieve”.
Por consiguiente, aún acogiendo la hipótesis de la demandada en relación a la usura, el contrato sería NULO.
CUARTO. - EFECTOS
Tanto se hubiere considerado el crédito USURARIO, como se declare la NULIDAD por falta de transparencia de las cláusulas financieras esenciales del contrato, (interés y sistema de amortización) sin las que el contrato no puede subsistir, los efectos derivados de la NULIDAD serán la exclusiva obligación del titular de la tarjeta de devolver el importe de las cantidades de las que hubiera dispuesto.
De los datos facilitados por la demandada, según el cuadro de movimientos del contrato del 19/9/2019 a 3/5/2024:
· Se ha financiado: €
· Se ha pagado: € (recibos emitidos menos recibos impagados)
Los movimientos del histórico del contrato no han sido impugnados, ni se ha practicado prueba alguna que los contradiga.
La demanda fue presentada en febrero de 2023, pero ya existió una reclamación previa solicitando la anulación del contrato de fecha anterior al último de los movimientos contables del contrato, que ha facilitado la demandada. Incluso se acredita que antes de dicha reclamación previa (7 de Dicidembre de 2022) existieron reiterativas comunicaciones por cuotas devueltas.
Carece de lógica que quien postula la NULIDAD de la línea de crédito concedida, siga utilizándola y de haber abonado recibos, estaría en disposición de poder justificar su abono.
Competía a la entidad financiera por facilidad probatoria haber justificado las disposiciones de crédito actualizadas.
No se han probado otras disposiciones de capital a mayores de las reflejadas en el extracto aportado con la contestación.
Competía a la actora haber justificado pagos a mayores de los reconocidos por la entidad financiera.
No pueden diferirse a ejecución de Sentencia peticiones de condena dineraria cuando la liquidación a practicar no consistirá en una pura operación aritmética cuyas bases puedan quedar establecidas en la propia Sentencia.
Aquí la fijación de la cantidad a reintegrar, vendrá determinada por las disposiciones y pagos realizados, lo que supone la práctica de prueba sobre tales hechos que no puede diferirse a ejecución sin quebrantar la prohibición sobre las Sentencias con reserva de liquidación que impone el art. 219 de la LEC.
Debió ser por tanto objeto de alegación y prueba la situación actual y el estado contable del contrato de autos; extremos que encontrándose al alcance de las partes y pese a las advertencias expresas han declinado probar, obrando en su ámbito de plena disposición.
Por consiguiente, la Sentencia se dicta conforme a los datos aportados sin que haya lugar a diferir a ejecución de Sentencia lo no acreditado en fase declarativa.
Las cantidades pagadas han de aplicarse íntegramente a la amortización del principal por lo que se habrían abonado en exceso sobre el capital dispuesto la cantidad de ****** € ( € menos €).
QUINTO. - INTERESES Y COSTAS.
Las cantidades a restituir han sido fijadas en Sentencia.
La actora no las cuantificó al tiempo de interponer la demanda, ni posteriormente una vez facilitados los movimientos del histórico del contrato.
Por consiguiente, a falta de liquidación, los únicos intereses a abonar serán los previstos en caso de mora procesal en el art. 576 de la LEC.
En virtud del criterio de vencimiento objetivo recogido en el art. 394 de la LEC, procede imponer a la demandada condenada, las costas derivadas de esta instancia.
Vistos los artículos citados y demás de general y pertinente aplicación y administrando Justicia en virtud de la autoridad conferida por la Constitución Española en nombre de S.M. el Rey,
FALLO
Estimando la acción subsidiaria ejercitada en la demanda formulada en nombre de D. ████████ contra COFIDIS, procede declarar la NULIDAD por falta de transparencia de la línea de crédito CUENTA PERMANENTE con la CONDENA de la demandada a restituir al actor la cantidad de € de principal, con los intereses previstos en el artículo 576 de la LEC.
Se imponen a la demandada condenada las costas derivadas de esta instancia.
Notifíquese la presente resolución a las partes en el modo y forma dispuesto en la ley.
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución por la Ilma Audiencia Provincial de Madrid (artículos 458 y siguientes de la L.E. Civil), previa constitución de un depósito de 50 euros, en la cuenta ************-23 de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ES55 *********** 1274, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 06 de Madrid, y en el campo observaciones o concepto se consignarán los siguientes dígitos *********-23
Así por esta sentencia lo pronuncio, mando y firmo.
La Magistrado-Juez
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Este documento es una copia auténtica del documento Sentencia Proc. Ordinario firmado electrónicamente por ████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Cofidis o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09