Sentencia real · transparencia
Sentencia ***/2025 de Palma de Mallorca contra Santander Consumer Finance
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 13 de Palma de Mallorca |
| Ciudad | Palma de Mallorca |
| Fecha | Mayo de 2025 |
| Procedimiento | Juicio verbal ***/2024 |
| Entidad | Santander Consumer Finance |
| Vía de nulidad | Falta de transparencia |
El Juzgado de 1ª Instancia nº 13 de Palma de Mallorca estima íntegramente la demanda: declara la nulidad del contrato de tarjeta Santander Consumer Finance por falta de transparencia/incorporación y ordena la restitución recíproca de importes con intereses legales.
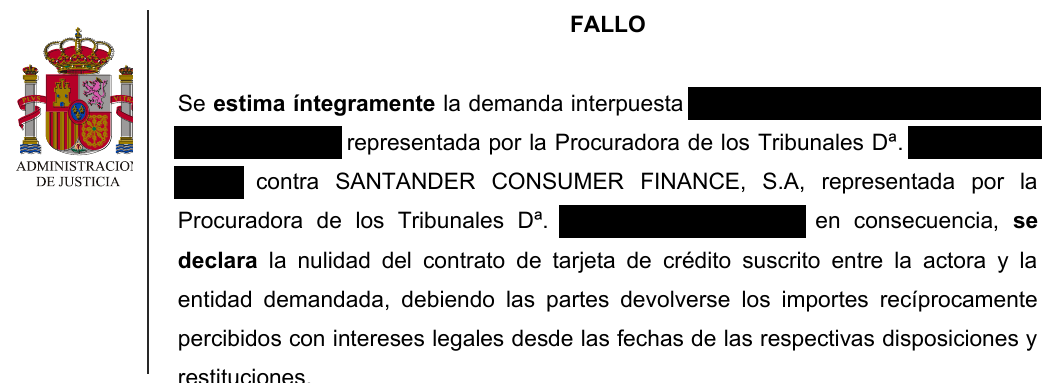
«Se estima íntegramente la demanda y se declara la nulidad del contrato de tarjeta de crédito, debiendo las partes devolverse los importes recíprocamente percibidos.»
Fallo de la sentencia ***/2025, Juzgado de Primera Instancia nº 13 de Palma de Mallorca
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 13 DE PALMA DE MALLORCA
SENTENCIA Nº ***/2025
Juicio verbal ***/2024
Demandante: Dña. ████████
Demandada: SANTANDER CONSUMER FINANCE, S.A.
En Palma de Mallorca, a *** de mayo de 2025.
Vistos por Dª. ████████, Jueza sustituta del Juzgado de 1ª Instancia nº 13 de este partido Judicial, los presentes autos de Juicio verbal nº ***/2024, seguidos a instancia de ████████, representada por la Procuradora de los Tribunales Dª. ████████ y asistida del Letrado Don ████████, contra SANTANDER CONSUMER FINANCIE, S.A, representada por la Procuradora de los Tribunales Dª. ████████ y asistida del Letrado D. ████████ sobre nulidad de contrato por falta de transparencia/incorporación.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora de los Tribunales Dª. ████████, en la representación arriba indicada y mediante escrito que por turno de reparto correspondió a este Juzgado, se presentó demanda de juicio verbal, en la que aducía los fundamentos de hecho y derecho que estimaba de aplicación y terminaba solicitando que se dictara Sentencia por la que se decretara las medidas peticionadas en la forma obrante en el suplico de la referida demanda.
SEGUNDO.- Admitida a trámite la demanda se dio traslado en legal forma de la misma a la parte demandada, al efecto de su contestación, que realizó en tiempo y forma.
TERCERO.- Ninguna de las partes solicitó vista, por lo que quedaron los autos pendientes de dictar esta Resolución.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora fundamenta su petición, en síntesis, en los siguientes puntos expositivos: a). la actora firmó un contrato de tarjeta revolving con la demandada; b). no tiene el contrato, únicamente extractos que prueban la realidad de la relación contractual, pero solicitó copia del contrato por burofax el *** de mayo de 2022; c) no existió información precontractual ni consentimiento válido para su incorporación al contrato; c). subsidiariamente, abusividad de cláusulas.
La parte demandada contestó a la demanda alegando lo siguiente: a). no tiene el contrato original porque existió una novación en 2011; b) sí hubo información previa; b). siempre ha comprendido la actora la carga económica del contrato; c). prescripción de la acción restitutoria;
SEGUNDO.- Falta de transparencia e incorporación.
Los contratos de adhesión se caracterizan por incluir las llamadas condiciones generales de la contratación, que el art. 1.1 de la Ley 7/1998, de *** de abril (a partir de ahora, LGCC) define como “las cláusulas predispuestas cuya incorporación al contrato sea impuesta por una de las partes, con independencia de la autoría material de las mismas, de su apariencia externa, de su extensión y de cualesquiera otras circunstancias, habiendo sido redactadas con la finalidad de ser incorporadas a una pluralidad de contratos”.
“El hecho de que ciertos elementos de una cláusula o que una o varias cláusulas aisladas se hayan negociado individualmente no excluirá la aplicación de esta Ley al resto del contrato si la apreciación global lleva a la conclusión de que se trata de un contrato de adhesión” (art. 1.2 CGC).
Si bien el control de incorporación (art. 5 y 7 de la Ley 7/1998, de *** de abril, sobre Condiciones Generales de la Contratación) es aplicable a cualquier contrato en que se utilicen condiciones generales de la contratación, no ocurre lo mismo que con los controles de transparencia y abusividad, reservados a los contratos celebrados con consumidores (SSTS 367/2016, de *** de junio (RJ 2016, 2306); 30/2017, de *** de enero (RJ 2017, 922); 41/2017, de *** de enero (RJ 2017, 926); 57/2017, de *** de enero (RJ 2017, 371); 587/2017, de *** de noviembre (RJ 2017, 4558); 639/2017, de *** de noviembre (RJ 2017, 6184); 8/2018, de *** de enero (RJ 2018, 58); 314/2018, de *** de mayo (RJ 2018, 2281), y otras posteriores. a). Control de transparencia.
El control de transparencia es un parámetro abstracto de validez de la cláusula predispuesta cuando se proyecta sobre los elementos esenciales del contrato y tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la carga económica que realmente supone para él el contrato celebrado (la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener) como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo. El control de transparencia a la postre supone la valoración de cómo una cláusula contractual ha podido afectar al precio y a su relación con la contraprestación de una manera que pase inadvertida al consumidor en el momento de prestar su consentimiento, alterando de este modo el acuerdo económico que creía haber alcanzado con el empresario, a partir de la información que aquel le proporcionó. Se trata, así, de garantizar la efectiva transparencia de la cláusula incorporada, de modo que el adherente tenga pleno conocimiento de aquello sobre lo que contrata y pueda tomar su decisión de contratar libremente, comparando otras alternativas; caso de que esto no tenga lugar, según la actual jurisprudencia del Tribunal Supremo, la cláusula será abusiva por falta de transparencia. b). Control de no incorporación.
El control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato.
La LCGC se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5 para establecer los requisitos de incorporación; y en el art. 7 para establecer cuándo las condiciones generales no quedan incorporadas al contrato.
Conforme al art. 5 (redacción vigente en la fecha del contrato), en lo que ahora importa: “1. Las condiciones generales pasarán a formar parte del contrato cuando contratantes. Todo contrato deberá hacer referencia a las condiciones generales incorporadas. No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas. (…) 5. La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez”.
A su vez, a tenor del art. 7, “no quedarán incorporadas al contrato las condiciones generales que: a) El adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, si ello fuera necesario conforme al art. 5. b) Sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato”.
En la práctica, se aplica en primer lugar el filtro negativo del art. 7 LCGC; y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley. El primero de los filtros mencionados, el del art. 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración. El segundo de los filtros del control de incorporación, previsto en los arts. 5 y 7 LCGC, hace referencia a la comprensibilidad gramatical y semántica de la cláusula. En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato. c). Aplicación al caso.
Se ha acreditado por la parte actora que existe una relación contractual preexistente y un negocio jurídico entre las partes, que la demandada confirma y que fue reclamado extrajudicialmente por email certificado (documento 4 de la demanda) el requerimiento de que fuera aportado el contrato, el cuadro de amortización completo, los extractos mensuales y la documentación previa a la firma del contrato.
El elemento esencial para la resolución del presente procedimiento es la falta de contrato originario. La parte actora no ha aportado el contrato y la parte demandada afirma no conservarlo y que se extinguió en noviembre de 2011.
En primer lugar, se debe determinar sobre quien pesan las consecuencias de esta falta de aportación del contrato que liga a las partes, toda vez que se trata de un documento esencial que la parte actora debería haber aportado y que, según sostiene, no tiene en su poder. Como ya hemos advertido, la parte actora, previa a la interposición de la demanda, requirió extrajudicialmente a la entidad demandada la aportación de dicho contrato sin que ésta atendiera el requerimiento ni ha sido aportado posteriormente en el procedimiento judicial.
En los supuestos de no aportación del contrato, habiendo desplegado la parte actora una actividad previa tendente a conseguir su aportación aún cuando no haya hecho uso del trámite de Diligencias Preliminares, entiende esta juzgadora que no puede estimarse que exista infracción de la actora de las reglas que sobre las cargas de la prueba establece el art. 217 LEC, pues pese a no obrar en autos la documentación referida y que sirvió de base a la expedición de la tarjeta a que se refiere el actor, a la demanda le hubiera resultado fácil su aportación y no lo realizó.
Como dice la STS de *** de noviembre de 2021 (Rec.198/2019) la regulación sobre la carga de la prueba no tiene por finalidad establecer mandatos que determinen quién debe probar o cómo deben probarse ciertos hechos, sino establecer las consecuencias de la falta de prueba suficiente de los hechos relevantes. En caso de incertidumbre a la hora de dictar sentencia, por no estar suficientemente probados ciertos extremos relevantes en el proceso, requiere que deban establecerse reglas relativas a qué parte ha de verse perjudicada por esa falta de prueba. Esa es la razón por lo que el precepto que la regula (art. 217 LEC) no se encuentra entre las disposiciones generales en materia de prueba (art. 281 a 298) sino entre las normas relativas a la sentencia, pues es en ese momento procesal cuando han de tener virtualidad las reglas de la carga de la prueba, al decidir a quién ha de perjudicar la falta de prueba de determinados extremos relevantes del proceso.
Por otro lado, es sentada y rotunda la jurisprudencia del Tribunal Supremo (entre otras, STS 547/2021, de *** de junio) sobre el deber del comerciante del deber de conservación de la documentación. La obligación de entrega del contrato es una prestación legal accesoria o complementaria de las obligaciones asumidas contractualmente por las entidades que sirve para probar la existencia del contrato y su contenido (art. 1258 CC). La finalidad de la normativa que impone la obligación de entrega del documento contractual es permitir que el cliente pueda comprobar que se ha plasmado de manera correcta lo acordado, tenga constancia de los contratado y pueda comprobar durante la ejecución del contrato si se está cumpliendo adecuadamente.
Pues bien, en este caso se ha acreditado con la documental aportada la existencia de un contrato respecto del cual la entidad demandada no ha cuestionado que se corresponda con un contrato de su entidad, por lo que debemos entender que estamos ante una tarjeta que liga a las partes, que no se aporta por ninguna de las partes y debe ser la entidad demandada la que peche con la consecuencia negativa de esta falta de aportación, sin que quepa suplir tal obligación con la aportación del contrato de novación realizado de forma unilateral por la parte demandada que lo califica de novación extintiva cuando no lo es, ya que se trata de una modificación. La alteración de los elementos y circunstancias de la obligación no conlleva, de forma necesaria, su extinción. La obligación primitiva subsiste, no obstante su modificación, por lo que se trata de una novación modificativa, no extintiva. Ítem más, así se desprende de la propia prueba aportada por la parte demandada (documento 1 de la contestación) en la que, en ambas misivas -2011 y 2016- se habla de modificaciones y en ningún momento se advierte de la extinción del contrato originario, únicamente de la modificación de determinadas cláusulas.
A través del control de inclusión o incorporación lo que se pretende comprobar es que la adhesión a las condiciones generales se ha realizado de forma que cumpla las mínimas garantías de conocimiento por parte de quien se adhiere a esas condiciones.
En conclusión, resulta evidente en el caso que nos ocupa que no se puede considerar que se haya superado el control de incorporación cuando no existe soporte documental que refleje el concreto contenido de las condiciones generales aplicadas en la relación contractual originaria, su conocimiento por el adherente (solo si se supera el control de inclusión se debería entera en examen de control de transparencia, claramente innecesario en el supuesto que nos ocupa).
Por tanto, procede declarar la nulidad de la cláusula de intereses remuneratorios por las razones expuestas, lo que conlleva la declaración de nulidad del contrato litigioso por cuanto afecta a un elemento esencial del contrato que no puede ser moderado y sin el cual no puede mantenerse la vigencia del contrato, con los efectos previstos en el artículo 1303 del Código Civil, esto es, con restitución recíproca de las prestaciones con los intereses legales, defiriendo la liquidación al tiempo de la ejecución de la sentencia.
Al estimarse la petición principal, no se entrará a resolver la subsidiaria.
CUARTO.- Prescripción.
La demandada invoca la prescripción de las cantidades a restituir. Con carácter previo es preciso reseñar que la doctrina jurisprudencial distingue entre la acción de nulidad que es imprescriptible-, y la acción de restitución de las cantidades derivadas de la eventual declaración (art. 1.303 CC), que es susceptible de prescripción, y al no constar en la normativa plazo de prescripción, debe aplicarse el correspondiente a las acciones que no tienen señalado un plazo específico.
Tal y como deja sentada la Sentencia del Tribunal de Justicia, Sala 4ª, de la Unión Europea dictada en fecha *** de julio de 2020, en sede de los asuntos acumulados C-224/19 y C-259/19, el hecho que la acción de nulidad derivada de la abusividad de las cláusulas contenidas en un contrato celebrado con consumidores y usuarios pueda resultar imprescriptible, nada obsta a que la acción de restitución sí se encuentre sujeta a un plazo de prescripción, que será establecida por cada estado de la Unión. Por ello, puede alegarse la prescripción de la acción de restitución de cantidades.
Respecto del cómputo del plazo de prescripción y la fijación del “dies a quo”, recientemente se ha dictado la STJUE de *** de enero 2024 (ECLI: EU:C:2024:81) donde se razonaba (en relación a la cláusula de gastos que, por traslación, puede servirnos como criterio orientador para nuestra litis) con el siguiente tenor literal: “Así pues, la oposición de un plazo de prescripción a las acciones de carácter restitutorio, ejercitadas por los consumidores con el fin de hacer valer derechos que les confiere la Directiva 93/13, no es, en sí misma, contraria al principio de efectividad, siempre que su aplicación no haga imposible en la práctica o excesivamente difícil el ejercicio de los derechos conferidos por dicha Directiva (sentencia de *** de junio de 2021, BNP Paribas Personal Finance, C 776/19 a C 782/19, EU:C:2021:470, apartado 40)… De esta manera, en lo tocante al inicio del cómputo de un plazo de prescripción, tal plazo únicamente puede ser compatible con el principio de efectividad si el consumidor pudo conocer sus derechos antes de que dicho plazo empezase a correr o de que expirase (sentencia de *** de junio de 2021, BNP Paribas Personal Finance, C 776/19 a C 782/19, EU:C:2021:470, apartado 46 y jurisprudencia citada)”. Concluye: “1) Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13/CEE del Consejo, de *** de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, en relación con el principio de efectividad, deben interpretarse en el sentido de que se oponen a una interpretación jurisprudencial del Derecho nacional según la cual, a raíz de la anulación de una cláusula contractual abusiva por la que se imponen al consumidor los gastos de formalización de un contrato de préstamo hipotecario, la acción restitutoria relativa a tales gastos está sujeta a un plazo de prescripción de diez años a contar desde que la referida cláusula agota sus efectos con la realización del último pago de dichos gastos, sin que se considere pertinente a estos efectos que ese consumidor conozca la valoración jurídica de esos hechos. La compatibilidad de las normas por las que se rige un plazo de prescripción con las citadas disposiciones debe apreciarse teniendo en cuenta el conjunto de esas normas. 2) La Directiva 93/13 debe interpretarse en el sentido de que se opone a una interpretación jurisprudencial del Derecho nacional según la cual, para determinar el inicio del cómputo del plazo de prescripción de la acción que puede ejercitar el consumidor para obtener la restitución de las cantidades pagadas indebidamente con arreglo a una cláusula contractual abusiva, puede considerarse que la existencia de una jurisprudencia nacional consolidada sobre la nulidad de cláusulas similares constituye una prueba de que se cumple el requisito relativo al conocimiento, por el consumidor de que se trate, del carácter abusivo de esa cláusula y de las consecuencias jurídicas que se derivan de ella”.
Así se ha acogido por nuestro Alto Tribunal en su STS 857/2024, de *** de junio (ROJ: STS 3076/2024 - ECLI:ES:TS:2024:3076), con el siguiente tenor literal: “No corresponde a esta sala hacer consideraciones de orden doctrinal sobre el contenido de esa jurisprudencia del TJUE, ni sobre sus implicaciones en el sistema general de Derecho privado de los diferentes Estados miembros de la Unión. Tampoco optar por soluciones no previstas en el ordenamiento jurídico español, por más que, de lege ferenda, pudieran resultar plausibles o convenientes. Igualmente, tampoco procede plantear una nueva petición de decisión prejudicial, como sugiere la parte demandada en su escrito de alegaciones tras el dictado de la sentencia por el TJUE. Consideramos que con la jurisprudencia del TJUE a que hemos hecho ya referencia la cuestión constituye ya un acto aclarado (STJ de *** de octubre de 1982, Cilfit, C283/81 , y STJUE de *** de octubre de 2021, Consorzio Italian Management e Catania Multiservizi, C-561/19 ). Por ello, únicamente procede dictar una sentencia que asuma lo resuelto por el TJUE (por todas, SSTJUE de *** de octubre de 2010, Elchinov, C-173/09 ; de *** de abril de 2016, DI, C-441/145; y de *** de julio de 2016, Ognyanov, C-614/14 ); y cumplir la función que, como tribunal de casación, nos corresponde en orden a la armonización de la interpretación del Derecho nacional y en aras de la seguridad jurídica ( SSTJUE de *** de agosto de 2018, asuntos acumulados C96/16 y C- 94/17, y *** de marzo de 2019, C-118/17). 4.- En consecuencia, salvo en aquellos casos en que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación (cláusula de gastos) era abusiva, el día inicial del plazo de prescripción de la acción de restitución de gastos hipotecarios indebidamente pagados por un consumidor será el de la firmeza de la sentencia que declara la nulidad de la cláusula que obligaba a tales pagos” (fundamento de derecho séptimo).
Finalmente, el Tribunal Supremo, en una reciente Sentencia (STS 218/2025 de *** de febrero, Rec. 1766/2021, Ponente: Sr. Vela Torres) se afirma por el Tribunal que “1.-La sentencia recurrida considera que la acción de restitución de los gastos hipotecarios indebidamente abonados por la parte prestataria, por virtud de la cláusula de gastos declarada nula, ha prescrito, iniciándose el plazo de prescripción en atención a la fecha del pago, oponiéndose así a la jurisprudencia de esta sala, que, examinando la doctrina del TJUE, sentencias de *** de abril de 2024 (C-561/21, que responde a la cuestión prejudicial planteada por la Sala), *** de enero de 2024 (C-810/21, C-811/21, C-812/21 y C-813/21) y *** de abril de 2024 (C-484/2), en la Sentencia de Pleno 857/2024, de *** de junio establece que, «salvo en aquellos casos en que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación (cláusula de gastos) era abusiva, el día inicial del plazo de prescripción de la acción de restitución de gastos hipotecarios indebidamente pagados por un consumidor será el de la firmeza de la sentencia que declara la nulidad de la cláusula que obligaba a tales pagos.» “
No es posible hacer distinción entre las consecuencias propias de la nulidad radical del contrato y las de restitución porque ambas se producen simultáneamente y derivan de la propia declaración de nulidad, de modo que hasta que esta no se produzca es inviable que el interesado pueda exigir restitución de importe alguno.
Pero es que, además, en la hipótesis de admitir la posibilidad de prescripción de la pretensión restitutoria en casos como el que nos ocupa, el dies a quo tampoco sería el que propugna la demandada, sino que habría de computarse desde la declaración de nulidad conforme ha establecido el TJUE en la Sentencia de *** de abril de 2.024, de cuya doctrina resulta que el dies a quo se fija en la fecha de la firmeza de la sentencia que declara la nulidad, por lo que, obviamente, ni al momento de la reclamación extrajudicial, ni al de la interposición de la demanda, el plazo de prescripción había siquiera comenzado a correr.
Sentado lo anterior, no se aprecia prescripción.
QUINTO.- Conforme a lo dispuesto en el art. 394 de la LEC, al ser estimada la demanda, se hace expresa condena en costas.
FALLO
Se estima íntegramente la demanda interpuesta ████████, representada por la Procuradora de los Tribunales Dª. ████████ contra SANTANDER CONSUMER FINANCE, S.A, representada por la Procuradora de los Tribunales Dª. ████████, en consecuencia, se declara la nulidad del contrato de tarjeta de crédito suscrito entre la actora y la entidad demandada, debiendo las partes devolverse los importes recíprocamente percibidos con intereses legales desde las fechas de las respectivas disposiciones y restituciones. Todo ello con expresa condena en costas.
Notifíquese a las partes la presente resolución.
Llévese el original al Libro de Sentencias y líbrese testimonio de la misma para que conste en autos.
Contra esta resolución cabe formular recurso de apelación, que se interpondrá en el plazo de veinte días contados desde el día siguiente a la notificación, conforme disponen los artículos 455 y siguientes de la Ley de Enjuiciamiento Civil. Doy Fe.
Así lo acuerda, manda y firma Dª. ████████, Jueza sustituta del Juzgado de 1ª Instancia nº 13 de este partido Judicial; Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Santander Consumer Finance o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09