Sentencia real · revolving
Sentencia ***/2026 contra Unicaja
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Sección Civil del Tribunal de Instancia de Santander, Plaza nº 10 |
| Ciudad | Santander (Cantabria) |
| Fecha | Septiembre de 2026 |
| Procedimiento | Juicio verbal ***/2026 |
| Entidad | Unicaja |
| Vía de nulidad | Usura y falta de transparencia |
El Tribunal de Instancia de Santander (Plaza 10) estima íntegramente la demanda contra Unicaja Banco: la entidad no aportó el contrato Visa Classic (Caja Cantabria, circa 2001). Aplica la SAP de Cantabria de octubre de 2025 sobre facilidad probatoria (art. 217.7 LEC) y declara que el contrato no supera ni el control de incorporación ni el de transparencia. Nulidad de la cláusula de interés remuneratorio y del contrato, con restitución del exceso sobre el capital en ejecución.
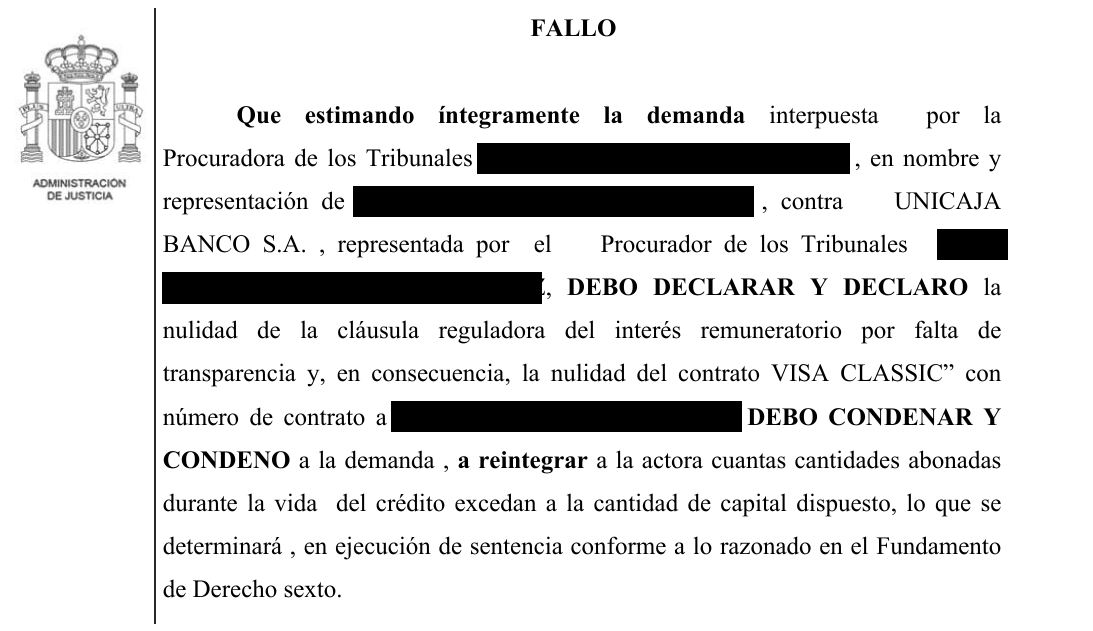
«DEBO DECLARAR Y DECLARO la nulidad de la cláusula reguladora del interés remuneratorio por falta de transparencia y, en consecuencia, la nulidad del contrato VISA CLASSIC. DEBO CONDENAR Y CONDENO a reintegrar las cantidades que excedan del capital dispuesto.»
Fallo de la sentencia ***/2026, Sección Civil del Tribunal de Instancia de Santander, Plaza nº 10
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección Civil del Tribunal de Instancia de Santander. Plaza nº 10
DEMANDANTE Dña. ████████
Procuradora Sra. ████████
Abogado Sr. ████████
DEMANDADO UNICAJA BANCO S.A.
Procurador Sr. ████████
Abogada Sra. ████████
SENTENCIA nº ***/2026
En Santander, a *** de septiembre de 2026.
Vistos por el Ilmo./a D./Dña. ████████, Magistrado-Juez del Sección Civil del Tribunal de Instancia de Santander. Plaza nº 10, los presentes autos deJuicio verbal (condiciones generales contratación - 250.1.14) nº ***/2026 seguidos ante este Juzgado, a instancia de ████████ representado por el Procurador D./Dña. ████████ y asistido por el
Letrado D./Dña. ████████ contra UNICAJA BANCO SA representado por el Procurador ████████ y defendido por el Letrado D./Dña. ████████ sobre nulidad de condiciones generales de la contratación
ANTECEDENTES DE HECHO
PRIMERO.- La Procuradora de los Tribunales ████████ , en nombre y representación de ████████ , interpuso el *** de marzo de 2026 demanda de juicio verbal contra UNICAJA BANCO S.A. , solicitando la estimación de la demanda en los términos expuesto en su suplico.
SEGUNDO.- Admitida a trámite la demanda, el Procurador de los Tribunales ████████ , en nombre y representación de UNICAJA BANCO S.A. se personó en el procedimiento y formuló escrito de contestación en los términos expuestos en su suplico.
TERCERO.-No estimándose necesaria la celebración de vista , quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte demandante interpone demanda alegando que en fecha mayo de 2001, suscribió con Caja Cantabria (hoy Unicaja banco) contrato de tarjeta “VISA CLASSIC” con número de contrato a **** mediante el cual, la misma pone a su disposición un límite de dinero concreto para que el mismo haga disposiciones por las cantidades que considere oportunas, habitualmente conocidos como contratos revolving. La demandada manifiesta en el PROCEDIMIENTO ORDINARIO ***/2025 delJuzgado nº 4 de Santander entablado contra la misma a efectos de que facilitara la documentación contractual que no tiene el mismo y que sabemos que el contrato data de fecha mayo de 2001, porque el primer extracto que facilita la demandada PROCEDIMIENTO
ORDINARIO ***/2025 del Juzgado nº 4 de Santander es de fecha *** de mayo de 2013, sin embargo puede verse que es el numero 145, por lo que existen pues 144 anteriores que coinciden con 12 años exactos, todo ello además aderezado de que se ve que según el recibo existía un saldo arrastrado de ████████ euros. Solicita que se declare la nulidad contractual por falta de incorporación y transparencia de la regulación del interés remuneratorio y subsidiariamente la nulidad de la comisión de posiciones deudoras con condena a la devolución de la cantidad abonada por tales conceptos. Y, todo ello, con intereses y costas. SEGUNDO.- La parte demandada , reconoce que se suscribió el contrato de crédito numero **** en 2013 y se opone a la demanda . Entiende que las cláusulas del contrato son transparentes y no contravienen las normativa de CGC, siendo válida la cláusula de posiciones deudoras . TERCERO.- Fijado lo anterior, y ante la falta de aportación del contrato por la entidad bancaria, ha de traerse a colación lo señalado en la SAP de Cantabria de de *** de octubre de 2025 , en que al igual que ocurre en el presente caso la parte actora ejercitaba acción de nulidad del contrato de tarjeta de crédito suscrito con la entidad demandada por falta de transparencia y abusividad y la demandada se opuso al estar obligado a aportar la documentación fundamento de su pretensión y no aportar el contrato suscrito con las condiciones pactadas, si bien reconoce que el contrato suscrito era un contrato de tarjeta de crédito revolving, con pago aplazado, pero considera que las condiciones son claras, superan el control de legalidad y de contenido; Al efecto señala la referida resolución: “ SEGUNDO.- Corresponde a la parte demandada asumir las consecuencias de su falta de justificación, en aplicación de los principios de disponibilidad y facilidad probatoria de acuerdo al art. 217.7 LEC. El principio de facilidad probatoria hace recaer las consecuencias de la falta de prueba sobre la parte que se encuentra en una posición prevalente o más favorable por la disponibilidad o proximidad a la fuente de obtención del medio probatorio, como es el contratante mediante condiciones generales de la contratación que actúa como predisponente.Es la parte hoy recurrente quien, antes los reiterados requerimientos, debió aportar el contrato en vigor suscrito por la parte actora. La falta de presentación del contrato sólo a dicha parte puede perjudicar. TERCERO.- En el siguiente motivo del recurso se alega la validez del contrato al superar el control de incorporación y de contenido. Difícilmente podemos analizar el contenido del contrato y resolver sobre si supera el control de contenido y de incorporación, al no haberse aportado el contrato ni conocer las cláusulas concretas que lo integraban. De los movimientos aportados por la parte actora podemos concluir que estamos ante un contrato de tarjeta de crédito con sistema de pago aplazado o revolvente. Desconocemos como se redactó la cláusula reguladora del interés remuneratorio y del pago aplazado o revolvente. No se aporta prueba alguna que acredite que con anterioridad a la firma del contrato se le diese a la parte actora la información necesaria sobre el funcionamiento del sistema revolvente en un contrato de tarjeta de crédito, con un límite de disposición y el pago de una cuota mensual que puede que no cubriese la disposición mensual. Dicha falta de información impide que la parte actora conociese en el momento de la firma del contrato las consecuencias económicas que el mismo iba a tener en su patrimonio. Por todo ello, ante la falta de contrato, debemos concluir que el contrato no supera el control de incorporación, no se ha acreditado ni el contrato ni las cláusulas que se presentaron a la firma de la parte demandada; tampoco supera el control de transparencia, desconocemos los términos en que se redactaron las cláusulas reguladoras del interés remuneratorio y del sistema de pago. No se acredita la información previa que se dio a la parte actora, principalmente del sistema de pago del crédito dispuesto, desconociendo la misma las consecuencias económicas del sistema de pago impuesto. Por todo ello el contrato debe calificarse como abusivo, con la consecuencia de su Nulidad, como se recoge en la sentencia impugnada.”
CUARTO.- A la vista de lo expuesto y dado que en el presente caso , no se ha aportado por la entidad bancaria el contrato , y de los movimientos bancarios obrantes en autos resulta que estamos ante un contrato de tarjeta de crédito con sistema de pago aplazado o revolvente, ciertamente no consta como se redactó la cláusula reguladora del interés remuneratorio y del pago aplazado o revolvente, ni se aporta prueba alguna que acredite que con anterioridad a la firma del contrato se le diese a la parte actora la información necesaria sobre el funcionamiento del sistema revolvente en un contrato de tarjeta de crédito, con un límite de disposición y el pago de una cuota mensual que puede que no cubriese la disposición mensual y por ello al igual que la resolución citada, se concluye , que el contrato no supera el control de incorporación, ni el control de transparencia.
Como dice la STS de *** de marzo de 2018, la información precontractual es la que permite realmente comparar ofertas y adoptar la decisión de contratar. El deber de transparencia comporta que el consumidor disponga, antes de la celebración del contrato, de información comprensible acerca de sus condiciones y de las consecuencias en la ejecución del mismo, y cuando versen sobre elementos esenciales esa información debe ser suficiente para permitir al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá el contrato (STS de *** de junio de 2020 y las que en ella se citan).
Cabe, por tanto, el control de abusividad de una cláusula relativa al precio y a la contraprestación si no es transparente (STS de *** de octubre de 2020). Y es que, en caso de que por un defecto de transparencia las cláusulas relativas al objeto principal del contrato no pudieran ser conocidas y valoradas antes de su celebración, faltaría la base para la exclusión del control de contenido, que es la existencia de consentimiento (STS de *** de marzo de 2017). En el plano normativo son múltiples las referencias a la necesidad de que el consumidor en general, y el cliente de productos financieros en particular, cuenten con información suficiente sobre los contratos que celebran, destacándose además la necesidad de que esa información les sea facilitada con carácter previo. Así, el artículo 8, apartado d), del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios establece como uno de sus derechos básicos la información correcta sobre los diferentes bienes y servicios, el artículo 20.1.b) dispone la necesidad de que la oferta comercial de bienes y servicios incluya información sobre sus características esenciales, y el artículo 60.1 obliga al empresario, antes de contratar, a poner a disposición del consumidor y usuario, de forma clara, comprensible y adaptada a las circunstancias, la información relevante, veraz y suficiente sobre las características esenciales del contrato, en particular sobre sus condiciones jurídicas y económicas.
Dentro del ámbito de los contratos de crédito al consumo que regula la Ley 16/2011, de *** de junio, y que comprende la concesión de un crédito, la apertura de crédito o cualquier medio equivalente de financiación, el artículo 10 establece la obligación de que el prestamista y, en su caso, el intermediario de crédito faciliten de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito; y abundando en ello el artículo 11 dispone la obligación de facilitar al consumidor explicaciones adecuadas de forma individualizada para que pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago.
A su vez, la Orden EHA/2899/2011 de transparencia y protección del cliente de servicios bancarios, en la versión anterior a su modificación por la Orden ETD/699/2020 de regulación del crédito revolvente, regula en su artículo 6 el deber de facilitar toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares, precisando que dicha información debe ser clara, oportuna y suficiente, objetiva y no engañosa, y que deberá entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado, mientras que en el artículo 9 establece el deber de las entidades de crédito de facilitar a todo cliente explicaciones adecuadas y suficientes para comprender los términos esenciales de todo servicio bancario ofertado y adoptar una decisión informada, teniendo en cuenta sus necesidades y su situación financiera, explicaciones que comprenderán una indicación sobre las consecuencias que la celebración de un contrato de servicios bancarios pueda tener para el cliente.
Sobre el tipo de contrato de que aquí se trata, la tarjeta revolving, la Memoria del Servicio de Reclamaciones del Banco de España de 2017 las define como una tipología especial de tarjeta de crédito cuya principal característica es el establecimiento de un límite de crédito, cuyo disponible coincide inicialmente con dicho límite pero que disminuye según se realizan cargos (compras, disposiciones de efectivo, transferencias, liquidaciones de intereses y gastos y otros) y se repone con abonos (pago de los recibos periódicos, devoluciones de compras, etc.). El hecho de que los intereses generados, las comisiones y otros gastos repercutibles al cliente se sumen y financien junto con el resto de las operaciones (pagos en comercios, en Internet, o reintegros de cajero) implica que, ante elevados tipos de interés de la cuota de la tarjeta, cuando se pagan cuotas mensuales bajas respecto al importe total de la deuda, la amortización del principal se realizará en un período de tiempo muy prolongado, lo que supone el pago total de una cifra elevada de intereses a medio y largo plazo que se calculan sobre el total de la deuda pendiente. A esas mismas peculiaridades del crédito revolving alude la referida STS Pleno de *** de marzo de 2020 señalando que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas, con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. QUINTO.- Dicho esto, en el presente caso, no consta que se facilitó con la debida antelación información al respeto del tipo de interés remuneratorio aplicable conforme a lo dispuesto en el art. 10 de la Ley 16/2011, de *** de junio, de contratos de crédito al consumo, mediante el documento denominado “información normalizada europea sobre el crédito al consumo” que figura en el Anexo II de la referida ley, puesto que se aporta la referida información suscrita el mismo día del contrato . Además, no consta que se adviertiese claramente en que en función de los pagos y disposiciones que realice, la devolución del crédito puede llegar a alcanzar una proporción mínima frente al resto de cargas financieras, ni que, en realidad y como es propio de esta modalidad contractual, los intereses generados, las comisiones y otros gastos repercutibles son financiados junto al resto de las operaciones, por lo que, cuanto menor es el importe de la cuota a pagar, mayor es el plazo que se precisa para saldar la deuda acumulada.
En consecuencia, no consta información precontractual facilitada con suficiente antelación , ni puede decirse que el contrato ofrezca, con la necesaria transparencia, una información adecuada para que quien lo suscribía pudiera representarse con sencillez la carga económica que asumía y, en particular, que lo que aceptaba era una modalidad de crédito de sencilla obtención, pero de difícil restitución, una vez que las sucesivas disposiciones comportaban, con el abono de las cuotas mínimas previstas y la sucesiva recomposición del crédito, el aumento del tiempo en que había de reintegrarse, y, con ello también, del importe final que había de satisfacerse. En fin, en lo que se acaba de decir radica el desequilibrio importante que, en contra de las exigencias de la buena fe, ocasionan en perjuicio del demandante las previsiones del contrato relativas al interés remuneratorio, agravadas además por la fijación de un tipo que, por más que no pueda reputarse usurario, es ciertamente elevado. Ese desequilibrio se ocasiona desde el instante en que el contratante suscribe una operación en la que indudablemente tiene que ser consciente de que debe abonar un interés por la concesión del crédito, pero no, a falta de aquella transparencia, de las graves consecuencias económicas que se generan por el sistema de amortización, susceptibles de provocar lo que se ha llamado crédito cautivo y que, en una negociación individualizada, y con un trato leal y equitativo, no cabe entender que fueran aceptadas por quien lo hizo. Por ello, se concluye que la cláusula relativa al interés remuneratorio no permite comprender con claridad cuál sería la carga económica que el titular asumió al disponer del mismo. Por tanto, no cumple el requisito de transparencia reforzada y no puede considerarse válidamente incorporada al contrato, debiendo reputarse nula. SEXTO.- En cuanto a los efectos, el contrato debería de subsistir, en principio, sin otra modificación que la resultante de la supresión de la cláusula abusiva, en la medida en que, en virtud de las normas de derecho interior, tal persistencia del contrario sería jurídicamente posible (STJUE **/**/2019 C-38/17 y **/**/2020 C-269/19). Sin embargo, es necesario declarar la nulidad del contrato de crédito pactado, en tanto que ni es posible la sustitución de las condiciones no transparentes y nulas por una disposición supletoria de derecho nacional como método para lograr la permanencia de su vigencia y validez y, por otro lado, el contrato no puede subsistir sin dichas cláusulas al tratarse de condiciones de carácter estructural que pretenden determinar la particular naturaleza – la modalidad revolvente- y características concretar del negocio –pago de una cuota fija de escaso importe para amortizar un crédito que se restituye y que inevitablemente se va alargando, con mínima amortización del capital, al capitalizarse los intereses y las comisiones- en un sector de la contratación crediticia en el que el cobro de un interés –en el caso, particularmente alto- junto con unas comisiones es la causa evidente del contrato para el acreedor.
En suma, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia la modificación de la naturaleza del objeto principal del contrato (STJUE **/**/2019). La jurisprudencia del TJUE nos recuerda que, si el juez nacional no pudiera sustituir una cláusula abusiva por una disposición supletoria de Derecho nacional y se viera obligado a anular el contrato en su totalidad, el consumidor podría quedar expuesto a consecuencia especialmente perjudiciales, de modo que el carácter disuasorio derivado de la anulación del contrato podría frustrarse. En el caso de un contrato de préstamo pendiente de devolución, en una cuantía que puede exceder de la capacidad económica del consumidor, y, por esa razón, penalizaría a este más que al prestamista, a quien, como consecuencia, no se disuadiría de insertar cláusulas de ese tipo en los contratos que ofrezca (sentencias de **/**/2014 C26/13 y **/**/2020 C-125/18). Sin embargo, en este caso, tales consecuencias no se producen, pues la consecuencia de hacer únicamente exigible el capital del que realmente se ha dispuesto sin aplicación de interés ordinario o de comisiones de clase alguna no permite considerar que le pudiera suponer una penalización excesiva, so pena, en otro caso, de no disuadir al predisponente de incorporar esta clase de cláusulas sin sujetarlas a las exigencias de inclusión y transparencia adecuadas.
Por todo ello, la pretensión a de declaración de nulidad por falta de transparencia de la cláusula reguladora del interés remuneratorio, debe ser estimada. Por último, cabe añadir que el hecho de que el particular recibiera durante los años en que el contrato produjo efectos los extractos de movimientos de la tarjeta sin oposición, que abonara los intereses o que pudiera modificar el funcionamiento del sistema de pago, no permite concluir que el contrato no adolezca de la falta de transparencia indicada ya que este control de cláusulas debe realizarse valorando las circunstancias concurrentes en el momento en que fueron introducidas en el contrato, pudiendo citarse, en este sentido, la Sentencia de la Audiencia Provincial de Pontevedra, Sección 1ª, de *** de junio de 2.023, que dice:
“27.- A efectos dialécticos, podría plantearse si la recepción de los extractos de movimientos comporta que el deudor tenía o pudo tener conocimiento del sistema de funcionamiento de la tarjeta, tipos de intereses, conceptos que se cargaban..., de forma que no pueda invocar su desconocimiento. Sin embargo, este razonamiento debe rechazarse porque la correcta incorporación de las condiciones generales ha de valorarse al tiempo de la celebración del contrato, como expresamente ordenan los arts. 7 LCGC y 80.1 del texto refundido de la LGDCU.”. Los efectos de la nulidad del contrato, declarada por la falta de transparencia de las cláusulas reguladoras del interés y sistema de pago, son, conforme establece la Sentencia de la Audiencia Provincial de Cantabria, Sección 2ª, de *** de octubre de 2.023, los previstos en el artículo 1.303 del Código Civil, esto es, para el consumidor, entregar o devolver la sumas recibidas o dispuestas, con el interés legal desde cada disposición -sin aplicación de otro interés remuneratorio o moratorio- y sin aplicación de comisión o gasto de clase alguna, con deducción de todas las cantidades abonadas por él en tales conceptos, y para el banco restituir todo lo percibido, por cualquier concepto, en exceso sobre las sumas dispuestas con los intereses legales desde cada cobro. La determinación de la cantidad debida podrá ser liquidada en ejecución de sentencia al amparo del procedimiento previsto en el artículo 718 de la Ley de Enjuiciamiento Civil.
SÉPTIMO.- Costas. De acuerdo con lo dispuesto en el art. 394 de la LEC, se condena en costas a la parte demandada. FALLO
FALLO
Que estimando íntegramente la demanda interpuesta por la Procuradora de los Tribunales ████████ , en nombre y representación de ████████ , contra UNICAJA BANCO S.A. , representada por el Procurador de los Tribunales ████████, DEBO DECLARAR Y DECLARO la nulidad de la cláusula reguladora del interés remuneratorio por falta de transparencia y, en consecuencia, la nulidad del contrato VISA CLASSIC” con número de contrato a **** DEBO CONDENAR Y CONDENO a la demanda , a reintegrar a la actora cuantas cantidades abonadas durante la vida del crédito excedan a la cantidad de capital dispuesto, lo que se determinará , en ejecución de sentencia conforme a lo razonado en el Fundamento de Derecho sexto.
Se condena en costas a la parte demandada. Contra esta resolución cabe interponer RECURSO DE APELACION ante la Audiencia Provincial de Cantabria , por escrito, en plazo de VEINTE
DIAS contados desde el siguiente a la notificación, conforme a lo dispuesto en el artículo 458 y ss. de la Ley de Enjuiciamiento Civil. En la interposición del recurso se deberá exponer las alegaciones en que base la impugnación además de citar la resolución apelada y los pronunciamientos que impugna.
La admisión de dicho recurso precisará que se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de dicho Tribunal en el BANCO DE SANTANDER con indicación de “recurso de apelación”, mediante imposición individualizada, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
El/La Magistrado-Juez
PUBLICACIÓN.- De conformidad con lo que se dispone en el artículo 212 de la LEC, firmada la sentencia por el Juez que la dictó, se acuerda por el
Sr./Sra. Letrado/a de la Admón. de Justicia su notificación a las partes del procedimiento y el archivo de la misma en la oficina judicial, dejando testimonio en los autos, de lo que yo el/la Letrado/a de la Admón. de Justicia doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de *** de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de *** de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Unicaja o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09