Sentencia real · gastos hipoteca · primera instancia
Sentencia 218/2024 de Palma: nulidad de cláusula de gastos de préstamo hipotecario de Bankinter
| Nº de sentencia | 218/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 14 de Palma |
| Ciudad | Palma |
| Fecha | 20 de mayo de 2024 |
| Procedimiento | Procedimiento ordinario 1117/2023 |
| Entidad | Bankinter |
| Vía de nulidad | Otra |
El Juzgado de Primera Instancia nº 14 de Palma estima sustancialmente la demanda y declara la nulidad de la cláusula de gastos del préstamo hipotecario de Bankinter, condenando a la devolución de las cantidades, tras el desistimiento de la acción sobre la comisión de apertura.
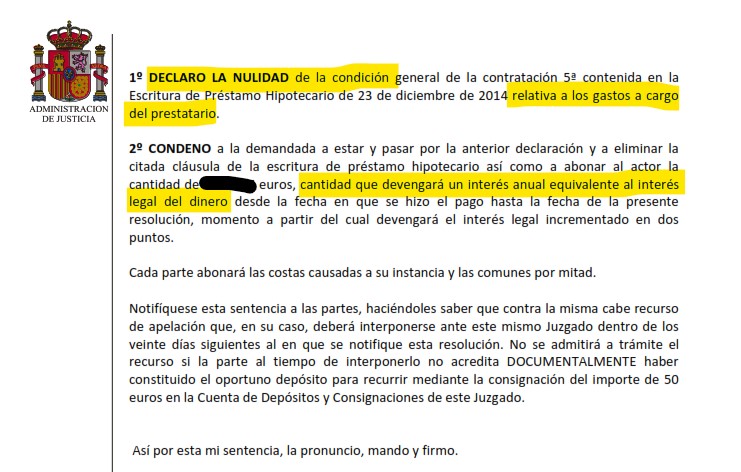
«ESTIMO SUSTANCIALMENTE LA DEMANDA... DECLARO LA NULIDAD de la condición general de la contratación 5ª contenida en la Escritura de Préstamo Hipotecario... relativa a los gastos a cargo del prestatario.»
Fallo de la sentencia 218/2024, Juzgado de Primera Instancia nº 14 de Palma
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 14 DE PALMA DE MALLORCA
Procedimiento: Procedimiento Ordinario ***/2023
N.I.G.: ***
SENTENCIA Nº ***/2024
En Palma, a *** de mayo de 2024.
Doña ████████████████, Magistrada-Juez del Juzgado de Primera Instancia número 14 de Palma, he visto los presentes autos de juicio ordinario seguidos con el número ***/2023 entre:
Demandante: Don ████████████████, representado por la procuradora de los tribunales doña ████████████████ y asistido por el letrado don ████████████████.
Demandada: La entidad BANKINTER SA, representada por la procuradora de los tribunales doña ████████████████ y asistida por la letrada doña ████████████████.
Objeto: Acción de nulidad de condiciones generales de contratación.
ANTECEDENTES DE HECHO
Primero.- La procuradora de los Tribunales doña ████████████████, en la representación indicada, mediante escrito que por turno de reparto correspondió a este Juzgado, presentó el *** de julio de 2023 demanda de juicio ordinario en la que en síntesis alegaba que:
1º Mi mandante es persona física, residente en Cala Anguila- Mallorca, que suscribió para su exclusivo uso, en un ámbito ajeno a cualquier actividad empresarial o profesional, contrato de préstamo hipotecario con la entidad BANKINTER el pasado *** de diciembre de 2014 ante el notario D. ████████████████, bajo su número de protocolo ████, sobre el inmueble citado.
2º Las cláusulas de gastos y comisión de aperturas son abusivas.
Tras alegar los fundamentos de derecho que estimó de aplicación terminaba solicitando que se dictara sentencia por la que se declare la nulidad de la cláusula relativa a la comisión de apertura y la cláusula de gastos de constitución del préstamo hipotecario, con devolución de las cantidades cobradas indebidamente.
Segundo.- Admitida a trámite la demanda por decreto de fecha *** de julio de 2023 se emplazó a la demandada para que en el plazo de veinte días contestara a la demanda.
En su representación compareció la procuradora doña ████████████████, quien presentó escrito de contestación a la demanda en la que en síntesis alegaba que:
1º Allanamiento a la declaración de nulidad de la cláusula de gastos.
2º Validez de la cláusula que establece una comisión de apertura.
3º Prescripción de la acción de restitución.
Tercero.- El día *** de abril de 2024 se celebró la Audiencia Previa, a la que comparecieron ambas partes, las cuales propusieron como medios de prueba la documental acompañada a la demanda, prueba que fue admitida y al amparo del artículo 429.8 de la LEC quedó visto para sentencia sin necesidad de celebración de juicio.
FUNDAMENTOS DE DERECHO
Primero.- Pretensiones de las partes.
La parte actora solicita la declaración de nulidad de la cláusula de gastos y de la cláusula que establece una comisión de apertura al amparo de la Ley de Condiciones Generales de Contratación y de la Ley de Consumidores y Usuarios, así como la restitución de las cantidades abonadas en exceso en aplicación de las citadas cláusulas.
La parte demandada se opone a la demanda y alega la prescripción de la acción de restitución y la validez de la comisión de apertura.
En la Audiencia Previa, la parte actora ha desistido de la acción de nulidad de la cláusula que estable una comisión de apertura, a lo que la parte demandada ha mostrado su conformidad.
Segundo.- Nulidad de la cláusula de gastos.
La parte demandada se allana a la pretensión de nulidad de la cláusula de gastos, si bien, se opone a la devolución de la cantidad reclamada en concepto de gastos alegando la prescripción de la acción de restitución.
Sobre la determinación del momento de inicio del cómputo de la acción de reintegro de las cantidades abonadas por el prestatario, en la jurisprudencia menor se han desarrollado una serie de criterios dispares y contrapuestos sobre la fijación del dies a quo. Algunos pronunciamientos judiciales establecen como fecha de inicio la del último pago o la de la celebración del contrato, se han dictado sentencias que fijan el inicio del plazo en la fecha declaración de la nulidad de la cláusula abusiva o resoluciones que establecen como fecha inicial aquella en que se dictaron las sentencias que fijaron la doctrina sobre la nulidad de los gastos hipotecarios.
Por su parte, el apartado 91 de la STJUE de 16 de julio de 2020, señala que “la aplicación de un plazo de prescripción de cinco años que comience a correr a partir de la celebración del contrato, en la medida en que tal aplicación implica que el consumidor sólo pueda solicitar la restitución de los pagos realizados en ejecución de una cláusula contractual declarada abusiva durante los cinco primeros años siguientes a la firma del contrato —con independencia de si este tenía o podía razonablemente tener conocimiento del carácter abusivo de esta cláusula—, puede hacer excesivamente difícil el ejercicio de los derechos que la Directiva 93/13 confiere a este consumidor y, por lo tanto, vulnerar el principio de efectividad, en relación con el principio de seguridad jurídica.”
A raíz de la disparidad de criterios en torno a esta cuestión, el Tribunal Supremo, en el auto de 22 de julio de 2021, y la Audiencia Provincial de Barcelona, en el auto de 9 de diciembre de 2021, plantearon cuestiones prejudiciales al Tribunal de Justicia de la Unión Europea sobre la fijación del día de inicio del cómputo de la acción de reintegro, en las que se barajaron distintas opciones: el cómputo empieza desde la declaración de nulidad de la cláusula, desde que se fijó la doctrina jurisprudencial sobre los efectos restitutorios, desde que el TJUE declaró que la acción de restitución podía estar sujeta a un plazo de prescripción o desde que la cláusula agota sus efectos con la liquidación del último pago.
La STJUE de 25 de enero de 2024, en los asuntos C-810/21 a C-813/21 resuelve la cuestión prejudicial planteada por la AP de Barcelona, con fundamento en el Derecho Civil de Cataluña, el cual establece un plazo de prescripción de diez años. Concluye que el día de inicio del cómputo del plazo de prescripción es compatible con el principio de efectividad si el consumidor pudo conocer los derechos que le reconoce la Directiva 93/13 antes de que dicho plazo empezará a correr o de que expirara y tuvo tiempo suficiente para interponer un recurso con el fin de invocar esos derechos.
Concretamente, la STJUE considera que “los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, en relación con el principio de efectividad, deben interpretarse en el sentido de que se oponen a la consideración de que la acción restitutoria relativa a tales gastos está sujeta a un plazo de prescripción de diez años a contar desde que la referida cláusula agota sus efectos con la realización del último pago de dichos gastos, sin que se considere pertinente a estos efectos que ese consumidor conozca la valoración jurídica de esos hechos. La compatibilidad de las normas por las que se rige un plazo de prescripción con las citadas disposiciones debe apreciarse teniendo en cuenta el conjunto de esas normas”.
Sigue diciendo que “la Directiva 93/13 debe interpretarse en el sentido de que se opone a una interpretación jurisprudencial del Derecho nacional según la cual, para determinar el inicio del cómputo del plazo de prescripción de la acción que puede ejercitar el consumidor para obtener la restitución de las cantidades pagadas indebidamente con arreglo a una cláusula contractual abusiva, puede considerarse que la existencia de una jurisprudencia nacional consolidada sobre la nulidad de cláusulas similares constituye una prueba de que se cumple el requisito relativo al conocimiento, por el consumidor de que se trate, del carácter abusivo de esa cláusula y de las consecuencias jurídicas que se derivan de ella”.
En conclusión, el TJUE se pronuncia sobre el inicio del plazo de prescripción de la acción restitutoria en sentido negativo, es decir, considera que no es acorde a la Directiva el inicio del plazo con la realización del último pago o desde la existencia de una jurisprudencia consolidada sobre el carácter abusivo de la cláusula sobre gastos hipotecarios porque el consumidor no ha podido tener conocimiento de los derechos que le corresponden y ejercitarlos.
Posteriormente el TJUE en sentencia de 25 de abril de 2024, en el asunto C-561/21 ha resuelto la cuestión prejudicial planteada por el Tribunal Supremo por auto de 22 de julio de 2021 señalando que “Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, así como el principio de seguridad jurídica, deben interpretarse en el sentido de que no se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula contractual cuyo carácter abusivo se ha declarado por resolución judicial firme dictada con posterioridad al pago de tales gastos comience a correr en la fecha en que esa resolución haya adquirido firmeza, sin perjuicio de la facultad del profesional de probar que ese consumidor tenía o podía razonablemente tener conocimiento del carácter abusivo de la cláusula en cuestión antes de dictarse dicha resolución” así como que “Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13 deben interpretarse en el sentido de que se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula de un contrato celebrado con un profesional cuyo carácter abusivo se ha declarado por resolución judicial firme dictada con posterioridad al pago de tales gastos comience a correr en la fecha, anterior, en la que el tribunal supremo nacional dictó, en otros asuntos, una serie de sentencias en las que declaró abusivas ciertas cláusulas tipo que se corresponden con la cláusula en cuestión de ese contrato. Y añade que “Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13 deben interpretarse en el sentido de que se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula de un contrato celebrado con un profesional cuyo carácter abusivo se ha declarado por resolución judicial firme comience a correr en la fecha de determinadas sentencias del Tribunal de Justicia que confirmaron que, en principio, los plazos de prescripción para las acciones de restitución son conformes con el Derecho de la Unión, siempre que respeten los principios de equivalencia y de efectividad.”
En consecuencia, no procede estimar la prescripción de la acción alegada por la parte demandada porque es contrario al Derecho de la Unión Europea (Directiva 93/13) el cómputo que empieza desde el último pago, por considerar que el consumidor en ese momento inicial no tenía conocimiento suficiente de los derechos conferidos en la Directiva y, en consecuencia, no podía hacerlos valer.
Por consiguiente, no se ha producido la prescripción de la acción restitutoria.
La parte actora reclama las siguientes cantidades:
- 50% Factura de Notaria: ████ euros.
- 100% Factura de Registro de la Propiedad: ████ euros.
- Factura de gestoría: ████ euros.
El Tribunal Supremo en sentencia de 1 de marzo de 2022 ha establecido que “1.- Esta sala, tanto en su propia jurisprudencia, como por asunción de la demanda del TJUE, ha establecido los criterios que deben regir la distribución de gastos e impuestos derivados de la celebración de los préstamos hipotecarios con anterioridad a la entrada en vigor de la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, una vez que la cláusula contractual que atribuía su pago en exclusiva al prestatario/consumidor es declarada abusiva. Tales criterios son aplicables al presente caso como se ha resuelto, entre otras, en nuestras sentencias nº 855/2021, de 10 de diciembre y nº 78/2022, de 1 de febrero, en supuestos de escrituras de compraventa con subrogación y novación en las que sí que había intervenido la entidad financiera.
2.- Sobre la abusividad de ese tipo de cláusulas, declaramos en las sentencias de Pleno 44/2019, 46/2019, 47/2019, 48/2019 y 49/2019:
"si no existiera la cláusula controvertida, el consumidor no tendría que pagar todos los gastos e impuestos de la operación, puesto que en virtud de las disposiciones de Derecho español aplicables (Arancel de los notarios, Arancel de los Registradores, Código Civil, etc.) no le corresponde al prestatario en todo caso el abono de la totalidad de tales gastos y tributos, por lo que la introducción de dicha estipulación implica un desequilibrio importante entre los derechos y las obligaciones de las partes en el contrato, que determina su abusividad.
Máxime teniendo en cuenta la naturaleza del servicio objeto del contrato, que es la financiación de la adquisición de un bien de primera necesidad como es la vivienda habitual".
3.- Como hemos declarado en la sentencia 457/2020, de 24 de julio, esta doctrina jurisprudencial de la Sala ha sido confirmada por la STJUE de 16 de julio de 2020, en los asuntos acumulados C-224/19 y C-259/19.
4.- Las consecuencias prácticas de la citada jurisprudencia, en relación con los gastos controvertidos en el presente recurso de casación, son las siguientes:
(i) Respecto de los gastos de notaría, conforme a la normativa notarial (art. 63 Reglamento Notarial, que remite a la norma sexta del Anexo II del RD 1426/1989, de 17 de noviembre) deben ser abonados por los interesados, que en el caso del préstamo hipotecario son ambas partes, por lo que deben abonarse por mitad. Criterio que vale tanto para la escritura de otorgamiento como para la de modificación del préstamo hipotecario.
En cuanto a la escritura de cancelación de la hipoteca, como el interesado en la liberación del gravamen es el prestatario, a él le corresponde este gasto.
Y por lo que respecta a las copias de las distintas escrituras notariales relacionadas con el préstamo hipotecario, deberá abonarlas quien las solicite, en tanto que la solicitud determina su interés.
(ii) En lo que se refiere a los gastos del Registro de la Propiedad, el Arancel de los Registradores de la Propiedad atribuye el gasto a quien a cuyo favor se inscriba o anote el derecho. Como la garantía hipotecaria se inscribe a favor del banco prestamista, será a éste al que corresponda el pago de los gastos que ocasione la inscripción del contrato de préstamo hipotecario. Mientras que como la inscripción de la escritura de cancelación libera el gravamen y, por tanto, se inscribe en favor del prestatario, a él le corresponde este gasto.
(iii) Respecto de los gastos de gestoría, con anterioridad a la Ley 5/2019 no había ninguna norma legal que atribuyera su pago a ninguna de las partes. En consecuencia, en aplicación de la jurisprudencia del TJUE, a partir de la sentencia 555/2020, de 26 de octubre, establecimos que su pago debe atribuirse íntegramente a la entidad prestamista.”
En aplicación de lo anterior procede la devolución de la cantidad de ████ euros.
Tercero.- Intereses.
El artículo 1100 del Código Civil establece que “incurren en mora los obligados a entregar alguna cosa desde que el acreedor les exija judicial o extrajudicialmente el cumplimiento de su obligación” y el artículo 1108 establece que “si la obligación consistiere en el pago de una cantidad de dinero y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, en el interés legal”. Este interés legal se determinará aplicando el tipo básico del Banco de España vigente el día en que se comience el devengo de aquél, salvo que la Ley de Presupuestos Generales del Estado establezca otro diferente según establece el artículo 1 de la Ley de 29 de Junio de 1984.
De lo expuesto resulta que la cantidad adeudada devengará el interés legal desde la fecha en que se hizo el pago, en aplicación del criterio establecido por el Tribunal Supremo en la sentencia de 19 de diciembre de 2018, a la que se remite la sentencia de 23 de enero de 2019, hasta la fecha de la sentencia, momento en el que se devengará un interés anual equivalente al interés legal del dinero incrementado en dos puntos, conforme a lo establecido en el artículo 576 de la LEC según el cual “desde que fuera dictada en primera instancia, toda sentencia o resolución que condene al pago de una cantidad líquida determinará a favor del acreedor, el devengo de un interés anual igual al del interés legal del dinero incrementado en dos puntos o el que corresponda por pacto de las partes o por disposición especial de la ley”.
Cuarto.- Costas.
En el presente caso, se ha estimado la acción de nulidad de la única cláusula que se ha examinado en cuanto que la parte actora ha desistido de la acción de nulidad de la comisión de apertura, por lo que la misma ha quedado imprejuzgada, pudiendo la parte actora promover nuevo juicio sobre dicha cuestión.
La parte demandada ha mostrado su conformidad al desistimiento si bien ha solicitado que se tuviera en cuenta a efectos de costas.
Este desistimiento, una vez contestada la demanda sosteniendo la validez de la comisión de apertura, conlleva la no imposición de costas a la parte demandada pese a haberse estimado la única acción que se ha examinado en cuanto al fondo.
En este sentido se ha pronunciado la Sección 5ª de la Audiencia Provincial de Baleares en sentencia de 29 de marzo de 2023 y 4 de marzo de 2021.
Vistos los preceptos legales citados y demás de general y pertinente aplicación.
FALLO
ESTIMO SUSTANCIALMENTE LA DEMANDA presentada por la procuradora de los tribunales doña ████████████████, en nombre y representación de don ████████████████, frente a la entidad BANKINTER SA y, en consecuencia:
1º DECLARO LA NULIDAD de la condición general de la contratación 5ª contenida en la Escritura de Préstamo Hipotecario de *** de diciembre de 2014 relativa a los gastos a cargo del prestatario.
2º CONDENO a la demandada a estar y pasar por la anterior declaración y a eliminar la citada cláusula de la escritura de préstamo hipotecario así como a abonar al actor la cantidad de ████ euros, cantidad que devengará un interés anual equivalente al interés legal del dinero desde la fecha en que se hizo el pago hasta la fecha de la presente resolución, momento a partir del cual devengará el interés legal incrementado en dos puntos.
Cada parte abonará las costas causadas a su instancia y las comunes por mitad.
Notifíquese esta sentencia a las partes, haciéndoles saber que contra la misma cabe recurso de apelación que, en su caso, deberá interponerse ante este mismo Juzgado dentro de los veinte días siguientes al en que se notifique esta resolución. No se admitirá a trámite el recurso si la parte al tiempo de interponerlo no acredita DOCUMENTALMENTE haber constituido el oportuno depósito para recurrir mediante la consignación del importe de 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado.
Así por esta mi sentencia, la pronuncio, mando y firmo.
PUBLICACIÓN.- Esta sentencia fue leída y publicada estando S.Sª. celebrando audiencia pública. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Bankinter o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp