Sentencia real · falta de transparencia · primera instancia
Sentencia 351/2025 de Alcobendas: nulidad por falta de transparencia de tarjeta de Bankinter
| Nº de sentencia | 351/2025 |
|---|---|
| Órgano | Juzgado de 1ª Instancia nº 02 de Alcobendas |
| Ciudad | Alcobendas |
| Fecha | 10 de junio de 2025 |
| Procedimiento | Procedimiento ordinario 1262/2023 |
| Entidad | Bankinter |
| Vía de nulidad | Otra |
El Juzgado de 1ª Instancia nº 02 de Alcobendas estima sustancialmente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
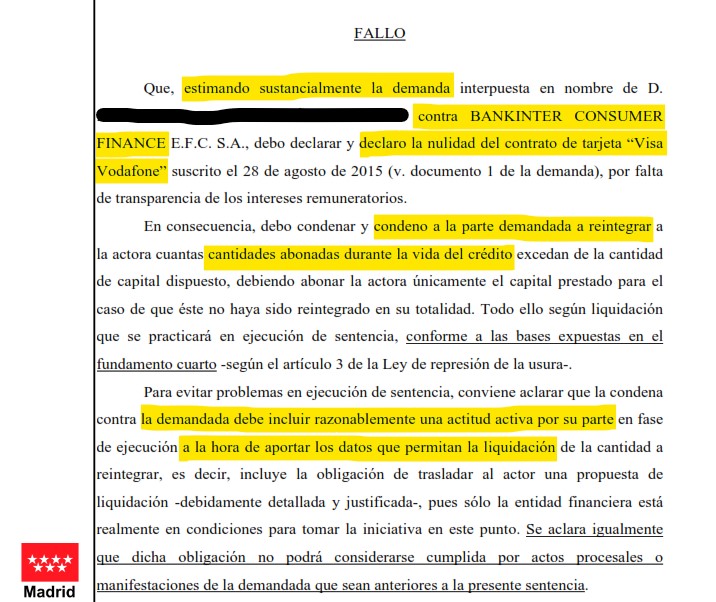
«Declaro la nulidad del contrato de tarjeta por falta de transparencia de los intereses remuneratorios, condenando a la parte demandada a reintegrar a la actora cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad de capital dispuesto.»
Fallo de la sentencia 351/2025, Juzgado de 1ª Instancia nº 02 de Alcobendas
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 02 DE ALCOBENDAS
Procedimiento: Procedimiento Ordinario ***/2023
N.I.G.: ***
SENTENCIA Nº ***/2025
En Alcobendas, a *** de junio de dos mil veinticinco.
D. ████████████████, juez de este Juzgado de Primera Instancia nº 2 de Alcobendas, ha visto los autos del JUICIO ORDINARIO Nº ***/2023 sobre nulidad de contrato de tarjeta por usurario y subsidiariamente nulidad de diversas cláusulas por falta de transparencia/abusividad, en el que han sido parte:
- Como demandante D. ████████████████, representado por el procurador D. ████████████████ y defendido por el letrado D. ████████████████.
- Como demandada BANKINTER CONSUMER FINANCE E.F.C. S.A., representada por la procuradora Dª ████████████████ y defendida por el letrado D. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- El *** de mayo de 2023 el procurador de D. ████████████████ presentó demanda de juicio ordinario contra BANKINTER CONSUMER FINANCE E.F.C. S.A., que terminaba suplicando al Juzgado que, previos los trámites legales, se dicte sentencia con los siguientes pronunciamientos:
«Con carácter principal, que se declare la nulidad radical y originaria por usurario del contrato celebrado en fecha *** de agosto de 2015 (doc 1) y la nulidad derivada de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito original, con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses tanto remuneratorios como de demora, comisiones, primas de seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia - subsidiariamente desde la reclamación hasta Sentencia - y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD Y FALTA DE TRANSPARENCIA de la cláusula de interés remuneratorio y por tanto del contrato dado que la nulidad del interés remuneratorio no permite que el contrato subsista. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaraciones. 3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. Con expresa imposición de costas.
CON CARÁCTER SUBSIDIARIO A LAS ANTERIORES Y PARA EL CASO DE NO ANULAR EL CONTRATO EN SU INTEGRIDAD POR FALTA DE TRANSPARENCIA DE LAS CLAUSULAS QUE REGULAN EL INTERÉS REMUNERATORIO: 1.- Se declare que las condiciones financieras generales del contrato de tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses, las comisiones y el seguro de protección de pagos son nulas de pleno derecho al no superar el control de transparencia por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración. 3.- Que se condene a la demandada como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y comisiones por falta de transparencia a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por mi mandante, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
CON CARÁCTER SUBSIDIARIO A LAS TRES PETICIONES ANTERIORES Y PARA EL CASO DE QUE TAMPOCO SE DECLARE LA NO INCORPORACIÓN AL CONTRATO DE LAS CONDICIONES FINANCIERAS QUE REGULAN EL COBRO DE LOS INTERESES REMUNERATORIOS Y COMISIONES POR IMPAGO POR FALTA DE TRANSPARENCIA: 1.- Se declare LA NULIDAD POR ABUSIVAS como condiciones generales de contratación de las cláusulas relativas a las comisiones por reclamación de cuota impagada y exceso sobre el límite del contrato celebrado en fecha *** de agosto de 2015 (doc 1), y en consecuencia, se tengan por no puestas. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.»
SEGUNDO.- Por decreto de *** de septiembre de 2023 se admitió a trámite la demanda, con el correspondiente emplazamiento para contestarla. Efectuado el mismo, la procuradora de BANKINTER CONSUMER FINANCE E.F.C. S.A. presentó escrito de contestación a la demanda el *** de octubre de 2023, que termina suplicando sentencia por la que se desestime la misma con imposición de costas a la parte actora.
TERCERO.- La audiencia previa se celebró el *** de junio de 2025 con el resultado que queda documentado en la grabación. Comparecieron ambas partes y se siguió la audiencia por sus trámites. Se desestimó la impugnación de la cuantía - sin prejuzgar lo que pueda acordarse en un eventual incidente de tasación de costas -. Fijados los hechos controvertidos se recibió el pleito a prueba resultando admitida únicamente prueba documental, por lo que tras oír las conclusiones de los letrados quedaron los autos vistos para sentencia sin necesidad de señalar juicio.
FUNDAMENTOS DE DERECHO
PRIMERO.- Ambas partes reconocen la suscripción del contrato de tarjeta de crédito “Visa Vodafone” aportado como documento 1 de la demanda – y 8 de la contestación -, el cual aparece firmado por el actor el *** de agosto de 2015. Respecto al mismo se ejercita en la demanda una acción de nulidad basada en la Ley de represión de la usura de 23 de julio de 1908 (“Ley Azcárate”), alegando que el interés del crédito es usurario. No se discute que la operación crediticia enjuiciada esté sujeta a lo dispuesto en dicha norma, cuyo art. 1.1º inciso primero establece: Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso (...). La parte demandada se ha opuesto al carácter usurario del crédito. Al respecto deben hacerse las siguientes consideraciones, partiendo de los criterios jurisprudenciales que resume la reciente STS 258/2023 de *** de febrero (que por economía procesal se dan por reproducidos):
- El interés remuneratorio establecido al suscribirse el contrato alcanza una TAE del ██,██% (sin perjuicio de que para compras con pago aplazado se limitara al ██,██% TAE).
- En cuanto al término de comparación (el “interés normal del dinero” al que se refiere la ley), en este caso y dada la naturaleza del producto enjuiciado habría que estar al interés publicado por el Banco de España para los productos similares al enjuiciado, que es una tarjeta de crédito con posibilidad de pago aplazado según operativa “revolving”. Conviene recordar que el dato que viene publicando el Banco de España no es la TAE sino el TEDR, por lo que según lo expuesto en los apartados 2 y 3 del fundamento cuarto de la STS 258/2023 de *** de febrero a la que se ha hecho referencia, para ajustar los términos de la comparación sería prudente añadir 30 centésimas al dato publicado por el Banco de España, en ausencia de pruebas sólidas que conduzcan a una conclusión distinta de la que se propone en dicha sentencia, en cuanto a la magnitud de la posible diferencia entre el TEDR - dato publicado por el Banco de España - y la TAE, que según la misma jurisprudencia es el dato del contrato enjuiciado al que hay que atender para realizar la comparación. En este caso el interés publicado correspondiente al momento de suscripción del contrato, agosto de 2015, es de un ██,██% TEDR (v. documento 6 de la demanda); y sumando 30 centésimas para adecuar el dato a la TAE según el criterio de la STS citada - tomando la cifra mayor del limitado arco que indica el Tribunal Supremo (entre 20 y 30 centésimas), por prudencia, pues se estima lo más adecuado para asegurar que si se concluye el carácter usurario de la operación sea sin dudas, puesto que las que existieran deberían perjudicar a la actora ex. art. 217.2 LEC, tratándose de un hecho constitutivo de su pretensión - se concluye que el término de comparación más adecuado en este caso se situaría en ██,██% + 0,30 = ██,██%.
- En esta situación y en el trance de resolver sobre el carácter usurario o no de la operación crediticia enjuiciada - con la “discrecionalidad” derivada de los términos de la Ley Azcárate, que hacen depender la nulidad de un concepto jurídico indeterminado como que el interés estipulado sea “notablemente superior” al término de comparación, el tipo medio de mercado para productos similares; y que late asimismo en el art. 319.3 LEC -, en este caso no existe base suficiente para declarar el carácter usurario de la operación, pues no se cumple el criterio que ha decidido fijar nuestro Tribunal Supremo para productos crediticios como el aquí enjuiciado, en un contexto de litigación en masa: <
SEGUNDO.- En cuanto a la acción subsidiaria de nulidad de las cláusulas de intereses remuneratorios por falta de transparencia, conviene recordar que la posibilidad de ejercitar la misma fue reconocida expresamente por el Tribunal Supremo en la STS de *** de marzo de 2020 (aunque dicha resolución se centrara en la acción basada en la Ley de represión de la usura); se dijo en dicha STS: <
<<(...) 1.- La doctrina emanada de las sentencias del Pleno de esta Sala 1ª números 241/2013, de 9 de mayo; 464/2014, de 8 de septiembre; 138/2015, de 24 de marzo; y 139/2015, de 25 de marzo; y de la Sentencia 222/2015, de 29 de abril; ha tratado el control de transparencia en materia de cláusulas limitativas de la variabilidad del interés remuneratorio pactado en contratos de préstamo con garantía hipotecaria ("cláusulas suelo"). Ya con anterioridad a tales resoluciones, varias sentencias habían declarado la procedencia de realizar un control de transparencia de las condiciones generales de los contratos concertados con consumidores, y en especial de aquellas que regulan los elementos esenciales del contrato, esto es, la definición del objeto principal del contrato y la adecuación entre precio y prestación. Esta línea jurisprudencial se inicia en sentencias como las núm. 834/2009, de 22 de diciembre; 375/2010, de 17 de junio; 401/2010, de 1 de julio; y 842/2011, de 25 de noviembre; y se perfila con mayor claridad en las núm. 406/2012, de 18 de junio; 827/2012, de 15 de enero de 2013; 820/2012, de 17 de enero de 2013; 822/2012, de 18 de enero de 2013; 221/2013, de 11 de abril; 638/2013, de 18 de noviembre; y 333/2014, de 30 de junio.
2.- El art. 4.2 de la Directiva 1993/13/CEE, de 5 abril, sobre cláusulas abusivas en contratos celebrados con consumidores, establece que «la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible».
La sentencia núm. 241/2013, de 9 de mayo, con referencia a la anterior sentencia núm. 406/2012, de 18 de junio, consideró que el control de contenido que puede llevarse a cabo en orden al posible carácter abusivo de la cláusula no se extiende al equilibrio de las "contraprestaciones", que identifica con el objeto principal del contrato, a que se refería la Ley General para la Defensa de los Consumidores y Usuarios en el artículo 10.1.c en su redacción originaria, de tal forma que no cabe un control del precio. En este sentido, la sentencia del Tribunal de Justicia de la Unión Europea (en lo sucesivo, STJUE) de 30 de abril de 2014, asunto C-26/13, declara, y la de 26 de febrero de 2015, asunto C-143/13, ratifica, que la exclusión del control de las cláusulas contractuales en lo referente a la relación calidad/precio de un bien o un servicio se explica porque no hay ningún baremo o criterio jurídico que pueda delimitar y orientar ese control. Pero, se añadía en la citada sentencia núm. 241/2013, con la misma referencia a la sentencia anterior, que una condición general defina el objeto principal de un contrato y que, como regla, no pueda examinarse la abusividad de su contenido, no supone que el sistema no las someta al doble control de transparencia.
Como recordamos en la sentencia núm. 138/2015, de 24 de marzo, ya dijimos en la previa 241/2013 que este doble control consistía en que, además del control de incorporación, que atiende a una mera transparencia documental o gramatical, «conforme a la Directiva 93/13/CEE y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio, el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del "error propio" o "error vicio", cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la "carga económica" que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo».
Por ello, seguía diciendo nuestra sentencia, «la transparencia documental de la cláusula, suficiente a efectos de incorporación a un contrato suscrito entre profesionales y empresarios, es insuficiente para impedir el examen de su contenido y, en concreto, para impedir que se analice si se trata de condiciones abusivas. Es preciso que la información suministrada permita al consumidor percibir que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago y tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato».
Por tanto, que las cláusulas en los contratos concertados con consumidores que definen el objeto principal del contrato y la adecuación entre precio y retribución, por una parte, y los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, se redacten de manera clara y comprensible no implica solamente que deban posibilitar el conocimiento real de su contenido mediante la utilización de caracteres tipográficos legibles y una redacción comprensible, objeto del control de inclusión o incorporación (arts. 5.5 y 7.b de la Ley española de Condiciones Generales de la Contratación - en adelante, LCGC). Supone, además, que no pueden utilizarse cláusulas que, pese a que gramaticalmente sean comprensibles y estén redactadas en caracteres legibles, impliquen subrepticiamente una alteración del objeto del contrato o del equilibrio económico sobre el precio y la prestación, que pueda pasar inadvertida al adherente medio.
El art. 4.2 de la Directiva 1993/13/CEE conecta esta transparencia con el juicio de abusividad («la apreciación del carácter abusivo de las cláusulas no se referirá a [...] siempre que dichas cláusulas se redacten de manera clara y comprensible»), porque la falta de transparencia trae consigo un desequilibrio sustancial en perjuicio del consumidor, consistente en la privación de la posibilidad de comparar entre las diferentes ofertas existentes en el mercado y de hacerse una representación fiel del impacto económico que le supondrá obtener la prestación objeto del contrato según contrate con una u otra entidad financiera, o una u otra modalidad de préstamo, de entre los varios ofertados.
Por tanto, estas condiciones generales pueden ser declaradas abusivas si el defecto de transparencia provoca subrepticiamente una alteración, no del equilibrio objetivo entre precio y prestación, que con carácter general no es controlable por el juez, sino del equilibrio subjetivo de precio y prestación, es decir, tal y como se lo pudo representar el consumidor en atención a las circunstancias concurrentes en la contratación.
3.- Las citadas sentencias de esta Sala han basado dicha exigencia de transparencia, que iba más allá de la transparencia "documental" verificable en el control de inclusión (arts. 5.5 y 7 LCGC), en los arts. 80.1 y 82.1 TRLGCU, interpretados conforme al art. 4.2 y 5 de la Directiva 93/13/CEE; y hemos citado a tales efectos lo declarado en la STJUE de 21 de marzo de 2013, asunto C-92/11, caso RWE Vertrieb AG, respecto de la exigencia de transparencia impuesta por tal directiva, conforme a la cual el contrato debe exponer «de manera transparente el motivo y el modo de variación de tal coste, de forma que el consumidor pueda prever, sobre la base de criterios claros y comprensibles, las eventuales modificaciones del coste».
4.- La STJUE de 30 de abril de 2014, dictada en el asunto C-26/13, en relación a las condiciones generales empleadas en un préstamo multidivisa, confirma la corrección de esta interpretación, al afirmar que «la exigencia de transparencia de las cláusulas contractuales establecida por la Directiva 93/13 no puede reducirse sólo al carácter comprensible de éstas en un plano formal y gramatical» (párrafo 71), que «esa exigencia de transparencia debe entenderse de manera extensiva» (párrafo 72), que «del anexo de la misma Directiva resulta que tiene un importancia esencial para el respeto de la exigencia de transparencia la cuestión de si el contrato de préstamo expone de manera transparente el motivo y las particularidades del mecanismo de conversión de la divisa extranjera, así como la relación entre ese mecanismo y el prescrito por otras cláusulas relativas a la entrega del préstamo, de forma que un consumidor pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas derivadas a su cargo» (párrafo 73), y concluir en el fallo que «el artículo 4, apartado 2, de la Directiva 93/13 debe interpretarse en el sentido de que, en relación con una cláusula contractual como la discutida en el asunto principal, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender como una obligación no sólo de que la cláusula considerada sea clara y comprensible gramaticalmente para el consumidor, sino también de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo de conversión de la divisa extranjera al que se refiere la cláusula referida, así como la relación entre ese mecanismo y el prescrito por otras cláusulas relativas a la entrega del préstamo, de forma que ese consumidor pueda evaluar, basándose en criterios precisos y comprensibles, las consecuencias económicas derivadas a su cargo».
Esta doctrina ha sido reiterada en la posterior STJUE de 26 de febrero de 2015, asunto C-143/13, cuyo párrafo 74 declara: «de los artículos 3 y 5 de la Directiva 93/13 y de los puntos 1, letras j) y l), y 2, letras b) y d), del anexo de la misma Directiva resulta, en particular, que para satisfacer la exigencia de transparencia reviste una importancia capital la cuestión de si el contrato de préstamo expone de manera transparente los motivos y las particularidades del mecanismo de modificación del tipo del interés, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan (véase, en este sentido, la sentencia Kásler y Káslerné Rábai, EU:C:2014:282, apartado 73)».
(...)>>.
También es muy ilustrativo en cuanto al control de transparencia en los contratos de crédito el resumen contenido en la reciente STS nº 154/2025 de *** de enero (dentro del FJ 3º):
<<(...) El proceso, tal como ha quedado configurado tras haber consentido la demandante el pronunciamiento que desestima la acción de nulidad por usura y haber consentido la demandada la declaración de nulidad de la comisión por impago de recibo, tiene por objeto determinar en qué casos puede declararse el carácter abusivo, en el sentido del art. 3 de la Directiva 93/13/CEE, de la cláusula que establece el interés remuneratorio de la modalidad de amortización revolving. Los términos en que está planteado el litigio, y los términos en que ha sido resuelto en primera y segunda instancia, muestran con claridad que para decidir sobre la abusividad alegada es necesaria la consideración conjunta de la cláusula que establece el tipo porcentual del interés remuneratorio (TAE ██,██%) y de las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, que es el sistema revolving, que en el contrato cuestionado se denomina «cuota fácil».
En la sentencia del pleno de esta sala 628/2015, de *** de noviembre, declaramos que la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas para elegir, entre ellas, la que le resulta más favorable. En la sentencia también del pleno de esta sala 149/2020, de 4 de marzo, tras reiterar lo anterior, añadimos que la expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
Por tanto, la cuestión que debe abordarse en este recurso y que constituye la cuestión central del litigio tal como ha quedado configurado tras la sentencia de primera instancia, es si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE ██,██%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Al tratarse de una cuestión regulada por el Derecho de la Unión Europea, deberemos atenernos a la jurisprudencia del Tribunal de Justicia de la Unión Europea (en lo sucesivo, TJUE) sobre las cláusulas abusivas en los contratos celebrados con consumidores y, en concreto, en los contratos sobre crédito al consumo, pues el art. 4.bis.1) de la Ley Orgánica del Poder Judicial establece: «Los Jueces y Tribunales aplicarán el Derecho de la Unión Europea de conformidad con la jurisprudencia del Tribunal de Justicia de la Unión Europea».
2.- La transparencia de las cláusulas no negociadas en los contratos celebrados con consumidores. El TJUE ha señalado que la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVA, C-224/19 y 259/19, apartado 67).
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información.
El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.>>
Por último, antes de verificar el doble control de transparencia de las cláusulas del contrato de crédito que regulan los intereses remuneratorios hay que destacar que el Tribunal Supremo ha sentado jurisprudencia recientemente sobre el control de transparencia material en el caso de contratos de crédito “revolving” como el que nos ocupa, en la STS nº 155/2025 de *** de enero – que reitera el criterio expuesto en la STS nº 154/2025 de la misma fecha:
<<(...) En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
También el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, se refiere a la información precontractual: «1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo.[...] »6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido».
Esta exigencia tiene su reflejo en la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable por razones temporales, establece: «Artículo 10. Información previa al contrato. »1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.[...] »Artículo 11. Asistencia al consumidor previa al contrato. »Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo».
Esta norma fue desarrollada por la Orden EHA/2899/2011, de *** de octubre, de transparencia y protección del cliente de servicios bancarios, en la redacción aplicable por razones temporales: «Artículo 6. Información precontractual. »Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta».
5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de *** de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/291/2004, de *** de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de *** de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de *** de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea (INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve».
Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
7. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización.
8. En consecuencia, procede casar la sentencia y, al asumir la instancia, de acuerdo con lo argumentado, confirmar el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio, declarado en la sentencia de primera instancia, y desestimar el recurso de apelación interpuesto por la entidad financiera demandada.>>
TERCERO.- Partiendo de la base expuesta en el fundamento anterior, procede examinar la incorporación y transparencia de las cláusulas contractuales y en concreto las que afectan al interés remuneratorio, tratándose evidentemente de condiciones predispuestas por la demandada.
En este caso, una vez valorada en conjunto la prueba practicada – exclusivamente documental - a la luz de las alegaciones de ambas partes, este juzgador entiende que no se puede concluir que las cláusulas impugnadas superen el doble control de transparencia, destacando al respecto:
- El contrato aparece firmado por el actor D. ████████████████, y en la primera página es cierto que constan algunos datos esenciales sobre la carga económica que podía suponer la utilización de la tarjeta de crédito, en particular el interés en caso de pago aplazado y la correspondiente TAE. No obstante, los datos pasan relativamente desapercibidos. Tampoco se desarrollan en la primera página las disposiciones relativas a las formas de pago y sistema de amortización, para lo que hay que acudir a las condiciones generales, que tienen un tamaño de letra reducido – aunque legible - y una redacción en la que no se destacan especialmente las previsiones que afectan a los elementos esenciales del contrato y en concreto a los intereses remuneratorios – determinantes para que el consumidor pueda comprender efectivamente la carga económica que le puede suponer la utilización de la tarjeta -.
- En esta situación y valorando la complejidad que posee el sistema de amortización “revolving” o revolvente (frente a otras operaciones de crédito, como un préstamo con capital fijo y cuotas constantes), entiende este juzgador que resulta determinante para poder superar el control de transparencia en sentido estricto que se suministre al consumidor la “información normalizada europea” prevista en la Ley 16/2011 de contratos de crédito al consumo (ya en vigor en el momento en que el actor D. ████████████████ contrató la tarjeta “Visa Vodafone” aquí enjuiciada), documento que al tener un formato estandarizado y más “amable” de cara a la comprensión por parte del cliente, resulta esencial de cara a garantizar la comercialización en condiciones de transparencia. Sin embargo, la información normalizada europea no aparece en la documentación contractual aportada en este proceso – ni con la demanda ni con la contestación, pues si bien con este último escrito se aportó un documento de este tipo con el nº 9, no aparece firmado y ni siquiera consta el nombre del cliente -, y tampoco se han practicado otras pruebas que permitan confirmar que se suministrara aunque no conste el documento suscrito por D. ████████████████, o que al comercializar la tarjeta se le proporcionara información por otros medios – como explicaciones personales - que pudiera suplir las carencias de la documentación contractual presentada y en particular la omisión de la información normalizada europea que introdujo la Directiva 2008/48/CE (transpuesta por la Ley 16/2011 de contratos de crédito al consumo, v. especialmente su art. 10.2) y se erige como instrumento esencial de cara a garantizar – y poder contrastar posteriormente en caso necesario, con suficiente objetividad - la transparencia de la contratación, especialmente en créditos con cierta complejidad como el revolvente.
- A mayor abundamiento, la falta de transparencia queda reforzada por los criterios sentados recientemente por el Tribunal Supremo en relación al control de transparencia de los créditos con sistema de amortización “revolving” o revolvente, por la especial complejidad que posee dicho sistema de amortización (frente a otras operaciones de crédito, como un capital fijo y cuotas constantes); aceptando el alto tribunal que puede haber falta de transparencia incluso si se hubiera suministrado al consumidor la “información normalizada europea” prevista en la Ley 16/2011 de contratos de crédito al consumo (que ya estaba en vigor en el momento en que el actor D. ████████████████ contrató la tarjeta “Visa Vodafone” aquí enjuiciada). En efecto, de las SSTS nº 154 y 155/2025 citadas en el fundamento anterior se desprende que la información normalizada europea no es suficiente para cumplir las elevadas exigencias que establece el Tribunal Supremo, que pueden equipararse materialmente en lo sustancial a las que el legislador plasmó en la Orden ETD/699/2020 de *** de julio, de regulación del crédito revolvente (por la que se modifica entre otras la Orden EHA/2899/2011 de *** de octubre, de transparencia y protección del cliente de servicios bancarios, introduciendo entre otras cosas normas relativas a los “créditos al consumo de duración indefinida” en el art. 33 bis y ss), de manera que – a diferencia de lo que sostenía este juzgador antes de conocer las citadas sentencias - dicha regulación puede servir de canon interpretativo para establecer las exigencias que garanticen la transparencia de la contratación de créditos “revolving”, aunque en cierto modo suponga aplicarlas – en lo sustancial - de manera “retroactiva” (téngase en cuenta que según consta en dichas SSTS, el Tribunal Supremo no sigue la misma lógica que aplicó en la sentencia nº 151/2024 de *** de febrero en cuanto al tamaño mínimo de letra para que una condición general supere el control de incorporación, según el art. 80.1.b TRLGDCU: <<(...) Pero cuando se firmó el contrato litigioso, en 1996, ni estaba en vigor el TRLCU ni existía en nuestro ordenamiento jurídico ninguna norma que vinculara la validez de un contrato con consumidores, a efectos de la incorporación de sus cláusulas, a un determinado tamaño de letra. Por ello, cuando nos hemos ocupado de esta cuestión antes de la vigencia de las normas que han impuesto un concreto tamaño de letra nos hemos referido a la posibilidad real de lectura y a que el tipo de letra no sea microscópico o diminuto (...)>>, sino que tras desarrollar – con un estándar bastante elevado y concreto - las exigencias que entiende necesarias para superar el control de transparencia material en los créditos “revolving”, indica que <
- Estas exigencias elevadas que derivan del criterio sentado por el Tribunal Supremo en sus SSTS nº 154 y 155/2025, no queda claro en absoluto que se cumplan en el supuesto de autos (no se indica de manera destacada que se trate de un crédito “revolving”, empleando dicho término u otros similares como crédito “revolvente”, sino que el producto se califica simplemente como una “Tarjeta Visa Vodafone”; la regulación de las formas de pago se desarrolla en las condiciones generales sin destacado especial, sin especificar claramente la posibilidad de anatocismo en caso de impago de alguna cuota – incluyendo los intereses, comisiones o indemnizaciones que formen parte de la misma -; no se informa de los riesgos específicos – que recoge el Tribunal Supremo - que puede tener la opción por una cuota baja en relación al capital dispuesto; no se destacan suficientemente las condiciones para que el cliente modifique la modalidad de pago establecida).
- A destacar también que no se han practicado otras pruebas que permitan confirmar que al comercializar la tarjeta se le proporcionara información al actor D. ████████████████ por otros medios – como explicaciones personales - que pudieran suplir las carencias de la documentación contractual presentada (que según lo expuesto y tal como concluyó el Tribunal Supremo en los casos resueltos en las SSTS nº 154 y 155/2025, aun incluyendo la ficha INE, no permite a un consumidor medio “tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar”).
Por todo ello se concluye que no queda justificado que el contrato se suscribiera en condiciones de transparencia, en particular respecto a los intereses remuneratorios aplicables y la correspondiente carga económica del crédito, por lo que procede estimar la pretensión de nulidad ejercitada con dicha base en la demanda, declarando la nulidad por falta de transparencia de los intereses remuneratorios incluidos en el contrato, con las consecuencias que examinaremos en el siguiente fundamento.
CUARTO.- Aunque la acción estimada sea la de nulidad basada en falta de transparencia de los intereses remuneratorios, se considera razonable aplicar las consecuencias reguladas en el art. 3 de la Ley de represión de la usura de 23 de julio de 1908 – “Ley Azcárate” -, a las que los tribunales vienen acudiendo generalmente como solución adecuada cuando se declara la nulidad de un contrato por un vicio de los intereses remuneratorios estipulados, incluso si es por causa distinta al carácter usurario.
Téngase en cuenta que aunque a veces al plantear la pretensión se apunte a una posible nulidad parcial, limitada a la cláusula de intereses remuneratorios, no cabría declarar la nulidad únicamente de las cláusulas correspondientes - subsistiendo el resto del contrato - al tratarse de un elemento esencial que no puede integrarse sin incurrir en arbitrariedad.
Conviene recordar que el art. 3 de la Ley Azcárate dispone: declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado. La nulidad se propaga a las actualizaciones posteriores que hubiera sufrido dicha operación de crédito (como la que se alega en la contestación, máxime cuando la documentación aportada ni siquiera permite establecer claramente una intervención directa de D. ████████████████ en la novación, y en particular el supuesto “nuevo contrato” aportado como documento 2 de la contestación, no aparece firmado por el cliente, o al menos subsisten dudas ya que no se aporta certificado relativo a la contratación electrónica en el que intervenga tercero, sino únicamente documentos emitidos por el área de “Seguridad Digital” de la propia entidad financiera, sin detallar siquiera quién se responsabiliza de su contenido, y en cualquier caso el contenido del documento no deja clara la finalidad novatoria – extintiva, que debe constar claramente según el art. 1204 CC - respecto a un previo contrato de tarjeta y en particular aquél al que se refieren las acciones de nulidad ejercitadas en la demanda), o a contratos vinculados al mismo con carácter accesorio como pudiera ser un contrato de seguro de protección de pagos; y entiende este juzgador que resulta incompatible con la prescripción de los efectos restitutorios (que en este caso no alegó la entidad financiera), pues es necesario hacer una reliquidación teniendo en cuenta toda la vida del crédito. Si se prescindiera de los movimientos a partir de una determinada fecha hacia el pasado, no se conseguiría el efecto pretendido por la norma, y en todo caso no se ha justificado que D. ████████████████ estuviera en condiciones de instar la restitución en un momento previo a aquél en el que instó la nulidad que ahora se estima. Incluso admitiendo una posible prescripción de la acción de restitución derivada de la nulidad de cláusulas abusivas – aunque la acción de nulidad sea imprescriptible -, la especial protección del consumidor y el principio de efectividad del Derecho europeo requerirían una prueba específica sobre la posibilidad real por parte del actor de instar la restitución en un determinado momento, para que se abriera en su contra el plazo de prescripción. Dicha prueba debería venir referida al caso concreto, y ser clara – en cuanto la prescripción es una institución que, como viene declarado reiteradamente la jurisprudencia, debe ser objeto de interpretación restrictiva, al no basarse en criterios de estricta justicia; y con más razón si ha de suponer una limitación a los efectos de la normativa tuitiva de los consumidores -. Entiende este juzgador que no concurre base suficiente para apreciarla en este caso – en el que ni siquiera se alegó formalmente -.
Dado que la demandada hizo énfasis en la desestimación de la acción de restitución de cantidades en cuanto a las disposiciones y pagos realizados con posterioridad a la novación o reducción unilateral de la TAE del contrato a un ██,██% en marzo de 2020, que había alegado en su contestación, conviene añadir a lo expuesto en el párrafo anterior que si bien la jurisprudencia ha reconocido la posibilidad de declarar usurario el contrato a partir de una modificación unilateral de la TAE si en ese momento no se supera el test de usura (v. p. ej. la STS nº 317/2023 de *** de febrero), ello no implica en absoluto que un contrato usurario de origen – que adolece por tanto de nulidad radical - pueda ser sanado por una modificación unilateral de la TAE que realice la entidad financiera, durante la vida del contrato. El criterio jurisprudencial a que se ha hecho referencia deriva de la necesidad de evitar <
Aunque la demandada en su contestación incluyó algunos datos a tener en cuenta en la liquidación de la cantidad a abonar en caso de una eventual nulidad del contrato, lo cierto es que la cuestión no se ha incluido formalmente en el objeto del proceso, no se ha producido la debida contradicción al respecto (téngase en cuenta que ni siquiera se hizo una referencia expresa al formular el suplico de la contestación, ni se fijó como hecho no controvertido en la audiencia previa); por lo que la liquidación deberá hacerse en ejecución de sentencia, teniendo en cuenta las bases establecidas en esta resolución, exhortándose a ambas partes a evitar en lo posible la controversia en dicha fase e incluso la necesidad de acudir a la ejecución forzosa, lo que quizá podría evitarse con una adecuada información sobre los detalles en cuestión por la parte que los tenga a su disposición y un contacto directo y leal entre los letrados de ambas partes tras el dictado de la sentencia, sin perjuicio de recurrir o no la misma.
Será necesario, para concretar la cantidad que deba abonar la entidad demandada a la parte actora, practicar una nueva liquidación de la relación contractual en ejecución de sentencia, en la que se excluya la aplicación de los intereses remuneratorios que se han considerado nulos, y cualquier otro concepto cargado al prestatario que sea distinto a la devolución del capital recibido.
Para evitar problemas en ejecución de sentencia, entiende este juzgador que conviene aclarar que la condena contra la demandada debe incluir razonablemente una actitud activa por su parte en fase de ejecución a la hora de aportar los datos que permitan la liquidación de la cantidad a reintegrar, es decir, incluye la obligación de trasladar al actor una propuesta de liquidación - debidamente detallada y justificada -, pues sólo la entidad financiera está realmente en condiciones para tomar la iniciativa en este punto. A fin de evitar controversias estériles, se aclara también que en lugar de promover la ejecución forzosa sin previa liquidación de la cantidad a reintegrar, deberá promoverse con carácter previo en su caso (si las partes no pudiera practicar la liquidación de común acuerdo) el correspondiente incidente de liquidación dentro de este procedimiento ordinario, y una vez efectuada la liquidación, es cuando estará justificado promover la ejecución forzosa dineraria por la cantidad resultante, si la misma no fuera abonada voluntariamente. Como se ha aceptado que la entidad financiera tiene mayor facilidad para efectuar la liquidación, si no tomara la iniciativa - de acuerdo con la obligación que se ha expresado - el actor podrá formular en su caso solicitud para que se requiera a la parte demandada en este sentido, aplicando por analogía lo previsto en el art. 718 LEC.
No se incluirá en el fallo condena alguna de intereses, teniendo en cuenta que la propia demanda no era especialmente clara en este sentido (se invoca el art. 1303 CC pero sin hacer referencia a la restitución recíproca de prestaciones que dicho precepto contempla) y en todo caso como se ha dicho hay que reconocer la necesidad de una liquidación previa con base en el art. 3 de la Ley de represión de la usura para establecer el saldo que - en su caso - deba abonar la demandada, siendo ello un presupuesto previo para que puedan devengarse intereses moratorios (“in illiquidis non fit mora”). Téngase en cuenta además que si se aplicara el régimen del art. 1303 CC – que en principio sería el que procedería en virtud de la nulidad, no el del art. 1108 y concordantes del CC - debería lógicamente alcanzar a las cantidades que hubiera percibido la parte actora, que en este caso podrían ser mayores a las que hubiera abonado después durante la ejecución del contrato, y con un “dies a quo” más antiguo, perjudicando a la propia actora, lo que no puede entenderse que sea conforme a lo solicitado por ella.
Se aclara igualmente que una vez practicada la liquidación, al saldo resultante sí le será de aplicación lo dispuesto en el art. 576 LEC.
QUINTO.- Las costas procesales se impondrán a la parte demandada en aplicación del criterio del vencimiento objetivo consagrado en el art. 394.1 LEC, y la doctrina de la estimación sustancial, así como el criterio específico sobre las costas de procesos en materia de cláusulas abusivas (siendo la falta de transparencia equivalente a la abusividad a estos efectos) ligado al principio de efectividad del Derecho europeo, según las SSTS de *** de septiembre de 2020 y *** de diciembre de 2020.
En atención a lo expuesto, vistos los preceptos legales citados y demás de pertinente aplicación,
FALLO
Que, estimando sustancialmente la demanda interpuesta en nombre de D. ████████████████ contra BANKINTER CONSUMER FINANCE E.F.C. S.A., debo declarar y declaro la nulidad del contrato de tarjeta “Visa Vodafone” suscrito el *** de agosto de 2015 (v. documento 1 de la demanda), por falta de transparencia de los intereses remuneratorios.
En consecuencia, debo condenar y condeno a la parte demandada a reintegrar a la actora cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad de capital dispuesto, debiendo abonar la actora únicamente el capital prestado para el caso de que éste no haya sido reintegrado en su totalidad. Todo ello según liquidación que se practicará en ejecución de sentencia, conforme a las bases expuestas en el fundamento cuarto - según el artículo 3 de la Ley de represión de la usura -.
Para evitar problemas en ejecución de sentencia, conviene aclarar que la condena contra la demandada debe incluir razonablemente una actitud activa por su parte en fase de ejecución a la hora de aportar los datos que permitan la liquidación de la cantidad a reintegrar, es decir, incluye la obligación de trasladar al actor una propuesta de liquidación - debidamente detallada y justificada -, pues sólo la entidad financiera está realmente en condiciones para tomar la iniciativa en este punto. Se aclara igualmente que dicha obligación no podrá considerarse cumplida por actos procesales o manifestaciones de la demandada que sean anteriores a la presente sentencia.
Se imponen las costas procesales a la parte demandada.
Notifíquese la sentencia a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación ante este Juzgado en el plazo de VEINTE DÍAS, para su resolución por la Audiencia Provincial de Madrid.
Se advierte que de conformidad con la D. ad. 15ª de la Ley orgánica del poder judicial – introducida por LO 1/2009, de 3 de noviembre -, salvo las excepciones contempladas en dicha norma la interposición del recurso indicado requiere constituir previamente un depósito por importe de 50 euros, ingresando dicha cantidad en la cuenta general de Depósitos y Consignaciones abierta en BANCO DE SANTANDER, con la clave correspondiente a este expediente: ████████████████. Si las cantidades van a ser ingresadas por transferencia bancaria, deberá hacerse a la cuenta con IBAN ████████████████, indicando en el campo beneficiario “Juzgado de 1ª Instancia nº 02 de Alcobendas”, y en el campo observaciones o concepto los siguientes dígitos: ████████████████. No se admitirá a trámite ningún recurso cuyo depósito no haya sido constituido.
Así lo acuerda, manda y firma D. ████████████████, juez de este Juzgado de Primera Instancia nº 2 de Alcobendas.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta Bankinter?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp