Sentencia real · falta de transparencia · primera instancia
Sentencia 125/2026 de Cangas de Morrazo: nulidad por falta de transparencia de tarjeta de Bankinter
| Nº de sentencia | 125/2026 |
|---|---|
| Órgano | Plaza Nº 2 de la Seccion Civil y de Instruccion del Tribunal de Instancia Cangas de Morrazo |
| Ciudad | Cangas de Morrazo |
| Fecha | 26 de mayo de 2026 |
| Procedimiento | Juicio verbal 112/2025 |
| Entidad | Bankinter |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Cangas de Morrazo estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
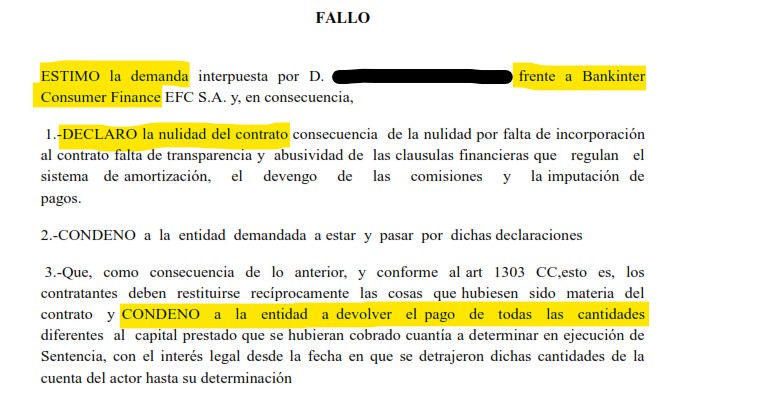
«Declaro la nulidad del contrato consecuencia de la nulidad por falta de incorporación al contrato falta de transparencia y abusividad de las clausulas financieras que regulan el sistema de amortización, el devengo de las comisiones y la imputación de pagos.»
Fallo de la sentencia 125/2026, Plaza Nº 2 de la Seccion Civil y de Instruccion del Tribunal de Instancia Cangas de Morrazo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 2 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA CANGAS DE MORRAZO
SENTENCIA: ***/2026
N.I.G.: ████████
JUICIO VERBAL ACCION CONSUM. Y USUARIOS ***/2025
SENTENCIA Nº ***/2026
Cangas, *** de mayo de 2026.
Vistos por mí, D.ª ████████████████, Jueza de la plaza núm. 2 de la Sección Civil y de Instrucción del Tribunal de Instancia de Cangas do Morrazo, los presentes autos de juicio verbal ***/2025, seguidos a instancia de D. ████████████████, representado por el procurador D. ████████████████ y con asistencia letrada de D. ████████████████, frente a Bankinter Consumer Finance EFC S.A., representado por el procurador D. ████████████████ y con asistencia letrada de D.ª ████████████████.
ANTECEDENTES DE HECHO
Primero.- En el decanato de los Juzgados de Cangas se recibió demanda de juicio verbal relativo a las condiciones generales de contratación, por la que reclama que se dicte sentencia por la que se estimen sus pretensiones, con imposición de costas a la demandada.
Segundo.- Admitida a trámite la demanda, se emplazó a la parte demandada con traslado de la demanda y de los documentos aportados con la misma para que la contestara en el plazo de 20 días.
Tercero.- Se presentó escrito de contestación a la demanda oponiéndose a la misma.
Cuarto.- No habiéndose solicitado por las partes la celebración de vista y no considerándose necesaria, quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
Primero.- Afirma la parte actora que suscribió en su condición de consumidora con la entidad demandada contrato de tarjeta de crédito de modalidad revolving. Considera que se incumplieron los requisitos de información previa, además de no superar el doble control de transparencia. Por ello solicita, en su condición de consumidor, lo siguiente:
Con carácter principal:
1.- Se declare LA NULIDAD DEL CONTRATO CONSECUENCIA DE LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD DE LAS CLÁUSULAS FINANCIERAS QUE REGULAN EL INTERÉS REMUNERATORIO, EL SISTEMA DE AMORTIZACION, EL DEVENGO DE LAS COMISIONES Y LA IMPUTACION DE PAGOS, dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad dado que ha cedido la deuda y no ostenta crédito alguno frente a mi mandante, a devolver el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Con expresa imposición de costas a la demandada.
Con carácter subsidiario:
1.- Se declare LA NULIDAD POR ABUSIVAS como condiciones generales de contratación de las cláusulas relativas a las comisiones por reclamación de cuota impagada y exceso sobre el límite del contrato y en consecuencia, se tengan por no puestas.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
Segundo.- La parte demandada contestó a la demanda oponiéndose a la misma tras reconocer y admitir que por la actora se suscribió el contrato de tarjeta de crédito. Impugna la cuantía, pone en duda la condición de consumidor del actor y sostiene la entidad que las cláusulas impugnadas superan el control de transparencia, no siendo un producto financiero de difícil comprensión o complejo. Por todo ello, interesa la íntegra desestimación de la demanda con imposición de costas a la parte actora.
Tercero.- Sobre la cuantía del procedimiento ha venido pronunciándose la denominada jurisprudencia menor en numerosas resoluciones, siguiendo la doctrina fijada por el Tribunal Supremo, que sostiene que esta materia tan solo tendrá incidencia en el procedimiento declarativo principal cuando conlleve la improcedencia del procedimiento a tramitar o cuando impida acceder al recurso de casación.
En este sentido, la SAP A Coruña (sección 4ª) 134/2018, de 11 de abril, mantiene que “No es susceptible de constituir motivo de apelación, ya que, como resulta de lo normado en el art. 255.1 LEC, el demandado sólo podrá impugnar la cuantía de la demanda cuando entienda que, de haberse determinado de forma correcta, el procedimiento a seguir sería otro, o resultaría procedente el recurso de casación, supuestos ajenos a la presente controversia, toda vez que, en cualquier caso, la cuestión litigiosa no supera el límite cuantitativo de los 600.000 euros, a los efectos de abrirse la vía de tal recurso extraordinario al amparo del art. 477.2.2º LEC y además las acciones individuales de nulidad de condiciones generales de contratación se tramitan, por razón de la materia, por las normas del proceso ordinario (art. 249.1.5º LEC)”.
Así ocurre en el supuesto de autos. La acción principal ejercitada por la parte actora ha de tramitarse, por razón de la materia, por los cauces del procedimiento verbal, por aplicación del artículo 249 y 250 LEC y, tras la reforma del recurso de casación, la cuantía por sí misma carece de relevancia a estos efectos.
Lo anterior, sin perjuicio del derecho de las partes de hacer valer sus pretensiones en un eventual incidente de tasación de costas (por todas, SAP La Rioja (Sección 1ª) 224/2020, de 8 de mayo).
Cuarto.- En cuanto a la condición de consumidor del actor, la sentencia de 20/05/2024 dictada por la Sala 1ª del Tribunal estableció recientemente en relación con esta cuestión lo siguiente:
“En relación con la carga de acreditar la cualidad de consumidor la jurisprudencia de esta sala, contenida entre otras en las sentencias 436/2021, de 22 de junio, y 26/2022, de 18 de enero, afirmamos que ni la Directiva 93/13/CEE, de 5 de abril, sobre contratos celebrados con consumidores, ni la Ley General para la Defensa de los Consumidores y Usuarios de 1984, ni el TRLCU de 2007, ni tampoco la jurisprudencia del TJUE o de la propia Sala Primera, establecen reglas específicas sobre la carga de la prueba de tal condición, porque dicha cualidad legal no se puede fijar de manera apriorística, sino que, por su carácter objetivo, habrá de atenderse de forma esencial a la finalidad profesional o particular de la operación objeto del contrato. (...) solo a los contratos celebrados fuera e independientemente de cualquier actividad o finalidad profesional, con el único objetivo de satisfacer las propias necesidades de consumo privado de un individuo, les es de aplicación el régimen específico establecido [...] para la protección del consumidor como parte considerada más débil, mientras que esta protección no se justifica en el caso de contratos cuyo objeto consiste en una actividad profesional (sentencia de 25 de enero de 2018, Schrems, C-498/16, EU:C:2018:37, apartado 30 y jurisprudencia citada)”.
(...) Esta protección particular tampoco se justifica en el caso de contratos cuyo objeto es una actividad profesional, aunque esta se prevea para un momento posterior, dado que el carácter futuro de una actividad no afecta en nada a su naturaleza profesional (sentencia de 3 de julio de 1997, Benincasa, C-269/95, apartado 17)”.
Se otorgó la tarjeta de crédito al actor actuando según consta en el contrato en su propio nombre. Pese a que pueda tener la condición de autónomo, se trata de una persona física y no consta que el préstamo se conceda para actividad empresarial o profesional.
La demandada se limita a poner en duda este punto sin aportar prueba alguna respecto su alegación. Del contenido del contrato tampoco se desprende que no se trate de un consumidor y este carácter se extrae de la modalidad de contratación, crédito revolving, y de las disposiciones realizadas por la actora durante la vida del contrato.
Por tanto, se considera que se debe partir de que el actor sí tiene la condición de consumidor, estimando que el actor ha cumplido con la carga de la prueba que le incumbe de modo suficiente, y, por tanto resulta de aplicación la normativa protectora de los intereses y derechos de consumidores y usuarios.
Quinto.- Se ejercita por la parte actora con carácter principal una acción individual de nulidad de condiciones generales de la contratación en relación con el interés remuneratorio, el clausulado regulador del sistema de amortización en su modalidad revolving e imputación de pagos del contrato de tarjeta, al considerar que no supera el doble control de transparencia.
Como señala la sentencia de la AP de Pontevedra, sección 1ª de 10 de marzo de 2020 “conviene precisar que, incluso en el caso de la cláusula de interés remuneratorio, estamos en presencia de condiciones generales de la contratación. Aunque en principio resulte lógico que una cláusula que afecta al objeto principal del contrato, como es el interés remuneratorio (el precio de la operación), se incluya como una condición particular, es posible que una cláusula que se refiere al objeto principal del contrato se haya incluido en el clausulado general y se configure como una condición general de la contratación, cuando concurren los requisitos de contractualidad, predisposición, imposición y generalidad (por ejemplo, los contratos de tarjeta de crédito o en el caso de la cláusula suelo). Puede verse en este sentido, la STS nº 669/2017, de 14 de diciembre (sobre el I.R.P.H.), que cita la STS nº 222/2015, de 29 de abril.
En nuestro caso concreto, la cláusula de intereses remuneratorios es una condición general de la contratación y se ha impuesto a la parte demandante sin posibilidad de negociación ya que la misma figura en contrato de adhesión prerredactado y sin posibilidad alguna de modificación.
No obstante, lo anterior no supone su nulidad, sino que deberá examinarse si la cláusula impugnada de las condiciones generales específicas de la tarjeta, en donde se explica la mecánica operativa de la misma, en relación al pago, supera los controles previstos en los artículos 5 y 7 de la Ley de Condiciones Generales de la Contratación, esto es el control de incorporación y el de transparencia entendido como comprensión de la mecánica operativa y coste económico que implica. Nos remitimos a las condiciones del contrato (documento nº 1 de la demanda).
En nuestro caso, en el contrato se recoge de forma clara y precisa, empleando letras en mayúscula el porcentaje aplicable en concepto de TAE aplicable postpagable. La cláusula de intereses ordinarios aplicables figura en la primera página del contrato, próxima a otros conceptos principales, entre ellos los datos de los contratantes. Se indica la TAE y la letra empleada y la tipografía no dificulta su lectura.
Sin embargo, no se predica lo mismo del sistema de amortización revolving. Como se señala la sentencia de la AP de Asturias, sección 4ª, de 14 de octubre de 2020, “es obligación de las entidades crediticias el facilitar al consumidor información suficiente, adecuada y comprensible de la mecánica operativa de estas tarjetas”. En esa línea se orienta la Orden ETD 699/2020 de 24 de julio, que sigue el criterio ya recogido en otras normas anteriores como el artículo 11 de la Ley 16/2011 de 24 de junio, de Crédito al Consumo. Normas en las que se exige un mayor detalle explicativo, a fin de que el cliente, consumidor, conozca el coste económico del contrato, en la forma aceptada de pago. Y así, en el artículo 33 ter d) de la Orden ETD 699/2020, prevé la obligación de realizar ejemplos representativos con dos o más alternativas de financiación determinadas en función de la cuota mínima que pueda establecer para el reembolso del crédito con arreglo al contrato. Información que debe facilitarse con carácter previo a la suscripción del contrato, pues sólo así el consumidor, puede conocer si le interesa o no y decidir libremente la modalidad de pago que le conviene establecer.
Información que, en el caso de autos no se le facilita de forma clara, asequible, ni con la debida antelación para que cuando suscribe el contrato conozca el alcance económico de lo que contrata.
Y es que como se recoge en la Exposición de Motivos de la Orden ETD 699/2020, se trata de evitar la prolongación excesiva del crédito y el aumento de la carga de la deuda más allá de las expectativas razonables del prestatario que contrata este producto.
El cliente que contrata con el profesional le resulta imposible comprender con dicha fórmula, el coste económico de la cuota, la suma que va a satisfacer en concepto de intereses y comisiones y lo que es especialmente relevante en la contratación con un consumidor, éste no llega a conocer que cuando abona una cuota está amortizando una suma irrelevante del capital del que ha dispuesto, frente al elevado coste de los restantes conceptos incluidos para el cálculo de la cuota, de manera que las disposiciones de capital realizadas se traducen en la obligación de pago de cuantías elevadas y que no guardan un mínimo criterio de proporcionalidad con la suma de la que realmente ha dispuesto.”
La reciente SAP de Pontevedra, Sección 1ª, de 27/11/2025, dispone lo siguiente: “26. Volviendo a lo anterior, lo relevante no es el tipo de interés remuneratorio que puede aparecer en el TIN o integrar la TAE, y que no se aprecia siquiera en el contrato firmado en este caso, sino la operativa de amortización. Es precisamente esta forma de funcionar el crédito a través de la tarjeta revolving, cómo se lleva a cabo la amortización de la deuda, la clave de este sistema y los efectos negativos que puede tener en la economía del consumidor los que no se explican. La conclusión no puede ser otra que considerar que no se ha cumplido con la obligación de acreditar que se ha informado de la carga jurídica y económica que conlleva esta tarjeta, por lo que no puede considerarse superado el control de transparencia que debe superar cuando se trata de condiciones generales en contratos con consumidores.
27. Ello no atañe tan solo a la comprensibilidad de las cláusulas en un plano formal o gramatical, sino que, en los contratos con consumidores, se exige suministrar al adherente un nivel de información suficiente que permita conocer 'el funcionamiento concreto del mecanismo al que se refiere la cláusula en cuestión, así como la relación existente entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven de él', (sentencias TJ de 20 de septiembre de 2017, C-186/16, o sentencia de 16 de julio de 2020, C-224/19 y C-259/19, en cita de la más reciente sentencia de 12 de enero de 2023, C-395/21). Esta información debe facilitarse antes de la celebración del contrato, de manera que la decisión de prestar el consentimiento sea plena con conocimiento de las consecuencias financieras del contrato en su conjunto.
28. En supuestos similares al ahora examinado, que del contenido del documento contractual no resultaba posible, sin una explicación detallada, que el cliente pudiera encontrar una descripción suficiente del principal elemento que caracteriza la modalidad de crédito elegida, que es la facultad de disponer hasta el límite de crédito concedido sin tener que abonar la totalidad de lo dispuesto en un plazo determinado, de modo que el prestatario se limitaría a reembolsar la cuota mensual fijada, disminuyendo paulatinamente, -a medida que se iban haciendo adquisiciones de bienes y servicios, o disposiciones de efectivo-, el límite de crédito establecido, y la posibilidad de su reposición con los abonos periódicos realizados por el cliente, o eventualmente a través de amortizaciones anticipadas. Tampoco se expresaba con la claridad suficiente la característica de que las cuantías de las cuotas destinadas a la amortización del capital volvían a formar parte del crédito disponible, renovándose éste de manera automática al vencimiento. Estas son las características esenciales de los créditos revolving, según expresa la Orden ETD 699/2020, de 24 de julio, de regulación del crédito revolvente, cuya operativa de forma llamativa se silenciaba o se ocultaba en el complejo clausulado contractual. Y, finalmente, en el condicionado particular, se contenían, como suele suceder en este tipo de contratación seriada, un conjunto de estipulaciones heterogéneas, sin que se discriminara entre las esenciales y las meramente accesorias, lo que ocultaba la información esencial sobre el coste y las consecuencias económico-jurídicas del contrato al consumidor adherente.
La cita de esta norma no implica aplicación retroactiva alguna cuando lo único que lleva a cabo es una explicación de este producto y contempla unas exigencias que ya se exigían con anterioridad, incluso por la misma jurisprudencia, cuando menos de forma análoga. Así tal norma es objeto de cita en las citadas SSTS núm. 154 y 155/2025, de 30 de enero.
29. Esta valoración ha venido a ser confirmada por las SSTS de Pleno, núms. 154 y 155/2025, de 30 de enero, que consideran que: (..) Con la información contenida en el contrato y en la ficha INE entregada a la demandante, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
30. Insisten estas sentencias en que la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato.
(...)
32. La falta de transparencia no determina el carácter abusivo de la cláusula, pero abre la puerta a dicho examen. Sin embargo, en supuestos como el presente, puede afirmarse tal carácter cuando no existe una información correcta especialmente sobre las reglas que establecen el sistema de amortización y liquidación periódica de la deuda, contrariando las reglas de la buena fe, y provocando un desequilibrio jurídico y económico en la posición contractual del consumidor que puede ver agravada, sin explicación e información previa que le permita tomar una decisión consciente, su situación económica de forma excesivamente gravosa.
33. En esta misma línea se han manifestado las SSTS de Pleno, núms. 154 y 155/2025, de 30 de enero, que consideran que: (..) la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
34. Es claro el Alto Tribunal cuando, en estas recientes sentencias referenciadas alude al contenido de la información a proporcionar en el siguiente sentido: Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
(..) En consecuencia, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas,
(..) y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras.
35. Esta reciente Jurisprudencia del Tribunal Supremo parte de la consideración de que el sistema de amortización es una cuestión compleja, y que las normas que disciplinan en el contrato tal sistema si tienen la consideración de condiciones generales de la contratación, pues de otro modo no les sería de aplicación el doble control de transparencia, frente a su cuestionamiento por la parte apelante. De igual modo, esta Jurisprudencia del Tribunal Supremo, en cuanto tal y en realidad única merecedora de tal consideración, tiene prevalencia sobre la ingente llamada jurisprudencia menor citada en el recurso.”
En nuestro caso, no se encuentra cláusula de amortización debidamente destacada a pesar de su transcendencia económica y con ello cualquier posibilidad de que el consumidor pueda conocer y comprender lo que en ella se contiene.
Con la información contenida en el contrato, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos.
En el caso concreto ha de apreciarse falta de transparencia, pues tampoco se ha probado que la entidad informara con carácter previo a la otra parte sobre el funcionamiento del sistema de amortización de tipo revolving, de la cuota mensual, duración del contrato, en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); tampoco facilitó la información con ejemplos adecuados para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras, y tampoco se deduce de la lectura y análisis del contrato, en especial, de la condición general 9 relativa al funcionamiento de la tarjeta y modalidades de pago.
Por todo ello, el cliente no ha tenido la oportunidad de conocer ni comprender la mecánica que se le van a aplicar a consecuencia de la contratación de la tarjeta, lo que determina que las estipulaciones esenciales del contrato, la forma de amortización, además de no resultar transparentes deben reputarse abusivas, puesto que vulneran la buena fe, implicando que un consumidor medio, de haber conocido el funcionamiento real del préstamo revolvente, no se habría obligado en tales términos.
La nulidad de estipulaciones que constituyen el objeto esencial del contrato impide que éste pueda subsistir y supone la nulidad de la totalidad del contrato de crédito, de modo que las partes se deberán restituir recíprocamente las cantidades recibidas en cumplimiento del contrato, con el pago de los intereses legales correspondientes.
La estimación de la pretensión principal ejercitada determina la improcedencia de conocer sobre las peticiones subsidiarias.
Sexto.- El artículo 394.1 de la Ley de Enjuiciamiento Civil determina que al estimarse la demanda formulada, las costas se impondrán a la parte demandada.
FALLO
ESTIMO la demanda interpuesta por D. ████████████████ frente a Bankinter Consumer Finance EFC S.A. y, en consecuencia:
1.- DECLARO la nulidad del contrato consecuencia de la nulidad por falta de incorporación al contrato falta de transparencia y abusividad de las clausulas financieras que regulan el sistema de amortización, el devengo de las comisiones y la imputación de pagos.
2.- CONDENO a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato y CONDENO a la entidad a devolver el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
Todo ello con imposición de costas a la parte demandada.
Notifíquese esta sentencia a las partes haciéndoseles saber que la misma no es firme y contra ella cabe interponer recurso de apelación a interponer ante este Juzgado en el plazo de 20 días a contar desde el siguiente al de la notificación y del que conocerá la Ilma. Audiencia Provincial de Pontevedra.
Así por esta mi sentencia, lo acuerdo, lo mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Damos el primer paso con tu tarjeta Bankinter?
Analizar tu caso e informarte es gratis, sin comprometerte a nada.
Consulta gratuita WhatsApp