Sentencia real · usura · primera instancia
Sentencia 126/2025 de Alcalá de Guadaíra: nulidad por usura de tarjeta de crédito de Bankinter
| Nº de sentencia | 126/2025 |
|---|---|
| Órgano | Sección Civil y de Instrucción del Tribunal de Instancia de Alcalá de Guadaíra. Plaza nº 4 |
| Ciudad | Alcalá de Guadaíra |
| Fecha | 12 de septiembre de 2025 |
| Procedimiento | Procedimiento Ordinario 992/2023 |
| Entidad | Bankinter |
| Vía de nulidad | Usura |
El Tribunal de Instancia de Alcalá de Guadaíra estima íntegramente la demanda y declara la nulidad por usura del contrato de tarjeta de crédito de Bankinter, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
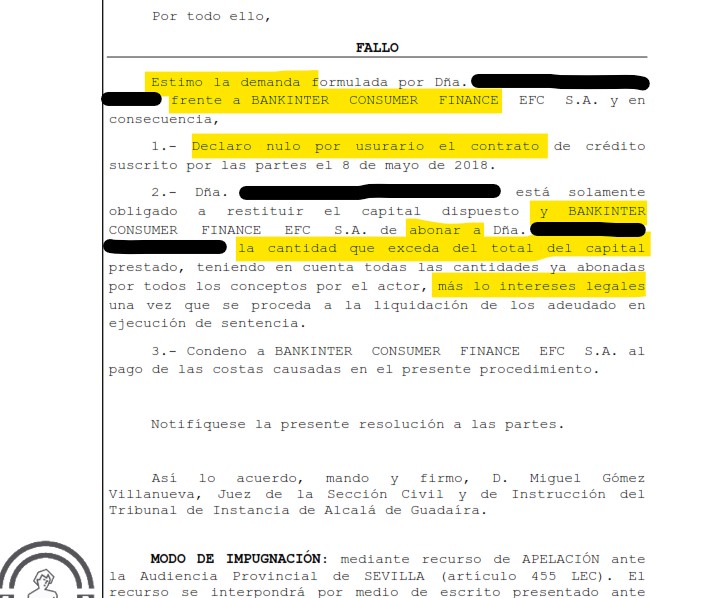
«Declaro nulo por usurario el contrato de crédito suscrito por las partes el 8 de mayo de 2018, estando la actora solamente obligada a restituir el capital dispuesto y la demandada a abonar la cantidad que exceda del total del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por todos los conceptos, más los intereses legales.»
Fallo de la sentencia 126/2025, Sección Civil y de Instrucción del Tribunal de Instancia de Alcalá de Guadaíra. Plaza nº 4
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección Civil y de Instrucción del Tribunal de Instancia de Alcalá de Guadaíra. Plaza nº 4
C/ Rafael de los Santos, esquina calle Gestoso, 41500, Alcalá De Guadaíra, Tlfno.: 955263122, Fax: 955407447, Correo electrónico: JMixto.4.Aguadaira.jus@juntadeandalucia.es
N.I.G: ████████.
Tipo y número de procedimiento: Procedimiento Ordinario ***/2023. Negociado: RJ
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
De: ████████████████ Abogado/a: ████████████████ Procurador/a: ████████████████ Contra: BANKINTER CONSUMER FINANCE EFC SA
Abogado/a: Procurador/a: ████████████████
SENTENCIA N.º ***/2025
En Alcalá De Guadaíra, a 12 de septiembre de 2025.
Vistos por mí, D. ████████████████, Juez de la Sección Civil y de Instrucción del Tribunal de Instancia de Alcalá de Guadaíra, los autos de juicio ordinario ***/2023, seguidos a instancia de Dña. ████████████████ frente a BANKINTER CONSUMER FINANCE EFC S.A., vengo a dictar la presente sentencia con base en los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- La representación procesal de Dña. ████████████████ presentó demanda de juicio ordinario frente a BANKINTER CONSUMER FINANCE EFC S.A. en ejercicio de la acción de nulidad de contrato por usura y subsidiariamente nulidad de condiciones generales de la contratación, solicitando se dictase una sentencia por la que se acogiesen sus pretensiones de nulidad así como los consiguientes pronunciamientos de condena.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la parte demandada para personarse y contestar. En el plazo legal concedido, la parte demandada contestó a la demanda en términos de solicitar que se dicte sentencia desestimatoria con expresa condena en costas de la parte actora.
TERCERO.- El 9 de septiembre de 2025 tuvo lugar la audiencia previa a la que comparecieron los letrados y procuradores de las partes. Comprobada la subsistencia del litigio, se procedieron a fijar los hechos controvertidos y a proponer prueba. La parte actora propuso la reproducción de la documental aportada junto al escrito de demanda. La parte demandada, por su parte, interesó la reproducción de la documental aportada junto al escrito de contestación, siendo toda la prueba propuesta admitida. Tras ello, siendo la única prueba admitida la documental, se dio por terminado el acto de la audiencia previa, quedando los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRELIMINAR.- Objeto del juicio y de la controversia
En el presente proceso la parte actora ejercita principalmente una acción de nulidad de contrato por usura y subsidiariamente nulidad de condiciones generales de la contratación por falta de transparencia e incorporación frente a la parte demandada, en virtud de la cual pretende las correspondientes declaraciones de nulidad y efectos restitutorios inherente a dicha declaración, tal y como se solicita en el escrito de demanda.
No se discute la condición de consumidor del actor, ni la existencia del contrato suscrito entre ambas partes en el que se fija una T.A.E del 26,82%.
La cuestión que resulta controvertida en el presente procedimiento es el posible carácter usurario del contrato con carácter principal y la transparencia y abusividad de las cláusulas relativas intereses remuneratorios y comisiones por posiciones deudoras con carácter subsidiario.
PRIMERO.- Carácter usurario de los intereses remuneratorios
En relación a la primera cuestión controvertida, el actor manifiesta que el interés remuneratorio fijado en el contrato es usurario al considerarlo notablemente superior al interés normal del dinero y desproporcionado a las circunstancias del caso. Frente a ello, la entidad demandada considera que el interés fijado en el contrato no es usurario considerándolo adecuado.
En materia de usura procede atender a la regulación establecida en la Ley de 23 de julio de 1908 de represión de la usura en cuyo art. 1 establece que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. Será igualmente nulo el contrato en que se suponga recibida mayor cantidad que la verdaderamente entregada, cualesquiera que sean su entidad y circunstancias. Será también nula la renuncia del fuero propio, dentro de la población, hecha por el deudor en esta clase de contratos”.
Para resolver la cuestión, es preciso acudir a la reciente STS 258/2023 de 15 de febrero que condensando los criterios jurisprudenciales en materia de usura en los contratos de créditos revolving reconoce que “para juzgar si el interés es notablemente superior al normal del dinero, en esa sentencia hacíamos dos consideraciones: i) por una parte, que"el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados"; ii) y, por otra, que la comparación no debía hacerse con el interés legal del dinero, sino con el interés normal o habitual, para cuyo conocimiento podía acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito en cumplimiento del artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo(BCE)(...) matizando que el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR(tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras. En realidad, en estos últimos años, aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer(si la TAE es notablemente superior al interés[TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea"notablemente". El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE”.
"El tipo medio del que, en calidad de"interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de"interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%".
Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos:
"(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como"notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes".
En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.” Aplicando la citada jurisprudencia al supuesto de autos, nos encontramos ante un contrato fechado en 2018 y en el que se fija una T.A.E del 26,82%, es por ello que procede analizar las citadas tablas del Banco de España que para el año 2018, en la que se fija como TEDR 19,98%. Como bien ha sido analizado por la jurisprudencia el TEDR para que pueda ser comparado con la TAE ha de realizarse un incremento de entre 0,20 y 0,30, lo que haría que nos encontráramos ante una TAE del 20,28%, en la horquilla máxima.
La TAE fijada en el contrato por tanto resulta usuraria conforme a la jurisprudencia aludida, ya que supera en más de seis puntos porcentuales el índice anterior, por lo que en el presente supuesto nos encontraríamos ante un interés remuneratorio usurario en los términos reconocidos en la ley de usura, procediendo por tanto acoger los pedimentos que sobre la nulidad del contrato por usura formula la parte actora en su escrito de demanda.
SEGUNDO.- Efectos de la declaración
Como consecuencia de la declaración de nulidad por usura del fundamento anterior, procede analizar los efectos jurídicos que conlleva para lo cual debe atenderse a lo dispuesto en el art. 3 de la citada ley de represión de la usura en el que se establece “declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”.
Por tanto, la parte actora está solamente obligada a restituir el capital dispuesto y la demandada de abonar a la actora la cantidad que exceda del total del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por todos los conceptos por el actora, mas lo intereses legales una vez que se proceda a la liquidación de los adeudado en ejecución de sentencia.
Habiéndose estimado la acción principal ejercitada en la demanda, no procede análisis de las pretensiones subsidiarias.
TERCERO.- Costas
En virtud del principio de vencimiento objetivo, establecido en el art. 394 LEC, dada la estimación de la demanda, procede la condena en costas a la parte demandada.
Por todo ello,
FALLO
Estimo la demanda formulada por Dña. ████████████████ frente a BANKINTER CONSUMER FINANCE EFC S.A. y en consecuencia, 1.- Declaro nulo por usurario el contrato de crédito suscrito por las partes el 8 de mayo de 2018.
2.- Dña. ████████████████ está solamente obligado a restituir el capital dispuesto y BANKINTER CONSUMER FINANCE EFC S.A. de abonar a Dña. ████████████████ la cantidad que exceda del total del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por todos los conceptos por el actor, más lo intereses legales una vez que se proceda a la liquidación de los adeudado en ejecución de sentencia.
3.- Condeno a BANKINTER CONSUMER FINANCE EFC S.A. al pago de las costas causadas en el presente procedimiento.
Notifíquese la presente resolución a las partes.
Así lo acuerdo, mando y firmo, D. ████████████████, Juez de la Sección Civil y de Instrucción del Tribunal de Instancia de Alcalá de Guadaíra.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de SEVILLA (artículo 455 LEC). El recurso se interpondrá por medio de escrito presentado ante este mismo órgano judicial que ha dictado la resolución que se recurre en el plazo de veinte días hábiles contados desde el día siguiente al de la notificación, debiendo exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos impugnados (artículo 458.2 LEC).
Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la cuenta de depósitos y consignaciones que este órgano judicial tiene abierta en el con el número, indicando en el campo concepto del resguardo de ingreso que se trata de un “Recurso” código 02-Apelación. La consignación deberá ser acreditada al interponer el recurso (DA 15.ª de la LOPJ).
Están exentos de constituir el depósito para recurrir los incluidos en el apartado 5 de la disposición citada y quienes tengan reconocido el derecho a la asistencia jurídica gratuita.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
PUBLICACIÓN.- En la misma fecha fue leída y publicada la anterior resolución por el/la Ilmo./Ilma. Juez que la dictó, celebrando Audiencia Pública. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta Bankinter? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp