Sentencia real · usura · primera instancia
Sentencia del Juzgado de 1ª Instancia nº 6 de Palma de Mallorca: nulidad por usura de tarjeta Air Europa
| Nº de sentencia | S/N |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 6 de Palma de Mallorca |
| Ciudad | Palma de Mallorca |
| Fecha | 13 de marzo de 2025 |
| Procedimiento | Juicio Ordinario 689/2023 |
| Entidad | Bankintercard |
| Vía de nulidad | Usura |
La sentencia obliga a Bankinter a devolver a nuestra clienta todo lo que le cobraron de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de 1ª Instancia nº 6 de Palma de Mallorca estima sustancialmente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, al considerar que la TAE pactada (26,82%) superaba en más de 6 puntos al tipo medio de referencia del Banco de España para este tipo de operaciones en la fecha de contratación.
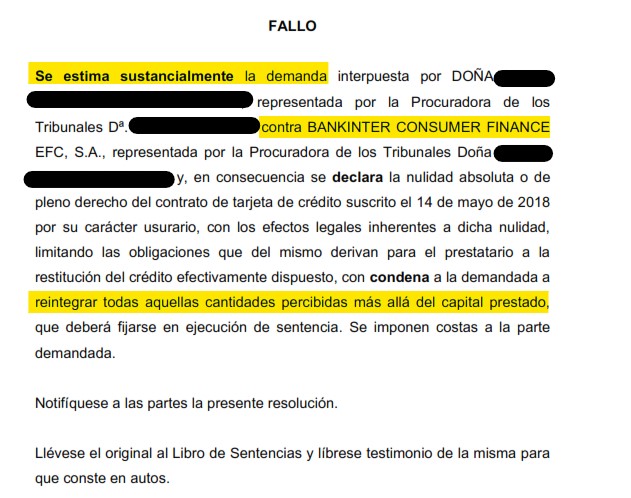
«Se declara la nulidad absoluta o de pleno derecho del contrato de tarjeta de crédito suscrito el 14 de mayo de 2018 por su carácter usurario, con condena a la demandada a reintegrar todas aquellas cantidades percibidas más allá del capital prestado, que deberá fijarse en ejecución de sentencia.»
Fallo de la sentencia S/N, Juzgado de Primera Instancia Nº 6 de Palma de Mallorca
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 6 DE PALMA DE MALLORCA
Juicio ordinario nº 689/2023
SENTENCIA
En Palma de Mallorca a 13 de marzo de 2025.
Vistos por Dª. ████████████████, Jueza sustituta del Juzgado de 1ª Instancia nº 6 de este partido Judicial, los presentes autos de Juicio ordinario 689/2023, seguidos a instancia de DOÑA ████████████████, representada por la Procuradora de los Tribunales Dª. ████████████████ y asistida del Letrado D. ████████████████, contra BANKINTER CONSUMER FINANCE EFC, S.A., representada por la Procuradora de los Tribunales Doña ████████████████ y asistida del Letrado D. ████████████████, sobre nulidad de contrato por aplicación de la Ley de Represión de la Usura y, subsidiariamente, control de transparencia/incorporación y abusividad de cláusulas.
ANTECEDENTES DE HECHOS
PRIMERO.- Por la Procuradora de los Tribunales Dª. ████████████████, en la representación arriba indicada y mediante escrito que por turno de reparto correspondió a este Juzgado, se presentó demanda de juicio ordinario, en la que aducía los fundamentos de hecho y derecho que estimaba de aplicación y terminaba solicitando que se dictara Sentencia por la que se decretara las medidas peticionadas en la forma obrante en el suplico de la referida demanda.
SEGUNDO.- Admitida a trámite la demanda se dio traslado en legal forma de la misma a la parte demandada, al efecto de su contestación en el plazo de 20 días, que realizó en tiempo y forma, convocándose a las partes a la audiencia regulada en los arts. 414 y ss LEC.
TERCERO.- Tras la realización de la audiencia previa el 11 de febrero de 2025, se admitió la prueba que se consideró pertinente y quedaron los autos pendientes de dictar sentencia de acuerdo con el art. 429.8 LEC.
CUARTO.- Que en la sustanciación del presente proceso, se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora fundamenta su petición, en síntesis, en los siguientes puntos expositivos: a). El 14 de mayo de 2018 la actora suscribió con la demandada una tarjeta de crédito; b). se solicita, con carácter principal, la nulidad del contrato de tarjeta de crédito por aplicación de la Ley de Represión de la Usura; subsidiariamente, control de transparencia/incorporación y abusividad de cláusulas.
La parte demandada contestó a la demanda alegando, en síntesis, lo siguiente: a). no es usurario el contrato y se ha rebajado la TAE en marzo de 2020; b). se supera el doble control de transparencia y no incorporación; c). no hay abusividad en el clausulado.
No es un hecho controvertido que la parte actora es una consumidora, por lo que dividiremos la cuestión en los siguientes fundamentos: 1. Introducción al caso; 2. Concepto y estudio de la tarjeta de crédito “revolving”; 3. Estudio de la proporcionalidad del interés remuneratorio(imposibilidad de realizar el control de abusividad del interés remuneratorio); 4. Determinación del elemento de comparación relevante; 5. Consecuencia de la declaración de contrato usurario; 6. Peticiones subsidiarias: control de incorporación y transparencia y abusividad de las cláusulas. Empezaremos con la primera de ellas.
SEGUNDO.- Introducción al caso. La Ley de 23 de julio de 1908 sanciona con la nulidad tres clases de préstamos usurarios: los préstamos en que se estipule un interés notablemente superior al normal del dinero, y manifiestamente desproporcionado con las circunstancias del caso; los préstamos que contengan condiciones tales que resulten leoninos, habiendo motivos para estimar que han sido aceptados por el prestatario a causa de su situación angustiosa, de su inexperiencia, o de lo limitado de sus facultades mentales; y los préstamos en que se suponga recibida mayor cantidad de la verdaderamente entregada, cualquiera que sea su entidad y circunstancias.
En el art. 9 se establece que “lo dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”. Con este sentido amplio, la Ley de Represión de la Usura sería aplicable a un préstamo, a un crédito o a las denominadas tarjetas revolving.
El origen de la deuda que aquí se reclama-y esto no es negado por la demandada- deriva de la utilización de una tarjeta de crédito de la que cabe afirmar, según la documentación aportada con la demanda, que otorgaba al cliente un tipo crédito de los denominados "revolving", a través de una tarjeta en que la entidad financiera lo concede al cliente, en este caso el tipo de interés remuneratorio pactado en el contrato es la del TAE 26,82% y afirma la demandada que hay que tener en cuenta que la TAE se ha rebajado a partir de marzo de 2020 en un 19,99%.
TERCERO.- Concepto y estudio de la tarjeta de crédito “revolving”. En el Portal del Cliente Bancario del Banco de España se explica allí que estas tarjetas “son tarjetas de crédito en la que se ha elegido la modalidad de pago flexible. Te permiten devolver el crédito de forma aplazada mediante el pago de cuotas periódicas que varían en función de las cantidades dispuestas. Dentro de unos límites prefijados por tu banco, podrás fijar el importe de la cuota, pero sé consciente de que con cada cuota pagada el crédito disponible de la tarjeta se reconstituye, es decir, puedes volver a disponer del importe del capital que amortizas en cada cuota”.
CUARTO.- Estudio de la proporcionalidad del interés remuneratorio (imposibilidad de realizar el control de abusividad del interés remuneratorio). La posibilidad de controlar la abusividad de los intereses remuneratorios fue cegada en la sentencia del Tribunal Supremo nº 406/2012, de 18 de junio, que entendió que el control de contenido que puede llevarse a cabo en orden al posible carácter abusivo de la cláusula, no se extiende al del equilibrio de las contraprestaciones-que identifica con el objeto principal del contrato-, de tal forma que no cabe un control de precio. El interés remuneratorio configura, pues, el precio del contrato, por lo que está excluido del examen de abusividad, como reitera la doctrina jurisprudencial(al contrario de lo que sucede respecto del interés de demora). Ahora bien, sí puede realizarse a instancia de parte un control sobre la usura de dicho interés.
La Sentencia de Pleno del Tribunal Supremo núm. 628/2015, de 25 noviembre determinaba que, en cuanto al primer requisito legal(interés notablemente superior al normal del dinero), la comparación ha de hacerse entre la tasa anual equivalente(TAE, que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo) del préstamo en cuestión, y el interés “normal del dinero”, que no es el “legal”, sino con el “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia”, que se puede determinar de acuerdo con las estadísticas que publica el Banco de España.
En nuestro procedimiento, aplicando este criterio y atendiendo a las estadísticas del Banco de España para los Intereses de las tarjetas de crédito, se establece que el TEDR en el momento de la contratación litigiosa, para esta tipología de instrumento(mayo 2018), ascendía a 19,98%(ha de añadirse 30 centésimas para una adecuada ponderación con el TAE, que incluye comisiones; en suma, se partiría de la cantidad de 20,28%. Por consiguiente, el 26,82% de TAE pactado contractualmente según la actora es notablemente superiores al normal del dinero para esta concreta tipología de producto(el incremento de más de seis puntos).
Como se adelantó, la parte demandada manifestó que la TAE aplicada ha sido reducida en 2020. La STS 786/23 de 28 de febrero se pronunció sobre la usura en los distintos TAEs aplicados durante la vida del contrato, estableciendo que este carácter usurario no afecta al contrato desde el momento inicial del contrato, sino exclusivamente desde el momento en que la acreedora fijó unilateralmente una TAE a un tipo de interés notablemente superior al normal del dinero en ese momento. Esta jurisprudencia no se aplica a la presente litis, pues aquí se parte de una TAE fijada contractualmente que es “per se” usuraria, lo cual no puede convalidarse ni integrarse por la actitud de la propia entidad demandada(la nulidad no se convalida).
Por todo ello, se estima la nulidad del contrato por usura, no entrando a conocer el resto de peticiones subsidiarias, dada la estimación de esa acción principal.
QUINTO.- Consecuencia de la declaración de contrato usurario. Se está solicitando la aplicación del art. 3 LRU, de forma implícita conlleva a la restitución recíproca de las prestaciones. La usura implica nulidad de pleno derecho-"radical, absoluta y originaria"-, siendo el efecto de tal nulidad el determinado por el art. 3 Ley Usura, precepto conforme al cual en el "debe" del emisor de la tarjeta estará lo recibido del prestatario por intereses, comisiones, pago de primas de seguros o cualquier otro posible gasto imputable a la devolución del capital financiado, mientras que en el "debe" del prestatario estará el capital recibido, quedando obligado a una efectiva restitución el emisor de la diferencia si la suma de aquellos conceptos imputables al capital supera el adeudado por el prestatario.
SEXTO.- Cuantía. La cuantía como indeterminada es correcta. La impugnación de la cuantía por parte de la demandada solo procedería cuando entienda que, de haberse determinado de forma correcta, el procedimiento a seguir sería otro, o resultaría procedente el recurso de casación(art. 255 LEC). Además, a la vista de que las consecuencias de la nulidad del contrato deberá ser fijada en ejecución de sentencia, no es posible determinar la cuantía con los datos obrantes en autos en esta fase declarativa.
SÉPTIMO.- Conforme a lo dispuesto en el art. 394 de la LEC, al ser estimada sustancialmente la demanda, se hace expresa condena en costas.
FALLO
Se estima sustancialmente la demanda interpuesta por DOÑA ████████████████, representada por la Procuradora de los Tribunales Dª. ████████████████ contra BANKINTER CONSUMER FINANCE EFC, S.A., representada por la Procuradora de los Tribunales Doña ████████████████ y, en consecuencia se declara la nulidad absoluta o de pleno derecho del contrato de tarjeta de crédito suscrito el 14 de mayo de 2018 por su carácter usurario, con los efectos legales inherentes a dicha nulidad, limitando las obligaciones que del mismo derivan para el prestatario a la restitución del crédito efectivamente dispuesto, con condena a la demandada a reintegrar todas aquellas cantidades percibidas más allá del capital prestado, que deberá fijarse en ejecución de sentencia. Se imponen costas a la parte demandada.
Notifíquese a las partes la presente resolución.
Llévese el original al Libro de Sentencias y líbrese testimonio de la misma para que conste en autos.
Contra esta resolución cabe formular recurso de apelación ante este Juzgado, que se interpondrá en el plazo de veinte días contados desde el día siguiente a la notificación, conforme disponen los artículos 455 y siguientes de la Ley de Enjuiciamiento Civil. Doy Fe.
Así lo acuerda, manda y firma Dª. ████████████████, Jueza sustituta del Juzgado de 1ª Instancia nº 6 de este partido Judicial; Doy fe.
PUBLICACIÓN.- Dada, leída y publicada que ha sido la anterior Sentencia por el Sr. Magistrado-Juez que la ha dictado estando celebrando audiencia pública en el día de la fecha. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Reconoces tu situación con Bankintercard en este caso?
Si te suena parecido, podemos revisarlo contigo sin compromiso.
Consulta gratuita WhatsApp