Sentencia real · falta de transparencia · primera instancia
Sentencia 599/2024 de Madrid: nulidad por falta de transparencia de tarjeta revolving DACIA
| Nº de sentencia | 599/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 26 de Madrid |
| Ciudad | Madrid |
| Fecha | 2 de diciembre de 2024 |
| Procedimiento | Procedimiento Ordinario 66/2023 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver a nuestro cliente todo lo que le cobraron de más con la tarjeta de crédito, porque el contrato era ilegible y no le explicaron claramente cómo funcionaban los intereses y las comisiones. El Juzgado de Primera Instancia Nº 26 de Madrid estima íntegramente la demanda y declara la nulidad del contrato por no superar los controles de incorporación y transparencia, condenando a la entidad a restituir las cantidades indebidamente percibidas.
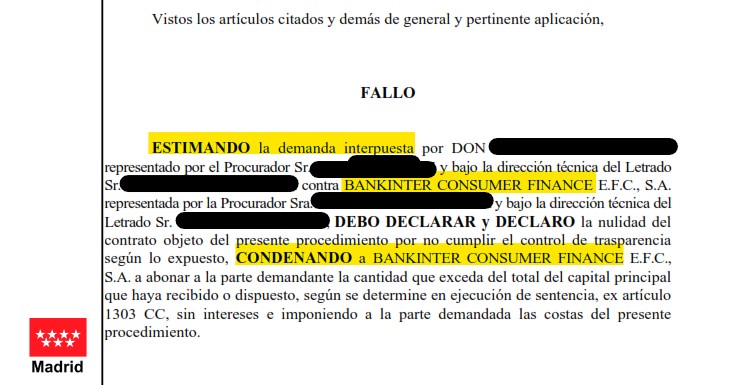
«Declaro la nulidad del contrato objeto del presente procedimiento por no cumplir el control de transparencia, condenando a la demandada a abonar a la parte demandante la cantidad que exceda del total del capital principal que haya recibido o dispuesto.»
Fallo de la sentencia 599/2024, Juzgado de Primera Instancia Número 26 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 26 DE MADRID
Calle del Poeta Joan Maragall, 66, Planta 4- 28020 Tfno: 914932787 Fax: 914932789
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 66/2023
Materia: Nulidad
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANKINTER CONSUMER FINANCE SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 599/2024
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Madrid
Fecha: dos de diciembre de dos mil veinticuatro
DON ████████████████, Magistrado-Juez, habiendo visto y examinado los presentes autos de JUICIO ORDINARIO 66/2023 siendo partes DON ████████████████ representado por el Procurador Sr. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████ y BANKINTER CONSUMER FINANCE E.F.C., S.A. representada por la Procuradora Sra. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO: Se formuló demanda de Juicio Ordinario interesando “1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: el interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras. El interés anual para compras. Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA CREDITO DACIA, contrato de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas. En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3) Se condene a la demandada al pago de las costas de este proceso. Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento”.
SEGUNDO: Se admitió a trámite la demanda y emplazada BANKINTER CONSUMER FINANCE E.F.C., contestó en tiempo y forma oponiéndose a la demanda.
TERCERO: En el presente procedimiento se convocó a las partes a Audiencia Previa que tuvo lugar el día señalado con el resultado que se recoge por medio del sistema de grabación y reproducción de la imagen y sonido de conformidad con lo previsto en el artículo 147 y Disposición Adicional 3ª de la Ley de Enjuiciamiento Civil, quedando las actuaciones en poder de su S.S. a los fines del artículo 429.8 LEC.
CUARTO: En la sustanciación del presente juicio se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO: BANKINTER CONSUMER FINANCE E.F.C., contestó en tiempo y forma oponiéndose a la demanda señalando que la parte actora pasó por un proceso de nueva contratación mediante el cual, tras un procedimiento de información y comunicaciones entre las partes, se pactaron las condiciones contractuales para adaptarlas a la legislación vigente., que BANKINTER CONSUMER FINANCE E.F.C se adaptó a la nueva Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del Cliente de servicios bancarios (en adelante, Orden ETD/699/2020), que por la adversa no se procedió a aceptar las nuevas condiciones, configurar la modalidad de pago de entre las ofrecidas y firmar el nuevo contrato, el pasado 18 de agosto de 2021, se le remitió nueva carta a la contraria, advirtiéndole de que las nuevas condiciones se aplicarían a la tarjeta antigua, al no haberse procedido a activar la nueva. Igualmente se concedía la posibilidad de rechazar las nuevas condiciones efectuadas en el plazo de dos meses, lo cual no se solicitó de adverso, por lo que las condiciones vigentes aplicables a día de hoy son las del nuevo contrato, que también se encontraba a disposición de la contraparte en su área personal.
Con carácter principal se ejercita acción de nulidad por contener interés remuneratorio usurario, TAE fijado en el 26,82% y que es la contenida en el contrato aceptado y firmado por la parte demandante y que es el a su vez que se va a ser examinado ex artículos 216 y 218 LEC pues es sobre el que se insta la acción, y para cuya decisión necesariamente debe partirse de la Sentencia num. 258/2023 de 15 febrero del Tribunal Supremo, (Sala de lo Civil, Sección Pleno), que en su Fundamento de Derecho Tercero resume las anteriores resoluciones dictadas al respecto...
SEGUNDO: Dicho lo cual y tras resumir el contenido de dichas resoluciones de interés en su Fundamento de Derecho Cuarto ya fija la Jurisprudencia aplicable... Así pues, celebrándose el contrato en Abril del 2015 (TAE 26,82%) y recordando como se ha dicho que “el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura.... la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos)...”, acudiendo al punto 4º de la tabla del Banco de España sobre TEDR y tarjetas de Crédito de pago aplazado del año de suscripción que arrojaba un valor del 21,12%, una diferencia que, incluso sin sumar el porcentaje antes referido (“entre 20 y 30 centésimas”) no supera los 6 puntos porcentuales, por lo que no se considera notablemente superior al tipo medio al no cumplirse los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura según la Sentencia num. 258/2023 de 15 febrero del Tribunal Supremo, (Sala de lo Civil, Sección Pleno), desestimando la pretensión.
TERCERO: Subsidiariamente, se solicita se declare “LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito”, oponiéndose la demandada alegando la parte actora asegura en su escrito de demanda que el contrato formalizado no supera los límites de control y transparencia fijados por la normativa para que sea válido, si bien que las cláusulas que componen el contrato, superan con creces el doble control al que somete el Tribunal Supremo a las condiciones generales de la contratación que definen el objeto principal de un contrato en su Sentencia núm. 241/2013, del Tribunal Supremo, Sala Civil, de fecha 9 de mayo, cumpliendo el control de inclusión o incorporación (regulado en los arts. 5 y 7 de la LCGC y art. 80 de la LGDCU) pues proporcionó tanto la información precontractual como toda la información contractual de manera previa y durante el proceso de contratación de la tarjeta, en un formato legible y gramaticalmente comprensible, no hay remisiones entre sus distintos apartados, que el proceso de firma que se lleva a cabo de los contratos de tarjeta de crédito protocolizado y la información precontractual facilitada al cliente, las condiciones generales del contrato figuran tanto en la información precontractual como en la información contractual, lo que el demandante leyó, cumplimentó y firmó, que cualquier alegación del demandante en cuanto a la supuesta ilegibilidad de las condiciones particulares debe ser desestimada y ello por cuanto, desde 2013, el tamaño de la letra minúscula debe ser de una altura mínima de 1,5 milímetros (art. 80.1 b) de la LGDCU y norma 10ª.3 de la Circular 5/2012) y dicho tamaño se cumple en nuestro caso y aporta como documento núm. 8 declaración responsable del propio maquetador del contrato, que certifica el tamaño en mm de la letra y se certifica “a. Que el tamaño de fuente empleado para la redacción de la información previa y condiciones particulares es de 8,5 puntos. b. Que el tamaño de fuente empleado para la redacción de las condiciones generales es de 8,5 puntos. c. Y que los citados apartados en su equivalencia de tamaño de fuente en mm respetan el mínimo requerido de 1,5 mm de altura de letra.”, que se adapta a lo previsto en la Orden EHA/2899/2011 y a la Orden ETD/699/2020 y se hace entrega al Cliente del documento de información precontractual, completada con la Información Normalizada Europea (INE) y en el que se contiene una descripción detallada y destacada en aquellos puntos más relevantes y ejemplificada de Modalidad de pago, Capitalización de cantidades vencidas, exigibles y no satisfechas, Facultad del Cliente o de la entidad de modificar la modalidad de pago establecida, así como las condiciones para su ejercicio, Importe total del crédito, Importe total que deberá pagar el Cliente: donde se le explica que comprende tanto el capital prestado como los intereses y posibles gastos relacionados con su crédito, Condiciones que rigen la disposición de fondos, Duración del contrato de crédito, TIN y TAE, Costes relacionados: Comisión por el servicio de emisión y mantenimiento de la Tarjeta de Crédito; Comisión por disposición de efectivo; Comisión por Consultas en Cajeros Automáticos; Transferencias de fondos de una tarjeta a otra; Comisión por uso de redes internacionales; Comisión por emisión de duplicado o segundo plástico; Reposición de tarjeta urgente; Comisión Compra Smart; Gastos por reclamación de posición deudora vencida y Comisión de excedido y Costes en caso de pagos atrasados, y la prescripción de la acción de restitución de cantidades.
El artículo 4.2 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993 dice que "la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato..."; se refiere al objeto principal del contrato de tarjeta bancaria, ya que es el precio que debe pagar el cliente por poseer y poder usar la tarjeta bancaria, por lo que definen el objeto principal del contrato, cumpliendo una función definitoria o descriptiva esencial. Y la consecuencia es que, con carácter general, queda excluida del control de abusividad. La exclusión con carácter general del control de la abusividad cuando la cláusula se refiera a la definición del objeto principal del contrato, encuentra su excepción en el filtro o control de transparencia relativo a consumidores, por lo que si la cláusula no supera el filtro o control de transparencia relativo a consumidores, quedará, sometida al control de abusividad, refiriendo la Directiva 93/13/CEE en su vigésimo considerando, que: "...los contratos deben redactarse en términos claros y comprensibles y que el consumidor debe contar con la posibilidad real de tener conocimiento de todas las cláusulas...", y el artículo 5, "En los casos de contratos en que todas las cláusulas propuestas al consumidor o algunas de ellas consten por escrito, estas cláusulas deberán estar redactadas siempre de forma clara y comprensible...", señalando el art. 80.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias aprobado por Real Decreto Legislativo 1/2007 de 16 de noviembre de 2007 "En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente... aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa... b) Accesibilidad y legalidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido...", siendo preciso que la información suministrada permita al consumidor percibir que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago y tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato, no pudiendo estar enmascaradas entre informaciones abrumadoramente exhaustivas que dificulten su identificación permitiendo al consumidor obtener, antes de la conclusión del contrato, la información necesaria para poder tomar su decisión con pleno conocimiento de causa, sin que en el presente supuesto, y reiterando que sólo se examina ex artículos 216 y 218 LEC el contrato expresamente aceptado y firmado por la parte demandante pues es sobre el que se insta la acción, se pueda concluir que el contrato cumpla satisfactoriamente con los controles judiciales de incorporación y transparencia, admitiendo la Sentencia del Tribunal Supremo de 4 de marzo de 2020 el control de transparencia de las cláusulas relativas al interés remuneratorio, crédito revolving, por ser condición general impuesta (teniendo el actor la consideración de consumidor) tanto por el tamaño en sí mismo de las cláusulas como por no acreditarse que se suministrase al consumidor concreta y precisa documentación complementaria ni información sobre el tipo de contrato concertado, sus efectos, peculiaridades y características y funcionamiento del mismo y del interés TAE y todo ello en tanto, STS 4 de marzo de 2020 ".... las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.....", no acreditándose que se entregara al consumidor información sobre tales extremos ni sobre la proporción de pago de amortización de capital, lo que conlleva estimar la pretensión máxime atendiendo la dificultad de su lectura habida cuenta el tamaño de las letras, su comprensión en muy poco espacio y la falta de claridad del texto en sí, pues ya de por sí el tamaño de la letra (todo en mayúsculas y sin negritas) en unión de la forma en que se redacta y se inserta en el seno del contrato impide que pueda leerse con la facilidad necesaria y que precisa todo consumidor, e incluso aunque tenga especiales conocimientos económicos (lo cual tampoco se acredita ex art. 217.3 LEC), a la hora de vincularse en un contrato ya de por sí complejo y que conlleva ciertas repercusiones económicas en el tiempo, máxime si se tiene en cuenta que no se acredita que junto con tal contrato, de muy difícil y costosa lectura, análisis y comprensión se realizara cierta labor de información que permitiera “salvar” las deficiencias del contrato o se añadiera documentación complementaria más clarificadora, a lo que debe adicionarse una especial complejidad y dificultad para entender el contenido del contrato como tal y por ende y en concreto de la cláusula relativa al interés remuneratorio de árida y compleja de por sí redacción especialmente si ello no va acompañado de una explicación adicional sobre la que ninguna alegación o prueba se ha efectuado por la demandada (cuestión relevante, no solicitándose por ejemplo testifical de quien ofertó su contratación), lo cual impide que el consumidor conozca y comprenda la relevancia económica y jurídica del contrato ni la carga económica que supone el contrato celebrado y su consiguiente sacrificio patrimonial, sobre todo ante un contrato ya de cierta complejidad, ni los elementos definidores típicos del mismo con sus consecuentes riesgos, citando la Sentencia num. 60/2021 de 18 febrero de la Audiencia Provincial de Madrid (Sección 25ª)...
CUARTO: Por otra parte, de contrario se alega la prescripción. Ya con ocasión de la nulidad de condiciones generales de la contratación, la Jurisprudencia había distinguiendo entre la acción de nulidad, de por sí imprescriptible, y los efectos derivados de la misma, en donde mayoritariamente, si bien con discrepancia sobre el dies a quo, se defendía la sujeción a los plazos legales de prescripción, posición amparada en la la STJUE de 21 de diciembre de 2016 (caso Gutiérrez Naranjo)... También citar la SAP, Salamanca, Civil sección 1 del 7 de enero de 2021... Esta escisión entre acción de nulidad y acción de restitución en contratos con obligaciones cumplidas total o parcialmente, y sus consecuencias a efectos de prescripción, declarando imprescriptible la acción declarativa de nulidad y sujeta a prescripción del plazo general del art. 1964 CC la acción de restitución de las prestaciones efectuadas por imposición de la cláusula nula, se aplica igualmente por parte de la doctrina más actual a la problemática de la restitución de pagos efectuados en concepto de gastos hipotecarios impuestos por una cláusula declarada nula por abusiva, en línea de la moderna jurisprudencia del TJUE y de nuestros tribunales (SSTS 23 de enero de 2019)...
QUINTO: En similares términos, Audiencia Provincial de Barcelona (Sección 15ª) Sentencia num. 1646/2019 de 26 septiembre “12. El punto de partida es el artículo 1930.2º del Código Civil, por el que los derechos y las acciones "de cualquier clase que sean" se extinguen por la prescripción. La prescripción extintiva, aunque afecta a la acción, se traslada al derecho subjetivo tutelado por esta, que también puede verse extinguido por la inacción judicial del titular. El fundamento de la prescripción es doble: desde un punto de vista objetivo, se vincula con la necesidad de dar seguridad jurídica y certidumbre a las relaciones jurídicas (Sentencias del Tribunal Supremo de 16 de marzo de 1981 y 30 de noviembre de 2000) y, desde una perspectiva subjetiva, se alude a la presunción de abandono del derecho o a la dejación en su ejercicio por parte del titular (Sentencias del Tribunal Supremo de 21 de enero de 2013 y 6 de mayo de 2009). 13 Por tanto, la prescripción es la regla y alcanza a todas las acciones, salvo aquellas que el propio Código Civil u otras Leyes declaran imprescriptibles...
SEXTO: Esta posición o corriente, acorde con la STJUE de 16 de julio de 2020 “De lo anterior se sigue que el Derecho de la Unión no se opone a una normativa nacional que, a la vez que reconoce el carácter imprescriptible de la acción de nulidad de una cláusula incluida en un contrato celebrado entre un profesional y un consumidor, sujeta a un plazo de prescripción la acción dirigida a hacer valer los efectos restitutorios de esa declaración, siempre que se respeten los principios de equivalencia y de efectividad” y STJUE de 6 de octubre de 2009 “la fijación de plazos razonables de carácter preclusivo para recurrir, en interés de la seguridad jurídica, es compatible con el Derecho de la Unión”, y en lo que concierne específicamente al contrato de revolving objeto del presente procedimiento ha sido defendida y razonada por la doctrina autorizada como el Catedrático DURAN RIVACOBA... y ya se asume en algunas resoluciones de Juzgados de Primera Instancia, así Sentencia 108/2021 de fecha 26 de abril de 2021 del Juzgado de Primera Instancia nº 25 de Sevilla, Juzgado de Primera Instancia nº 4 de Melilla, o Sentencia 40/2021 de fecha 11 de marzo de 2021, del Juzgado de Primera Instancia nº 3 de Lora del Río. Dicho lo cual, procede aplicar el artículo 1964 CC que fue modificado por Ley 42/2015 entrando en vigor el 7 de Octubre del 2015 y reduciendo el plazo de prescripción de 15 años al señalar, artículo 1964.2 CC, “2. Las acciones personales que no tengan plazo especial prescriben a los cinco años desde que pueda exigirse el cumplimiento de la obligación. En las obligaciones continuadas de hacer o no hacer, el plazo comenzará cada vez que se incumplan”, indicando su Disposición Transitoria Quinta. Régimen de prescripción aplicable a las relaciones ya existentes, “El tiempo de prescripción de las acciones personales que no tengan señalado término especial de prescripción, nacidas antes de la fecha de entrada en vigor de esta Ley, se regirá por lo dispuesto en el artículo 1939 del Código Civil”, según el cual “La prescripción comenzada antes de la publicación de este Código se regirá por las leyes anteriores al mismo; pero si desde que fuere puesto en observancia transcurriese todo el tiempo en él exigido para la prescripción, surtirá ésta su efecto, aunque por dichas leyes anteriores se requiriese mayor lapso de tiempo”. Se acude a la STS de 20 de enero de 2020... Se sostiene ex artículo 405 LEC que el plazo de prescripción para reclamar la restitución de los pagos realizados bajo el contrato es de 5 años desde cada pago, conforme al art. 1964 del Código Civil.
SEPTIMO: Así pues, y teniendo en cuenta la reclamación extrajudicial efectuada y reputando como plazo de prescripción el de 5 años como se defiende en la contestación a la demanda ex artículo 405 LEC, necesariamente debe acudirse a la Sentencia del Tribunal de Justicia de la Unión Europea (Sala Novena) de 8 septiembre 2022 en la que y con total claridad, y después de indicar que “procede considerar que, siempre que se establezca y conozca con antelación, un plazo de prescripción de diez años, como el controvertido en el litigio principal, opuesto a una acción ejercitada por un consumidor para obtener la restitución de cantidades indebidamente abonadas sobre la base de cláusulas abusivas, en el sentido de la Directiva 93/13, no parece poder hacer imposible en la práctica o excesivamente difícil el ejercicio de los derechos conferidos por la Directiva 93/13...”. Es decir, y partiendo en el presente supuesto de un plazo de prescripción, y recordando como se ha dicho que “la Directiva 93/13 debe interpretarse en el sentido de que se opone a una jurisprudencia nacional según la cual el plazo de prescripción de diez años de la acción de un consumidor para obtener la restitución de cantidades indebidamente abonadas a un profesional en virtud de una cláusula abusiva contenida en un contrato de crédito empieza a correr desde la fecha de cada prestación realizada por el consumidor, aun cuando, en esa fecha, este no estuviera en condiciones de apreciar por sí mismo el carácter abusivo de la cláusula contractual o no tuviera conocimiento del carácter abusivo de esta”, se rechaza la prescripción, pues ya se tome el dies a quo desde la presente sentencia o desde el requerimiento extrajudicial o desde la fecha de las sentencias del Tribunal de Justicia que declararon que la acción de restitución podía estar sujeta a un plazo de prescripción, así STJUE de 9 de julio de 2020, (opción ésta última en principio preferible), es evidente que el plazo de 5 años no ha trascurrido, y sin que se fije como dies a quo la inicial Sentencia 628/2015 de 25 noviembre del Tribunal Supremo tanto por no analizarse en la misma los efectos y plazos de la prescripción de la acción de restitución al no ser su objeto, por no acreditarse que la Sentencia fuese conocida por el consumidor en cuestión, por haberse dictado otras sentencias con posterioridad con ciertas matizaciones, requiriendo incluso Nota aclaratoria (Nota emitida por el Gabinete Técnico del Área Civil del Tribunal Supremo), dictándose como se ha dicho con posterioridad la Sentencia num. 258/2023 de 15 febrero del Tribunal Supremo, (Sala de lo Civil, Sección Pleno), y así y entre otras, citar Audiencia Provincial de León (Sección 1ª) Sentencia num. 626/2022 de 14 octubre...
OCTAVO: Se imponen las costas a la parte demandada en aplicación del artículo 394 LEC “1. En los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho, dudas que no se aprecian a la vista de las Sentencias citadas.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO la demanda interpuesta por DON ████████████████ representado por el Procurador Sr. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████ contra BANKINTER CONSUMER FINANCE E.F.C., S.A. representada por la Procuradora Sra. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████, DEBO DECLARAR y DECLARO la nulidad del contrato objeto del presente procedimiento por no cumplir el control de trasparencia según lo expuesto, CONDENANDO a BANKINTER CONSUMER FINANCE E.F.C., S.A. a abonar a la parte demandante la cantidad que exceda del total del capital principal que haya recibido o dispuesto, según se determine en ejecución de sentencia, ex artículo 1303 CC, sin intereses e imponiendo a la parte demandada las costas del presente procedimiento.
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución (artículos 458 y siguientes de la L.E.Civil), previa constitución de un depósito de 50 euros, en la cuenta ████████████████ de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ████████████████, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 26 de Madrid, y en el campo observaciones o concepto se consignarán los siguientes dígitos ████████████████
Así por esta sentencia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Damos el primer paso con tu tarjeta Bankintercard?
Analizar tu caso e informarte es gratis, sin comprometerte a nada.
Consulta gratuita WhatsApp