Sentencia real · falta de transparencia · primera instancia
Sentencia 111/2026 de A Coruña: nulidad de tarjeta revolving Bankintercard OBSIDIANA por falta de transparencia
| Nº de sentencia | 111/2026 |
|---|---|
| Órgano | Plaza nº 1 de la Sección Civil del Tribunal de Instancia de A Coruña |
| Ciudad | A Coruña |
| Fecha | 6 de abril de 2026 |
| Procedimiento | Juicio verbal 1383/2025 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver todo el dinero cobrado de más por la tarjeta revolving, incluidos intereses, comisiones y gastos. El juzgado declara nulo el contrato por falta de transparencia de los intereses remuneratorios y del sistema de amortización, al no haberse acreditado que el consumidor recibiera información suficiente sobre la carga económica real del crédito y sus riesgos, condenando a la entidad a reintegrar las cantidades que excedan del capital dispuesto, más intereses legales.
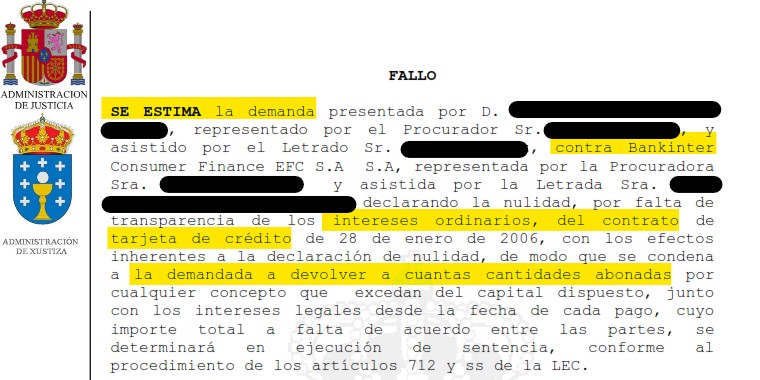
«Se declara la nulidad, por falta de transparencia de los intereses ordinarios, del contrato de tarjeta de crédito, condenando a la entidad a devolver las cantidades abonadas por cualquier concepto que excedan del capital dispuesto, junto con los intereses legales desde la fecha de cada pago.»
Fallo de la sentencia 111/2026, Plaza nº 1 de la Sección Civil del Tribunal de Instancia de A Coruña
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 1 DE LA SECCIÓN CIVIL DEL TRIBUNAL DE INSTANCIA DE A CORUÑA
SENTENCIA: 00111/2026
JUICIO VERBAL Nº ***/2025
SENTENCIA
En La Coruña, a seis de abril de dos mil veintiséis.
Vistos por D. ████████, Magistrado titular de la Plaza nº 1 de la Sección Civil del Tribunal de Instancia de A Coruña, los presentes autos de Juicio Verbal nº ***/2025, seguidos a instancia de D. ████████████████, representado por el Procurador Sr. ████████████████, y asistido por el Letrado Sr. ████████████████, contra Bankinter Consumer Finance EFC S.A S.A, representado por la Procuradora Sra. ████████████████, y asistido por la Letrada Sra. ████████████████, procede dictar la siguiente resolución.
ANTECEDENTES DE HECHO
PRIMERO.- Por el Procurador Sr. ████████████████, en el nombre y en la representación señalada, se presentó demanda de juicio verbal contra Bankinter Consumer Finance EFC, por la que solicitaba el dictado de sentencia por la que se declarase la nulidad del contrato de tarjeta de crédito y de cualquier novación o modificación del mismo, suscrito con la demandada, por resultar nulas, por falta de incorporación al contrato, falta de transparencia y abusividad, las cláusulas financieras generales que regulan el interés remuneratorio, y que se condene a la demandada a estar y pasar por dicha declaración, y que como consecuencia de lo anterior, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, y se condene a la entidad demandada devolver el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas, a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
Con carácter subsidiario y para el caso de que no se anule el contrato en su integridad, solicita:
1º.- Que se declare que las condiciones financieras generales del contrato de tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses y las comisiones son nulas de pleno derecho, al no superar el control de transparencia, por lo que deben de tenerse por no puestas, al no incorporarse válidamente al contrato dejando subsistente el resto.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3.- Y que como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y comisiones, por falta de transparencia, se condene a la demandada a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por su representado, con ocasión del citado documento o contrato, y en su caso, de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad, y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono.
Con carácter subsidiario a las dos peticiones anteriores solicita, 1º, Que se declare la nulidad por abusivas como condiciones generales de contratación de las cláusulas relativas a las comisiones por reclamación de cuota impagada y exceso sobre el límite del contrato, y en consecuencia, se tengan por no puestas.
2º.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
3.º- Que como consecuencia de lo anterior, y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, y se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos.
SEGUNDO.- Por decreto se admitió a trámite la demanda, dándose traslado de la misma a la demandada para que la contestase, cosa que así hizo en debida forma, solicitando su desestimación en base a los hechos y a los fundamentos de derecho que estimó de aplicación.
TERCERO.- Tras resolverse por auto dictado en fecha 12 de marzo de 2026 sobre la prueba propuesta, y sobre la cuantía del procedimiento, quedando fijada la misma como indeterminada, y al no considerarse necesaria la celebración de la vista, quedaron los autos pendientes para el dictado de sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se ejercita por la demandante con carácter principal, acción de nulidad contractual, del contrato de tarjeta de crédito suscrito con la demandada en fecha 28 de enero de 2006 (visto el contrato aportado por ésta en su contestación), y ello por no superar el control de transparencia y/o incorporación, la cláusula que regula el interés remuneratorio.
Para el caso de que no se declare la nulidad de todo el contrato solicita de modo subsidiario, que se declare que las condiciones financieras generales del contrato de tarjeta de crédito, y en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses y las comisiones, son nulas son nulas de pleno derecho, al no superar el control de transparencia, por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato dejando subsistente el resto.
Y subsidiariamente a todo lo anterior, que se declare la nulidad por abusivas como condiciones generales de contratación, de las cláusulas relativas a las comisiones por reclamación de cuota impagada y exceso sobre el límite del contrato y en consecuencia, se tengan por no puestas.
Y ello en cualquiera de los casos, con sus correspondientes efectos restitutorios.
La demandada, sin perjuicio de impugnar la cuantía del procedimiento, la cual fue rechaza por auto dictado por el que suscribe en fecha 12 de marzo, se opuso a las pretensiones ejercitadas invocando en primer lugar, falta de legitimación pasiva para soportar la acción, toda vez que cedió el crédito objeto del presente litigio en virtud del contrato de cesión de créditos elevado a público ante Notario, a la entidad OLE HOLDCO.
Por lo demás señala que la cláusula referente al interés ordinario contenida en el contrato suscrito, cumple el pertinente control de incorporación y de transparencia, y que la relativa a la comisión de reclamación de impagos es plenamente válida. Al margen de ello sostiene, que si se entendiese que no ha habido una transparencia adecuada, ello no es suficiente para anular el contrato o alguna de sus cláusulas.
SEGUNDO.- Antes de analizar si cláusula referente a los intereses ordinarios cumple el pertinente control de transparencia, procede detenernos en la falta de legitimación pasiva aducida por la demandada para soportar el ejercicio de la acción, legitimación que dice dicha parte no ostentar por haber cedido el crédito litigioso en virtud de contrato de cesión de créditos elevado a escritura pública.
Pues bien la misma debe desestimarse, y ello pues al margen de que no se acredita por dicha demandada la cesión en cuestión que dice haber hecho a la entidad OLE HOLDCO, pues no hace prueba de ello una presunta comunicación (doc 8 de la contestación), que dice que se remitió a la actora haciéndole saber que se había vendido a dicha entidad el crédito existente (el cual ascendía a ████████ euros), y por el que se expresaba que el pago debía efectuar a esta última, y ello pues no aporta contrato, ni el testimonio notarial que acredite que tal compraventa de créditos señalada de fecha 24 de noviembre de 2021 tuviese lugar, en cualquier caso se trataría, no de una cesión de contratos, y sí de una cesión de créditos como reconoce la demandada en su contestación. El mismo documento señalado habla de compraventa de créditos y fija su importe en ████████ euros. Ello haría igualmente, y sin perjuicio de lo reseñado, que la cedente tuviese legitimación pasiva para soportar la acción, pues la cesión del crédito derivado del contrato en cuestión no le exime de su responsabilidad en relación a lo pactado en el mismo. Así la SAP de Cádiz, sección 8ª, de 13 de enero de 2025.
Resuelto lo anterior procede entrar a analizar la pretensión ejercitada objeto de litis, esto es, si la cláusula referente a los intereses ordinarios es nula por no cumplir el pertinente control de transparencia, y los efectos y consecuencias que ello conlleva en el caso de que sea así.
Ya en cuanto al interés ordinario decir que tal como señala la SAP Baleares, sec 3º, de 28 de octubre de 2019, "A la hora de analizar la cuestión planteada se debe tener en cuenta que el interés remuneratorio es un elemento esencial de contrato, y sobre el tema del control de abusividad de los intereses ordinarios o remuneratorios, hay que efectuar unas consideraciones de carácter general:
El punto de partida es el art. 4.2 de la Directiva 93/13/CEE, del Consejo, de 5 de abril 1993, del que se ha deducido, pese a que no ha sido incorporado a nuestra legislación, que no es posible realizar un control de contenido, o adecuación entre precio y contraprestación, de los intereses ordinarios, en el ámbito de las condiciones generales y las cláusulas predispuestas, al ser objeto principal del contrato.
No obstante, el mismo art. 4.2 de la Directiva, permite que las condiciones generales o cláusulas predispuestas que afecten a los elementos esenciales del contrato, puedan estar sometidas a un control de inclusión y de transparencia que implica que su redacción ha de ser clara y comprensible. Este es el sentido de los arts. 5.5 y 7 de la Ley de Condiciones Generales de la Contratación y 80.1 del Texto refundido de la Ley General para la defensa de Consumidores y Usuarios. La transparencia, en relación con el objeto principal del contrato, garantiza que el consumidor conozca o pueda conocer la carga económica que el contrato supone para él y la prestación que va a recibir de la otra parte.
La STS 9 Mayo 2013, sobre cláusulas suelo, aplica el denominado control de transparencia y acaba anulando las cláusulas suelo sobre las que versaba el pleito. Por lo que ahora interesa, en la referida sentencia se señala que las cláusulas suelo forman parte inescindible del precio que debe pagar el prestatario, este es, definen el objeto principal del contrato, por lo que están exentas del control de contenido que puede llevarse a cabo con el fin de determinar el posible carácter abusivo de la cláusula, es decir, no se extiende al equilibrio de las contraprestaciones, de tal forma que no cabe un control sobre el precio. Ahora bien, sí pueden ser sometidas al control de transparencia o, en términos de la resolución, a un doble control de transparencia, superando así el inicial control de inclusión al contrato del art. 7 LCGC. Ese segundo control se aplicaría cuando las cláusulas están incorporadas a contratos con consumidores y en la medida que se proyecta sobre los elementos esenciales del contrato, supone que el adherente conozca o pueda conocer, con sencillez, tanto la carga económica que supone para él el contrato celebrado, como la carga jurídica, y al tratarse de un parámetro abstracto se situaría fuera del ámbito de interpretación general del Código Civil del denominado "error vicio".
En consecuencia, y por aplicación de la doctrina establecida en la anterior sentencia, seguida en SSTS de 8 de septiembre de 2014, 24 de marzo de 2015, 25 de marzo de 2015 y 29 de abril de 2015, si bien los intereses remuneratorios están al margen de un control de contenido, sí que están sometidos, cuando, como en el caso de que nos ocupa, están ínsitos en un contrato celebrado con consumidores, al doble control de transparencia, que va más allá del control de inclusión a que se refiere el art. 7 LCGC, y que suponen que el adherente conozca o pueda conocer la carga económica y jurídica que derive para él del contrato en cuestión.
La sentencia del Tribunal Supremo de 9 de marzo de 2017, de Pleno (ES:TS:2017:788 sobre el control de transparencia), que sintetiza en qué consiste el control de transparencia en los siguientes términos:
"El control de transparencia como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del 'error propio' o 'error vicio', cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la 'carga económica' que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la 'carga jurídica' del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo".
El Alto Tribunal ha marcado una clara divisoria entre control de incorporación y control de transparencia, enfatizando que este segundo no atiende a la mera transparencia documental o gramatical definidora del primero, sino que representa un plus. Que las cláusulas de los contratos concertados con consumidores definidoras de los elementos esenciales del contrato resulten transparentes no implica solamente que deba posibilitarse el conocimiento de su contenido mediante la utilización de caracteres tipográficos legibles y una redacción comprensible, lo que constituye el objeto del control de inclusión o de incorporación. El control de transparencia supone, además y específicamente, como señala la referida sentencia del Tribunal Supremo de 9 de marzo de 2017 "la valoración de cómo una cláusula contractual ha podido afectar al precio y a su relación con la contraprestación de una manera que pase inadvertida al consumidor en el momento de prestar su conocimiento, alterando de este modo el acuerdo económico que creía haber alcanzado con el empresario, a partir de la información que aquel le proporcionó".
Por su lado la SAP de A Coruña, sección 3ª, de 25 de octubre de 2023, dispone “que el control de transparencia consiste en la comprensibilidad de la carga jurídica y económica de la condición general de la contratación para el consumidor, que el adherente pueda conocer con sencillez tanto la carga económica que realmente le supone el contrato celebrado, esto es, el sacrificio patrimonial realizado a cambio de la prestación económica que quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los elementos típicos que configuran el contrato celebrado, como en la asignación de los riesgos del desarrollo del mismo; que ese plus de información que permita al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato. Respecto de estas cláusulas que versan sobre elementos esenciales del contrato se exige un plus de información, para que su trascendencia jurídica o económica no pase inadvertida al consumidor, pese a superarse los requisitos de incorporación. Tal es la correcta interpretación que se establece en las sentencias del Tribunal de Justicia de la Unión Europea de 30 de abril de 2014 (caso Kásler de 21 de diciembre de 2016 (caso Gutiérrez Naranjo), 23 de abril de 2015 en el asunto C96/14 (Jean Claude Van Hove/CNP Assurances SA), 20 de septiembre de 2017 (caso Ruxandra Paula Andricius y otros), y de la doctrina de la Sala Primera del Tribunal Supremo [SSTS 335/2020, de 22 de junio STS 2179/2020, recurso 3503/2017; 283/2020, de 11 de junio (Roj: STS 1597/2020, 54/2020, de 23 de enero (STS 106/2020, 23/2020, de 20 de enero (Roj: STS 98/2020, recurso 1662/2017); 433/2019, de 17 de julio, 422/2019, de 16 de julio, 209/2019, de 5 de abril, 7/2019, de 11 de enero (Roj: STS 43/2019); 728/2018, de 20 de diciembre; 36/2018 de 24 de enero; 608/2017, de 15 de noviembre; 251/2017 de 25 de abril; 14 de julio de 2016 de pleno; 22 de abril de 2015 de Pleno y 18 de junio de 2012.
Como se ha dicho reiteradamente de este tipo de tarjetas, el crédito ofrecido puede ser muy útil, pero también puede presentar riesgos como la posibilidad de un endeudamiento excesivo. Así, si se elige una cuota pequeña, y dados los altos tipos de intereses, el cliente se puede encontrar con que después de estar pagando cuotas durante mucho tiempo, sin embargo, la amortización de capital es mínima puede generar la falsa impresión de que se tiene una situación económica desahogada, y, sin embargo, lo que acontece es que la cuota pagada cada mes puede no ser suficiente ni siquiera para pagar los intereses generados, con la consecuencia de que la deuda no pare de crecer, pudiendo no percatarse el cliente del problema hasta pasado un tiempo. Es decir, no supera el control de transparencia material, porque el cliente no es informado del riesgo que asume, es lo que en la sentencia 149/2020, de 4 de marzo (Roj: STS 600/2020, recurso 4813/2019) resalta cuando hace hincapié en que las cuantías de las cuotas poco elevadas, en comparación con la deuda pendiente, genera que:
1) Se alarga anómalamente el tiempo durante el que el prestatario sigue pagando las cuotas.
2) Los pagos mensuales se distribuyen en una elevada proporción para pago de intereses y poca amortización del capital.
3) El prestatario se puede convertir en un deudor «cautivo», pues en ocasiones no llegan ni para saldar los intereses, por lo que los intereses restantes y comisiones se capitalizan para devengar nuevo interés remuneratorio. Simplemente: Nunca llega a pagar la deuda, sino que cada vez aumenta más.
La carga económica real que supone operar con una tarjeta revolving no es fácilmente comprensible para el «consumidor normalmente informado y razonablemente atento y perspicaz». Inicialmente solo lo detecta gente muy informada y con una formación económica superior a la media”.
Expuesto lo anterior, lo que procede es examinar es si en el caso de autos se ha superado el control de transparencia en lo que respecta a los intereses ordinarios y al sistema de amortización.
Pues bien visto el contrato en cuestión, se concluye que no se cumple con el pertinente control de incorporación y de transparencia. Así si bien el tipo de interés se especifica en la primera página del contrato, dentro de las condiciones particulares, fijándose una TAE 19,84 %, en el tipo de interés en pago aplazado, no queda probado, correspondiendo la carga de la prueba a la demandada, que el actor como consumidor, conociera concretamente la modalidad de crédito suscrita, su sistema de amortización y la real carga económica que le iba a suponer ese contrato con el interés fijado, ya que no resulta acreditado se le ha informado de elementos esenciales de la operación como son las proporciones de capital amortizado e interés abonado con cada pago y su consecuencia en cuanto al tiempo necesario para la total satisfacción de la deuda.
No se expone de manera clara y comprensible, vistos los distintos apartados del contrato, y en particular el apartado 13 de las condiciones generales, bajo el título reembolso, el cual recoge una fórmula para el cálculo de los intereses del todo indescifrable, que las cantidades dispuestas y no devueltas mediante la cuota mensual generarán intereses y comisiones, siendo que unos y otras engrosarán el capital pendiente de devolución, generando a su vez nuevos intereses y otros gastos, de tal manera que el propio mecanismo del crédito revolving conduce a que las cuotas mensuales, por su escasa cuantía, no lleguen a amortizar el capital efectivamente dispuesto por el cliente, sino únicamente parte de los intereses generados y que, por otro lado, el importe de los intereses y otros gastos, al ser capitalizados, conlleve a que la deuda que el cliente mantiene con la entidad de crédito se componga mayoritariamente de los intereses y las comisiones y no del efectivo obtenido o dispuesto con el uso del medio de crédito, con lo que no resultan previsibles el número de amortizaciones necesarias para la liquidación definitiva del crédito.
No cabe considerar que un consumidor, salvo que cuente con amplios y avanzados conocimientos financieros (cosa que no es el caso pues no se ha probado), pueda suponer que, además, tales intereses se añadirán al capital pendiente, generando nuevos intereses, ello al margen de ser del todo indescifrable e incomprensible como se ha dicho la fórmula señalada en el apartado 13 en orden a calcular el importe total de los intereses devengados.
Por ello no cabe sino concluir que la cláusula relativa a los intereses no supera el doble control de transparencia, pues no era posible que un consumidor medio conociese o pudiese conocer la carga económica y el coste real económico que representaba y le iba a suponer el contrato.
De especial y capital relevancia para atender la pretensión ejercitada, y ello ante la ausencia de prueba de haberse informado por parte del personal que ofreció el producto de su verdadera naturaleza y funcionamiento y de su coste económico, son las más que recientes sentencias del Pleno del TS de 30 de enero de 2025, rec 821/22 y 155/2025 en las que se señala que “El riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar, hace preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno. La información, que ha de ser facilitada al consumidor antes de celebrar el contrato, debe exponer de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. La información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo, debe permitirle comparar las diversas ofertas, lo que hace necesario una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving. Aunque la falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que la sala ha venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Pues bien por todo lo anterior, y a tenor de lo dispuesto en el art. 83 TRLCU, las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho.
En cuanto a sus efectos, conforme dispone la SAP Cantabria, Sección 2ª de 21 de diciembre de 2020: "(....), es necesario declarar la nulidad del contrato de crédito pactado, en tanto que (i) ni es posible la sustitución de las condiciones no transparentes y nulas por una disposición supletoria de derecho nacional como método para lograr la permanencia de su vigencia y validez; (ii) ni el contrato puede subsistir sin dichas cláusulas al tratarse de condiciones de carácter estructural que pretenden determinar la particular naturaleza -la modalidad revolvente- y características concretas del negocio -pago de una cuota fija de escaso importe para amortizar un crédito que se restituye y que inevitablemente se va alargando, con mínima amortización del capital, al capitalizarse los intereses y las comisiones- en un sector de la contratación crediticia en el que el cobro de un interés -en el caso, particularmente alto- junto con unas comisiones es la causa evidente del contrato para el acreedor.
En consecuencia, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia, la modificación de la naturaleza del objeto principal del contrato (STJUE de 3 de junio de 2019).
Por tanto el efecto de declarar nula tal cláusula relativa al interés y todo lo relativo al sistema de amortización por falta de transparencia que provoca las consecuencias previstas en el art. 9.2 LCCG: la nulidad o no incorporación con la necesidad de aclarar la eficacia del contrato de acuerdo con el artículo 10, es el mismo que si se declarase usurario el interés fijado, lo que conlleva, por estimar la pretensión ejercitada, a declarar la nulidad del contrato objeto de litis de tarjeta de crédito, y con ello la restitución de prestaciones vía artículo 1.303 del CC, lo cual implica para la demandada, la condena a la devolución de todo lo pagado en cualquier concepto (intereses, comisiones, gastos etc) que exceda del capital realmente dispuesto por el actor, junto con los intereses legales devengados desde cada cargo, cuyo montante final, en defecto de acuerdo entre las partes se determinará en ejecución de sentencia de acuerdo con el procedimiento previsto en los artículos 712 y ss de la LEC.
En tales términos se han pronunciado la Audiencia Provincial de Cantabria, Sección 4ª, en sentencia de 16 de febrero de 2012, y la Sección 2ª de esa misma A.P, en sentencias de 21 diciembre 2020, 20 julio 2021, de 2 noviembre 2021, y de 9 de mayo de 2022. En igual sentido se ha pronunciado la AP de Asturias, sección 5º, en sentencia de 25 de enero de 2022.
Al estimarse la pretensión principal ejercitada, hace innecesario entrar a analizar el resto de pretensiones ejercitadas con carácter subsidiario.
TERCERO.- Al estimarse en suma la demanda, de acuerdo con lo dispuesto en el artículo 394 de la LEC, se condena en costas a la demandada.
FALLO
SE ESTIMA la demanda presentada por D. ████████████████, representado por el Procurador Sr. ████████████████, y asistido por el Letrado Sr. ████████████████, contra Bankinter Consumer Finance EFC S.A S.A, representada por la Procuradora Sra. ████████████████ y asistida por la Letrada Sra. ████████████████ declarando la nulidad, por falta de transparencia de los intereses ordinarios, del contrato de tarjeta de crédito de 28 de enero de 2006, con los efectos inherentes a la declaración de nulidad, de modo que se condena a la demandada a devolver cuantas cantidades abonadas por cualquier concepto que excedan del capital dispuesto, junto con los intereses legales desde la fecha de cada pago, cuyo importe total a falta de acuerdo entre las partes, se determinará en ejecución de sentencia, conforme al procedimiento de los artículos 712 y ss de la LEC.
Se condena en costas a la demandada.
Notifíquese a las partes con indicación que contra la misma cabe recurso de apelación a interponer en el plazo de 20 días desde su notificación.
Líbrese testimonio de esta sentencia para su unión a autos, insértese, la pronuncio, mando y firmo. D. ████████, Magistrado-Juez titular de la Plaza Nº 1 de la Sección Civil del Tribunal de Instancia de La Coruña.
EL MAGISTRADO-JUEZ
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Tarjeta tarjeta de crédito revolving: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp