Sentencia real · derecho al honor · segunda instancia
Sentencia 116/2022 de Madrid: Tarjeta Línea directa: confirmación de vulneración del derecho al honor por inclusión indebida en ficheros de morosos
| Nº de sentencia | 116/2022 |
|---|---|
| Órgano | Audiencia Provincial de Madrid, Sección 13ª |
| Ciudad | Madrid |
| Fecha | 16 de marzo de 2022 |
| Procedimiento | Recurso de Apelación 937/2021 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a indemnizar a nuestra clienta con 2.000 € por vulnerar su derecho al honor al incluirla indebidamente en ficheros de morosos sin el preceptivo requerimiento previo. La Audiencia Provincial de Madrid desestima el recurso de apelación y confirma íntegramente la sentencia de primera instancia, imponiendo las costas a la entidad financiera.
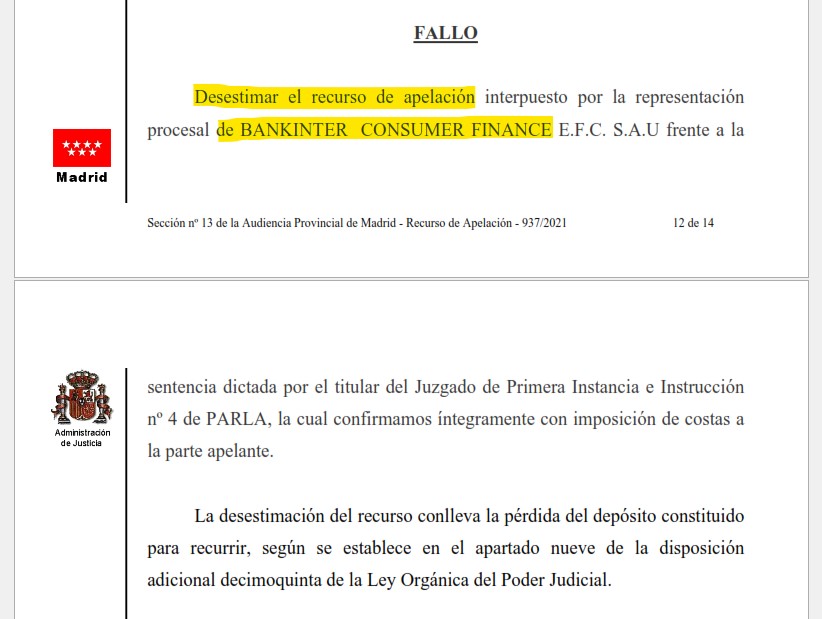
«Desestimamos el recurso de apelación interpuesto por Bankinter Consumer Finance y confirmamos íntegramente la sentencia del Juzgado de 1ª Instancia e Instrucción nº 4 de Parla, que declaró la indebida inclusión en ficheros de solvencia patrimonial y condenó a la entidad a indemnizar a la actora con 2.000 €, con imposición de costas al apelante.»
Fallo de la sentencia 116/2022, Audiencia Provincial de Madrid, Sección 13ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL CIVIL DE MADRID SECCIÓN DECIMOTERCERA
c/ Santiago de Compostela, 100, Planta 3- 28035 Tfno.: 914933911
N.I.G.: ████████████████
Recurso de Apelación 937/2021 C-3
O. Judicial Origen: Juzgado Mixto nº 04 de Parla Autos de Procedimiento Ordinario 695/2020
APELANTE: BANKINTER CONSUMER FINANCE EFC SA PROCURADOR D./Dña. ████████████████
APELADO: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████ MINISTERIO FISCAL
SENTENCIA Nº 116/2022
TRIBUNAL QUE LO DICTA: ILMA SRA. PRESIDENTE: Dña. ████████████████
ILMOS/AS SRES./SRAS. MAGISTRADOS/AS: Dña. ████████████████ D. ████████████████
VISTO, Siendo Magistrado Ponente Dña. ████████████████
En Madrid, a dieciséis de marzo de dos mil veintidós.
La Sección Decimotercera de la Audiencia Provincial de Madrid, compuesta por los Señores Magistrados expresados al margen, ha visto en grado de apelación los autos de Juicio Ordinario 695/2020 sobre Derecho al Honor, procedentes del Juzgado de 1ª Instancia e Instrucción nº 4 de Parla, seguidos entre partes, de una, como demandante-apelado Dª. ████████████████, representado por la Procuradora Dª. ████████████████ y asistido por el Letrado D. ████████████████, y de otra, como demandado-apelante BANKINTER CONSUMER FINANCE E.F.C., S.A., representado por el Procurador D. ████████████████ y asistido por la Letrada Dª. ████████████████; con intervención del Ministerio Fiscal.
ANTECEDENTES DE HECHO
PRIMERO.- Por el Juzgado de Primera Instancia e Instrucción nº 4 de Madrid, en fecha 28 de junio de 2021, se dictó sentencia, cuya parte dispositiva es del tenor literal siguiente:" ESTIMAR PARCIALMENTE la demanda interpuesta por DÑA. ████████████████, representada por la Procuradora Dña. ████████████████, frente a BANKINTER CONSUMER FINANCE, E.F.C., S.A.U., representada por el Procurador D. ████████████████, y, en consecuencia, declarar la indebida inclusión en ficheros de solvencia patrimonial de los datos de la primera por la segunda, lo que supone una intromisión ilegítima en su derecho fundamental al honor por la cual se condena a BANKINTER CONSUMER FINANCE, E.F.C., S.A.U. a abonar a DÑA. ████████████████ la cantidad de DOS MIL EUROS(2.000 €) con el interés legal del dinero desde la fecha de la demanda y el del art. 576 de la Ley de Enjuiciamiento Civil desde la fecha de la sentencia. Sin condena en costas.".
SEGUNDO.- Contra la anterior resolución se interpuso recurso de apelación por la parte demandada, que fue admitido, del cual se dio traslado a la parte apelada que presentó escrito de oposición, elevándose los autos ante esta Sección en fecha 3 de diciembre de 2021, para resolver el recurso.
TERCERO.- Recibidos los autos en esta Sección, se formó el oportuno Rollo turnándose su conocimiento, a tenor de la norma preestablecida en esta Sección de reparto de Ponencias, y conforme dispone la Ley de Enjuiciamiento Civil, quedó pendiente para la correspondiente deliberación, votación y fallo, la cual tuvo lugar, previo señalamiento, el día quince de marzo de dos mil veintidós.
CUARTO.- En la tramitación del presente recurso se han observado todas las disposiciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- En el Juzgado de Primera Instancia e Instrucción nº 4 de PARLA se tramitó procedimiento de juicio ordinario nº 695/2020 instado por la representación procesal de Dª. ████████████████ frente a BANKINTER CONSUMER FINANCE E.F.C. S.A.U ejercitando una acción de reclamación de daños y perjuicios por intromisión en el derecho fundamental al honor debido a que la demandada incluyó a la actora en el registro de morosos BADEXCUG- EXPERIAN en fecha 9 de febrero del 2020 y en ASNEF- EQUIFAX el 7 de febrero del 2020, por una deuda derivada de un contrato de tarjeta de crédito en el que la actora había enviado un burofax a la demandada por considerar el contrato usurario y que al contestarle BANKINTER que el contrato era lícito, interpuso una demanda en materia de usura. Solicita la declaración de que la demandada había incluido a la actora en ficheros de solvencia patrimonial sin cumplir los requisitos legales, y se condene a BANKINTER a indemnizar a la actora la cantidad de 4.000 € por daños morales más los intereses desde la demanda, y a que ejecute los actos necesarios para la cancelación y exclusión de sus datos de los ficheros de morosos.
La parte demandada se opuso a la demanda alegando falta de legitimidad pasiva, al haber cedido el crédito por el que reclama la indemnización; que comunicó previamente a la actora mediante correspondencia postal, los importes impagados, cumpliendo con los requisitos para poder incluirla en los ficheros de solvencia, y por la indemnización solicitada.
La sentencia estimó parcialmente la demanda declarando la indebida inclusión en los ficheros de solvencia patrimonial de los datos de la actora por parte de BANKINTER, lo que supone una intromisión ilegítima en su derecho fundamental al honor y condena a BANKINTER a abonar a la actora la cantidad de 2.000 € más el interés legal desde la fecha de la demanda hasta el pago. Basándose en que en el momento de la inclusión de los datos de la actora en los ficheros de solvencia patrimonial, se daban los requisitos del artículo 38 del RD 1720/2007 de 21 de diciembre por el que se aprueba el Reglamento de Desarrollo de la Ley Orgánica 15/1999 de 13 de diciembre protección de datos de carácter personal, excepto el del requerimiento previo, reduciendo la indemnización reclamada al no constar actividad profesional de la actora, sin que conste afectación profesional ni personal, siendo que sólo estuvo la información en los ficheros 9 meses, siendo consultados únicamente cinco veces por cinco mercantiles, sin que conste más publicidad.
Frente a dicha resolución, la representación procesal de BANKINTER interpuso recurso de apelación alegando error en la valoración de la prueba, al no haber tenido en cuenta el Juzgador la presunción de licitud del tratamiento de los datos según el artículo 20,1 de la LPD, la cual no ha sido desvirtuada por la parte actora. Porque si hubo notificaciones previas a la actora comunicando la deuda y la posible inclusión en ficheros de solvencia patrimonial, y que no se tuvo en cuenta que ya estaba en vigor la LPD 3/2018 en cuyo artículo 20,1 según el cual dice que: Que el acreedor haya informado al afectado en el contrato o en el momento de requerir el pago acerca de la posibilidad de inclusión en dichos sistemas, y por la indemnización al no haber acreditado la actora perjuicio patrimonial ni moral que deba ser indemnizado.
La parte actora se opuso al recurso.
SEGUNDO.- Respecto a la interpretación de la doctrina jurisprudencial relativa a la intromisión ilegítima en el derecho al honor por la inclusión en fichero de morosos, conviene precisar lo siguiente:
a)- La inclusión errónea de una persona en un "registro de morosos", sin que concurra veracidad, constituye una intromisión ilegítima en el derecho al honor en los términos de la Ley Orgánica 1/1982, por cuanto es una imputación, la de ser moroso, que lesiona la dignidad de la persona, menoscaba su fama y atenta contra su propia estimación. La inclusión de los datos de clientes en ese tipo de registros es "una práctica bancaria que exige una correcta utilización, por lo que ha de rechazarse cuando se presenta abusiva y arbitraria". Cuando esa inclusión es indebida, por deuda inexistente, ello supone un desmerecimiento y descrédito en la consideración ajena (artículo 7.7 de la Ley Orgánica 1/1982), sobre todo si se trata de una persona no comerciante, y ello por cuanto "esta clase de registros suele incluir a personas valoradas socialmente en forma negativa, o al menos con recelos y reparos, sobre todo cuando se trata de llevar a cabo relaciones contractuales con las mismas" (STS 29-4-2014, nº 225/2014, rec. 2357/2011).
b).- La propia Ley Orgánica 15/1999, de 13 de diciembre, de Protección de Datos de Carácter Personal, encaminada de modo primordial a la protección de los derechos fundamentales de las personas físicas y en particular de su honor e intimidad personal y familiar en todo lo relacionado con la utilización de datos de carácter personal registrados en soporte físico susceptibles de tratamiento (arts. 1 y 2), enumeraba las circunstancias que debe rodear la inclusión de esa clase de datos en ficheros destinados a ofrecer información pública sobre la solvencia patrimonial y el crédito, comúnmente llamados "registros de morosos"; así, el artículo 29.4 disponía que los responsables del tratamiento de datos "solo podrán registrar y ceder los datos de carácter personal que sean determinantes para enjuiciar la solvencia económica de los interesados y que no se refieran, cuando sean adversos, a más de seis años, siempre que respondan con veracidad a la situación actual de aquellos".
c).- Más concretamente, el artículo 38.1 del Decreto 1720/2007, dictado en desarrollo de la expresada Ley Orgánica, prescribe que los datos a incluir en los ficheros deben responder a "una deuda cierta, vencida y exigible", gozar de una antigüedad no superior a seis años y haber sido requerido su pago previamente, añadiendo el apartado 2 de esa norma reglamentaria que "no podrán incluirse en los ficheros datos personales sobre los que exista un principio de prueba que de forma indiciaria contradiga alguno de los requisitos anteriores".
Se alega por la parte recurrente que hubo un error del Juzgador a quo la no considerar acreditado el requerimiento previo al deudor de la deuda y de la posible inclusión en ficheros de solvencia patrimonial.
Pues bien, respecto a este requisito, la STS del 25 de abril de 2019, rec.3425/2018, recordando la sentencia 740/2015, de 22 diciembre, reitera que "el requisito del requerimiento de pago previo no es simplemente un requisito "formal", de modo que su incumplimiento solo pueda dar lugar a una sanción administrativa. El requerimiento de pago previo es un requisito que responde a la finalidad del fichero automatizado sobre incumplimiento de obligaciones dinerarias, que no es simplemente un registro sobre deudas, sino sobre personas que incumplen sus obligaciones de pago porque no pueden afrontarlas o porque no quieren hacerlo de modo injustificado. Con la práctica de este requerimiento se impide que sean incluidas en estos registros personas que, por un simple descuido, por un error bancario al que son ajenas, o por cualquier otra circunstancia de similar naturaleza, han dejado de hacer frente a una obligación dineraria vencida y exigible sin que ese dato sea pertinente para enjuiciar su solvencia. Además, les permite ejercitar sus derechos de acceso, rectificación, oposición y cancelación."
Fundamento reiterado en STS 672/20 de 11 de diciembre de 2020 que se refiere al caso de notificación pretendida a través del servicio Servinform. En ese caso la sentencia dictada por la audiencia provincial señaló: "Se nos dice que la entidad apelante tiene concertado un contrato con Equifax, gestora del fichero Asnef. Y a su vez Equifax tiene otro contrato con Emfasis Billing & Marketing Services S.L. (ahora Servinform). (...) como ya dijo esta sala en casos precedentes, como la sentencia de 19 de noviembre de 2019, el envío masivo de notificaciones sólo acredita su remisión, pero no su recepción por el destinatario. El no constar devueltas no prueba que las reciba el destinatario. Carga de la prueba que recae sobre la apelante, quien dispone de mecanismos adecuados e idóneos para acreditar que ha realizado el requerimiento de pago, tales como el envío con acuse de recibo, telegrama, correo electrónico acreditando el envío de ese correo o similares. A falta de prueba de un requisito esencial a fin de valorar correcta la inclusión de una persona en el fichero de morosos, procede confirmar la sentencia de instancia".
La sentencia desestima el recurso de casación con base en el "Motivo único. Infracción del art. 38.1 del Real Decreto 1720/2007, de 21 de diciembre, por el que se aprueba el Reglamento del desarrollo de la Ley Orgánica 15/1999, de 13 de diciembre, de protección de datos de carácter personal (RPD)."
Así dice: "La cuestión jurídica controvertida reside en determinar si puede considerarse que hubo o no previo requerimiento de pago. La Audiencia Provincial de Asturias no considera cumplido este requisito porque lo que se acredita es un envío masivo de notificaciones a los deudores, pero no se acredita la recepción por el destinatario. Al no constar devuelta la carta no prueba la recepción, según indica la Audiencia, quien considera que la recurrente disponía de mecanismos adecuados para acreditar que ha realizado el requerimiento de pago, tales como el envío con acuse de recibo, telegrama, correo electrónico acreditando el envío, o similares. Frente a esta postura, la recurrente considera que el envío es suficiente para acreditar el requerimiento de pago.
Esta sala en sentencia 13/2013, de 29 de enero, entendió que se había producido el requerimiento, considerando como argumento principal, que la notificación se había efectuado con anterioridad a la inclusión en el fichero de morosos mediante envío postal, sin fehaciencia en la recepción, pero entendía indiciariamente justificado el recibo de la notificación, dado que posteriormente se recibieron en el mismo domicilio telegramas de cuya recepción hay constancia.
El supuesto al que hace referencia la mencionada sentencia de esta sala, es diferente de la actual, pues en aquel concurrían otros documentos (telegramas) de los que deducía el conocimiento por el deudor del requerimiento efectuado.
En el presente recurso se alega la infracción del art. 38.1. c) del Real Decreto 1720/2007, de 21 de diciembre, de protección de datos, y esta sala debe declarar que se ha efectuado una correcta interpretación del mismo por el Tribunal de apelación, dado que el mero envío del requerimiento de pago, por vía postal, no acredita la recepción del mismo, por lo que no se puede entender efectuado el preceptivo requerimiento de pago, previo a la inclusión en el fichero de morosos.
En este sentido la sentencia 563/2019, de 23 de octubre, se declara: "En la sentencia 740/2015, de 22 diciembre, hemos declarado que el requisito del requerimiento de pago previo no es simplemente un requisito "formal", de modo que su incumplimiento solo pueda dar lugar a una sanción administrativa. El requerimiento de pago previo es un requisito que responde a la finalidad del fichero automatizado sobre incumplimiento de obligaciones dinerarias, que no es simplemente un registro sobre deudas, sino sobre personas que incumplen sus obligaciones de pago porque no pueden afrontarlas o porque no quieren hacerlo de modo injustificado. Con la práctica de este requerimiento se impide que sean incluidas en estos registros personas que, por un simple descuido, por un error bancario al que son ajenas, o por cualquier otra circunstancia de similar naturaleza, han dejado de hacer frente a una obligación dineraria vencida y exigible sin que ese dato sea pertinente para enjuiciar su solvencia. Además, les permite ejercitar sus derechos de acceso, rectificación, oposición y cancelación".
Por lo expuesto, procede desestimar el motivo, declarando que no se efectuó correctamente el requerimiento de pago previo a la inclusión en el fichero de morosos dado que no consta garantía de recepción de la referida reclamación (sentencia 129/2020, de 27 de febrero)".
En el presente caso, ningún error puede apreciarse en la valoración de la prueba, cuando solo constan unos envíos postales de fecha 20 de enero del 2020 y 27 de enero del 2020 que no hay fehaciencia de su recepción por la parte actora, al no constar ningún documento que justifique el envío y la recepción siendo carga probatoria de la parte apelante.
Tampoco puede entenderse error en base al artículo 20, 1 de la LPD y Garantías Digitales 3/2008 pues como dice el Juzgador, que si tuvo en cuenta dicho precepto en su sentencia, pues en el contrato aportado por la parte actora es una copia ilegible que no puede verificarse si en el mismo consta la posibilidad de inclusión en ficheros, sin que la parte demandada apelante haya aportado contrato alguno más legible que justifique el motivo del recurso.
TERCERO.- En orden a la cuantía, el artículo 9.3 de la Ley Orgánica 1/1982 establece que siempre que se acredite una intromisión ilegítima, existirá un perjuicio, de tal forma que la indemnización se extenderá al daño moral, que se valorará atendiendo a las circunstancias del caso, y a la gravedad de la lesión efectivamente producida (difusión o audiencia del medio a través del que se haya producido).
El artículo 9.3 de la Ley Orgánica 1/1982 dispone que "La existencia de perjuicio se presumirá siempre que se acredite la intromisión ilegítima. La indemnización se extenderá al daño moral, que se valorará atendiendo a las circunstancias del caso y a la gravedad de la lesión efectivamente producida, para lo que se tendrá en cuenta, en su caso, la difusión o audiencia del medio a través del que se haya producido". También se valorará el beneficio que haya obtenido el causante de la lesión como consecuencia de la misma".
La sentencia del Tribunal Supremo de 5 de junio de 2014 señaló que el hecho de que la valoración del daño moral no pueda obtenerse de una prueba objetiva no excusa ni imposibilita legalmente a los tribunales para fijar su cuantificación, "a cuyo efecto ha de tenerse en cuenta y ponderar las circunstancias concurrentes en cada caso (sentencias de esta sala núm. 964/2000, de 19 de octubre, y núm. 12/2014, de 22 de enero)". Se trata, por tanto, "de una valoración estimativa, que en el caso de daños morales derivados de la vulneración de un derecho fundamental del art. 18.1 de la Constitución, ha de atender a los parámetros previstos en el art. 9.3 de la Ley Orgánica 1/1982, de acuerdo con la incidencia que en cada caso tengan las circunstancias relevantes para la aplicación de tales parámetros, utilizando criterios de prudente arbitrio".
En definitiva, la inclusión de los datos de una persona en un registro de morosos sin cumplirse los requisitos establecidos por la LOPD, sería indemnizable, en primer lugar, la afectación a la dignidad en su aspecto interno o subjetivo, y en el externo u objetivo relativo a la consideración de las demás personas. Para valorar este segundo aspecto afirma la sentencia núm. 81/2015, de 18 de febrero, que ha de tomarse en consideración la divulgación que ha tenido tal dato, pues no es lo mismo que sólo hayan tenido conocimiento los empleados de la empresa acreedora y los de las empresas responsables de los registros de morosos que manejan los correspondientes ficheros, a que el dato haya sido comunicado a un número mayor o menor de asociados al sistema que hayan consultado los registros de morosos.
En el presente caso consta que la inclusión en ficheros de solvencia se realizó el 7 y 9 de febrero del 2020 permaneciendo hasta noviembre del 2020, que solo hubo cinco consultas por cinco mercantiles (BBVA, UNICAJA, COFIDIS, ING y MAPFRE) sin que conste más publicidad.
No consta que la actora haya tenido perjuicio económico por la inclusión en los ficheros, o que se haya visto afectada de forma personal por la misma causa.
El Juzgador para evitar una indemnización simbólica para la actora y disuasoria para la demandada impone 2000 €, indemnización que consideramos adecuada a la situación por lo que tampoco por este motivo puede ser estimado el recurso.
CUARTO.- Las costas se impondrán a la parte apelante conforme al artículo 394 y 398 de la LEC.
FALLO
Desestimamos el recurso de apelación interpuesto por la representación procesal de BANKINTER CONSUMER FINANCE E.F.C. S.A.U frente a la sentencia dictada por el titular del Juzgado de Primera Instancia e Instrucción nº 4 de PARLA, la cual confirmamos íntegramente con imposición de costas a la parte apelante.
La desestimación del recurso conlleva la pérdida del depósito constituido para recurrir, según se establece en el apartado nueve de la disposición adicional decimoquinta de la Ley Orgánica del Poder Judicial.
Contra la presente resolución cabe recurso de casación y recurso extraordinario por infracción procesal, ambos ante la Sala Primera del Tribunal Supremo, que deberán interponerse ante este Tribunal en el plazo de VEINTE DIAS desde el siguiente al de la notificación de la sentencia.
Haciéndose saber a las partes que al tiempo de la interposición de los mismos, deberán acreditar haber constituido el depósito que, por importe de 50 € por cada tipo de recurso, previene la Disposición Adicional Decimoquinta de la L.O.P.J., establecida por la Ley Orgánica 1/09, de 3 de noviembre, sin cuyo requisito, el recurso de que se trate no será admitido a trámite.
Dicho depósito habrá de constituirse expresando que se trata de un “Recurso”, seguido del código y tipo concreto de recurso del que se trate, en la Cuenta de Depósitos y Consignaciones de esta Sección abierta con el nº 2580, en la sucursal 3569 del Banco de Santander, sita en la calle Ferraz nº 43.
Así, por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Este documento es una copia auténtica del documento Sentencia dictada en apelación 465 firmado electrónicamente por ████████████████, ████████████████, ████████████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta Bankintercard sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp