Sentencia real · falta de transparencia · primera instancia
Sentencia 00204/2026 de Cambados: nulidad de tarjeta Línea Directa (revolving Bankinter)
| Nº de sentencia | 00204/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Cambados, Sección Civil y de Instrucción, Plaza Nº 3 |
| Ciudad | Cambados |
| Fecha | 15 de octubre de 2026 |
| Procedimiento | Juicio Verbal 0000319/2025 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver a nuestro cliente todo lo que le cobraron de más por intereses, ya que el contrato no superó los controles de transparencia. El Tribunal de Instancia de Cambados estima la demanda y declara la nulidad de la cláusula de interés remuneratorio, condenando a la entidad a restituir las cantidades pagadas en exceso sobre el capital dispuesto en los cinco años y 82 días anteriores a la reclamación extrajudicial, con los intereses legales correspondientes.
«Declaro la nulidad de la cláusula que regula los intereses remuneratorios por falta de transparencia, condenando a la entidad demandada a restituir a la prestataria las cantidades percibidas en exceso sobre el capital dispuesto en los cinco años y 82 días anteriores a la reclamación extrajudicial, con los intereses legales.»
Fallo de la sentencia 00204/2026, Tribunal de Instancia de Cambados, Sección Civil y de Instrucción, Plaza Nº 3
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCION CIVIL Y DE INSTRUCCION PLAZA Nº 3 CAMBADOS
EMILIA PARDO BAZAN(3ª PLANTA) Teléfono: 886206061-2-3-4 Correo electrónico: unica3.cambados@xustiza.gal
N.I.G.: ████████████████
Juicio Verbal Acción Consum. y Usuarios 0000319/2025
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. BANKINTER CONSUMER FINANCE, E.F.C., S.A. Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA 204/26
JUEZA QUE LA DICTA: ████████████████
Lugar: CAMBADOS.
Fecha: quince de octubre de dos mil veintiséis.
Doña ████████████████, Magistrada Titular del Juzgado de Primera Instancia e Instrucción nº 3 de Cambados, habiendo visto y oído en juicio oral y público los presentes autos de JUICIO VERBAL 319/2025, en los que han sido parte, como demandante, DON ████████████████, asistido por el Letrado ████████████████, y representada a través del Procurador ████████████████ y como demandada, la entidad BANKINTER CONSUMER FINANCE EFC S.A, representada a través del Procurador ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador ████████████████, en nombre y representación de DON ████████████████, el día 31 de marzo de 2.025, presentó DEMANDA DE JUICIO VERBAL contra la entidad BANKINTER CONSUMER FINANCE EFC S.A.
SEGUNDO.- Admitida a trámite en virtud de DECRETO, se confirió traslado a la entidad demandada para su contestación dentro de los 20 días siguientes al de su notificación.
TERCERO.- El Procurador ████████████████, en nombre y representación de la entidad BANKINTER CONSUMER FINANCE EFC S.A. presentó escrito de CONTESTACIÓN a la demanda interesando la desestimación integra de la misma. No habiéndose solicitado vista, quedaron los autos a disposición de SSª para su resolución.
CUARTO.- En el presente procedimiento se han observado todas las prescripciones y formalidades legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora ejercita acción de nulidad del tipo de interés remuneratorio contenido en el contrato de tarjeta revolving finalizado suscrito con la demandada en el año 2018 por no superar el control de transparencia e incorporación en los términos establecidos en los artículos 5 y 7 de la LCGC la cláusula del contrato que regula el interés, condenando a la demandada a la restitución de aquellas cantidades abonadas que excedan de lo realmente dispuesto por DON ████████████████, más los intereses legales desde el pago de cada cuota; todo ello con expresa imposición de costas a la parte demandada.
Basa su demanda en la existencia de un contrato de tarjeta con un crédito revolving que fija unos intereses remuneratorios elevados y contrarios, por tanto, a la Ley de Represión de la Usura y a las STS de la Sala de lo Civil en Pleno, que ya declaraban usuario un interés remuneratorio por un porcentaje inferior. Entiende que se trata de una cláusula de adhesión, que se predispone por la entidad demandada sin posibilidad de ser negociada. Cláusula que la entidad incorpora en el contrato de modo que impide percibir que en el mismo existía una cláusula definitoria del objeto principal del contrato, que no fue debidamente explicada al actor.
Circunstancias que, unidas a la falta de conocimientos financieros de la actora, no permitieron conocer lo que estaba firmando, y ello fue así por cuanto la demandada no puso los medios ni controles adecuados a tal efecto.
Frente a dicha demanda se opone la parte demandada, la entidad demandada, alegando, resumidamente, la idoneidad del contrato de tarjeta y su operativa, en su forma de contratación, pudiendo conocer en todo momento qué conceptos y cuantías pagaba por el uso directo de la tarjeta, cuales por servicios, comisiones o gastos y cuales, por seguro, en su caso, sin que formulara reclamación alguna durante la vida de la tarjeta. Afirmando que la TAE que se fijó para el contrato subscrito por la parte hoy actora es compatible con los índices que publicaba el Banco de España. Entiende que todos esos datos y parámetros de amortización ya constan debidamente explicados en la póliza que siempre tuvo en su poder la parte demandante y además fue debidamente informada de la evolución de su tarjeta mediante los extractos periódicos que contenían los apuntes evidenciadores del saldo y movimientos. Entiende que la parte hoy actora nunca se opuso a la forma de operar esta tarjeta ni mostró su disconformidad al recibir los extractos informativos. Y entiende que el actor firmo y acepto el contrato en todos sus términos; suplicando la integra desestimación de la demanda, con condena en costas a la parte actora.
SEGUNDO.- En primer lugar, señalar que no nos encontramos ante un contrato de tarjeta indeterminado desde el primer momento que haya de ser devuelto de forma fraccionada y aplazada incrementado con el interés establecido, lo que, ejercitada la acción de nulidad por contravención de la ley de Represión de la Usura de 23 de julio de 1908, llevaría a considerar como cuantía bien la constituida por el principal prestado bien por la suma del principal más el importe abonado en concepto de interés si es conocido, sino ante un contrato de tarjeta revolving, cuya cuantía total no es posible conocer hasta la resolución del contrato, por ello la cuantía del litigio no es la expresada por la demandada sino indeterminada.
TERCERO.- El artículo 1 de la Ley de Represión de la Usura de 23 de Julio de 1908, establece que; "Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
Lo dispuesto en esta normativa se configura como un límite a la autonomía de la voluntad del artículo 1255 Código Civil, aplicable a los préstamos, y, en general, a cualquier operación de crédito sustancialmente equivalente al préstamo.
A los efectos de determinar si unos intereses remuneratorios son o no usurarios, este juzgador debe tener en cuenta el nuevo criterio jurisprudencial adoptado por el alto Tribunal Supremo, en la sentencia nº 258/23, de fecha de 15 de febrero del 2.023, en la que establece; "(...) la sentencia 628/2015, de 25 de noviembre, en que se discutía el carácter usurario de un interés remuneratorio del 24,6% TAE en un contrato de tarjeta de crédito revolving celebrado en el año 2001. En esa sentencia, en primer lugar aclaramos que "para que la operación crediticia pueda ser considerada usuraria, basta que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, "que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso", sin que sea exigible que, acumuladamente, se exija "que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales". Y para juzgar si el interés es notablemente superior al normal del dinero, en esa sentencia hacíamos dos consideraciones: i) por una parte, que "el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados"; ii) y, por otra, que la comparación no debía hacerse con el interés legal del dinero, sino con el interés normal o habitual, para cuyo conocimiento podía acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito en cumplimiento del artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo(BCE)."
El tipo pactado en el momento de suscripción del contrato, en 2018 era del 21,84%TAE. Teniendo en cuenta lo anteriormente mencionado resulta evidente que el TAE medio aplicado no supera en 6 puntos el tipo medio de mercado fijado por el Banco de España en el momento de la suscripción del préstamo. De esta manera no procede su declaración como usurario.
CUARTO.- La parte actora ejercita la acción de nulidad por falta de trasparencia de la cláusula de interés remuneratorio.
La falta de trasparencia e incorporación de la cláusula de interés remuneratorio, debo manifestar que es cierto que el tratamiento o control judicial de los intereses es distinto según se trate de intereses remuneratorios o moratorios, dada la distinta naturaleza de unos y otros, pues, mientras los primeros constituyen el beneficio o contrapartida convenida por las partes a favor del prestamista o acreedor por razón del capital prestado, en definitiva el precio del préstamo, y como tal elemento esencial del mismo, estando regidos por el principio de libertad de pactos consagrado en el artículo 1255 del Código Civil, y sometido por ello el control judicial de su contenido a la normativa representada por la Ley de represión de la usura; los segundos, o sea, los intereses moratorios, se corresponden con una indemnización por incumplimiento que actúa a modo de cláusula penal, siendo el ámbito específico de control de abusividad en sede de legislación del consumo.
El artículo 80.1º.b) del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, señala que: "En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuere inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa su lectura".
QUINTO.- Aplicando la anterior jurisprudencia la caso que me ocupa, debo de extraer las siguientes conclusiones, el interés remuneratorio pactado no se encuentra destacado en el contrato de una manera clara puesto que, por un lado, la letra del contrato es excesivamente pequeña y está configurada de una manera excesivamente junta. Por otro lado, en el redactado de cláusulas se recoge que el interés pactado está fijado en el Anexo, sin que se destaque de forma clara donde se encuentra el Anexo ni cuál es el tipo de interés pactado entre las partes. Asimismo, el contrato no está redactado de una manera clara y comprensible que permita al consumidor conocer que se le van a aplicar dos tipos de interés remuneratorio, uno para las compras y otro para la disposición en efectivo. Además, el contrato no menciona ni las mensualidades de pago ni se fija un ejemplo de las mismas y no se recogen cada uno de los elementos esenciales que lo conforman a fin de que el consumidor haya podido formar un juicio de valor sobre uno de los elementos esenciales del contrato de tal manera que permiten conocer de manera efectiva al consumidor el contenido de la citada cláusula contractual, resultando, por lo tanto, difícil su comprensión.
A mayor abundamiento, no se ha probado, y correspondía hacerlo a la parte demandada, en virtud del principio de la carga probatoria previsto en el artículo 217 de la LEC, que se informara al consumidor del funcionamiento de la tarjeta revolving contratada, la línea de crédito, los intereses al aplazamiento de sus disposiciones ni que se le indicara que cuanto más bajo fuera el importe de devolución de lo dispuesto más intereses debería satisfacer porque estaría utilizando un crédito mayor.
Por consiguiente, debo estimar la demanda declarando nula por abusiva la cláusula que fija el interés remuneratorio, por la falta de transparencia, al provocar un desequilibrio en las prestaciones de las partes en perjuicio del consumidor al que se le priva de la conocer el impacto real económico de la modalidad de pago que ha elegido.
SEXTO.- En cuanto a los efectos derivados de la declaración de nulidad del contrato suscrito entre las partes. En este sentido el artículo 1.303 del C.C, señala que; "Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes".
El Tribunal Supremo, para determinar los efectos derivados de la declaración de nulidad de un contrato de crédito revolving, en la sentencia antes referida, de fecha de 25 de noviembre del 2.015, dispone: "(...) El carácter usurario del crédito "revolving" concedido por Banco Sygma al demandado conlleva su nulidad, que ha sido calificada por esta Sala como "radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva".
Ahora bien, el Pleno de la Sala de lo Civil del Tribunal Supremo ha estimado un recurso del usuario de una tarjeta revolving y condena a la demandada a restituirle lo pagado en exceso respecto del capital dispuesto, durante el plazo de 5 años y 82 días anterior a la formulación de la reclamación extrajudicial, con los intereses devengados desde la fecha de cada pago.
En el caso de autos consta una primera reclamación extrajudicial en fecha 23 de octubre de 2024.
SEPTIMO.- Procede la imposición del interés legal y moratorio a tenor de lo establecido en el artículo 1.108 del Código Civil y 576 de la Ley de Enjuiciamiento Civil.
OCTAVO.- En virtud de lo dispuesto en el artículo 394 LEC, debido a la estimación de la demanda; las costas se imponen a la demandada.
FALLO
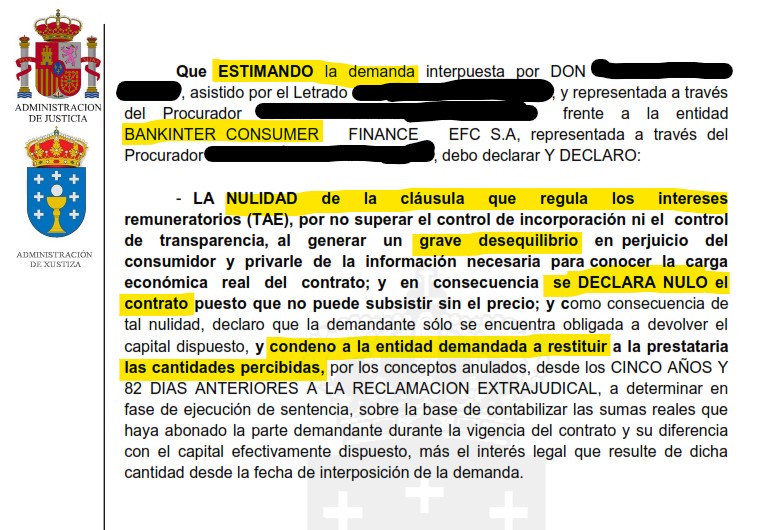
Que ESTIMANDO la demanda interpuesta por DON ████████████████, asistido por el Letrado ████████████████, y representada a través del Procurador ████████████████ frente a la entidad BANKINTER CONSUMER FINANCE EFC S.A, representada a través del Procurador ████████████████, debo declarar Y DECLARO:
- LA NULIDAD de la cláusula que regula los intereses remuneratorios(TAE), por no superar el control de incorporación ni el control de transparencia, al generar un grave desequilibrio en perjuicio del consumidor y privarle de la información necesaria para conocer la carga económica real del contrato; y en consecuencia se DECLARA NULO el contrato puesto que no puede subsistir sin el precio; y como consecuencia de tal nulidad, declaro que la demandante sólo se encuentra obligada a devolver el capital dispuesto, y condeno a la entidad demandada a restituir a la prestataria las cantidades percibidas, por los conceptos anulados, desde los CINCO AÑOS Y 82 DIAS ANTERIORES A LA RECLAMACION EXTRAJUDICIAL, a determinar en fase de ejecución de sentencia, sobre la base de contabilizar las sumas reales que haya abonado la parte demandante durante la vigencia del contrato y su diferencia con el capital efectivamente dispuesto, más el interés legal que resulte de dicha cantidad desde la fecha de interposición de la demanda.
Todo ello con expresa imposición a la parte demandada de las costas procesales causadas.
Llévese el original al libro de sentencias y expídase testimonio para su unión a los autos.
MODO DE IMPUGNACIÓN: Contra esta resolución cabe interponer recurso de apelación en el plazo de veinte días contados desde el día siguiente a su notificación, presentando escrito ante este Tribunal en el que deberá exponer las alegaciones en que se base la impugnación además de citar la resolución que recurre y los pronunciamientos que impugna.
Así por ésta mi Sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
LA MAGISTRADA
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Te está pasando lo mismo con tu tarjeta Bankintercard?
No esperes más para saberlo: estudio gratuito, te informamos sin compromiso.
Consulta gratuita WhatsApp