Sentencia real · falta de transparencia · primera instancia
Sentencia 528/2023 de Madrid: nulidad de una tarjeta VODAFONE de Bankintercard
| Nº de sentencia | 528/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 81 de Madrid |
| Ciudad | Madrid |
| Fecha | 30 de noviembre de 2023 |
| Procedimiento | Procedimiento Ordinario 1816/2022 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
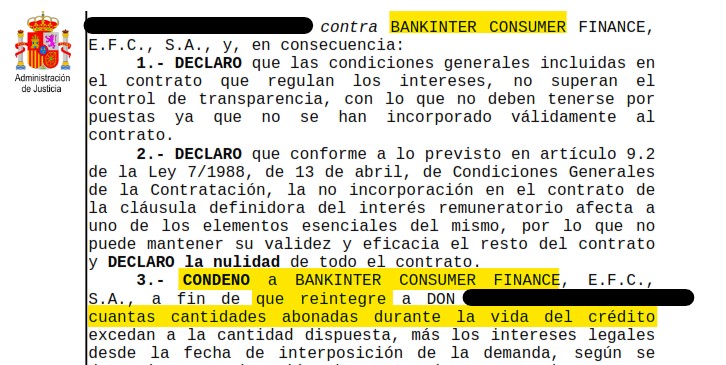
La sentencia obliga a Bankinter a devolver a nuestro cliente todo lo que le cobraron de más con la tarjeta de crédito, porque el contrato no superó los controles de transparencia. El Juzgado de Primera Instancia Nº 81 de Madrid estima íntegramente la demanda y declara la nulidad del contrato por falta de transparencia, condenando a la entidad a restituir las cantidades indebidamente percibidas con los intereses legales.
«Declaro la nulidad del contrato objeto del presente procedimiento por no cumplir el control de transparencia, condenando a Bankinter Consumer Finance a abonar a la parte demandante la cantidad que exceda del total del capital principal que haya recibido o dispuesto.»
Fallo de la sentencia 528/2023, Juzgado de Primera Instancia Número 81 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 81 DE MADRID
Calle Rosario Pino 5, Planta 7- 28020 Tfno: 914438818,8819 Fax: 915423051
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 1816/2022
Materia: Acciones individuales referentes a condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANKINTER CONSUMER FINANCE, E.F.C., S.A. PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 528/2023
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Madrid
Fecha: treinta de noviembre de dos mil veintitrés
Vistos por el Ilmo. Sr. D. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia nº 81 de Madrid, los presentes autos de juicio ordinario, seguidos con el número 1816/2022, a instancia de DON ████████████████, representado por la Procuradora Sra. ████████████████ y dirigido por el Letrado Sr. ████████████████, contra BANKINTER CONSUMER FINANCE, E.F.C., S.A., representada por la Procuradora Sra. ████████████████ y dirigida por el Letrado Sr. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO: Se formuló demanda de Juicio Ordinario interesando “1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: el interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras. El interés anual para compras. Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA CREDITO DACIA, contrato de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas. En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3) Se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento”.
SEGUNDO: Se admitió a trámite la demanda y emplazada BANKINTER CONSUMER FINANCE E.F.C., contestó en tiempo y forma oponiéndose a la demanda.
TERCERO: En el presente procedimiento se convocó a las partes a Audiencia Previa que tuvo lugar el día señalado con el resultado que se recoge por medio del sistema de grabación y reproducción de la imagen y sonido de conformidad con lo previsto en el artículo 147 y Disposición Adicional 3ª de la Ley de Enjuiciamiento Civil, quedando las actuaciones en poder de su S.S. a los fines del artículo 429.8 LEC.
CUARTO: En la sustanciación del presente juicio se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO: BANKINTER CONSUMER FINANCE E.F.C., contestó en tiempo y forma oponiéndose a la demanda señalando que la parte actora pasó por un proceso de nueva contratación mediante el cual, tras un procedimiento de información y comunicaciones entre las partes, se pactaron las condiciones contractuales para adaptarlas a la legislación vigente., que BANKINTER CONSUMER FINANCE E.F.C se adaptó a la nueva Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del Cliente de servicios bancarios (en adelante, Orden ETD/699/2020), que por la adversa no se procedió a aceptar las nuevas condiciones, configurar la modalidad de pago de entre las ofrecidas y firmar el nuevo contrato, el pasado 18 de agosto de 2021, se le remitió nueva carta a la contraria, advirtiéndole de que las nuevas condiciones se aplicarían a la tarjeta antigua, al no haberse procedido a activar la nueva. Igualmente se concedía la posibilidad de rechazar las nuevas condiciones efectuadas en el plazo de dos meses, lo cual no se solicitó de adverso, por lo que las condiciones vigentes aplicables a día de hoy son las del nuevo contrato, que también se encontraba a disposición de la contraparte en su área personal.
Con carácter principal se ejercita acción de nulidad por contener interés remuneratorio usurario, TAE fijado en el 26,82% y que es la contenida en el contrato aceptado y firmado por la parte demandante y que es el a su vez que se va a ser examinado ex artículos 216 y 218 LEC pues es sobre el que se insta la acción, y para cuya decisión necesariamente debe partirse de la Sentencia num. 258/2023 de 15 febrero del Tribunal Supremo, (Sala de lo Civil, Sección Pleno), que en su Fundamento de Derecho Tercero resume las anteriores resoluciones dictadas al respecto...
SEGUNDO: Dicho lo cual y tras resumir el contenido de dichas resoluciones de interés en su Fundamento de Derecho Cuarto ya fija la Jurisprudencia aplicable “1. Lo que se plantea ahora tiene que ver precisamente con la determinación de cuál era el interés normal del dinero referido a estos contratos de tarjeta de crédito revolving en el año 2004, en que se concertó el contrato y no existían estadísticas del Banco de España, porque fue a partir de junio de 2010 que se desglosó en la estadística la información referida al crédito revolving. A la vista de la jurisprudencia mencionada está claro que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de tarjeta de crédito en la modalidad revolving del año 2004 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 23,9%. Además, la comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving...
Así pues, celebrándose el contrato en Abril del 2015 (TAE 26,82%) y recordando como se ha dicho que “el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura... la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos)...”, acudiendo al punto 4º de la tabla del Banco de España sobre TEDR y tarjetas de Crédito de pago aplazado del año de suscripción que arrojaba un valor del que arrojaba un valor del 21,12%, una diferencia que, incluso sin sumar el porcentaje antes referido (“entre 20 y 30 centésimas”) no supera los 6 puntos porcentuales, por lo que no se considera notablemente superior al tipo medio al no cumplirse los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura según la Sentencia num. 258/2023 de 15 febrero del Tribunal Supremo, (Sala de lo Civil, Sección Pleno), desestimando la pretensión.
TERCERO: Subsidiariamente, se solicita se declare “LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito”, oponiéndose la demandada alegando la parte actora asegura en su escrito de demanda que el contrato formalizado no supera los límites de control y transparencia fijados por la normativa para que sea válido, si bien que las cláusulas que componen el contrato, superan con creces el doble control al que somete el Tribunal Supremo a las condiciones generales de la contratación que definen el objeto principal de un contrato en su Sentencia núm. 241/2013, del Tribunal Supremo, Sala Civil, de fecha 9 de mayo, cumpliendo el control de inclusión o incorporación (regulado en los arts. 5 y 7 de la LCGC y art. 80 de la LGDCU) pues proporcionó tanto la información precontractual como toda la información contractual de manera previa y durante el proceso de contratación de la tarjeta, en un formato legible y gramaticalmente comprensible...
En el caso de autos, en la información normalizada sí indica en la página ½ apartado 3 los costes del crédito, pero no explica su funcionamiento, el cual se remite a la cláusula 9ª en la que se establece el interés remuneratorio forma parte del Anexo "Condiciones Generales del contrato de la tarjeta iberia Cards", que, entendemos que no cumple el control de incorporación. Resulta verdaderamente difícil, no solo la lectura del anexo, dado el carácter minúsculo de la letra, como su localización en el contexto de una letra pequeña, de líneas apretadas y sin puntos y aparte. Parece imposible que algo tan importante como es la cláusula relativa a los intereses remuneratorios se incluyan en un apartado que lleva por rúbrica general "Comisiones, intereses y gastos" y aparezca enmascarada entre una abrumadora cantidad de datos y disimulada entre la regulación de las distintas comisiones aplicables, así sorpresivamente se dice aumentando telemáticamente el tamaño de la letra claro:..." En el caso de optar en cualquier momento por la modalidad de pago aplazado, el tipo de interés nominal aplicable a las cantidades aplazadas será del 1,90% mensual (TAE 25,34%)". Además no aparece destacada en negrita, ni subrayada pese a que hay otras cláusulas que si lo están porque la Entidad emisora de la tarjeta las considera de especial relevancia, sin embargo parece que la relativa a los intereses remuneratorios no la tiene para ella, aunque creemos que para el consumidor si es de vital importancia, al tratarse de un elemento esencial del contrato de crédito destinado a cumplir una relevante función económica en el mismo.
Por tanto, debemos considerar que los intereses remuneratorios u ordinarios no están redactados con la debida transparencia formal, lo que imposibilita al consumidor el conocimiento de su contenido y su comprensión real o material, es decir la carga económica o sacrificio que conlleva concertar el contrato de tarjeta de crédito.
CUARTO: Por otra parte, de contrario se alega la prescripción. Ya con ocasión de la nulidad de condiciones generales de la contratación, la Jurisprudencia había distinguiendo entre la acción de nulidad, de por sí imprescriptible, y los efectos derivados de la misma, en donde mayoritariamente, si bien con discrepancia sobre el dies a quo, se defendía la sujeción a los plazos legales de prescripción...
QUINTO: En similares términos, Audiencia Provincial de Barcelona (Sección 15ª) Sentencia num. 1646/2019 de 26 septiembre “12. El punto de partida es el artículo 1930.2º del Código Civil, por el que los derechos y las acciones "de cualquier clase que sean" se extinguen por la prescripción. La prescripción extintiva, aunque afecta a la acción, se traslada al derecho subjetivo tutelado por esta, que también puede verse extinguido por la inacción judicial del titular. El fundamento de la prescripción es doble: desde un punto de vista objetivo, se vincula con la necesidad de dar seguridad jurídica y certidumbre a las relaciones jurídicas...
SEXTO: Esta posición o corriente, acorde con la STJUE de 16 de julio de 2020 “De lo anterior se sigue que el Derecho de la Unión no se opone a una normativa nacional que, a la vez que reconoce el carácter imprescriptible de la acción de nulidad de una cláusula incluida en un contrato celebrado entre un profesional y un consumidor, sujeta a un plazo de prescripción la acción dirigida a hacer valer los efectos restitutorios de esa declaración, siempre que se respeten los principios de equivalencia y de efectividad” y STJUE de 6 de octubre de 2009 “la fijación de plazos razonables de carácter preclusivo para recurrir, en interés de la seguridad jurídica, es compatible con el Derecho de la Unión”...
SEPTIMO: Así pues, y teniendo en cuenta la reclamación extrajudicial efectuada y reputando como plazo de prescripción el de 5 años como se defiende en la contestación a la demanda ex artículo 405 LEC, necesariamente debe acudirse a la Sentencia del Tribunal de Justicia de la Unión Europea (Sala Novena) de 8 septiembre 2022 en la que y con total claridad, y después de indicar que “procede considerar que, siempre que se establezca y conozca con antelación, un plazo de prescripción de diez años, como el controvertido en el litigio principal, opuesto a una acción ejercitada por un consumidor para obtener la restitución de cantidades indebidamente abonadas sobre la base de cláusulas abusivas, en el sentido de la Directiva 93/13, no parece poder hacer imposible en la práctica o excesivamente difícil el ejercicio de los derechos conferidos por la Directiva 93/13...
OCTAVO: Se imponen las costas a la parte demandada en aplicación del artículo 394 LEC “1. En los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho, dudas que no se aprecian a la vista de las Sentencias citadas.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO la demanda interpuesta por DON ████████████████ representado por el Procurador Sr. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████ contra BANKINTER CONSUMER FINANCE E.F.C., S.A. representada por la Procurador Sra. ████████████████ y bajo la dirección técnica del Letrado Sr. ████████████████, DEBO DECLARAR y DECLARO la nulidad del contrato objeto del presente procedimiento por no cumplir el control de trasparencia según lo expuesto, CONDENANDO a BANKINTER CONSUMER FINANCE E.F.C., S.A. a abonar a la parte demandante la cantidad que exceda del total del capital principal que haya recibido o dispuesto, según se determine en ejecución de sentencia, ex artículo 1303 CC, sin intereses e imponiendo a la parte demandada las costas del presente procedimiento.
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución (artículos 458 y siguientes de la L.E.Civil), previa constitución de un depósito de 50 euros, en la cuenta ████████████████ de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ████████████████, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 26 de Madrid, y en el campo observaciones o concepto se consignarán los siguientes dígitos ████████████████
Así por esta sentencia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
PUBLICACIÓN: Leída y publicada fue la anterior sentencia por el Ilmo. Sr. Magistrado Juez que la suscribe, estando celebrando Audiencia Pública en el día de su fecha; doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Llevamos años reclamando tarjetas Bankintercard como esta
Déjanos revisar tu caso; la consulta es gratuita y sin compromiso.
Consulta gratuita WhatsApp