Sentencia real · falta de transparencia · primera instancia
Sentencia 00067/2023 de Miranda de Ebro: nulidad por de cláusulas abusivas en tarjeta Vodafone
| Nº de sentencia | 00067/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 1 de Miranda de Ebro |
| Ciudad | Miranda de Ebro |
| Fecha | 1 de septiembre de 2023 |
| Procedimiento | Procedimiento Ordinario 0000313/2022 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver a nuestra clienta todo lo que le cobraron de más en concepto de comisiones de impago, ya que dichas cláusulas no superaron los controles de transparencia y fueron consideradas abusivas. EEsta sentencia se recurrió y se obtuvo la estimación íntegra con los intereses legales.
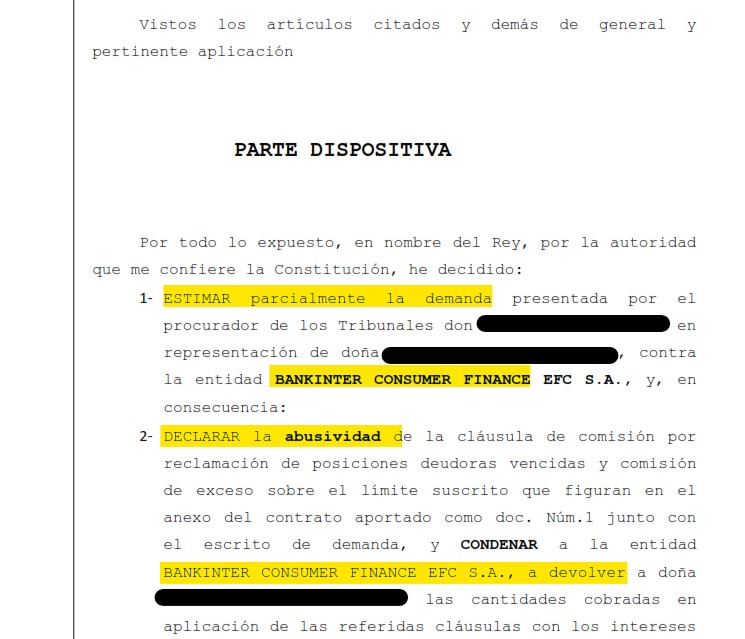
«Estimar parcialmente la demanda, declarando la abusividad de la cláusula de comisión por reclamación de posiciones deudoras vencidas y comisión de exceso sobre el límite suscrito, y condenando a la entidad demandada a devolver las cantidades cobradas en aplicación de dichas cláusulas con los intereses legales aplicables.»
Fallo de la sentencia 00067/2023, Juzgado de Primera Instancia e Instrucción Nº 1 de Miranda de Ebro
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE MIRANDA DE EBRO
C/ REPÚBLICA ARGENTINA, Nº 7 Teléfono: 947.347.267, Fax: 947.332.420
Correo electrónico: mixto1.mirandadeebro@justicia.es
N.I.G.: ████████████████
Procedimiento: ORDINARIO CONTRATACION-249.1.5 0000313/2022
Sobre: OTRAS MATERIAS
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. BANKINTER CONSUMER FINANCE SA Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA 67/2023
En MIRANDA DE EBRO, uno de septiembre de dos mil veintitrés.
Doña ████████████████, Jueza Titular del Juzgado de Primera Instancia e Instrucción nº 1 de Miranda de Ebro, y su partido judicial ha visto los autos de juicio ordinario nº313.2022 seguidos ante este Juzgado entre partes; de una doña ████████████████, representado por el procurador de los Tribunales don ████████████████ y asistido por el letrado don ████████████████: y de otra, la entidad BANKINTER CONSUMER FINANCE EFC S.A., representada por la procuradora de los Tribunales doña ████████████████ y asistida por doña ████████████████, sobre nulidad de crédito por usurario y, subsidiariamente, nulidad de condiciones generales de la contratación y reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- Por el procurador de los Tribunales don ████████████████ en representación de doña ████████████████ se presentó demanda de juicio declarativo ordinario, contra la entidad BANKINTER CONSUMER FINANCE EFC S.A., en la que tras relacionar los hechos y fundamentos de derecho que consideró de aplicación, pedía una sentencia por la que se declarase a los pedimentos contenidos en el suplico de la demanda.
SEGUNDO.- Admitida a trámite la demanda se emplazó a la demandada con las formalidades legales de rigor, a fin de que, en el plazo de 20 días, se personase en autos y contestase a la demanda, lo que verificó en tiempo y forma, oponiéndose a la misma solicitando su desestimación con imposición de costas a la parte actora.
Por diligencia de ordenación quedó fijada como fecha para la celebración de la audiencia previa el 16 de marzo de 2023. Llegado el día se celebró la audiencia previa con el resultado que obra en la grabación correspondiente y que en aras a la brevedad se da aquí por reproducido, quedando los autos pendientes de la práctica de prueba documental y verificado que ello fue el procedimiento quedó pendiente del dictado de la correspondiente resolución en virtud de diligencia de ordenación de fecha 11 de julio de 2023.
TERCERO.- En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Sobre el objeto de la controversia. La parte actora ejercita acción de nulidad del contrato suscrito el 23.09.2016 con la entidad BANKINTER CONSUMER FINANCE EFC S.A., que se aporta como doc. Núm 1 con el escrito de demanda, por usura, con los efectos del artículo 3 de la Ley de Represión de la Usura, y, subsidiariamente, la nulidad por abusividad y falta de transparencia de la cláusula de interés remuneratorio, así como, nulidad por abusiva de la cláusula relativa a comisión por reclamación de posiciones deudoras vencidas y comisión de exceso sobre el límite suscrito y reclamación de cantidad.
La parte demandada se opone a la solicitud de declaración de nulidad del contrato por entender que la TAE fijada en el contrato no supera en más de 6 puntos el tipo medio de mercado aplicable, así como, se opone a la solicitud de nulidad de la cláusula de interés remuneratorio por considerar que no existe falta de transparencia, y se opone al resto de peticiones subsidiarias al entender que no existe falta de reciprocidad.
SEGUNDO.- Normativa aplicable. De acuerdo con el artículo 1 de la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios: "Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales."
De acuerdo con la Sentencia del Tribunal Supremo Nº 258/2023, de 15 de febrero de 2023, el juicio sobre el carácter usurario del interés remuneratorio ha de hacerse tomando, en primer lugar, la TAE. La comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving. Para los contratos posteriores a junio de 2010, la referencia será la estadística del periodo del contrato. El índice estadístico no es la TAE, sino el TEDR; si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior. A falta de un criterio legal sobre el margen superior aceptable para no incurrir en usura, se fija como criterio, solo para este tipo de crédito revolving, que habrá usura si la diferencia entre el tipo medio de mercado y el convenido es superior a 6 puntos porcentuales.
TERCERO.- Sobre la posible nulidad del contrato por usurario, nulidad de la cláusula que fija el interés remuneratorio y abusividad de cláusula de reclamación de posiciones deudoras vencidas y comisión por exceso. En el presente caso, en primer lugar, no cabe apreciar la nulidad por usurario del contrato suscrito en aplicación de la STS de pleno 258/2023 de 15 de febrero de 2023, dado que, tomando en consideración la Tabla 19.4.7 del Banco de España sobre tipos de interés, se comprueba que el interés aplicable en el año 2016 (año de la contratación) a las tarjetas revolving es 20,84, siendo la TAE aplicable al contrato objeto de autos 26,82%, y, por tanto, no supera en más de seis puntos aquél.
En cuanto a la posible nulidad de la cláusula de interés remuneratorio, examinado el contrato, se comprueba que la cláusula sobre el tipo de interés cumple el control de incorporación y transparencia, señalándose el tipo de interés aplicable y siendo conocido por el prestatario, por lo que tampoco cabe apreciar la nulidad de dicha cláusula.
Por último, en cuanto a la posible abusividad de la cláusula relativa a comisión por reclamación de posiciones deudoras vencidas y comisión de exceso sobre el límite suscrito que figuran en el anexo del contrato aportado como doc. Núm.1 junto con el escrito de demanda, se trata de dos cláusulas que deben considerarse abusivas por falta de reciprocidad al tratarse de estipulaciones que, de acuerdo con el artículo 87.5 Texto Refundido Ley General de Defensa de Consumidores y Usuarios, prevén el cobro de productos o servicios no efectivamente usados o consumidos de manera efectiva. En definitiva, no se trata de un servicio o gasto que se preste al cliente, percibiendo el empresario una cantidad por un servicio inexistente, que se presta a sí mismo, imponiendo al consumidor gastos que por ley corresponden al empresario, vulnerándose el artículo 89.3 del mismo texto legal. En consecuencia, y, al haberse apreciado el carácter abusivo y nulo de ambas cláusulas, le corresponde a la entidad demandada de conformidad con lo dispuesto en el artículo 1303 del CC, la devolución de las cantidades cobradas en aplicación de las referidas cláusulas con el interés legal aplicable desde la detracción de dichas cantidades y el interés por la mora procesal de conformidad con lo dispuesto en los artículos 1108 del CC y concordantes y artículo 576 de la LEC.
CUARTO.- Sobre las costas. De acuerdo con el artículo 394.2 de la LEC: "Si fuere parcial la estimación o desestimación de las pretensiones, cada parte abonará las costas causadas a su instancia y las comunes por mitad, a no ser que hubiere méritos para imponerlas a una de ellas por haber litigado con temeridad". En el presente caso, dado que se procede a la estimación parcial de la demanda, no procede realizar pronunciamiento sobre condena en costas.
Vistos los artículos citados y demás de general y pertinente aplicación,
PARTE DISPOSITIVA
Por todo lo expuesto, en nombre del Rey, por la autoridad que me confiere la Constitución, he decidido:
1- ESTIMAR parcialmente la demanda presentada por el procurador de los Tribunales don ████████████████ en representación de doña ████████████████, contra la entidad BANKINTER CONSUMER FINANCE EFC S.A., y, en consecuencia:
2- DECLARAR la abusividad de la cláusula de comisión por reclamación de posiciones deudoras vencidas y comisión de exceso sobre el límite suscrito que figuran en el anexo del contrato aportado como doc. Núm.1 junto con el escrito de demanda, y CONDENAR a la entidad BANKINTER CONSUMER FINANCE EFC S.A., a devolver a doña ████████████████, las cantidades cobradas en aplicación de las referidas cláusulas con los intereses legales aplicables referidos en el fundamento de derecho tercero de la presente resolución.
3- ABSOLVER a la entidad BANKINTER CONSUMER FINANCE EFC S.A., del resto de pedimentos contenidos en su contra en el suplico de la demanda, a saber, se DECLARA que NO HA LUGAR a declarar la nulidad del contrato por usurario ni la nulidad por abusividad y falta de transparencia de la cláusula de interés remuneratorio.
4- Cada parte abonará las costas causadas a su instancia y las comunes por mitad.
MODO DE IMPUGNACIÓN: recurso de apelación, que se interpondrá ante el Tribunal que haya dictado la resolución que se impugne dentro del plazo de veinte días contados desde el día siguiente de la notificación de aquélla. Dicho recurso carecerá de efectos suspensivos, sin que en ningún caso proceda actuar en sentido contrario a lo resuelto (artículo 456.2 L.E.C.).
Conforme a la D.A. Decimoquinta de la L.O.P.J., para la admisión del recurso se deberá acreditar haber constituido, en la cuenta de depósitos y consignaciones de este órgano, un depósito de 50 euros, salvo que el recurrente sea: beneficiario de justicia gratuita, el Ministerio Fiscal, el Estado, Comunidad Autónoma, entidad local u organismo autónomo dependiente.
Así lo acuerda, manda y firma doña ████████████████, Jueza Titular del Juzgado de Primera Instancia e Instrucción nº1 de Miranda de Ebro.
EL/LA MAGISTRADO/JUEZ
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta Bankintercard sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp