Sentencia real · falta de transparencia · primera instancia
Sentencia 000072/2023 de Santander: nulidad de tarjeta Vodafone (revolving)
| Nº de sentencia | 000072/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 3 de Santander |
| Ciudad | Santander |
| Fecha | 10 de abril de 2023 |
| Procedimiento | Procedimiento Ordinario 0000853/2022 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver a nuestra clienta todo lo que le cobraron de más con la tarjeta de crédito, porque el contrato no superó los controles de transparencia. El Juzgado de Primera Instancia Nº 3 de Santander estima íntegramente la demanda y declara la nulidad del contrato por falta de transparencia, condenando a la entidad a restituir las cantidades indebidamente percibidas con los intereses legales.
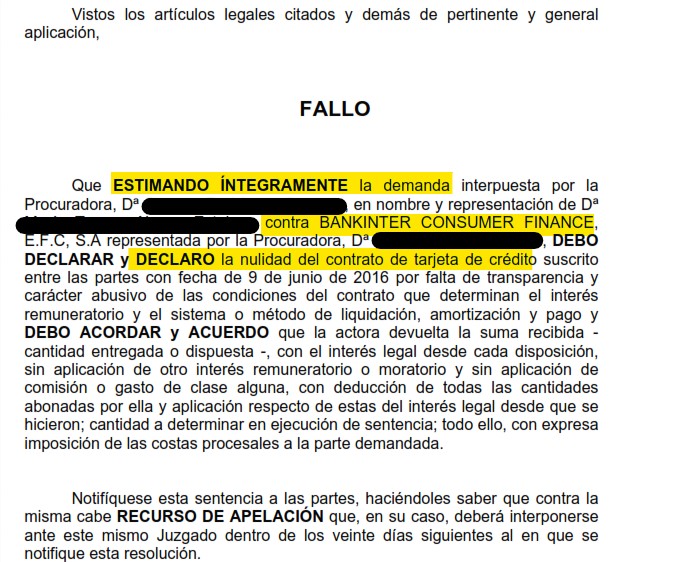
«Estimo íntegramente la demanda y declaro la nulidad del contrato de tarjeta de crédito suscrito entre las partes por falta de transparencia y carácter abusivo de las condiciones del contrato que determinan el interés remuneratorio y el sistema o método de liquidación, amortización y pago, condenando a la demandada a devolver la suma recibida con deducción de todas las cantidades abonadas, con expresa imposición de costas.»
Fallo de la sentencia 000072/2023, Juzgado de Primera Instancia Número 3 de Santander
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 3 DE SANTANDER
Avenida Pedro San Martín S/N
Tfno: 942357022 Fax: 942357023
Email: jmixto.3.santander@justicia.es
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 0000853/2022
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. BANKINTER CONSUMER FINANCE, E.FC, S.A Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA Nº 000072/2023
En Santander, a diez de abril de dos mil veintitrés.
Vistos por la Ilma. Sra. Dª ████████████████, Magistrada-Juez titular del Juzgado de Primera Instancia número 3 de Santander, los presentes autos de JUICIO ORDINARIO sobre nulidad contractual, seguidos ante este Juzgado bajo el número 853/2022, a instancia de Dª ████████████████ representada por la Procuradora, Dª ████████████████ y asistida por el Letrado D. ████████████████ contra BANKINTER CONSUMER FINANCE, E.FC, S.A representada por la Procuradora, Dª ████████████████ y asistida por la Letrada Dª ████████████████.
ANTECEDENTES DE HECHO
PRIMERO. La Procuradora, Dª ████████████████, en la representación indicada, presentó demanda de juicio ordinario que por turno de reparto correspondió a este Juzgado en la que tras alegar los hechos y fundamentos de derecho que estimó de aplicación, terminaba solicitando se dictase una sentencia por la que: 1. Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato; por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA CREDITO VODAFONECARD, contrato de tarjeta, suscrito con la entidad demandada (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia-subsidiariamente desde la reclamación hasta Sentencia-y, desde ésta, el interés moratorio hasta completo pago. En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada(Documentos nº1), y, en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.-Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.-Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.-Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO. Admitida a trámite la demanda por decreto de fecha 30 de septiembre de 2022, se emplazó a la demandada con el fin de que en el plazo de veinte días procediese a presentar su escrito de contestación a la demanda.
La Procuradora, Dª ████████████████, en nombre y representación de BANKINTER CONSUMER FINANCE E.F.C, S.A presenta escrito de contestación en el que tras alegar los hechos y fundamentos de derecho que estimaba de aplicación, terminaba solicitando el dictado de una sentencia por la que desestime íntegramente la demanda y se condene a la parte actora al pago de las costas del procedimiento.
TERCERO. Por diligencia de ordenación de 4 de noviembre de 2022 las partes fueron convocadas al acto de Audiencia Previa para el día 7 de marzo de 2023 a las 10.00 horas, suspendiéndose por la jornada de huelga de la Sra. LAJ de este órgano judicial.
Las partes mostraron su conformidad con práctica por escrito del acto de Audiencia Previa proponiendo, como único medio de prueba, la documental obrante en autos, siendo admitida, quedando las actuaciones pendientes del dictado de la presente resolución por diligencia de ordenación de 31 de marzo de 2023.
FUNDAMENTOS DE DERECHO
PRIMERO. Hechos controvertidos.
Con fecha de 9 de junio de 2016 las partes, Dª ████████████████ y la entidad BANKINTER CONSUMER FINANCE, E.F.C, S.A, suscribieron un contrato de préstamo mercantil con tarjeta de crédito “VISA VODAFONE”, fijándose un interés remuneratorio de un 26,82%, Documento número 1 del escrito de demanda.
La demandante, Dª ████████████████, presenta demanda interesando, como pretensión principal, el dictado de la oportuna resolución judicial por la que se declare la nulidad del mencionado contrato por usurario, artículo 3 de la Ley de Represión de la Usura, al fijarse un interés remuneratorio notablemente superior al normal del dinero, un TAE del más del 26% y manifiestamente desproporcionado con las circunstancias del caso, siendo notoriamente superior al aplicado a esta misma categoría de operaciones conforme datos estadísticos publicados por el Banco de España.
Subsidiariamente, interesa se declare, por no superar el control de transparencia y no cumplir con las garantías mínimas exigibles, la nulidad de las cláusulas atinentes a intereses remuneratorios, de demora y reclamación de cuotas impagadas.
La entidad demandada, BANKINTER CONSUMER FINANCE, E.F.C, S.A se opone a tal pretensión por varios motivos. En primer lugar, porque la actora no acredita en modo alguno que el tipo de interés aplicado sea notablemente superior al normal del dinero para este producto y para este segmento de contratación en particular, al no aportar índice comparativo alguno ni comparar con el segmento propio de contratación a la fecha en la que contrató, el 09 de junio de 2016. Igualmente, parece obviar la actora que el contrato de tarjeta establecía diferentes tipos de interés en función del tipo de operación de crédito que se lleve a cabo, distinguiendo si se trata de operaciones de pago aplazado para compras o disposiciones en efectivo, de manera que para las primeras la TAE que se aplicaba era del 21,84%, mientras que solamente para las segundas era del 26,82%. No obstante, y para el caso en el que se estime la nulidad del contrato por usurario, considera que no procede en ningún caso la condena al pago de los intereses legales, por no estar contemplado en el art.3 Ley de Represión de la Usura, pues el prestatario estará obligado únicamente a entregar tan solo la suma recibida, y si hubiera satisfecho parte de aquella y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado. En segundo lugar, aún en el caso de que el contrato se declarase nulo, no es posible estimar la demanda en lo que a los efectos de restitución de cantidades se refiere, pues todas aquellas cantidades abonadas en los cinco años anteriores a la reclamación extrajudicial, esto es, con anterioridad al 28 de abril de 2017, se encontrarían prescritas, por establecerse así en el artículo 1964 del Código Civil.
En tercer lugar, respecto de la transparencia de la cláusula que contiene el interés remuneratorio, lo cierto es que la entidad demandada remitió a la actora el Contrato, que se encuentra firmado por ésta hasta en tres ocasiones, lo que acredita que conoció su contenido y sus términos y condiciones, desvirtuando por completo las alegaciones de la actora que se refieren a que jamás se le facilitó el contrato. Por otra parte, la cláusula de intereses es clara gramaticalmente y permite al cliente conocer el coste del crédito, reflejándose dicha información de forma clara al inicio del contrato, a pesar de que la actora lo niegue, junto a los datos personales de la misma, de forma que no pudo pasarle inadvertido. Máxime cuando se trata de un producto que es de general conocimiento por la población. En cuarto lugar, tampoco existe falta de transparencia en el sistema revolving, pues pretende soslayar el actor que queda a su arbitrio escoger y fijar la fecha de vencimiento del contrato, así como la cuota mensual que paga, de manera que puede cambiar encada momento, de forma fácil y sencilla, la cantidad que desea amortizar sin el previo consentimiento de mi mandante. Si el actor ha amortizado poco capital, ello solo es imputable a él, pues nadie le ha impedido fijar una cuota superior o no aplazar los pagos. Es, en definitiva, el propio demandante quien libremente ha decidido el importe de la cuota mensual, sin que la entidad prestamista haya impuesto dicha cuota. Finalmente, por lo que se refiere a la comisión por reclamación de posiciones deudoras, la misma jamás se ha llegado a aplicar, al margen de que va anudada a la prestación de un servicio, estableciéndose expresamente que la comisión solo se devenga una vez realizadas las actuaciones concretas para la reclamación de la deuda. Lo cierto es que mi mandante no ha cobrado esta comisión a la demandante, por lo que no existe base alguna para examinar su validez.
SEGUNDO. Naturaleza del contrato y aplicación de la ley de Usura de 23 de julio de 1908.
Afirma nuestra Audiencia Provincial, en su sentencia número 448/2021 de 15 de noviembre de 2021, Número de Recurso, 30/2021, lo siguiente: “El contrato perfeccionado entre las partes consistió, esencialmente, en la apertura de un crédito mediante la entrega o concesión de una tarjeta por una entidad financiera a un consumidor a través de una reglamentación seriada, esto es, integrada por condiciones generales de la contratación. En la concesión de la tarjeta de crédito interviene el usuario, el prestador de los servicios y una entidad financiera o de crédito. Y es esta entidad financiera la que se compromete al pago en las condiciones pactadas, de una cantidad determinada y en un plazo, del importe de las compras o disposiciones a crédito realizadas por el usuario titular, con su obligación de abono al emisor del precio pactado y sus intereses.
Entre las tarjetas de crédito constituye una especie las denominadas <
A los contratos de esta naturaleza le resulta aplicable la legislación, cuando la contratación se produzca con consumidores, contenida en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo, que se aplica a aquellos contratos en que el prestamista concede o se compromete a conceder a un consumidor un crédito bajo la forma de pago aplazado, préstamo, apertura de crédito o cualquier medio equivalente de financiación, sin estar garantizado con hipoteca inmobiliaria. Pero también, con apoyo en la Directiva 93/13/CEE del Consejo, de 5 de abril, sobre cláusulas abusivas en los contratos con consumidores, en el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias, aprobado por Real Decreto Legislativo 1/2007, y en la Ley 7/1998, de 13 de abril, de Condiciones Generales de la Contratación(LCGC). Cuando la contratación se produzca con empresarios o profesionales, serán de aplicación las normas y principio en materia de contratos del Código Civil y la propia Ley 7/1998, de 13 de abril.
Sin perjuicio, por tanto, de los controles propios de la reglamentación sobre contratación bajo condiciones generales-control de incorporación y, en su caso, de transparencia- resultan de aplicación a tales contratos, como el de autos, el control propio de las reglas para la reprensión de la usura previstas en la Ley de 23 de julio de 1908.
Su art. 1, recordemos, indica literalmente que"Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
Aunque el contrato no sea de préstamo, la jurisprudencia extiende del ámbito de la Ley de Usura a toda aquella operación que, por su naturaleza y características, responda a un contrato de crédito en cualquiera de sus modalidades, porque lo relevante, como indicaron las SSTS 406/2012, de 18 de junio, 113/2013, de 22 de febrero; 677/2014, de 2 de diciembre y 628/2015, de 25 de noviembre, no es que concurran todos los requisitos objetivos y subjetivos a que se refiere el art. 1, sino que basta con que se den los previstos en el primer inciso(requisitos de carácter objetivo), esto es, que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Por tanto, sin que ya sea de exigir que de forma clara se demuestre que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
La doctrina legal sobre la correcta aplicación del citado art. 1 de la Ley de Usura a los contratos de préstamo o crédito"revolving" fue formulada inicialmente en la conocida sentencia del Tribunal Supremo de 628/2015, en la que se señala que para establecer lo que se considera" interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas(créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.)”.
Con fecha de 28 de febrero de 2023 las Secciones Civiles de la Audiencia Provincial de Cantabria, en Reunión no jurisdiccional de Magistrados/as (Unificación de criterios y prácticas), acordó lo siguiente:
a) Como consecuencia de la sentencia nº 258/2023, Pleno, de la Sala Primera del Tribunal Supremo, de 15 de febrero, dejamos sin efecto los acuerdos alcanzados en la reunión no jurisdiccional de magistrados de 12 de marzo de 2020, en relación con el parámetro aplicable para la declaración de un préstamo/crédito como usurario.
b) En su lugar, siguiendo la doctrina del TS en la señalada sentencia, por crear jurisprudencia, acordamos en relación con los créditos en la modalidad revolving: 1. Para los contratos suscritos a partir del mes de junio de 2010 –instante en que se incorporó el tipo medio de los créditos revolving en el boletín estadístico del Banco de España-, el interés medio relevante será el publicado en cada momento.
2. Para los contratos anteriores, el interés medio relevante será el más próximo publicado en el tiempo, es decir, la información del año 2010.
3. El interés se considerará notablemente superior a la media del interés relevante cuando el pactado lo supere en 6 puntos.
TERCERO. Aplicación al caso objeto de litis.
Conforme a la mencionada doctrina, resulta obvio que, para determinar si el interés remuneratorio pactado entre las partes en el contrato objeto de autos es notablemente superior al normal del dinero, hemos de hacer la comparativa con los tipos de interés activos aplicados por las entidades de crédito y establecimientos financieros de crédito conforme a las estadísticas publicadas por el Banco de España y ello en relación con las tarjetas de crédito y tarjetas revolving, créditos más específicos incluidos dentro del concepto más global de “créditos al consumo”. En este caso, tomando en consideración los tipos medios aplicados a las tarjetas de crédito y tarjetas revolving en el mes de junio de 2016, conforme a la tabla de los tipos medios de interés aplicados por las entidades de crédito publicada por el Banco de España, el tipo de interés aplicado a tales tarjetas, como la del supuesto de hecho sometido a nuestra consideración, es del 21,13%. No existe, pues, esa diferencia porcentual en seis puntos, entendiendo por ello que no resulta procedente declarar usurario el interés remuneratorio así pactado.
CUARTO. Control de trasparencia.
Siguiendo la doctrina sentada por la jurisprudencia del TJUE, en sus sentencias de 30 de abril de 2014(asunto C-280/13(TJCE 2014, 165)), 26 de febrero de 2015(Asunto C-143/13(TJCE 2015, 93)), 23 de abril de 2015(asunto C-96/14(TJCE 2015, 179)) y 9 de julio de 2015(asunto C-348/14), los intereses remuneratorios constituyen un elemento esencial del contrato de préstamo, que no puede ser objeto de análisis de abusividad, salvo que la cláusula no sea clara y comprensible, de conformidad con lo dispuesto en el artículo 4.2 de la Directiva 93/13/CEE(LCEur 1993, 1071). La doctrina del TSJUE referente al art. 4.2 de la Directiva 13/93/CEE, establece que"la apreciación del carácter abusivo de las cláusulas no se referirá a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida" y el interés remuneratorio u ordinario, en cuanto que es el precio que se paga por tomar dinero a préstamo o crédito, forma parte esencial del contrato y, consecuentemente, la cláusula que lo establece queda excluida de cualquier control de abusividad.
Mas ello no significa que el interés remuneratorio se encuentre exento de cualquier control, pues, de un lado se encuentra el control de validez que resulta de la Ley de 23 de julio de 1908, de la Usura, y por otro el de transparencia que impone la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, que es posible realizar de oficio.
La STS de 18 de junio de 2012(RJ 2012, 8857), indica que"si bien considera que las cláusulas sobre intereses remuneratorios sí tienen la cualidad legal de condiciones generales de la contratación, al mismo tiempo estima que afectando a un elemento esencial del contrato, no pueden ser objeto de control de contenido”.
La sentencia del Pleno de la Sala 1ª del Tribunal Supremo de 9 de mayo 2013(RJ 2013, 3088) declara:"197. Sin embargo, que una condición general defina el objeto principal de un contrato y que, como regla, no pueda examinarse la abusividad de su contenido, no supone que el sistema no las someta al doble control de transparencia que seguidamente se expone.(...) 201. En el Derecho nacional, tanto si el contrato se suscribe entre empresarios y profesionales como si se celebra con consumidores, las condiciones generales pueden ser objeto de control por la vía de su incorporación a tenor de lo dispuesto en los artículos 5.5 de la LCGC"(l)a redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez"-, 7 LCGC(n)o quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato(...); b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles(...)"-(...) 210. Ahora bien, el art. 80.1 TRLCU dispone que"(e)n los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente(...), aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa(...)-; b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido". Lo que permite concluir que, además del filtro de incorporación, conforme a la Directiva 93/13/CEE(LCEur 1993, 1071) y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio (RJ 2012, 8857), el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil(LEG 1889, 27) del"error propio" o"error vicio", cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la"carga económica" que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo".
Nuestra Audiencia Provincial, en su Sentencia número 420/2011 de 8 de noviembre de 2011 afirma lo siguiente en relación con el Control de transparencia sobre el interés ordinario, liquidación y método de pago del crédito "revolving". Consecuencias”: 1. Para superar el control de transparencia que se denuncia infringido en relación con el interés ordinario y su aplicación, resulta relevante la información ofrecida que permita evaluar el coste económico del contrato para el consumidor. En particular, como recuerda la STJUE de 9 de julio de 2020(con cita de la de 5 de junio de 2019, GT, C-38/17, EU:C:2019:461, apartado 33), debe situarse al correspondiente consumidor en condiciones de comprender las consecuencias económicas que se derivan para él.
La STS, Pleno, 608/2017, de 15 de noviembre, con cita de la STJUE, caso Andriciuc, recuerda que la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible supone que, en el caso de los contratos de crédito, las instituciones financieras deben facilitar a los prestatarios la información suficiente para que éstos puedan tomar decisiones fundadas y prudentes.
La importancia de la información, en la contratación con los consumidores, para cumplir con la exigencia de la transparencia de las condiciones generales se traslada a la fase precontractual cuando se adopta la decisión de contratar(entre otras, STJUE 21 de marzo de 2013, asunto C-92/11, y de 30 de abril de 2014, asunto C-26/13).
Por ello nos recuerda la reciente STS 564/2020, de 27 de octubre, que dentro del conjunto de circunstancias que son relevantes para verificar que el consumidor ha podido evaluar, antes de vincularse contractualmente, el coste total de su préstamo, como ha señalado el TJUE en su sentencia de 3 de marzo de 2020, C-125/18, Gómez del Moral, desempeñan un papel decisivo, además de una redacción clara y comprensible que permitan a un consumidor medio evaluar tal coste, la falta de mención en el contrato de préstamo de la información que se considere esencial a la vista de la naturaleza de los bienes o de los servicios que son objeto de dicho contrato(sentencia de 20 de septiembre de 2017, Andriciuc, C-186/16, EU:C:2017:703, apartado 47 y jurisprudencia citada)".
2. EL art. 10 de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción vigente en la fecha del contrato, indica en su apartado 1 y como presupuesto inicial de la información previa al contrato que <<1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.
2. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II>>.
El apartado 3 del mismo artículo indica la información concreta que se debe especificar.
El apartado 9 indica, en fin, literalmente que <<9. En el caso de los contratos de crédito en que los pagos efectuados por el consumidor no producen una amortización correspondiente del importe total del crédito, sino que sirven para reconstituir el capital en las condiciones y los períodos establecidos en el contrato de crédito o en un contrato accesorio, la información precontractual deberá incluir, además, una declaración clara y concisa de que tales contratos no prevén una garantía de reembolso del importe total del crédito del que se haya dispuesto en virtud del contrato, salvo que se conceda dicha garantía. >>.
3. Las sucesivas memorias del servicio de reclamaciones del Banco de España, por lo menos desde el año 2009, reconocen el incremento de quejas de los usuarios y la realidad que supone la compleja forma de liquidación y el peligro de las ampliaciones automáticas cuando los pagos mensuales no son suficientes para amortizarla-logrando el efecto denominado"bola de nieve"-. En la memoria del año 2013 se incluye ya una explicación más precisa del fenómeno, lo que se repite y amplía en los años posteriores.
A partir del año 2015, reiterando lo ya afirmado, recomienda como buena práctica financiera que en los casos en que la amortización del principal se vaya a realizar en un plazo muy largo(o la forma de pago fuera el mínimo), se facilite de forma periódica información a su cliente sobre los siguientes extremos: < ii) Ejemplos de escenarios sobre el posible ahorro que representaría aumentar el importe de la cuota sobre el mínimo elegido. iii) El importe de la cuota mensual que permitiría liquidar toda la deuda en el plazo de un año. >>. 4. Las indicaciones anteriores de buenas prácticas bancarias destinadas al permitir una cuidadosa información al cliente se enmarcan ciertamente en el periodo de ejecución contractual. Sin embargo, sirven como parámetro de interpretación para encontrar también una adecuada información exigible en fase precontractual, pues la modalidad de crédito revolvente supera por su naturaleza manifiestamente en complejidad a los contratos de préstamo o de apertura de crédito ordinarios y agrava la posición del consumidor para que pueda apercibirse, antes de contratar y más allá de la fijación concreta del tipo de interés aplicable, de la verdadera carga jurídica y económica que el contrato implica por la propia forma en que se desarrolla o desenvuelve. En línea con esta filosofía el Ministerio de Asuntos Económicos y de Transformación Digital, mediante su Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente, modifica la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios. En particular, crea un nuevo capítulo III bis en la Orden EHA/2899/2011, denominada< La información señalada en este apartado será proporcionará al cliente con la debida antelación a la suscripción del contrato. 2. Con antelación a la firma del contrato, la entidad proporcionará al cliente la asistencia señalada en el artículo 11 de la Ley 16/2011, de 24 de junio.> 5>. Al concreto contrato del procedimiento no se incorpora la información normalizada europea sobre el crédito al consumo de imposición obligada por el art. 10 de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, vigente en el instante de la contratación. Ni siquiera se nombra entre las reglas estereotipadas de la primera página que afirman haber entregado documentación e información previa al consumidor, y que ciertamente no se aportan por la demandada, a quien debiera de corresponder la carga de acreditar que la información debida, para destruir la presunción de asimetría, se ha producido con garantía en la realidad. Además, observamos que la información que permitiría apreciar la carga jurídica y económica que implica el crédito contiene los siguientes defectos u omisiones de relevancia: (i) ni la información precontractual, ni ninguna otra, ha sido comunicada o entregada al consumidor con la debida antelación a la firma del contrato con el fin precisamente de que pudiera comparar las diversas ofertas y adoptar una decisión informada sobre el contrato de crédito(art. 10.1 LCCC); (ii) la forma en que se introduce en el contrato la condición general destinada a explicar el carácter revolvente y la determinación de la cuota mensual, no permite aceptar que la información que se ofrece permita deducir de forma cabal y para un consumidor medio, razonablemente atento y perspicaz, la forma o método en que se desenvuelve el contrato-según hemos explicado- y particularmente el riesgo que implica la contratación de dicho tipo de crédito y que el propio Tribunal Supremo describe en su STS 149/2020, de 4 de marzo ( fundamento de derecho quinto, apartado 8.-) al señalar que además de considerar el público al que estas operaciones de crédito van a destinadas, ha de repararse en sus peculiaridades < 6. En consecuencia, no considera el tribunal que, en el caso concreto, se supere el control de transparencia: ni la información previa se ha ofrecido con suficiente antelación, ni se aporta la documentación obligada que tuvo que entregarse al cliente, ni el propio contrato expone de manera transparente el funcionamiento concreto del mecanismo revolvente al que se refiere la cláusula relativa a la liquidación y amortización de la deuda cuando la cuota de amortización no es elevada pero sí el tipo de interés ordinario. Todo ello implicaba, como circunstancia añadida, un riesgo alto de sobreendeudamiento sin que conste una adecuada valoración de la solvencia del deudor, en franca contradicción del deber del prestamista impuesto, entre otras normas, por el art. 14 LCCC, el art. 29 de la Ley 2/2011, de 4 de marzo, de Economía Sostenible, el art. 18.2 de la orden EHA/2889/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios y la Circular 5/2012, de 27 de junio, del Banco de España, a entidades de crédito y proveedores de servicios de pago sobre transparencia de los servicios bancarios y responsabilidad en la concesión de crédito. 7. La falta de transparencia, como ya hemos indicado, abre el pórtico a la abusividad, que no es siempre su consecuencia necesaria. La Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, con vigencia desde el 16 de junio de 2019, da una nueva redacción al párrafo segundo del art. 83 TRLCU, con el siguiente tenor < No obstante, la falta de transparencia conlleva en el caso la declaración del carácter abusivo de las condiciones del contrato que determinan el interés ordinario y la que establece el modo de pago, la amortización y la liquidación periódica, pues se incorporan en una generalidad de contratos a través de una cláusulas con una dificulta de lectura evidentes y en contra de las exigencias de la buena fe y causa, por el grave riesgo para el consumidor que implica y se oculta a través de una información claramente deficiente, un desequilibrio importante-que en muchas ocasiones es más jurídico que económico- en sus derechos y obligaciones. En este sentido, no podemos afirmar que el consumidor tuviera una formación general o financiera particular que le hiciera conocedor de este mercado; que la iniciativa del crédito"revolving" asociada al préstamo partiera de él, ni que la repercusión en su patrimonio fuera insignificante; que la información ofrecida, como ya se ha dicho, sobre los riesgos inherentes al producto fuera previa y suficiente para poder evaluar su coste por razón de la naturaleza del servicio de que es objeto del contrato; ni, en fin, que el profesional podía estimar de forma razonable que, tratando de manera legal y equitativa al consumidor, éste aceptaría una cláusula de este tipo en el marco de una negociación individual. Aplicando dichas recomendaciones y normativa legal al supuesto de autos debemos concluir que no consta en las actuaciones la información precontractual que ha de ser presentada por el documento que contiene la información normalizada europea sobre el crédito al consumo según modelo legal(anexo II de la ley 16/2011), ni ninguna otra información comunicada o entregada a la parte actora con la debida antelación con el fin precisamente de que pudiera comparar las diversas ofertas y adoptar una decisión informada sobre el contrato de crédito(art-10.1 LCCC), tampoco se advierte con la claridad y concisión exigidas por el art. 10.9 LCCC de que el contrato no prevé una garantía de reembolso del importe total del crédito de que se haya dispuesto en virtud del contrato. Fijar el carácter revolvente y la determinación de la cuota mensual, no permite aceptar que la información que se ofrece permita deducir de forma cabal para un consumidor medio, razonablemente atento y perspicaz, la forma o método en que se desenvuelve el contrato y en particular el riesgo que implica la contratación de dichos tipos de créditos. El Tribunal Supremo en sentencia de 4 marzo de 2020 dice:"en que el límite de crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en deudor"cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio". Debemos concluir que la cláusula reguladora de la forma de pago no supera el control de transparencia, ni la información previa se ha ofrecido con la necesaria antelación(no consta ni siquiera su existencia), ni el contrato recoge de manera transparente el funcionamiento concreto del mecanismo revolvente. Ello implica un riesgo alto de sobreendeudamiento sin que conste una adecuada valoración de la solvencia del deudor. QUINTO. Consecuencias. Sobre tal extremo, nuestra Audiencia Provincial, en la ya referida Sentencia, argumenta: “Es consciente la Sala que la declaración del carácter abusivo de las condiciones citadas implica la nulidad de los elementos esenciales del contrato de crédito"revolving". El contrato debería de subsistir, en principio, sin otra modificación que la resultante de la supresión de las cláusulas abusivas, en la medida en que, en virtud de las normas de derecho interno, tal persistencia del contrato sería jurídicamente posible(STJUE 5 de junio de 2019, C-38/17, y de 25 de noviembre de 2020, C-269/19). Pero no es este efecto que puede disponerse aquí, por lo que es necesario declarar la nulidad del contrato de crédito pactado, en tanto que(i) ni es posible la sustitución de las condiciones no transparentes y nulas por una disposición supletoria de derecho nacional como método para lograr la permanencia de su vigencia y validez;(ii) ni el contrato puede subsistir sin dichas cláusulas al tratarse de condiciones de carácter estructural que pretenden determinar la particular naturaleza-la modalidad revolvente- y características concretas del negocio-pago de una cuota fija de escaso importe para amortizar un crédito que se restituye y que inevitablemente se va alargando, con mínima amortización del capital, al capitalizarse los intereses y las comisiones- en un sector de la contratación crediticia en el que el cobro de un interés-en el caso, particularmente alto- junto con unas comisiones es la causa evidente del contrato para el acreedor. En consecuencia, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia la modificación de la naturaleza del objeto principal del contrato(STJUE de 3 de junio de 2019). La cuestión, por tanto, se traslada, a otra consideración: si el efecto de hacer inmediatamente exigible el pago del importe del crédito pendiente de devolución puede suponer al consumidor una penalización desproporcionada. Nos recuerda la jurisprudencia del TJUE que, si el juez nacional no pudiera sustituir una cláusula abusiva por una disposición supletoria de Derecho nacional y se viera obligado a anular el contrato en su totalidad, el consumidor podría quedar expuesto a consecuencias especialmente perjudiciales, de modo que el carácter disuasorio derivado de la anulación del contrato podría frustrarse. En el caso de un contrato de préstamo, tal anulación tendría en principio el efecto de hacer inmediatamente exigible el pago del importe del préstamo pendiente de devolución, en una cuantía que puede exceder de la capacidad económica del consumidor, y, por esa razón, penalizaría a este más que al prestamista, a quien, como consecuencia, no se disuadiría de insertar cláusulas de ese tipo en los contratos que ofrezca( sentencias de 30 de abril de 2014, Kásler y Káslerné Rábai, C-26/13, EU:C:2014:282, apartados 83 y 84; y de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, EU:C:2020:138, apartado 63). Sin embargo, no entendemos tampoco que tales consecuencias puedan aquí predicarse, pues además de que los efectos de la nulidad no va a ser esencialmente distintos a los que provoca la declaración de usura-que, cuando de consumidores se trata, nunca ha sido cuestionada como perjudicial-, la consecuencia de hacer únicamente exigible el capital del que realmente se ha dispuesto sin aplicación de interés ordinario o de comisiones de clase alguna no permite considerar que le pudiera suponer una penalización excesiva, so pena, en otro caso, de no disuadir al predisponente de incorporar esta clase de cláusulas sin sujetarlas a las exigencias de inclusión y transparencia adecuadas. 9. En consecuencia, bajo los términos indicados, la pretensión subsidiaria de declaración de nulidad por falta de transparencia de los elementos esenciales del contrato, el interés ordinario y su forma de desenvolverse en el contrato, debe ser acogida. La nulidad radical del contrato por falta de transparencia provoca las consecuencias previstas en el art. 9.2 LCCG: la nulidad o no incorporación con la necesidad de aclarar la eficacia del contrato de acuerdo con el artículo 10. Dado que el contrato, sin las estipulaciones no incorporadas, por afectar a su causa natural, no puede subsistir, debe declararse su nulidad con las consecuencias del art. 1.303. La consecuencia para el prestatario o acreditado es su deber de entregar o devolver la suma recibida-cantidad entregada o dispuesta-, con el interés legal desde cada disposición-sin aplicación de otro interés remuneratorio o moratorio- y sin aplicación de comisión o gasto de clase alguna, con deducción de todas las cantidades abonadas por él y aplicación respecto de estas del interés legal desde que se hicieron. La determinación de la cantidad debida podrá ser liquidada en ejecución de sentencia al amparo del procedimiento previsto en el art. 718 LEC. SEXTO. Costas procesales. En materia de costas procesales, la estimación íntegra de la demanda conlleva que, de conformidad con lo establecido en el artículo 394.1 LEC, sea la parte demandada quien satisfaga las costas procesales. Vistos los artículos legales citados y demás de pertinente y general aplicación, Que ESTIMANDO ÍNTEGRAMENTE la demanda interpuesta por la Procuradora, Dª ████████████████, en nombre y representación de Dª ████████████████ contra BANKINTER CONSUMER FINANCE, E.F.C, S.A representada por la Procuradora, Dª ████████████████, DEBO DECLARAR y DECLARO la nulidad del contrato de tarjeta de crédito suscrito entre las partes con fecha de 9 de junio de 2016 por falta de transparencia y carácter abusivo de las condiciones del contrato que determinan el interés remuneratorio y el sistema o método de liquidación, amortización y pago y DEBO ACORDAR y ACUERDO que la actora devuelta la suma recibida-cantidad entregada o dispuesta-, con el interés legal desde cada disposición, sin aplicación de otro interés remuneratorio o moratorio y sin aplicación de comisión o gasto de clase alguna, con deducción de todas las cantidades abonadas por ella y aplicación respecto de estas del interés legal desde que se hicieron; cantidad a determinar en ejecución de sentencia; todo ello, con expresa imposición de las costas procesales a la parte demandada. Notifíquese esta sentencia a las partes, haciéndoles saber que contra la misma cabe RECURSO DE APELACIÓN que, en su caso, deberá interponerse ante este mismo Juzgado dentro de los veinte días siguientes al en que se notifique esta resolución. Llévese el original al libro de sentencias. Por esta mi sentencia, de la que se expedirá testimonio para incorporarlo a las actuaciones, lo pronuncio, mando y firmo. De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.FALLO
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Entendemos lo frustrante que puede ser tu tarjeta Bankintercard
Déjanos ayudarte a averiguar si puedes reclamar, la mayoría de tarjetas de crédito son reclamables.
Consulta gratuita WhatsApp