Sentencia real · falta de transparencia · primera instancia
Sentencia 00675/2025 de Vigo: nulidad por falta de transparencia de tarjeta revolving de Bankinter
| Nº de sentencia | 00675/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 9 de Vigo |
| Ciudad | Vigo |
| Fecha | 19 de diciembre de 2025 |
| Procedimiento | Juicio Verbal 0001372/2024 |
| Entidad | Bankintercard |
| Vía de nulidad | Otra |
La sentencia obliga a Bankinter a devolver a nuestro cliente todo lo que le cobraron de más con la tarjeta de crédito, porque nadie le explicó antes de firmar cómo funcionaba ese sistema de intereses que hacía que la deuda no se acabara nunca. El Juzgado de Primera Instancia Número 9 de Vigo estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a restituir el exceso pagado (978,62 €) con los intereses legales correspondientes.
«Declaro la nulidad del contrato de tarjeta de crédito de 3 de mayo de 2016 por falta de transparencia, condenando a la demandada a devolver a la actora la cantidad que exceda del total del capital obtenido (978,62 €), con expresa imposición de costas.»
Fallo de la sentencia 00675/2025, Juzgado de Primera Instancia Número 9 de Vigo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 9 DE VIGO
C/ PADRE FEIJOO, Nº 1- 10ª PLANTA. VIGO TFNO EJECUCIONES 986817482 Teléfono: 986817481-82-83, Fax: 986817484-Correo electrónico: instancia9.vigo@xustiza.gal
N.I.G.: ████████████████
Juicio Verbal 0001372/2024
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. BANKINTER CONSUMER FINANCE EFC SA Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA Nº 00675/2025
JUEZ QUE LA DICTA: ████████████████
Lugar: VIGO.
Fecha: 19 de diciembre de dos mil veinticinco.
Vistos por Dª. ████████████████, Jueza Sustituta del Juzgado de Primera Instancia Número Nueve de Vigo y su Partido Judicial los presentes autos de Juicio Verbal número 0001372/2024 sobre nulidad de contrato, promovidos a instancia de ████████████████, representado por la Procuradora Dª ████████████████ en sustitución de ████████████████ y asistido por la Letrada ████████████████ en sustitución del Letrado Sr. ████████████████, contra la entidad BANKINTER CONSUMER FINANCE EFC SA, representada por el Procurador Sr. ████████████████ en sustitución de ████████████████ y asistida por la Letrada Sra. ████████████████ en sustitución de D. ████████████████.
ANTECEDENTES DE HECHO
Primero.- El 15 de octubre de 2024 se recibe en el decanato de los Juzgados de Vigo demanda de juicio verbal formulada por ████████████████ contra la entidad BANKINTER CONSUMER FINANCE EFC SA.
La parte demandante reclama el dictado de sentencia por la que, CON CARÁCTER PRINCIPAL: 1.- Se declare LA NULIDAD DEL CONTRATO CONSECUENCIA DE LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO FALTA DE TRANSPARENCIA Y ABUSIVIDAD DE LAS CLÁUSULA FINANCIERAS QUE REGULAN EL INTERÉS REMUNERATORIO, EL SISTEMA DE AMORTIZACION, EL DEVENGO DE LAS COMISIONES Y LA IMPUTACION DE PAGOS, dado que la nulidad del interés remuneratorio no permite que el contrato subsista. 2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones. 3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada, dado que ha cedido la deuda y no ostenta crédito alguno frente a mi mandante, a devolver el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Con expresa imposición de costas a la demandada.
Segundo.- Admitida a trámite la demanda por decreto de 22 de noviembre de 2024, se emplazó a la parte demandada con traslado de la demanda y de los documentos aportados con la misma para que la contestara en el plazo de 10 días.
Tercero.- Por el Procurador Sr. ████████████████, actuando en nombre y representación de la entidad demandada presentó el 9 de diciembre de 2024 escrito de contestación, oponiéndose a la demanda con fundamento en los hechos y razonamientos jurídicos que consideró de aplicación interesando que: I. Desestime íntegramente la demanda formulada contra mi mandante por los motivos expuestos, con expresa condena en costas a la parte actora. II. Subsidiariamente, y en caso de estimar la nulidad del interés remuneratorio, declare la validez del contrato sustituyendo el interés remuneratorio por el interés legal. III. En ningún caso, condene al abono ninguna cantidad, ni tampoco condene al pago de las costas a mi mandante por la complejidad del asunto. (art. 394 LEC)
Cuarto.- Se ha celebrado la vista a instancia de parte, con el resultado que obra en las actuaciones, tras lo que quedó el pleito visto para sentencia.
FUNDAMENTOS DE DERECHO
Primero.- Afirma la parte actora que suscribió con la entidad demandada solicitud de tarjeta de crédito revolving el 3 de mayo de 2016, actuando como consumidor, y que no fue informado adecuadamente de las consecuencias económicas, costes reales ni riesgos del crédito contratado, provocando un grave desequilibrio en perjuicio del consumidor, especialmente por la acumulación de intereses que dificultan la amortización del capital dispuesto.
Segundo.- La parte demandada contestó a la demanda oponiéndose a la misma tras reconocer y admitir que por la actora se suscribió el contrato de tarjeta de crédito cuya activación se produjo el 1 de julio de 2016.
Tercero.- De la prueba practicada ha resultado acreditada la suscripción por el demandante de tarjeta de crédito revolving (contrato de tarjeta Vodafone) BANKINTER CONSUMER FINANCE EFC S.A., el 3.05.2016, en la que se fijaron como intereses aplicables en caso de pago aplazado para compras desde 9,90% hasta 29,89% y para disposiciones de efectivo desde 15,74% hasta 41,12%. Tipo de interés deudor fijo anual 19,92%, 21,84% TAE, estableciéndose un pago mínimo mensual del 2,5% del saldo dispuesto más los intereses, mínimo 18 euros. Se estableció una comisión por recibos impagados de 35 euros.
Por parte actora se dispuso hasta la fecha de cancelación (marzo de 2023) un total de 15.546,47 € habiendo abonado 16.525,09 € modo que se ha producido un exceso en los pagos de 978,62 €.
Cuarto.- Con carácter previo y antes de entrar a resolver sobre el fondo del asunto es necesario fijar el interés económico del procedimiento a fecha de interposición de la demanda, en la suma de 978,62 euros por ser ésta la cantidad reclamada en caso de que se estimen las pretensiones formuladas por la parte actora, al no haber impugnado la demandante la liquidación presentada por la entidad demandada.
Quinto.- Se ejercita por la parte actora una acción individual de nulidad de condiciones generales de la contratación interesando se declare la nulidad del contrato consecuencia de la nulidad por falta de incorporación al contrato falta de transparencia y abusividad de las cláusulas financieras que regulan el interés remuneratorio, el sistema de amortización, el devengo de las comisiones y la imputación de pagos, dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
Sexto.- Control de incorporación. Pues bien, en este caso, al igual que sucede en la resolución citada, vemos que la cláusula de intereses remuneratorios es una condición general de la contratación y se ha impuesto a la parte demandante sin posibilidad de negociación ya que la misma figura en contrato de adhesión prerredactado y sin posibilidad alguna de alteración al no haberse practicado prueba alguna por la demandada que demuestre lo contrario.
Séptimo.- Control de transparencia. Por lo que se refiere a los contratos "revolving", el TS, en sentencia nº 149/2020, de 4 de marzo y las que de ella traen causa, expone que los contratos "revolving" como el de autos son un tipo de contrato en los que se dispone de un límite de crédito determinado, que puede devolverse a plazos, a través de cuotas periódicas las cuales pueden establecerse como un porcentaje de la deuda existente o como una cuota fija.
Octavo.- Consecuencias jurídicas de la falta de transparencia. En cuanto a las consecuencias derivadas de la declaración de nulidad de la cláusula de intereses ordinarios por falta de transparencia y el carácter abusivo del sistema de amortización, determina la nulidad de las condiciones generales en las que se regula, en aplicación de los arts. 8.1 LCGC y 83 TRLGDCU, y el art. 6 de la Directiva 93/13, lo que a su vez avoca a la declaración de nulidad de todo el contrato, con los efectos restitutivos previstos en el art. 1303 del Código Civil.
Noveno.- El artículo 394.1 de la Ley de Enjuiciamiento Civil determina que, al estimarse íntegramente la demanda formulada, las costas se impondrán a la parte demandada.
FALLO
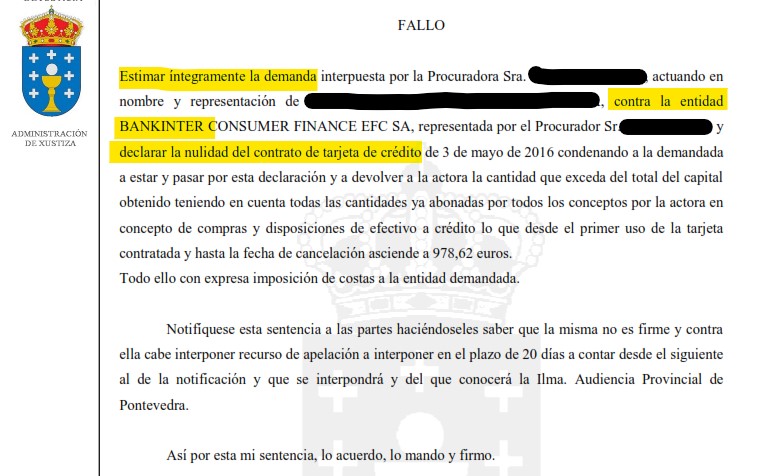
Estimar íntegramente la demanda interpuesta por la Procuradora Sra. ████████████████, actuando en nombre y representación de ████████████████, contra la entidad BANKINTER CONSUMER FINANCE EFC SA, representada por el Procurador Sr. ████████████████, y declarar la nulidad del contrato de tarjeta de crédito de 3 de mayo de 2016 condenando a la demandada a estar y pasar por esta declaración y a devolver a la actora la cantidad que exceda del total del capital obtenido teniendo en cuenta todas las cantidades ya abonadas por todos los conceptos por la actora en concepto de compras y disposiciones de efectivo a crédito lo que desde el primer uso de la tarjeta contratada y hasta la fecha de cancelación asciende a 978,62 euros.
Todo ello con expresa imposición de costas a la entidad demandada.
Notifíquese esta sentencia a las partes haciéndoseles saber que la misma no es firme y contra ella cabe interponer recurso de apelación a interponer en el plazo de 20 días a contar desde el siguiente al de la notificación y que se interpondrá y del que conocerá la Ilma. Audiencia Provincial de Pontevedra.
Así por esta mi sentencia, lo acuerdo, lo mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta Bankintercard o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp