Sentencia real · usura · primera instancia
Sentencia 627/2022 de Alcobendas: nulidad por usura de tarjeta Vodafone Bankintercard
| Nº de sentencia | 627/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 2 de Alcobendas |
| Ciudad | Alcobendas |
| Fecha | 28 de octubre de 2022 |
| Procedimiento | Procedimiento Ordinario 1319/2021 |
| Entidad | Bankintercard |
| Vía de nulidad | Usura |
La sentencia obliga a Bankinter a devolver a nuestro cliente todo lo que le cobraron de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de Primera Instancia Nº 2 de Alcobendas estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, al considerar que la TAE aplicada (26,82%) superaba significativamente el tipo medio de referencia del Banco de España, condenando a la entidad a reintegrar las cantidades percibidas en exceso con los intereses legales correspondientes.
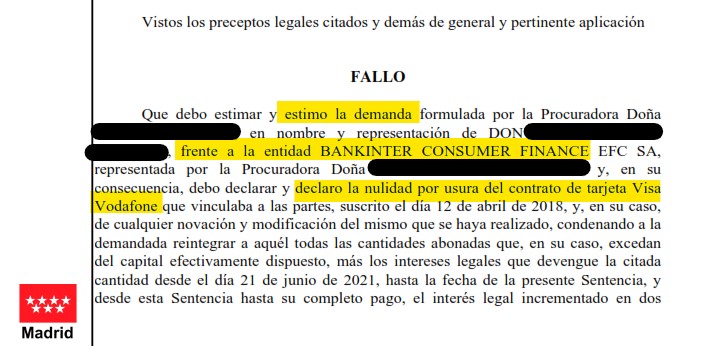
«Declaro la nulidad por usura del contrato de tarjeta Visa Vodafone suscrito el 12 de abril de 2018, condenando a la demandada a reintegrar todas las cantidades abonadas que excedan del capital efectivamente dispuesto, con los intereses legales correspondientes.»
Fallo de la sentencia 627/2022, Juzgado de Primera Instancia Número 2 de Alcobendas
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 02 DE ALCOBENDAS
C/ Joaquín Rodrigo, 3, Planta 3 - 28100
Tfno: 916539690 Fax: 916533167
instancia2_alcobendas@madrid.org
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 1319/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANKINTER CONSUMER FINANCE EFC SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 627/2022
En Alcobendas, a veintiocho de octubre de dos mil veintidós.
Vistos por mí, Dª ████████████████, Magistrada-Juez del Juzgado de Primera Instancia número 2 de Alcobendas y su partido, los presentes autos de JUICIO ORDINARIO seguidos ante este Juzgado bajo el número 1319 del año 2021, a instancias de DON ████████████████, representado por la Procuradora DOÑA ████████████████ y asistido por el Letrado DON ████████████████, como demandante, frente a la entidad BANKINTER CONSUMER FINANCE EFC SA, representada por la Procuradora DOÑA ████████████████ y asistida por el Letrado DON ████████████████, como demandada, sobre NULIDAD DE CONTRATO.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora Doña ████████████████, en la representación indicada y mediante escrito que, por turno de reparto, correspondió a este Juzgado, se presentó demanda de juicio ordinario en la que, tras invocar los hechos y fundamentos de derecho que estimaba de aplicación, terminaba con la súplica de que se dicte Sentencia por la que:
Con carácter principal:
a).- Declare la nulidad radical y originaria del contrato de tarjeta de crédito Visa Bankintercard suscrito entre el demandante y la demandada y, en su caso, la nulidad derivada de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio.
b).- Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la Ley de Represión de la Usura, a abonar al demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagadas, y cuotas de Seguros asociados a la línea de crédito, según se determine en ejecución de sentencia, más intereses legales.
Con carácter subsidiario, para el caso de no estimarse usurario el contrato:
a).- Se declare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y las comisiones, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b).- Se condene a la demandada, como consecuencia legal inherente a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y comisiones, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación o modificación contractual afectada por la misma falta de transparencia y abusividad y resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales.
Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago, por falta de transparencia:
a).- Se declare, a todos los efectos procedentes en Derecho, la abusividad y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
b).- Se condene a Bankinter Consumer Finance EFC SA, por aplicación del artículo 1303 del Código Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por el demandante en concepto de comisión por impagados, aplicadas por la entidad demandada, al contrato de tarjeta de crédito, y, en su caso, a cualquier novación y modificación contractual que traiga causa y resulta conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia.
Todo ello con expresa imposición de costas.
SEGUNDO.- Admitida a trámite la demanda mediante Decreto de fecha 29 de octubre de 2021, se emplazó a la demandada quien, representada por la Procuradora Doña ████████████████, presentó escrito de contestación a la demanda, efectuando las alegaciones fácticas y jurídicas que estimó de aplicación, para concluir con la súplica de que se dicte Sentencia por la que desestime íntegramente la demanda y se condene a la parte actora al pago de las costas de este procedimiento.
TERCERO.- Celebrada la Audiencia Previa el día 17 de octubre de 2022, tras manifestar las partes no haber alcanzado acuerdo alguno y rechazarse la excepción procesal en los términos planteados por la demandada, se concedió la palabra a ambas a fin de que invocaran lo que a su respectivo derecho conviniere acerca de la posible concurrencia de hechos nuevos, pretensiones o alegaciones complementarias, impugnación de documentos y fijación de hechos admitidos y controvertidos, sin que fuera posible alcanzar una conciliación en dicho acto. Seguidamente, ambas partes propusieron, como única prueba, la documental; y después del oportuno pronunciamiento acerca de la pertinencia de las pruebas propuestas, se declararon, en dicho acto, las actuaciones conclusas y vistas para Sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- En la presente Litis, la representación procesal del demandante ejercita, con carácter principal, una acción de nulidad por usura, y, subsidiariamente, una acción de nulidad por falta de transparencia de la cláusula reguladora de los intereses y comisiones, y, también de manera subsidiaria, una acción de nulidad por abusividad de la cláusula relativa al cobro de comisiones por impagados, referidas dichas acciones al contrato celebrado con la entidad demandada el día 12 de abril de 2018, y fundamentando las mismas en que el TAE aplicado ascendía al 26,82%, el cual debe ser considerado usurario si se tiene en cuenta los tipos de interés aplicados a los préstamos al consumo, que determina que el tipo de interés aplicado al contrato sea superior al normal del dinero y desproporcionado con las circunstancias del caso.
Igualmente alude el demandante a que la relación contractual no cumple con las exigencias de transparencia y buenas prácticas bancarias, puesto que no se ha informado al cliente, ni se le ha remitido puntual o periódicamente, simulaciones sobre el plazo de amortización previsto para saldar la deuda pendiente, ni se le ha asesorado o explicado un plan de amortización alternativo; siendo así que el cálculo de los intereses aplicados al contrato resulta de imposible comprensión para alguien que no tenga conocimientos financieros, amén de que no consta la aceptación expresa, y menos aún su negociación, de las condiciones financieras generales relativas a la aplicación de comisiones y/o penalizaciones. Por último, sostiene el actor que la comisión por cuotas o recibos impagados debe reputarse abusiva, al no responder a un servicio prestado por la entidad, que establece una cantidad fija y automática, sin ningún tipo de proporcionalidad.
Frente a dichas pretensiones se alza la demandada, señalando que el demandante ha hecho uso de la tarjeta durante más de tres años y que en agosto de 2021, tras un proceso novatorio, las partes modificaron las condiciones contractuales para adoptarlas a la legislación vigente; apelando, por ende, la demandada a la existencia de una novación extintiva y a la aplicación del artículo 1204 del Código Civil. Del mismo modo niega la demandada la naturaleza usuraria del contrato habida cuenta que, analizadas las estadísticas publicadas por el Banco de España, el interés aplicado no es notablemente superior al aplicado durante el período comprendido entre 2012 y 2019.
Por otra parte, en relación a la pretensión subsidiaria, considera la demandada que las cláusulas combatidas de contrario superan los controles de incorporación y transparencia, si se tiene en cuenta la comprensibilidad de las mismas, redactadas en un formato legible y gramaticalmente compresible; amén de que la cláusula de intereses remuneratorios no puede ser sometida a control de abusividad. Finalmente, apela dicha parte a la imposibilidad de subsistencia del contrato una vez declarada la nulidad de los intereses remuneratorios, pues se convertiría en un contrato gratuito. Por todo ello, interesa la demandada la desestimación de la demanda planteada de contrario, allanándose, sin embargo, a la declaración de nulidad de la cláusula que regula la comisión por reclamación de cuota impagada.
SEGUNDO.- A fin de dar respuesta a la controversia que ahora se suscita, se considera necesario comenzar analizando el vínculo contractual suscrito entre las partes.
Así, dicho análisis revela cómo nos encontramos ante un contrato de tarjeta de crédito revolving, hecho no discutido, contrato que debe ser considerado como atípico y por virtud del cual una persona (entidad emisora y/o gestora) se obliga frente a otra (titular de la tarjeta), a poner a su disposición una cierta cantidad de dinero, que pagará a determinadas personas (establecimientos adheridos) durante los plazos establecidos, previa utilización de la citada tarjeta, facilitada por la propia entidad, y a la prestación de otros servicios; por otra parte, el titular se obliga al reembolso de las sumas de dinero dispuestas, a los intereses, a pagar una cuota por su utilización en los términos pactados, y a utilizarla correctamente, si bien la diferencia esencial entre el tipo de contrato, objeto de autos, y las tarjetas de crédito convencionales estriba en que la devolución se realiza a través de pagos aplazados mediante un crédito preconcedido que se reintegra a través de cuotas mensuales. Al tratarse de un contrato atípico, deberemos acudir, a efectos de delimitar su régimen jurídico, a las normas generales del Código Civil. A tal efecto, y como es sabido el artículo 1091 del Código Civil establece que las obligaciones que nacen de los contratos tienen fuerza de ley entre las partes contratantes, y deben cumplirse al tenor de los mismos; consagrando, así, el principio de pacta sunt servanda, íntimamente relacionado con los artículos 1254 y 1258 del mismo Texto Legal, de los que se desprende que, existiendo el contrato desde que una o varias personas consiente en obligarse respecto de otra u otras a dar alguna cosa o prestar algún servicio, los mismos se perfeccionan por el mero consentimiento, obligando entonces al cumplimiento de lo pactado y, como reconoce la jurisprudencia (Sentencia del Tribunal Supremo de 3 de junio de 2003) de todo aquello que según la naturaleza del contrato, sea conforme a la buena fe, al uso y a la Ley. Igualmente, de conformidad con el artículo 1089 del Código Civil, los contratos se erigen en fuente de las obligaciones, no pudiendo dejarse su cumplimiento al arbitrio de uno sólo de los contratantes (artículo 1256 del Código Civil).
Finalmente, el artículo 1278 del Código Civil señala que los contratos serán obligatorios, cualquiera que sea la forma en la que se hayan celebrado, siempre que en ellos concurran las condiciones esenciales para su validez. De este precepto resulta que la eficacia de los contratos no depende de sus formas externas, sino de la concurrencia de las condiciones que establece el artículo 1261 del Código Civil. Así lo ha reconocido la jurisprudencia (Sentencias del Tribunal Supremo de 30 de mayo de 1983, 10 de marzo de 1999, ó 26 de abril de 1999, 26 de noviembre de 2002, 18 de mayo de 2005, 5 de enero de 2012, ó 16 de septiembre de 2014, entre otras) al decir que el principio espiritualista que rige nuestro sistema de contratación no implica la exigencia de forma alguna para la validez de los contratos.
TERCERO.- Partiendo de lo inmediatamente expuesto, y como se ha mencionado en el fundamento de derecho primero de esta resolución, el demandante pretende, con carácter principal, la declaración de nulidad del contrato de tarjeta que le vinculaba con la entidad bancaria demandada, centrando dicha nulidad, según se infiere del escrito de demanda, en la configuración de los intereses remuneratorios aplicados como usurarios. A efectos de dar respuesta a esta pretensión resulta interesante atender a lo ya decidido por el Tribunal Supremo en su Sentencia de 25 de noviembre de 2015, que, al analizar un contrato de crédito o línea de consumo, declara aplicable la Ley de 23 de julio de 1908 de Represión de la Usura, y en concreto su artículo 1, a pesar de no tratarse propiamente de un contrato de préstamo, sino de un crédito del que el consumidor podía disponer a distancia mediante llamadas telefónicas, para que se realizaran ingresos en su cuenta bancaria y ello “puesto que el artículo 9 establece: “[l]o dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”. Como indica el Tribunal Supremo, la flexibilidad de la regulación contenida en la Ley de Represión de la Usura ha permitido que la jurisprudencia haya ido adaptando su aplicación a las diversas circunstancias sociales y económicas y tanto en este como en el supuesto allí analizado, la citada normativa ha de ser aplicada a una operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo.
Continúa señalando dicha Sentencia que “el párrafo primero del artículo 1 de la Ley de 23 julio 1908 de Represión de la Usura, que establece: “[s]erá nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”. El artículo 315 del Código de Comercio establece el principio de libertad de la tasa de interés, que en el ámbito reglamentario desarrollaron la Orden Ministerial de 17 de enero de 1981, vigente cuando se concertó el contrato entre las partes, y actualmente el artículo 4.1 Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
Mientras que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, como declaramos en las Sentencias núm. 265/2015, de 22 de abril, y 469/2015, de 8 de septiembre, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter “abusivo” del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable.
En este marco, la Ley de Represión de la Usura se configura como un límite a la autonomía negocial del artículo 1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operación de crédito “sustancialmente equivalente” al préstamo. Así lo ha declarado esta Sala en anteriores sentencias, como las número 406/2012, de 18 de junio, 113/2013, de 22 de febrero, y 677/2014, de 2 de diciembre.
A partir de los primeros años cuarenta, la jurisprudencia de esta Sala volvió a la línea jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que, para que un préstamo pudiera considerarse usurario, concurrieran todos los requisitos objetivos y subjetivos previstos en el artículo 1 de la ley. Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del artículo 1 de la ley, esto es, “que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, sin que sea exigible que, acumuladamente, se exija “que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Cuando en las Sentencias núm. 406/2012, de 18 de junio, y 677/2014 de 2 de diciembre, exponíamos los criterios de “unidad” y “sistematización” que debían informar la aplicación de la Ley de Represión de la Usura, nos referíamos a que la ineficacia a que daba lugar el carácter usurario del préstamo tenía el mismo alcance y naturaleza en cualquiera de los supuestos en que el préstamo puede ser calificado de usurario, que se proyecta unitariamente sobre la validez misma del contrato celebrado. Pero no se retornaba a una jurisprudencia dejada atrás hace más de setenta años, que exigía, para que el préstamo pudiera ser considerado usurario, la concurrencia de todos los requisitos objetivos y subjetivos previstos en el párrafo primero del artículo 1 de la Ley”.
Específicamente, el Tribunal Supremo en su Sentencia de 4 de marzo de 2020, se ha pronunciado acerca de cuándo el interés de un crédito revolving es usurario por ser notablemente superior al normal del dinero y manifiestamente desproporcionado a las circunstancias del caso, señalando lo siguiente: “El extremo del artículo 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso [...]». A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés «notablemente superior al normal del dinero» y «manifiestamente desproporcionado con las circunstancias del caso». Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos”. Así, además del interés normal del dinero, sostiene el Alto Tribunal que han de tomarse “en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia”.
CUARTO.- Atendiendo a la antedicha doctrina jurisprudencial y aplicándola a la presente litis, puede advertirse cómo, en opinión de esta Juzgadora, concurren los dos requisitos legales mencionados para declarar el carácter usurario de la operación, objeto de autos. Así, en las condiciones particulares de la tarjeta se estableció lo siguiente: “Tipo de interés en pago aplazado: Nominal Anual 24.00% (26.84% TAE). Para disposiciones en efectivo: Nominal Anual 24.00% (26.82% TAE)”. Siendo ello así, si, como señala el Tribunal Supremo, conforme al artículo 315, párrafo segundo, del Código de Comercio, “se reputará interés toda prestación pactada a favor del acreedor”, el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Este extremo es imprescindible (aunque no suficiente por sí solo) para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente, pues no solo permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, sino que además permite una comparación fiable con los préstamos ofertados por la competencia.
El interés con el que ha de realizarse la comparación es el “normal del dinero”. No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia” (Sentencia del Tribunal Supremo de 2 de octubre de 2001). Para establecer lo que se considera “interés normal” puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.). Esa obligación informativa de las entidades tiene su origen en el artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo (BCE), que recoge la obligación de este último, asistido por los bancos centrales nacionales, de recopilar la información estadística necesaria través de los agentes económicos. Para ello, el BCE adoptó el Reglamento (CE) número 63/2002, de 20 de diciembre de 2001, sobre estadísticas de los tipos de interés que las instituciones financieras monetarias aplican a los depósitos y a los préstamos frente a los hogares y a las sociedades no financieras; y a partir de ahí, el Banco de España, a través de su Circular 4/2002, de 25 de junio, dio el obligado cumplimiento al contenido del Reglamento, con objeto de poder obtener de las entidades de crédito la información solicitada. Esta comparativa ha sido admitida por el Tribunal Supremo en su Sentencia de fecha 4 de marzo de 2020, antes mencionada, referida a créditos como el que ahora nos ocupa, señalando que “para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico”; concluyendo, por tanto, que el índice a tomar como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
Igualmente, la Sentencia del Tribunal Supremo de 4 de mayo de 2022, reiterando la doctrina sentada en aquella Sentencia, señala lo siguiente: “En la sentencia 628/2015, de 25 de noviembre, invocada por la recurrente, la cuestión planteada en el recurso no consistía en determinar cuál era el término comparativo que ha de utilizarse como indicativo del «interés normal del dinero» en el caso de las tarjetas revolving. Lo que en el recurso resuelto por aquella sentencia se cuestionaba era la decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente (en prácticamente el doble) el índice fijado en la instancia, y no discutido en el recurso, como significativo del «interés normal del dinero» y denegar por tal razón el carácter usurario del contrato de tarjeta revolving. Por el contrario, la cuestión planteada en este recurso, que consiste en determinar cuál debe ser el término comparativo que ha de utilizarse como indicativo del «interés normal del dinero» en el caso de las tarjetas revolving, ha sido resuelta en la sentencia del pleno de esta sala 149/2020, de 4 de marzo. No existen razones para apartarse de la doctrina sentada en esa sentencia, que reproduciremos en lo fundamental.
En la citada sentencia 149/2020, de 4 de marzo, afirmamos que para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y decidir si el contrato es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y que, si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
También declaramos en aquella sentencia que, a estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
(…) Al igual que declaramos en la anterior sentencia 149/2020, de 4 de marzo, el índice que debe ser tomado como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving con las que más específicamente comparte características la operación de crédito objeto de la demanda”.
Del mismo modo, la Sentencia del Tribunal Supremo de 4 de octubre de 2022 ha venido a señalar lo siguiente: “La jurisprudencia de esta Sala sobre la posible cualidad de usurarios de los créditos revolving viene constituida, fundamentalmente, por las sentencias del pleno 628/2015, de 25 de noviembre, y 149/2020, de 4 de marzo. En las cuales consideramos que la referencia del “interés normal del dinero” que ha de utilizarse para determinar si el interés remuneratorio es usurario debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en estos casos el tipo medio aplicado a las operaciones de crédito mediante tarjeta de crédito y revolving publicado en las estadísticas oficiales del Banco de España.
Si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjeta de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con al que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuales el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. A cuyo efecto, resulta significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un epígrafe diferente”.
Con base a lo indicado, puede advertirse cómo el interés fijado en el contrato superaba el 19,98 específico para las tarjetas de crédito y revolving previsto en la fecha de su suscripción, esto es, en el año 2018, conforme a aquellas estadísticas. Y, como señala la Sentencia del Tribunal Supremo de 25 de noviembre de 2015, “la cuestión no es tanto si es o no excesivo, como si es “notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, considerando, por tanto, esta Juzgadora que una diferencia tal entre el TAE fijado en la operación y el interés medio mencionado permite considerar el interés estipulado como “notablemente superior al normal del dinero”. A tal efecto, esta Juzgadora considera que no puede ser admitida la alegación apuntada por la entidad demandada, en su escrito de contestación a la demanda, de que los intereses relevantes con los que debe hacerse la antedicha comparación son los tipos aplicados por las distintas entidades de crédito, pues si bien pudiera ser que en ese ámbito se apliquen intereses como el que es objeto de autos, dicha generalidad no impide declarar la nulidad desde el momento en que el “interés normal del dinero” al que se refiere la Ley de Usura no puede ser el que fijan aquellas entidades cuando no se corresponde con el que habitualmente se concede a los consumidores para acceder a un crédito personal, que es, en definitiva, en lo que se traduce el uso de tarjetas del tipo que ahora nos ocupa. A mayor abundamiento, como señala el Tribunal Supremo en su antedicha Sentencia de marzo de 2020, “el tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%”. Y, en relación con las conclusiones alcanzadas en dicha Sentencia, el Tribunal de Justicia de la Unión Europea ha señalado en su Auto de 25 de marzo de 2021, ante la cuestión prejudicial planteada por la Audiencia Provincial de Las Palmas de Gran Canaria sobre si es compatible la Directiva 87/102 y la Directiva 2008/48 con la legislación española que determina la nulidad de un contrato de préstamo por usurario, con independencia de que cumpla todos los requisitos exigidos en las Directivas, por considerar su tipo de interés elevado, teniendo en cuenta únicamente la media de los intereses aplicados en España, y si debe entenderse que esa interpretación establece límites máximos a los tipos de interés no previstos por [las Directivas], ocasiona una protección al consumidor desigual en el ámbito del crédito al consumo de un Estado miembro a otro y distorsiona la competencia entre prestamistas, o por el contrario, cabe entender que se trata de una disposición más severa para la protección del consumidor, respetuosa con las obligaciones de España en virtud del Tratado, en particular, la libre prestación de servicios, que la Directiva 87/102/CEE del Consejo, de 22 de diciembre de 1986, relativa a la aproximación de las disposiciones legales, reglamentarias y administrativas de los Estados miembros en materia de crédito al consumo, en su versión modificada por la Directiva 90/88/CEE del Consejo, de 22 de febrero de 1990, y la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo y por la que se deroga la Directiva 87/102/CEE del Consejo, deben interpretarse en el sentido de que no se oponen a una normativa nacional, tal y como la interpreta la jurisprudencia nacional, que establece una limitación de la tasa anual equivalente que puede imponerse al consumidor en un contrato de crédito al consumo con el fin de luchar contra la usura, siempre que esta normativa no contravenga las normas armonizadas por estas Directivas en lo que en particular se refiere a las obligaciones de información.
Pero es que, además, como también se expone en la indicada doctrina jurisprudencial, para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea “manifiestamente desproporcionado con las circunstancias del caso”. En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado, la entidad bancaria demandada no ha aportado al plenario, ex artículo 217 de la Ley de Enjuiciamiento Civil, nada que venga a justificar la concurrencia de circunstancias excepcionales que explique la aplicación de dicho interés notablemente superior al normal, pues, en opinión de esta Juzgadora, el riesgo de la operación, esto es, que sean menores las garantías concertadas, no puede amparar per se una elevación del tipo de interés cuando dicha elevación es desproporcionada, sin perjuicio de que, como dice el Tribunal Supremo, sí pudiera hacerlo cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo, ya que, en ese caso, la entidad que lo financia, al igual que participa del riesgo, también participa de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal. Y, aplicando lo mencionado al caso que nos ocupa, nos encontramos ante una tarjeta Visa Vodafone en cuya solicitud no consta el uso que se le iba a dar, sin que tampoco conste que ello hubiera sido exigido por la entidad bancaria, y sin que pueda presumirse, además, que el uso de la misma pudiera tener como finalidad realizar operaciones de riesgo. Pero es que, a mayor abundamiento, el hecho de que la concesión de la tarjeta se realice sin exigencia de especiales garantías, no es, en opinión de esta Juzgadora, una circunstancia excepcional que explique la estipulación de un interés notablemente superior al normal.
La conclusión que arroja lo expuesto es la concurrencia, en opinión de esta Juzgadora, de una vulneración del artículo 1 de la Ley de Represión de la Usura; considerando, por tanto, que el crédito concedido al demandante, base de su reclamación, es usurario. Esta declaración implica declarar su nulidad, la cual, según el Tribunal Supremo (Sentencia de 14 de julio de 2009) debe ser calificada como “radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva”. Siendo ello así, resulta de aplicación el artículo 3 de la Ley de Represión de la Usura, el cual dispone lo siguiente: “Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiere satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”. Así lo entiende también el Tribunal Supremo, conforme a lo decido en su Sentencia de 13 de octubre de 2022.
QUINTO.- En relación con la restitución, antes mencionada, no puede ser admitida la alegación invocada por la parte demandada en su escrito de contestación a la demanda relativa a la novación del contrato, como novación extintiva, y la aplicación del artículo 1204 del Código Civil. En efecto, como es sabido, el concepto de novación está considerablemente ampliado en nuestro ordenamiento en relación al que a la misma correspondía en el derecho romano, puesto que, actualmente, comprende, al lado de la figura tradicional de la novación extintiva, la impropia o meramente modificativa. Es más, debe entenderse que es ésta última la que se produce en todos los supuestos del artículo 1203 del Código Civil, salvo que, como previene el artículo 1204 otra cosa se manifieste terminantemente por las partes o que la antigua y la nueva obligación sea de todo punto incompatibles. El deslinde entre la novación propia y la meramente modificativa ha de realizarse tomando en consideración la voluntad de las partes y la significación económica de la alteración que se produzca (Sentencias del Tribunal Supremo de 1 de diciembre de 1989 y 26 de julio de 1997). Y en materia de interpretación de la novación contractual, a fin de dirimir su concreta modalidad, el Tribunal Supremo ha declarado que en caso de duda, debe prevalecer el efecto más débil, el modificativo (Sentencias del Tribunal Supremo de 8 de junio de 2020 y 31 de marzo de 2021), ya que, por la intensidad de los efectos extintivos que provoca esta modalidad de novación, está sujeta a mayor formalismo y exige una declaración de voluntad expresa, o bien una exteriorización de la voluntad novatoria o animus novandi por razón de la incompatibilidad “de todo punto” entre la antigua y la nueva obligación (voluntad tácita). Por el contrario, siguiendo el texto legal (artículo 1203 del Código Civil), se ha considera que para se califique la novación como modificativa no es necesario que se siga el rigor formal que exige el artículo 1204 del Código Civil (Sentencias del Tribunal Supremo de 11 de julio de 1985, 26 de enero de 1988 y 11 de febrero de 1988), lo cual es coherente con la menor intensidad de los efectos de la novación modificativa, en la que la prior obligatio subsiste, si bien afectada por la modificación.
Ahora bien, al margen de lo expuesto, debe tenerse en cuenta lo señalado en el artículo 1208 del Código Civil, cuando dispone que “la novación es nula si lo fuere también la obligación primitiva, salvo que la causa de nulidad solo pueda ser invocada por el deudor, o que la ratificación convalide los actos nulos en su origen”. Esto es, como se infiere de la Sentencia del Tribunal Supremo de 30 de diciembre de 1987, cuando la obligación primitiva es nula de pleno derecho no admite convalidación sanatoria, a diferencia de lo que ocurre cuando aquélla es meramente anulable; lo que significa que cuando hay nulidad no puede operar la novación por prohibirlo dicho precepto legal, siendo una solución lógica, ya que en estos casos la novación operaría en vacío, faltándole el sustento sobre el que la misma se construye que es la validez de la obligación primitiva. Por tanto, y teniendo en cuenta que la nulidad ahora declarada, conforme al artículo 1 de la Ley de 1908, es radical, y no admite convalidación sanatoria, conforme se ha indicado anteriormente, en cuanto queda fuera de la disponibilidad de las partes, y, como consecuencia de ello, la convención inicial que aparece en el contrato, objeto de autos, es radicalmente nula, la pretendida novación del contrato, invocada por la demandada, no puede operar su consolidación conforme a aquel artículo 1208 del Código Civil, en relación con el artículo 6.3 del mismo Texto Legal. Pero es que, además, y no constando acreditada por la demandada la negociación entre las partes de las nuevas condiciones, entre las que se encuentra el interés remuneratorio, no es dable fraccionar en el tiempo un contrato que debe estimarse único, pues en otro caso se daría la circunstancia de que el contrato pudiera ser válido y nulo al mismo tiempo en función del tipo de interés que se considere y del tipo de interés que durante el mismo se hubiere aplicado; siendo así que lo que contemplan los artículos 1 y 3 de la Ley de Represión de la Usura es la nulidad total del contrato desde el momento mismo de su celebración.
Finalmente, tampoco sería oponible, como se desprende de la contestación a la demanda, la doctrina de los actos propios, pues, como señala el Tribunal Supremo en sus Sentencias de 7 de abril y 19 de noviembre de 2015, esta doctrina, cuya base legal se encuentra en el artículo 7 Código Civil, con carácter general exige la concurrencia de las siguientes circunstancias: a) que el acto que se pretende combatir haya sido adoptado y realizado libremente; b) que exista un nexo causal entre el acto realizado y la incompatibilidad posterior; c) que el acto sea concluyente e indubitado constitutivo de la expresión de un consentimiento dirigido a crear, modificar y extinguir algún derecho generando una situación desacorde con la posterior conducta del sujeto. Pero como presupuesto esencial para su aplicación resulta imprescindible que el acto sea susceptible de ser confirmado; añadiendo que son susceptibles de ser confirmados los contratos que reúnan los requisitos del artículo 1261 a saber los elementos esenciales, consentimiento, objeto y causa, en definitiva la doctrina de los actos propios no es aplicable en materia de nulidad. Por tanto, entiende esta Juzgadora, la pasividad imputada a la demandante, además de no constituir actos concluyentes de los que se pueda extraer una consecuencia jurídica vinculante, no puede convalidar algo nulo, ni tampoco evitar la sanción legalmente prevista por la contravención de normas imperativas. En igual sentido, la Audiencia Provincial de Madrid en su Sentencia de 11 de junio de 2020 rechaza, en estos casos, la aplicación de la doctrina de los actos propios, señalando que “la misma precisa para su aplicación la observancia de un comportamiento con plena conciencia de crear, modificar, extinguir o esclarecer una determinada situación jurídica. Si el acto propio ha de definir de forma inequívoca la intención y situación del que lo realiza, no puede operar dicha doctrina, como una dilatada línea jurisprudencial proclama, en los supuestos en que hay error, ignorancia o conocimiento equivocado, que es lo que ha de colegirse, habida cuenta que la TAE no aparece mínimamente explicada en el contrato que acompañaron las partes litigantes a sus escritos alegatorios fundamentales, habida cuenta de la dimensión de la letra a plasmada en el dorso del contrato con contravención legal, no obstante la enjundia que la determinación de la TAE comporta, como hemos recordado recientemente en el auto emitido el día 23/1/2020, rollo de apelación 971/2019, al destacar que la misma es esencial para que el consumidor pueda conocer los derechos y obligaciones dimanentes del contrato, habiendo destacado el TJUE en una dilatada línea de resoluciones, pudiendo citar, entre otras, la sentencia de 19 de diciembre de 2019, RN y Home Credit, Slovakia SA, C-290/19, al margen de no contener la condición 5ª explicación alguna en punto al cálculo de la TAE, sino remisión al Anexo de la Ley 16/2011. Tampoco puede traerse a colación la doctrina jurisprudencial del retraso desleal, al no haber existido acto alguno de la parte actora que haya defraudado la confianza legítima de la contraparte”. Del mismo modo, la Sentencia de la Audiencia Provincial de Madrid de 10 de septiembre de 2021 sostiene que “no cabe aplicar la teoría de los actos propios o mala fe cuando lo declarado es la nulidad del contrato por el carácter usurario de los intereses dado que su apreciación lo que determina es la nulidad de pleno derecho del contrato. Tampoco el pago del interés exigido durante un tiempo impide al prestatario efectuar la oportuna reclamación cuando el acreditado toma conciencia de su carácter usurario”.
En consecuencia, debe procederse a la estimación de la acción ejercitada en la demanda como principal, declarando la nulidad por usura del contrato, objeto de autos, y, en su caso, dados los términos del artículo 3, antes citado, de cualquier novación y modificación del contrato que, en su caso, se haya realizado, entendiendo que el demandante únicamente está obligado a devolver el crédito efectivamente dispuesto, debiendo la demandada reintegrarle de todas las cantidades abonadas que, en su caso, excedan de dicho capital efectivamente dispuesto.
SEXTO.- La condena de la demandada al pago de la antedicha cantidad, la reclamación de intereses por el demandante, y la declaración de nulidad de los intereses remuneratorios pactados en el contrato, en los términos anteriormente consignados, lleva, en opinión de esta Juzgadora, a aplicar la regulación legal contenida en el artículo 1108 del Código Civil, según el cual si la obligación consistiere en el pago de una cantidad de dinero, y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, en el interés legal. A su vez, el artículo 1100 del mismo Código dispone que incurren en mora los obligados a entregar o hacer alguna cosa desde que el acreedor les exija judicial o extrajudicialmente el cumplimiento de la obligación.
Atendiendo a dicha regulación legal y al suplico de la demanda, debe declararse que la cantidad a la que ha sido condenada la demandada devengará los intereses legales computados desde la fecha de la interpelación judicial, esto es, desde la fecha de presentación de la demanda, que lo fue el día 21 de junio de 2021. Y, de acuerdo con el artículo 576 de la Ley de Enjuiciamiento Civil, desde esta Sentencia y hasta su completo pago, se producirá, igualmente, el devengo del interés legal del dinero incrementado en dos puntos.
SÉPTIMO.- De conformidad con la teoría del vencimiento objetivo, que rige en materia de costas procesales, tal y como prevé el artículo 394 de la Ley de Enjuiciamiento Civil, estimada la pretensión formulada por la parte actora como principal, procede imponer a la parte demandada las costas procesales devengadas en la presente causa.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que debo estimar y estimo la demanda formulada por la Procuradora Doña ████████████████, en nombre y representación de DON ████████████████, frente a la entidad BANKINTER CONSUMER FINANCE EFC SA, representada por la Procuradora Doña ████████████████; y, en su consecuencia, debo declarar y declaro la nulidad por usura del contrato de tarjeta Visa Vodafone que vinculaba a las partes, suscrito el día 12 de abril de 2018, y, en su caso, de cualquier novación y modificación del mismo que se haya realizado, condenando a la demandada reintegrar a aquél todas las cantidades abonadas que, en su caso, excedan del capital efectivamente dispuesto, más los intereses legales que devengue la citada cantidad desde el día 21 de junio de 2021, hasta la fecha de la presente Sentencia, y desde esta Sentencia hasta su completo pago, el interés legal incrementado en dos puntos. Ello debe entenderse con expresa imposición a la parte demandada de las costas procesales devengadas en la presente causa.
Notifíquese la presente Sentencia, haciendo saber que, de conformidad con lo establecido por los artículos 455, 458 y concordantes de la Ley de Enjuiciamiento Civil, contra la misma cabe Recurso de Apelación ante la Ilustrísima Audiencia Provincial, que se interpondrá mediante escrito presentado en este Juzgado en el plazo de veinte días, con expresión de los pronunciamientos impugnados.
Así por ésta, mi Sentencia, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Este documento es una copia auténtica del documento Sentencia Proc. Ordinario firmado electrónicamente por ████████████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Bankintercard es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp