Sentencia real · usura · primera instancia
Sentencia 104/2021 de Coria del Río: nulidad por usura de tarjeta revolving Visa Vodafone Bankintercard
| Nº de sentencia | 104/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Número Dos de Coria del Rio |
| Ciudad | Coria del Río |
| Fecha | 20 de mayo de 2021 |
| Procedimiento | Procedimiento Ordinario 509/2020 |
| Entidad | Bankintercard |
| Vía de nulidad | Usura |
El juzgado condena a Bankinter a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. La resolución declara la nulidad radical del contrato de tarjeta de crédito por existencia de usura, al apreciar que el tipo de interés remuneratorio (TAE 26,84%) es notablemente superior al normal del dinero, ordenando la restitución de las cantidades cobradas en exceso.
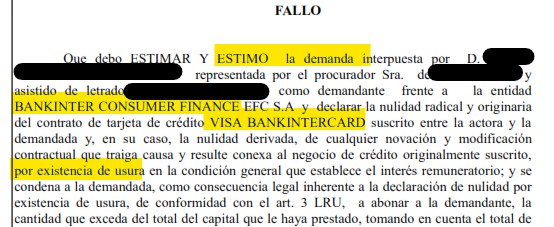
«Declaro la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre la actora y la demandada por existencia de usura en la condición general que establece el interés remuneratorio, y condeno a la demandada a abonar a la demandante la cantidad que exceda del total del capital que le haya prestado.»
Fallo de la sentencia 104/2021, Juzgado de Primera Instancia e Instrucción Número Dos de Coria del Rio
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE CORIA DEL RIO
Av. Blas Infante, 23.
Tlf: 955 62 49 12-NEGOCIADOS 1- 2; 955624919-NEGOCIADO3, Fax: 955 62 36 01; DECANATO 955624919/13 Email: ████████ Número de Identificación General: ████████
Procedimiento: Procedimiento Ordinario 509/2020. Negociado: 2
S E N T E N C I A Nº 104/2021
Dª ████████, Magistrado- Juez titular del Juzgado de Primera Instancia e Instrucción Número Dos de Coria del Rio, vistos los autos del Juicio Ordinario seguido en demanda de acciones que confiere la normativa sobre condiciones generales de la contratación y acción de reclamación de cantidad con el Nº 509/2020, en el que han sido partes D. ████████ representada por el procurador Sra. ████████ y asistido de letrado Sr. ████████ como demandante frente a la entidad BANKINTER CONSUMER FINANCE EFC S.A., , representado por el procurador Sr. ████████ y asistid del letrado Sra.
████████.
ANTECEDENTES DE HECHOS
PRIMERO.- Los autos por los que se sigue esta causa se iniciaron el 18 de Agosto de 2020 mediante demanda de Juicio Ordinario presentado por el procurador Sra. ████████ , en nombre y representación de D. ████████ frente a la entidad BANKINTER CONSUMER FINANCE EFC S.A. en la que se solicitaba que se dictara sentencia por la que declarara la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio.
b) Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales.
Con carácter subsidiario, para el caso de no estimarse usurario el contrato: a) Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, las comisiones, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b)Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, comisiones, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales.
Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago, por falta de transparencia: a) a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados.
b) Se condena BANKINTER CONSUMER FINANCE EFC S.A., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados, aplicadas por la entidad demandada, al contrato de tarjeta de crédito y, en su caso, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de extractos y liquidaciones mensuales de la tarjeta de crédito, desde la fecha de suscripción del contrato hasta la última liquidación practicada.
Por Decreto de de 20 de Enero de 2021 se admitió el escrito y se dio traslado a la demandada para que contestara en el plazo de 20 días.
El 26 de Febrero de 2021 por el procurador Sr. ████████, en nombre y representación de BANKINTER CONSUMER FINANCE EFC S.A se presentó escrito de contestación a la demanda solicitando que se dicte sentencia por la que se desestime íntegramente la demanda y se condena a la actora al pago de las costas.
Admitida la contestación de la demanda por Decreto de 12 de Marzo de 2021 citando a las partes a la audiencia previa el día 19 de Mayo de 2021.
SEGUNDO.- El día 19 de Mayo de 2021 comparecieron las partes como se refleja en el encabezamiento, ratificándose en sus correspondientes escritos solicitando el recibimiento a prueba. La prueba del actor consistió en documental reproducida; por la parte demandada la documental por reproducida.
TERCERO.- En este procedimiento se han observado todos los preceptos legales vigentes.
FUNDAMENTOS JURÍDICOS
PRIMERO.- La acción que se ejercita es nulidad de la clausula relativa a los intereses aplicable del contrato de crédito modalidad tarjeta revolving conforme a lo dispuesto en el artículo 1.1 de la Ley de 23 de Julio de 1908 de la ley de Usura.
SEGUNDO.- Se alega por la demandada la falta de legitimación pasiva “ad causam” al no ser el titular del crédito derivado de la tarjeta por lo que debe ser desestimado la demanda.
Se ha aportado por el demandado la comunicación al actor de la cesión del crédito frente al actor, habiendo sido trasmitido a Esos Spain SLU, carta que fue remitida el 4 de Diciembre de 2020 fecha posterior a la presentación a la demanda.
Como ya dijo la STS de 26 noviembre 1982" puede una de las partes contratantes hacerse sustituir por un tercero en las relaciones derivadas de un contrato con prestaciones sinalagmáticas si éstas no han sido todavía cumplidas y la otra part SS. de 28 abril 1966, 6 marzo 1973 y 25 abril 1975"-.
En fechas más recientes, la STS 709/2006, de 29 de junio, recordaba que la cesión del contrato" implica la transmisión de la relación contractual en su integridad, admitida en el ordenamiento a través de la doctrina jurisprudencial( sentencia de 7 de noviembre de 1998), que sin afectar a la vida y virtualidad del contrato que continúa en vigor, mantiene sus derechos y obligaciones con los que son continuadores de los contratantes( sentencia de 4 de abril de 1990) y la primitiva relación contractual se amplía a un tercero, pasando al cesionario sus efectos( sentencia de 4 de febrero de 1993). Su esencia es, pues, la sustitución de uno de los sujetos del contrato y la permanencia objetiva de la relación contractual(vid. también las sentencias de 19 de septiembre de 1998 y 27 de noviembre de 1998). Por lo cual, es evidente que requiere el consentimiento del contratante cedido; es, pues, necesaria la conjunción de tres voluntades contractuales(que destaca la sentencia de 5 de marzo de 1994)".
En la misma línea se pronuncia la STS 532/2014, de 13 de octubre, que distingue la cesión de contrato de la cesión de crédito, que" consiste en la transmisión de la titularidad por el anterior al nuevo acreedor, siendo sujetos de la misma el cedente y el cesionario de modo que el deudor cedido no es parte en el negocio de cesión y no tiene que manifestar ningún consentimiento para que se produzca".
El Código Civil dedica los arts. 1526 y ss. a la cesión de créditos, como transmisión de la titularidad de un crédito entre un antiguo acreedor y uno nuevo- cedente y cesionario-, producida como efecto jurídico de un contrato celebrado entre ellos. Ese contrato, o incluso mero acto jurídico, que causa la transmisión entre cedente y cesionario puede ser de muy diversa especie: venta, donación, dación en pago, permita... No existe en sí, por tanto, el negocio de cesión de créditos como categoría autónoma, sino que la cesión de créditos es el efecto común a una variedad de esquemas negociales, que tienen por objeto, no la cesión de la entera posición contractual, que requeriría el consentimiento del otro contratante, sino sólo de la titularidad activa, de forma que se desmembrarán las posiciones relativas de acreedor y deudor de una de la partes(v.gr., la facultad resolutoria del art. 1124 CC correspondería al nuevo acreedor- STS de 23 de octubre de 1984-, con el efecto de que el cesionario se convertiría con la resolución en acreedor de la pretensión de restitución sobre la prestación llevada a cabo por el cedente, mientras que, en su caso, la exceptio non adimpleti contractus sigue correspondiendo al cedente).
En todo caso, la cesión de créditos tiene eficacia plena y efecto transmisivo del crédito desde el mismo momento en que se perfecciona el negocio que la produce. Y ello no solo entre los que realizaron dicho contrato y el deudor cedido, sino también frente a terceros, sin perjuicio de lo dispuesto en el art. 1526 párrafo 2º CC(trasunto de los arts. 1218 y 1227 CC) y de la necesidad de notificación al deudor para evitar el efecto liberatorio del pago al primitivo acreedor ex art. 1527 CC.
Ahora bien, la diferencia entre la cesión de contrato y la cesión de crédito sobre la necesidad o de consentimiento del otro contratante debe matizarse cuando estamos ante una cesión global o en bloque de un patrimonio.
Cuando la Ley habla de cesión del contrato( art. 1205 CC) o del crédito( art. 1526 CC) se refiere a la efectuada por negocio jurídico concreto que tiene por objeto la transmisión individualizada de lo que sea su objeto, pero no a la que se produce por ministerio de la ley y que se engloba en la totalidad de un patrimonio.
En el supuesto de autos supuestamente se ha producido la cesión del crédito, aunque no se ha aportado documentación suficiente que acredite dicho extremo, pues solo se aporta una supueta comunicación de la que no se tiene constancia que se haya recibido. No se acredita que se haya cedido el contrato, manteniéndose la titularidad del mismo en la demandada, por lo que debe desestimarse la excepción planteada dado que al plantearse demanda de nulidad de contrato y siendo la demandada el titular contratante sigue teniendo legitimación pasiva para la acción que se reclama, pues no se acredita por la demanda cómo se ha producido esa cesión, en qué condiciones y qué responsabilidades asume el nuevo acreedor y la falta de prueba del negocio jurídico impide poder valorar la transmisión realizada y las consecuencias que tiene, y máxime cuando se planteó la demandada la demandada estaba en posesión del crédito.
TERCERO.- Se solicita por la actora la acción principal siguiente, sin que se haya realizado por la demandada ninguna alegación al respecto. Así se solicita que se declare la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio; y se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales.
En el supuesto de autos se debe aplicar el art. 1, puesto que el art. 9 establece:"[l]o dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido".
La flexibilidad de la regulación contenida en la Ley de Represión de la Usura ha permitido que la jurisprudencia haya ido adaptando su aplicación a las diversas circunstancias sociales y económicas. En este supuesto de autos, la citada normativa ha de ser aplicada a una operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo.
Para analizar si estamos ante un interés nulo porque se considere que incumple la normativa de usura debemos entrar analizar los requisitos exigidos jurisprudencialmente conforme a lo dispuesto en la Sentencia del Tribunal Supremo de 2015, que establece los siguiente requisitos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero.No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés" normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia"( sentencia del TS 2001, de 2 de octubre). Para establecer lo que se considera"interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas(créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.). Y eso es lo que viene manteniendo la parte demandada, basándose en el informe pericial de parte aportado, en el que se refiere que teniendo en cuenta las estadísticas del banco de España no puede considerase superior el interés de este tipo de tarjetas, puesto que como reconoce el Banco de España no puede compararse el interés del crédito al consumo en préstamos personales, con los préstamos que se realizan a través de este tipo de tarjetas, por cuanto los requisitos de uno y de otro son diferentes no solo en cuanto a la modalidad de contratación, duración como a los riesgos que conllevan una modalidad o la otra. Se mantiene que si desde el banco de España se realiza une estudio separado porque no son comparables, no se puede aplicar la jurisprudencia del Tribunal Supremo que establece que un 24% TAE es notablemenete superior al interés normal porque lo compara con el crédito normal, cuyas características son diferentes. Considera el demandado que el Tribunal Supremo debería haber valorado económicamente las consecuencias con lo que el resultado de la resolución hubiera sido diferente.
v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero»(el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero».
vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
A la vista de la prueba practicada en el acto de la vista, consistente únicamente en documental obrante en las actuaciones debe estimar se la demanda, pues el interés aplicado en la tarjeta debe considerarse notablemente superior, habiendose aplicado en el contrato suscrito en la tarjeta un Tae del 26,84%, debe estimarse que el interés aplicado a dicha tarjeta era elevado, siendo notablemente superior al interés medio. Así de los extractos aportados por la parte demandada se acredita como se aplican Los Tae pactados en el contrato de la tarjeta, cuyo contrato original no ha sido aportado por la actora al no disponer de él y tampoco ha sido aportado por la demandada y no se han hecho alegaciones al respecto, que son bastantes superiores a los que se podían aplicar en ese momento.
Por todo ello procede declarar la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre la actora y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio; y se condena a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales.
CUARTO.- Conforme a lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil se condena en costas a BANKINTER CONSUMER FINANCE EFC S.A..
FALLO
Que debo ESTIMAR Y ESTIMO la demanda interpuesta por D. ████████ representada por el procurador Sra. ████████ y asistido de letrado Sr. ████████ como demandante frente a la entidad BANKINTER CONSUMER FINANCE EFC S.A y declarar la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre la actora y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio; y se condena a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales.
Conforme a lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil se condena en costas BANKINTER CONSUMER FINANCE EFC S.A.
Contra esta resolución cabe recurso de APELACIÓN ante la Audiencia Provincial de SEVILLA(artículo 455 L.E.C.). El recurso se interpondrá por medio de escrito presentado en este Juzgado en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente de la notificación, limitado a citar la resolución apelada, con expresión de los pronunciamientos que impugna(artículo 458 L.E.C.).
Para la admisión a trámite del recurso previamente deberá efectuarse constitución de depósito en cuantía de 50 euros, debiendo ingresarlo en la cuenta de este Juzgado de Banco Santander nº, indicando en las Observaciones del documento de ingreso que se trata de un recurso de apelación seguido del código ‘02’, de conformidad en lo establecido en la Disposición adicional Decimoquinta de la L.O 6/1985 del Poder Judicial, salvo concurrencia de los supuestos de exclusión previstos en la misma(Ministerio Fiscal, Estado, Comunidades Autónomas, Entidades Locales y organismos autónomos dependientes de todos ellos) o beneficiarios de asistencia jurídica gratuita.
Así por esta sentencia, lo pronuncio, mando y firmo.
PUBLICACI ÓN.- Dada, leída y publicada fue la anterior Sentencia por el/la Sr./Sra. JUEZ que la dictó, estando el/la mismo/a celebrando audiencia pública en el mismo día de la fecha, de lo que yo, el/la Letrado/a de la Administración de Justicia doy fe, en Coria del Río, a veinte de mayo de dos mil veintiuno.
"La dif usión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con p leno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perj udicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes."
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Vodafone es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp