Sentencia real · usura · primera instancia
Sentencia 51/2019 de Torrelavega: nulidad por usura de tarjeta de crédito Vodafone obsidiana
| Nº de sentencia | 51/2019 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega |
| Ciudad | Torrelavega |
| Fecha | 2 de abril de 2019 |
| Procedimiento | Procedimiento Ordinario 396/2018 |
| Entidad | Bankintercard |
| Vía de nulidad | Usura |
La sentencia condena a Bankinter a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado declara la nulidad radical del contrato de tarjeta de crédito revolving por usura, al considerar que el tipo de interés remuneratorio del 26,82% TAE era notablemente superior al tipo medio del mercado en la fecha de contratación, sin que existieran circunstancias excepcionales que justificaran tal desproporción.
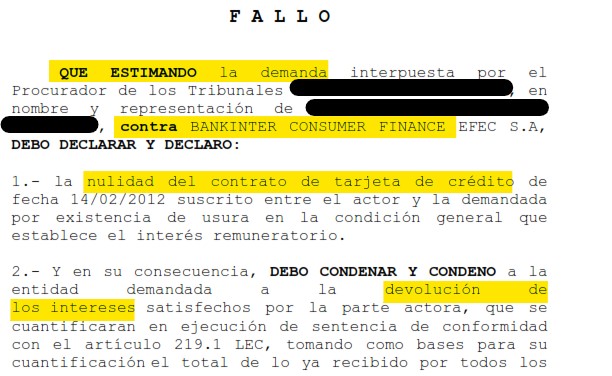
«Declaro la nulidad del contrato de tarjeta de crédito suscrito entre el actor y la demandada por existencia de usura en la condición general que establece el interés remuneratorio, condenando a la entidad demandada a la devolución de los intereses satisfechos por la parte actora.»
Fallo de la sentencia 51/2019, Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 6
████████ Teléfono: ████████ Fax.: ████████
Proc.: PROCEDIMIENTO ORDINARIO (CONTRATACIÓN-249.1.5)
Nº.: 0000396/2018
NIG: ████████ Materia: Obligaciones: otras cuestiones Resolución: Sentencia 000051/2019
Demandante: ████████
Procurador: ████████
Demandado: BANKINTER CONSUMER FINANCE EFEC S.A
Procurador: ████████
SENTENCIA nº 000051/2019
En Torrelavega a 2 de abril de 2019.
████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido, ha visto los presentes autos de Juicio Ordinario sobre Nulidad de contrato de tarjeta de crédito por existencia de usura, nº 396/2018, seguidos a instancia del Procurador de los Tribunales ████████, en nombre y representación de ████████, contra BANKINTER CONSUMER FINANCE EFEC S.A, con la representación y defensa que obran en autos.
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador de los Tribunales, Sra. ████████, en nombre y representación de ████████, formuló demanda que por turno correspondió a este Juzgado en fecha 04/09/18 contra BANKINTER CONSUMER FINANCE EFEC S.A, solicitando se dicte sentencia por la que: 1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre mi mandante y la demandada por existencia de usura en la condición general que establece el interés remuneratorio. 2.- Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 Ley de Represión de la Usura, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta la última liquidación practicada más intereses legales. Todo ello con expresa imposición de costas.”
SEGUNDO.- Por Decreto de fecha 21/09/18 se admitió a trámite la demanda, dándose traslado al demandado por plazo de veinte días para su contestación. El Procurador Sra. ████████, en nombre y representación de BANKINTER CONSUMER FINANCE EFEC S.A, presentó escrito, en tiempo y forma, de contestación a la demanda, oponiéndose a la misma y solicitando la desestimación.
TERCERO.- Por Diligencia de Ordenación de fecha 19/11/18, se señaló el día 13/02/19 para la celebración de la audiencia previa, citando a todas las partes. En el día y hora señalados se celebró la audiencia previa en la que demandante y demandado no llegaron a ningún acuerdo. A continuación, se propuso y admitió la prueba, solo documental, y de conformidad con lo dispuesto en el artículo 429.8 de LEC, quedaron los autos conclusos y vistos para sentencia.
CUARTO.- En la tramitación del presente juicio se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Planteamiento de la cuestión litigiosa. La parte actora ejercita acción de declaración de nulidad del contrato de tarjeta de crédito de fecha 14/02/2012 que liga a las partes, en cuya virtud se concedía un crédito "revolving" con un interés remuneratorio del 21,84% TAE aplicado a compras con pago aplazado y 26,82% TAE para disposiciones de efectivo, al considerar, dicho sea en síntesis, que el contrato puede ser tildado de usurario, en cuanto concurren las circunstancias previstas en el art. 1 de la Ley de Represión de la Usura, en concreto que el interés estipulado es un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Contra esta petición se alza la demandada alegando que el interés fijado no es notablemente superior al tipo de interés habitual de este tipo de operaciones, tarjetas de crédito revolving, puesto que ha de compararse con los tipos de interés medios de estas operaciones que, en el año 2012, según el Boletín estadístico del Banco de España de mayo de 2016 fue de 20,90% anual. Asimismo, añade que no existe una evidente desproporción con las circunstancias del caso, puesto que quienes acceden a estos créditos son personas que no tienen gran capacidad de endeudamiento, no prestan garantías, no se les exige vinculación con el banco emisor y es un deudor que puede escapar a cualquier tipo de ejecución procesal.
SEGUNDO.- El carácter usurario de los intereses remuneratorios.- La STS, del Pleno, de 25 de noviembre del 2015, efectúa una serie de razonamientos de extraordinario interés al caso, que pueden compendiarse en los siguientes: i) Como punto de partida, rige el principio de libertad para la fijación del interés remuneratorio (art. 315 del Código de Comercio, desarrollado por la Orden Ministerial de 17 de enero de 1981, vigente cuando se concertó el contrato entre las partes, y actualmente el art. 4.1 Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios); ii) No cabe controlar el carácter "abusivo" del tipo de interés remuneratorio, por cuanto dicho interés equivale al precio del servicio; iii) es la Ley de Represión de la Usura la que opera como un límite a la autonomía negocial del art. 1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operaciones de crédito «sustancialmente equivalente» al préstamo; iv) La jurisprudencia del TS ha interpretado la literalidad del art. 1 LRU, en el sentido de que, para que un préstamo pueda considerarse usurario, basta que «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea preciso, además, «que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales»; v) En cuanto al primer requisito legal (interés notablemente superior al normal del dinero), la comparación ha de hacerse entre la tasa anual equivalente (TAE, que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo) del préstamo en cuestión, y el interés "normal del dinero", que no es el "legal", sino con el «normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia», que se puede determinar de acuerdo con las estadísticas que publica el Banco de España; vi) El interés remuneratorio, a la vista de dicha comparativa, podría ser excesivo, pero lo relevante es que sea notablemente superior al normal del dinero (en el caso enjuiciado en la sentencia antedicha, el TS considera notablemente superior al normal del dinero un interés del 24,6% TAE, que apenas superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato); vii) Respecto del segundo requisito legal para que el interés pueda ser calificado como usuario (que dicho interés sea «manifiestamente desproporcionado con las circunstancias del caso»), es la entidad financiera la que debe justificar la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación (por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando "el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo", puesto que entonces, la entidad que lo financia, "al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal"; viii) Cuando se den los dos requisitos indicados (interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado), se habrá producido una infracción del art. 1 de la Ley de Represión de la Usura, que acarreará la nulidad del préstamo, «radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva», con la consecuencia (art. 3 LRU) de que el prestatario estará obligado a entregar tan sólo la suma recibida.
TERCERO.- Aplicación de dicha doctrina jurisprudencial al caso enjuiciado: el interés notablemente superior al normal del dinero.- Conforme a lo expuesto en el fundamento anterior, la primera labor que ha de efectuarse es la de determinar el interés aplicado a las operaciones realizadas por el actor con la tarjeta de crédito. Así si acudimos al documento 5 de la contestación que es el extracto de los movimientos de la tarjeta puede comprobarse que casi todas las operaciones realizadas son de disposición de efectivo. En concreto aparecen identificadas como “credimax” y cajero Caja Astur. La operación Credimax aparece definida en el hecho cuarto de la contestación como traspaso de dinero a una cuenta corriente. Y el resto de actuaciones son una compra en Decathlon Santander por importe de ████████ euros y tres operaciones PKFerry de unos ████████ euros cada una. De modo que la operativa principal fue la de disposición de dinero en un total de ████████ euros.
Determinado lo anterior ha de establecerse si el interés previsto en el contrato para las disposiciones de efectivo (TAE del 26,82%) es o no notablemente superior al normal del dinero, en la fecha en que se concertó el contrato.
En este apartado, las partes están absolutamente confrontadas.
El contrato de tarjeta de crédito fue celebrado entre las partes el día 14/02/2012.
Por tanto, la comparativa entre el interés pactado y el normal del dinero habría de efectuarse a esa fecha (febrero de 2012), no en las posteriores. El Banco de España hasta junio de 2010 no ofrecía información sobre las operaciones de crédito concedidas a través de tarjetas de crédito se incluía, de acuerdo con la normativa vigente en ese momento (Circular nº 4/2002, de 25 de junio, del Banco de España a entidades de crédito, sobre estadísticas de los tipos de interés que se aplican a depósitos y a los créditos frente a los hogares y las sociedades no financieras), sino que la incluía dentro de la relativa a las nuevas operaciones de préstamos y crédito a hogares e instituciones sin ánimo de lucro al servicio de los hogares (ISFLSH) correspondientes a créditos al consumo.
Con posterioridad, y ya en el Boletín estadístico del mayo de 2016 (documento 17 de la contestación) incluyó una tabla estadísticas de los tipos de medio de interés de tarjetas de crédito de pago aplazado y para el año 2012 indica que dicho tipo medio era de 20,90%. Por tanto, es éste parámetro el que ha de tenerse en cuenta, esto es, el vigente al tiempo de formalización del contrato.
Ya se ha dicho que el Tribunal Supremo ha razonado que "... para establecer lo que se considera "interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.)".
La parte actora acude también a dichas estadísticas, pero tiene en cuenta otra tabla de intereses, y éstas además han sido objeto de la correspondiente publicación oficial, resultando que, en febrero de 2012, el tipo medio de interés aplicado por entidades de crédito para operaciones de crédito al consumo era del 9,77%.
Ciertamente el módulo de comparación para determinar la existencia o no de usura ha de realizarse conforme a los intereses fijados en el mercado para este tipo concreto de operación crediticia; y es que para el año 2012 ya existen tablas estadísticas elaboradas por el BDE que establecen los tipos medios.
Y es que aún cuando se tenga en cuenta el interés normal o medio para las tarjetas de crédito revolving en la actualidad En 2012 el tipo medio de estas operaciones era de 20,90% y el tipo aplicado al contrato lo fue de 26,82%. Se trata, por tanto y sin lugar a dudas de un interés notablemente superior al normal, puesto que se trata de un interés 6 puntos superior al habitual y medio en este tipo de operaciones.
CUARTO.- Interés manifiestamente desproporcionado a las circunstancias del caso.- El segundo requisito para considerar el interés como usurario, acumulativo al anterior, es que sea «manifiestamente desproporcionado con las circunstancias del caso», correspondiendo a la entidad financiera la justificación de la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación (por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando "el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo", puesto que entonces, la entidad que lo financia, "al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal".
En el caso que nos ocupa, la tarjeta contratada fue una VISA, sin que en la solicitud de la misma se contuviera mención alguna del uso que se le iba a dar, lo cual tampoco exigió la entidad bancaria. Con ello, no cabe presumir que el uso de la tarjeta pudiera tener como finalidad realizar operaciones de riesgo.
Que la concesión de crédito mediante este tipo de tarjetas se efectúe habitualmente sin exigencia de garantías, o que produzcan morosidad, o que los costes de persecución de la deuda sean altos, o que haya "escaso incentivo para la devolución del préstamo", no son "circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal" sino, más bien, circunstancias que se tildan por la parte como habituales en este ámbito de contratación. Téngase en cuenta, además, que se trata de manifestaciones generales y no relativas al caso concreto de don ████████. La escasa documental aportada por la entidad bancaria, relativa al caso, pone de manifiesto lo extremadamente laxa que fue en comprobar la capacidad de pago del acreditado.
Incidir, por último, en lo elevado del interés respecto del normal en el caso que nos ocupa, con lo que, nuevamente en palabras del Supremo, "...no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento".
En conclusión, no se ha probado que el interés notablemente superior al normal del dinero y al habitual de estas operaciones al tiempo de la contratación fuera proporcionado a las circunstancias del caso, lo que le correspondía acreditar a la demandada.
QUINTO.- Consecuencias del carácter usurario del crédito.- El carácter usurario del crédito "revolving" que nos ocupa acarrea su nulidad, que es "radical, absoluta y originaria".
Se accederá a la pretensión contenida en el apartado segundo del suplico de la demanda como consecuencia inherente a la declaración de nulidad por existencia de usura (devolución por la entidad de los intereses satisfechos por la parte actora, que se cuantificaran en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por la demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta la última liquidación practicada más intereses legales; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta el contrato calificado de usurario.
SEXTO.- En orden a las costas procesales y estimada la demanda procede la condena a la entidad bancaria demandada a su pago, conforme a lo prevenido en el artículo 394.1 de la Ley de Enjuiciamiento Civil.
FALLO
QUE ESTIMANDO la demanda interpuesta por el Procurador de los Tribunales ████████, en nombre y representación de ████████, contra BANKINTER CONSUMER FINANCE EFEC S.A,
DEBO DECLARAR Y DECLARO:
1.- la nulidad del contrato de tarjeta de crédito de fecha 14/02/2012 suscrito entre el actor y la demandada por existencia de usura en la condición general que establece el interés remuneratorio.
2.- Y en su consecuencia, DEBO CONDENAR Y CONDENO a la entidad demandada a la devolución de los intereses satisfechos por la parte actora, que se cuantificaran en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por la demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta la última liquidación practicada más intereses legales; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta del contrato calificado de usurario.
Todo ello con expresa condena a la parte demandada al pago de las costas procesales.
Notifíquese la presente sentencia a las partes advirtiéndoles de que la misma no es firme y de que contra ella cabe recurso de apelación.
Así lo pronuncio, mando y firmo, ████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido.
PUBLICACIÓN.- La anterior sentencia ha sido leída y publicada por el Sr. Juez que la suscribe en el mismo día de su fecha, estando celebrando audiencia pública con mi asistencia como Secretario. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta Vodafone?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp