Sentencia real · usura · primera instancia
Sentencia 000068/2021 de Torrelavega: nulidad por usura de tarjeta VODAFONE obsidiana (revolving de Bankinter Consumer Finance)
| Nº de sentencia | 000068/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 6 de Torrelavega |
| Ciudad | Torrelavega |
| Fecha | 28 de abril de 2021 |
| Procedimiento | Procedimiento Ordinario 0000538/2020 |
| Entidad | Bankintercard |
| Vía de nulidad | Usura |
La sentencia obliga a Bankinter a devolver a nuestra clienta todo lo que le cobraron de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de Primera Instancia Nº 6 de Torrelavega estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, al considerar que la TAE aplicada (26,82%) superaba significativamente el tipo medio de referencia del Banco de España, condenando a la entidad a reintegrar las cantidades percibidas en exceso.
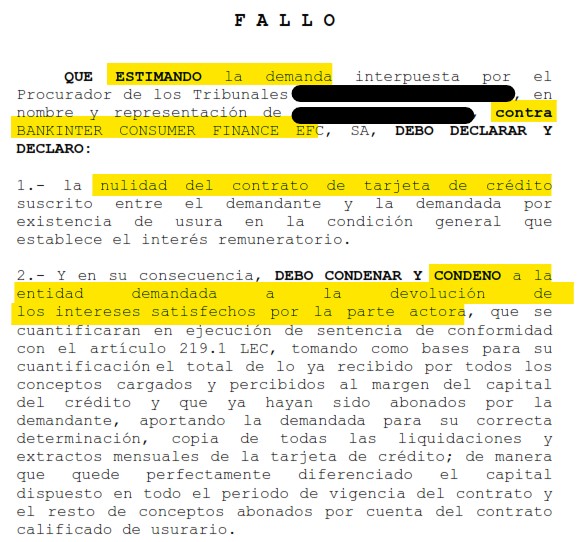
«Declaro la nulidad del contrato de tarjeta de crédito suscrito entre el demandante y la demandada por existencia de usura en la condición general que establece el interés remuneratorio, y condeno a la entidad demandada a la devolución de los intereses satisfechos por la parte actora.»
Fallo de la sentencia 000068/2021, Juzgado de Primera Instancia e Instrucción Nº 6 de Torrelavega
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 6
Avenida España, 10. 3ª Planta - 39300 Torrelavega
Teléfono: 942835465 Fax.: 942835467
N.I.G.: ████████████████
Procedimiento: PROCEDIMIENTO ORDINARIO (CONTRATACIÓN - 249.1.5) 0000538/2020
Materia: Obligaciones: otras cuestiones
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: BANKINTER CONSUMER FINANCE EFC, SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 000068/2021
En Torrelavega a 28 de abril de 2021.
████████████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido, ha visto los presentes autos de Juicio Ordinario sobre Nulidad de contrato de tarjeta de crédito por existencia de usura, nº 538/2020, seguidos a instancia del Procurador de los Tribunales ████████████████, en nombre y representación de ████████████████, contra BANKINTER CONSUMER FINANCE EFC, SA, con la representación y defensa que obran en autos.
ANTECEDENTES DE HECHO
PRIMERO.- El Procurador de los Tribunales, Sra. ████████████████, en nombre y representación de ████████████████, formuló demanda que por turno correspondió a este Juzgado en fecha 09/11/20 contra BANKINTER CONSUMER FINANCE EFC, SA, solicitando se dicte sentencia estimando íntegramente la demanda de acuerdo con los siguientes pronunciamientos, con carácter principal: 1.- Se declare la nulidad radical y originaria del contrato de tarjeta de crédito VISA BANKINTERCARD suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. 2.- Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 Ley de Represión de la Usura, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo formato que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta la última liquidación practicada más intereses legales. Todo ello con expresa imposición de costas.” Con carácter subsidiario solicita la nulidad de las condiciones generales del contrato por abusivas por no superar el control de trasparencia o subsidiariamente que se declare la no incorporación de las condiciones financieras del contrato relativas a intereses remuneratorios y comisiones por impago por falta de trasparencia, en ambos con las consecuencias legales inherentes.
SEGUNDO.- Por Decreto de fecha 24/11/20 se admitió a trámite la demanda, dándose traslado al demandado por plazo de veinte días para su contestación. El Procurador Sr. ████████████████, en nombre y representación de BANKINTER CONSUMER FINANCE EFC, SA, presentó escrito, en tiempo y forma, de contestación a la demanda, oponiéndose a la misma y solicitando la desestimación.
TERCERO.- Por Diligencia de Ordenación de fecha 09/03/21, se señaló el día 23/04/21 para la celebración de la audiencia previa, citando a todas las partes. En el día y hora señalados se celebró la audiencia previa en la que demandante y demandado no llegaron a ningún acuerdo. A continuación, se propuso y admitió la prueba, solo documental, quedando los autos conclusos y vistos para sentencia de conformidad con el artículo 429.8 LEC.
CUARTO.- En la tramitación del presente juicio se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Planteamiento de la cuestión litigiosa. La parte actora ejercita, de forma principal, acción de declaración de nulidad del contrato de tarjeta de crédito denominado “Contrato tarjeta VISA VODAFONE” de fecha 03/11/2011 que liga a las partes, en cuya virtud se concedía un crédito “revolving” con un interés remuneratorio, según contrato de 21,84%, pero aplicándose posteriormente el 26,82%, al considerar, dicho sea en síntesis, que el contrato puede ser tildado de usurario, en cuanto concurren las circunstancias previstas en el art. 1 de la Ley de Represión de la Usura, en concreto que el interés estipulado es un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Contra esta petición se alza la demandada alegando que el interés fijado no es notablemente superior al tipo de interés habitual de este tipo de operaciones, tarjetas de crédito revolving, puesto que ha de compararse con los tipos de interés medios de estas operaciones que en la fecha de celebración del contrato que en noviembre de 2011 ascendía a 20,47% anual según el boletín estadístico del Banco de España. Asimismo, añade que no existe una evidente desproporción con las circunstancias del caso, puesto que quienes acceden a estos créditos son personas que no tienen gran capacidad de endeudamiento, no prestan garantías, no se les exige vinculación con el banco emisor y es un deudor que puede escapar a cualquier tipo de ejecución procesal.
SEGUNDO.- El carácter usurario de los intereses remuneratorios. La STS, del Pleno, de 25 de noviembre del 2015, efectúa una serie de razonamientos de extraordinario interés al caso, que pueden compendiarse en los siguientes: i) Como punto de partida, rige el principio de libertad para la fijación del interés remuneratorio (art. 315 del Código de Comercio, desarrollado por la Orden Ministerial de 17 de enero de 1981, vigente cuando se concertó el contrato entre las partes, y actualmente el art. 4.1 Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios); ii) No cabe controlar el carácter "abusivo" del tipo de interés remuneratorio, por cuanto dicho interés equivale al precio del servicio; iii) es la Ley de Represión de la Usura la que opera como un límite a la autonomía negocial del art. 1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operación de crédito «sustancialmente equivalente» al préstamo; iv) La jurisprudencia del TS ha interpretado la literalidad del art. 1 LRU, en el sentido de que, para que un préstamo pueda considerarse usurario, basta que «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea preciso, además, «que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales»; v) En cuanto al primer requisito legal (interés notablemente superior al normal del dinero), la comparación ha de hacerse entre la tasa anual equivalente (TAE, que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo) del préstamo en cuestión, y el interés "normal del dinero", que no es el "legal", sino con el «normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia», que se puede determinar de acuerdo con las estadísticas que publica el Banco de España; vi) El interés remuneratorio, a la vista de dicha comparativa, podría ser excesivo, pero lo relevante es que sea notablemente superior al normal del dinero (en el caso enjuiciado en la sentencia antedicha, el TS considera notablemente superior al normal del dinero un interés del 24,6% TAE, que apenas superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato); vii) Respecto del segundo requisito legal para que el interés pueda ser calificado como usurario (que dicho interés sea «manifiestamente desproporcionado con las circunstancias del caso»), es la entidad financiera la que debe justificar la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación (por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando "el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo", puesto que entonces, la entidad que lo financia, "al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal"; viii) Cuando se den los dos requisitos indicados (interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado), se habrá producido una infracción del art. 1 de la Ley de Represión de la Usura, que acarreará la nulidad del préstamo, «radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva», con la consecuencia (art. 3 LRU) de que el prestatario estará obligado a entregar tan sólo la suma recibida.
TERCERO.- Aplicación de la doctrina jurisprudencial del TS al caso enjuiciado: el interés notablemente superior al normal del dinero. La citada doctrina se ha visto matizada recientemente por otra SENTENCIA DEL PLENO DE LA SALA PRIMERA DEL TS DE 4 DE MARZO DE 2020 (Sentencia 149/2020, de 4 de marzo. Recurso (CAS) 4813/2019): El Pleno de la Sala considera, en primer lugar, que la referencia del «interés normal del dinero» que ha de utilizarse para determinar si el interés remuneratorio es usurario debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España. En segundo lugar, en la determinación de cuándo el interés de un crédito revolving es usurario, la Sala tiene en cuenta que el tipo medio del que se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Por tal razón, una diferencia tan apreciable como la que concurre en el caso enjuiciado por el Pleno del TS, en el que el tipo de interés fijado en el contrato supera en gran medida el índice tomado como referencia, ha de considerarse como notablemente superior a dicho índice. Han de tomarse además en consideración las circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, particulares que no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio y las cuantías de las cuotas no suelen ser muy elevadas, en comparación con la deuda pendiente, pero alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas, hasta el punto de que puede convertirle en un deudor «cautivo». Por último, la Sala razona que no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito concedidas de modo ágil, porque la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico.
Conforme a lo expuesto en el fundamento anterior, la primera labor que ha de efectuarse es la de determinar si el interés previsto es o no notablemente superior al normal del dinero, en la fecha en que se concertó el contrato. En esta última Sentencia de marzo de este año el Pleno de la Sala 1ª del Tribunal Supremo ha desestimado el recurso de casación interpuesto por Wizink Bank contra una sentencia que había declarado la nulidad de un contrato de crédito revolving mediante uso de tarjeta por considerar usurario el interés remuneratorio, fijado inicialmente en el 26,82% TAE y que se había situado en el 27,24% a la fecha de presentación de la demanda. Y el caso resuelto es idéntico, en este punto, al supuesto ahora enjuiciado, pues en nuestro caso se trata de una tarjeta de crédito con un interés igual, un 26,82%.
El contrato de tarjeta de crédito fue celebrado entre las partes (documento 9 de la contestación) el día 03/11/2011, cuyas condiciones particulares resultan ilegibles, si bien las partes refieren que se recoge un interés del 21,84%, sin embargo se está aplicando un interés del 26,82% TAE. Por tanto, la comparativa entre el interés aplicado y el interés medio de este tipo de operaciones habría de efectuarse a esa fecha (noviembre de 2011). Por tanto, a la fecha de la firma del contrato conforme a los cuadros estadísticos del Banco de España sobre los tipos medios de interés aplicados a los contratos de tarjeta de crédito en 2011, la media se encontraba en un 20,47% según boletín estadístico del Banco de España. En la actualidad el interés de este tipo de operaciones oscila alrededor del 19,75%. Por tanto, no cabe duda de que el interés aplicado excede notablemente del interés normal o medio para las tarjetas de crédito revolving en el momento de la contratación, puesto que supera en más de 6 puntos el habitual y medio en este tipo de operaciones.
Lo razonado corresponde enteramente con la doctrina del TS en su Sentencia de 4 de marzo de 2020, y con la interpretación que de la misma se recoge en Acuerdo no jurisdiccional de los Magistrados de las Secciones Civiles de la AP de Cantabria de 12/03/2020 sobre unificación de criterios, que establece que “es notablemente superior al interés normal del dinero un incremento en el ordinario o remuneratorio (TAE), a la fecha del contrato, del 10% sobre el índice relativo al tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving”.
CUARTO.- Interés manifiestamente desproporcionado a las circunstancias del caso. El segundo requisito para considerar el interés como usurario, acumulativo al anterior, es que sea «manifiestamente desproporcionado con las circunstancias del caso», correspondiendo a la entidad financiera la justificación de la concurrencia de circunstancias excepcionales que expliquen la estipulación de ese interés notablemente superior al normal, sin que necesariamente el riesgo de la operación (por ser menores las garantías concertadas) pueda justificar una elevación del tipo de interés cuando sea desproporcionado, sin perjuicio de que sí pudiera serlo cuando "el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa pero de alto riesgo", puesto que entonces, la entidad que lo financia, "al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal".
En el caso que nos ocupa, la tarjeta contratada fue una VISA VODAFONE, sin que en la solicitud de la misma se contuviera mención alguna del uso que se le iba a dar, lo cual tampoco exigió la entidad bancaria. Con ello, no cabe presumir que el uso de la tarjeta pudiera tener como finalidad realizar operaciones de riesgo. Que la concesión de crédito mediante este tipo de tarjetas se efectúe habitualmente sin exigencia de garantías, o que produzcan morosidad, o que los costes de persecución de la deuda sean altos, o que haya "escaso incentivo para la devolución del préstamo", no son "circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal" sino, más bien, circunstancias que se tildan por la parte como habituales en este ámbito de contratación. Téngase en cuenta, además, que se trata de manifestaciones generales y no relativas al caso concreto de doña ████████████████. La escasa documental aportada por la entidad bancaria, relativa al caso, pone de manifiesto lo extremadamente laxa que fue en comprobar la capacidad de pago del acreditado.
Incidir, por último, en lo elevado del interés respecto del medio para estas operaciones en el caso que nos ocupa, con lo que, nuevamente en palabras del Supremo, "...no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito concedidas de modo ágil, porque la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico.” En conclusión, no se ha probado que el interés notablemente superior al normal del dinero fuera proporcionado a las circunstancias del caso, lo que le correspondía acreditar a la demandada.
QUINTO.- Consecuencias del carácter usurario del crédito. El carácter usurario del crédito "revolving" que nos ocupa acarrea su nulidad, que es "radical, absoluta y originaria". Se accederá a la pretensión contenida en el apartado primero del suplico de la demanda como consecuencia inherente a la declaración de nulidad por existencia de usura, que se concretarán en la devolución por la entidad de los intereses satisfechos por la parte actora, que se cuantificarán en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por la demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta del contrato calificado de usurario.
SEXTO.- En orden a las costas procesales y estimada la demanda procede la condena a la entidad bancaria demandada a su pago, conforme a lo prevenido en el artículo 394.1 de la Ley de Enjuiciamiento Civil.
FALLO
QUE ESTIMANDO la demanda interpuesta por el Procurador de los Tribunales ████████████████, en nombre y representación de ████████████████, contra BANKINTER CONSUMER FINANCE EFC, SA, DEBO DECLARAR Y DECLARO:
1.- la nulidad del contrato de tarjeta de crédito suscrito entre el demandante y la demandada por existencia de usura en la condición general que establece el interés remuneratorio.
2.- Y en su consecuencia, DEBO CONDENAR Y CONDENO a la entidad demandada a la devolución de los intereses satisfechos por la parte actora, que se cuantificarán en ejecución de sentencia de conformidad con el artículo 219.1 LEC, tomando como bases para su cuantificación el total de lo ya recibido por todos los conceptos cargados y percibidos al margen del capital del crédito y que ya hayan sido abonados por la demandante, aportando la demandada para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito; de manera que quede perfectamente diferenciado el capital dispuesto en todo el periodo de vigencia del contrato y el resto de conceptos abonados por cuenta del contrato calificado de usurario.
Todo ello con expresa condena a la parte demandada al pago de las costas procesales.
Notifíquese la presente sentencia a las partes advirtiéndoles de que la misma no es firme y de que contra ella cabe recurso de apelación.
Así lo pronuncio, mando y firmo, ████████████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 6 de Torrelavega y de su partido.
PUBLICACIÓN.- La anterior sentencia ha sido leída y publicada por el Sr. Juez que la suscribe en el mismo día de su fecha, estando celebrando audiencia pública con mi asistencia como Secretario. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con Bankintercard?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp