Sentencia real · falta de transparencia · primera instancia
Sentencia 158/2024 de Coria del Río: nulidad por falta de transparencia de tarjeta de crédito de BBVA
| Nº de sentencia | 158/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 1 de Coria del Río |
| Ciudad | Coria del Río |
| Fecha | 6 de noviembre de 2024 |
| Procedimiento | Procedimiento Ordinario 1178/2023 |
| Entidad | BBVA |
| Vía de nulidad | Otra |
La sentencia condena a BBVA a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que no se superó el control de transparencia y legibilidad de las cláusulas del tipo de interés, declarando la nulidad del contrato de tarjeta de crédito revolving.
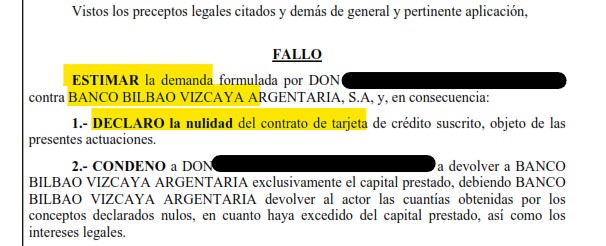
«Estimo la demanda formulada por el demandante contra la entidad bancaria, declarando la nulidad del contrato de tarjeta de crédito suscrito, y condenando a la entidad a devolver al actor las cuantías obtenidas por los conceptos declarados nulos en cuanto haya excedido del capital prestado, así como los intereses legales.»
Fallo de la sentencia 158/2024, Juzgado de Primera Instancia e Instrucción Nº 1 de Coria del Río
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE CORIA DEL RÍO
N.I.G.: ████████████████
Tipo y número de procedimiento: Procedimiento Ordinario 1178/2023. Negociado: MA
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
De: ████████████████ Procurador/a: ████████████████ Contra: BANCO BILBAO VIZCAYA ARGENTARIA SA y BBVA SA Procurador/a: ████████████████
SENTENCIA N.º 158/2024
En Coria del Río, a la fecha que consta en el pie de firma.
Vistos por mí, Dña. ████████████████, Jueza del Juzgado de Primera Instancia e Instrucción número 1 de Coria del Río, los presentes autos de juicio ordinario, seguidos con el número 1178/2023, siendo parte actora Doña ████████████████, Procurador de los Tribunales, en nombre y representación de DON ████████████████, y parte demandada D. ████████████████, Procurador de los Tribunales y de BANCO BILBAO VIZCAYA ARGENTARIA, S.A, para el ejercicio de una acción de nulidad contractual, una acción individual de nulidad de condiciones generales de la contratación y una reclamación de cantidad.
ANTECEDENTES DE HECHO
PRIMERO.- Por la parte actora se formuló demanda de juicio ordinario contra BANCO BILBAO VIZCAYA ARGENTARIA, S.A para el ejercicio de una acción de nulidad contractual, una acción individual de nulidad de condiciones generales de la contratación y una reclamación de cantidad. Alegando los hechos y los fundamentos de derecho que aquí se dan por reproducidos, terminó por suplicar al Juzgado que se le tuviera por comparecido y parte demandante en el proceso y sentencia conforme al suplico de su demanda.
SEGUNDO.- Emplazada la parte demandada, presentó escrito de contestación a la demanda, interesando que se dictara sentencia desestimatoria de la demanda, y todo ello con expresa condena en costas a la demandante.
TERCERO.- Comparecidas las partes para la celebración de la audiencia previa, y siendo las pruebas propuestas y admitidas exclusivamente documentales, quedan los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se formuló demanda de juicio ordinario contra BANCO BILBAO VIZCAYA ARGENTARIA, S.A para el ejercicio de una acción de nulidad contractual, una acción individual de nulidad de condiciones generales de la contratación, del tipo de interés remuneratorio, de la comisión de posiciones deudoras y una reclamación de cantidad, por su carácter usurario, ejercitándose subsidiariamente la nulidad por abusivas por falta de transparencia y por no superar el control de incorporación de las cláusulas relativas al interés de demora, remuneratoria y de comisión por reclamación de posiciones deudoras, así como requiere la eliminación de las cláusulas del contrato dejando subsistente el mismo, y la minoración de la deuda o bien restitución de estas cantidades derivadas de cláusulas que se declaren nulas, en cuanto excediere, cuya cuantía se determinará en ejecución de sentencia, junto al interés legal y las costas procesales.
Se solicita por la entidad demandada la desestimación de la demanda, por entender que no se dan los requisitos jurisprudenciales para declarar la abusividad ni falta de transparencia.
SEGUNDO.- A estos efectos, DON ████████████████, consumidor, suscribió el 13/02/2019 una tarjeta de crédito revolving, que se corresponde con la línea de Crédito "TARJETA CONTRATO DESPUÉS BBVA", con una TAE en la que hay contradicción. Demandante alega una TAE de un 39,80%, mientras que parte demandada defiende un TAE de un 25,80%.
Comprobada la prueba documental aportada por ambas partes, no ha sido capaz la que suscribe de determinar cuál es el tipo de interés aplicable, a fin de determinar si ha sido debidamente incorporado, transparente, legible y si es o no usurario conforme a la doctrina aplicable. Aporta un elevado número de tipos de interés aplicables a distintos contratos según la elección del particular, no constando cuál de ellos ha elegido definitivamente.
Asimismo, alega la parte demandada, que el tipo de interés verdaderamente aplicado es de un 19%. La acción ejercitada se dirige a la declaración de nulidad de un contrato firmado entre partes, debiendo aportar, con cada cambio de tipo de interés, de nuevo la documentación pertinente, que efectivamente no hace.
TERCERO.- Sobre la acción de nulidad de la cláusula de interés remuneratorio por no superar el control de transparencia: el artículo 80 de la Ley General para la Protección de los Consumidores y Usuarios establece que en los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos: “a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual.
b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido. En ningún caso se entenderá cumplido este requisito si el tamaño de la letra del contrato fuese inferior al milímetro y medio o el insuficiente contraste con el fondo hiciese dificultosa la lectura.
c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas.” En consecuencia el TS matizó que dicho precepto permitía concluir que “además del filtro de incorporación, conforme a la Directiva 93/13/CEE y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio, el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del "error propio" o "error vicio", cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la "carga económica" que realmente supone para él el contrato celebrado (...) como la carga jurídica del mismo”. Se trataba, pues, de un control de comprensibilidad real de las cláusulas no negociadas individualmente.
CUARTO.- A mayor abundamiento, según las Tablas de tipos de interés, activos y pasivos aplicados por las entidades de crédito publicadas por el Banco de España, en 2019 el tipo medio anual de interés de las tarjetas de crédito y tarjetas revolving, en España, era el 19,67%. El tipo de interés TAE alegado por la entidad demandada no dista mucho de lo requerido para declarar la nulidad por usura, pues poco falta para alcanzar la distancia de 6 puntos exigida por la jurisprudencia (STS, Civil, del Pleno, de 15 de febrero de 2023: “4. Una vez determinado el índice de referencia, el tipo de interés (TAE) común para este tipo de contratos de crédito al tiempo de su celebración, hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero.
La ley española no establece ninguna norma al respecto. El art. 1 de la Ley de Usura, al acudir a una fórmula amplia (el interés notablemente superior al normal del dinero), emplea un adverbio para caracterizar ese exceso respecto del interés común del mercado ("notablemente"), que exige una apreciación en cada caso. Un criterio así de abierto, no rígido, exige un juicio o valoración para cada caso, acorde con la búsqueda de la justicia del caso concreto.
Esta fórmula legal se acomoda muy bien a un contexto de contratación y litigación como era el español antes de que hubiera irrumpido la litigación en masa, en la segunda década de este siglo. Pero en este nuevo contexto, siendo tantos los miles de litigios que versan sobre la misma cuestión, la aspiración de la justicia viene ahora connotada por la exigencia de dar un trato igual o equivalente a situaciones iguales o equivalentes, y facilitar la predictibilidad de las soluciones judiciales para dotar de mayor seguridad jurídica al mercado y al tráfico económico.
Es lógico que, a falta de una previsión legal, se acuda a la jurisprudencia para conocer esos parámetros o criterios de valoración que faciliten la igualdad de trato.
Hasta ahora este Tribunal Supremo no ha fijado un criterio uniforme para cualquier contrato, sino que ha ido precisándolo para cada caso controvertido.
En la sentencia 628/2015, de 25 de noviembre, razonó que la TAE del contrato (24,6%) era superior al doble del tipo medio de referencia. Lo anterior no significa que el umbral de lo usurario estuviera fijado en todo caso en el doble del interés medio de referencia. De hecho en la posterior sentencia 149/2020, de 4 de marzo, la TAE del contrato era 26,82% y el tipo medio de referencia algo superior al 20% anual, y sin llegar ni mucho menos al doble del tipo de referencia, se declaró usurario en atención a la diferencia de puntos porcentuales, más de seis, que se consideró muy relevante. La sentencia, conocedora del precedente, justifica por qué no se podía seguir el mismo criterio del doble del interés normal de mercado: "El tipo medio del que, en calidad de "interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%".
Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos:
"(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como "notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes".
En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.
5. De acuerdo con este criterio, si el tipo medio al tiempo de la contratación sería ligeramente inferior al 20%, el interés pactado (23,9% TAE) no supera los 6 puntos, por lo que no se considera notablemente superior al tipo medio. En consecuencia, procede desestimar los motivos del recurso de casación”.) En relación a la falta de transparencia, la expresión de la TAE en el contrato de crédito revolving ha de ser clara y comprensible. La citada sentencia de 15 de octubre de 2021, de la Sección 28 de la Audiencia Provincial de Madrid, manifiesta que: “En definitiva, la cláusula en cuestión no presenta objeción ni desde la perspectiva del control de incorporación ni desde el control de transparencia, ya que la expresión de la TAE permite conocer la carga económica que los intereses suponen para el consumidor (el coste efectivo de su obligación) y permite comparar los intereses que ofrecen las distintas entidades”.
Asimismo, el Tribunal Supremo en su sentencia de 23 de enero 2019 afirma que: “tasa anual equivalente (TAE), permite al consumidor conocer cuál será el coste efectivo del préstamo, por lo que podrá realizar una comparación con otras ofertas en tanto que la TAE constituye un instrumento de medida homogéneo, y podrá tomar conciencia del sacrificio patrimonial que la concesión del préstamo le supondrá.”
No se entiende superado el control de transparencia y legibilidad de las cláusulas, por lo que se declara la nulidad del contrato, no pudiendo integrarse el mismo, por ser el tipo de interés un elemento esencial. Se determina que las partes deberán restituirse recíprocamente las prestaciones conforme a los arts. 1303 y ss del Código Civil, debiendo la entidad demandada reintegrar al actor las cuantías recibidas por estos conceptos en cuanto excedan al capital prestado, o en caso de no exceder, deberá el actor devolver exclusivamente el capital prestado.
TERCERO.- De acuerdo con el art. 394 LEC, la estimación de las pretensiones de la parte actora conlleva la condena en costas de la entidad demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
ESTIMAR la demanda formulada por DON ████████████████, contra BANCO BILBAO VIZCAYA ARGENTARIA, S.A, y, en consecuencia: 1.- DECLARO la nulidad del contrato de tarjeta de crédito suscrito, objeto de las presentes actuaciones. 2.- CONDENO a DON ████████████████ a devolver a BANCO BILBAO VIZCAYA ARGENTARIA exclusivamente el capital prestado, debiendo BANCO BILBAO VIZCAYA ARGENTARIA devolver al actor las cuantías obtenidas por los conceptos declarados nulos, en cuanto haya excedido del capital prestado, así como los intereses legales. 3.- CONDENO a BANCO BILBAO VIZCAYA ARGENTARIA al pago de las costas procesales.
Notifíquese la presente resolución a las partes en legal forma, con la indicación de que la misma no es firme, y que contra la cual cabe recurso de apelación a interponer en el plazo de veinte días desde la notificación, ante este Juzgado.
Líbrese y únase testimonio de la presente resolución a las actuaciones con inclusión de la original en el Libro de Sentencias.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta A Tu Ritmo es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp