Sentencia real · comisiones abusivas · primera instancia
Sentencia 000030/2024 de San Vicente de la Barquera: nulidad de comisión de reclamación de posiciones deudoras
| Nº de sentencia | 000030/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 1 de San Vicente de la Barquera |
| Ciudad | San Vicente de la Barquera |
| Fecha | 19 de febrero de 2024 |
| Procedimiento | Procedimiento Ordinario 0000497/2022 |
| Entidad | BBVA |
| Vía de nulidad | Otra |
El juzgado obliga a BBVA a devolver a nuestra clienta todas las comisiones de descubierto que le cobraron sin prestar ningún servicio real. La sentencia estima la demanda y declara la nulidad por abusividad de la cláusula de reclamación de posiciones deudoras, al considerar que la entidad no justificó haber realizado gestiones efectivas de reclamación, condenando a la restitución de lo cobrado con los intereses legales correspondientes.
«Declaro la nulidad por abusividad de la comisión de reclamación de posiciones deudoras y condeno a BBVA a devolver a la actora las cantidades abonadas en aplicación de dicha comisión durante toda la vida del contrato, con los intereses legales y procesales.»
Fallo de la sentencia 000030/2024, Juzgado de Primera Instancia e Instrucción Nº 1 de San Vicente de la Barquera
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE SAN VICENTE DE LA BARQUERA
Procedimiento Ordinario 0000497/2022
N.I.G.: ████████████████
Materia: Nulidad
Demandante: D.ª ████████████████ Procurador/a: ████████████████
Demandado: BANCO BILBAO VIZCAYA ARGENTARIA SA Procurador/a: ████████████████
SENTENCIA Nº 000030/2024
En San Vicente de la Barquera, a 19 de febrero del 2024.
Vistos por la Ilma. Dña. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia e Instrucción Nº 1 de San Vicente de la Barquera y su Partido, los presentes autos de Procedimiento Ordinario nº 0000497/2022 seguidos ante este Juzgado, a instancia de ████████████████ representada por la Procuradora Dña. ████████████████ y asistida por el Letrado D. ████████████████ contra BANCO BILBAO VIZCAYA ARGENTARIA SA representado por el Procurador D. ████████████████ y defendido por la Letrada Dña. ████████████████.
ANTECEDENTES DE HECHO
ÚNICO.- En nombre de D.ª ████████████████ se presentó, con fecha de 1 de septiembre de 2022, demanda que fue admitida a trámite por Decreto. En dicha demanda se ejercita una acción de reclamación de cantidad por cobro indebido de comisiones bancarias basada en la nulidad de la comisión de reclamación de posiciones deudoras. La parte demandada contestó a la demanda. Tras la celebración de la audiencia previa y conclusiones por escrito, el procedimiento quedó visto para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora explica en su demanda que tiene formalizado un contrato de cuenta corriente ████████████████ con la demandada que contiene cláusulas de reclamación de posiciones deudoras. En concreto:
• comisión reclamación de posiciones deudoras: desde 0 a 18 euros 0 euros; desde 18 euros en adelante 30 euros.
SEGUNDO.- Comisión de reclamación de posiciones deudoras
La Sala Primera del Tribunal Supremo(Sentencia 566/2019 de 25 de octubre de 2019, recurso número 725/2017) ha declarado abusivo que una entidad bancaria cobre por la reclamación de descubierto en una cuenta si no está prestando ningún servicio que justifique la comisión. Esta resolución argumenta lo siguiente: "La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012 del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio.
Según el Banco de España(Memoria del Servicio de Reclamaciones de 2009), la comisión por reclamación de posiciones deudoras compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos:(i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor;(ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones;(iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales;(iv) no puede aplicarse de manera automática.
Si contrastamos la cláusula controvertida con dichas exigencias, se comprueba que, como mínimo, no reúne dos de los requisitos, pues prevé que podrá reiterarse y se plantea como una reclamación automática.
Pero es que, además, no discrimina periodos de mora, de modo que basta la inefectividad de la cuota en la fecha de pago prevista para que, además de los intereses moratorios, se produzca el devengo de una comisión.
Tal como está redactada, tampoco identifica qué tipo de gestión se va a llevar a cabo(lo deja para un momento posterior), por lo que no cabe deducir que ello generará un gasto efectivo(no es igual requerir in situ al cliente que se persona en la oficina para otra gestión, que hacer una simple llamada de teléfono, que enviarle una carta por correo certificado con acuse de recibo o un burofax, o hacerle un requerimiento notarial).
En la STJUE de 3 de octubre de 2019(asunto C-621/17, Gyula Kiss), el Tribunal ha declarado que, aunque el prestamista no está obligado a precisar en el contrato la naturaleza de todos los servicios proporcionados como contrapartida de los gastos previstos en una o varias cláusulas contractuales: «No obstante, habida cuenta de la protección que la Directiva 93/13 pretende conceder al consumidor por el hecho de encontrarse en una situación de inferioridad con respecto al profesional, tanto en lo que respecta a la capacidad de negociación como al nivel de información, es importante que la naturaleza de los servicios efectivamente proporcionados pueda razonablemente entenderse o deducirse del contrato en su conjunto. Además, el consumidor debe poder comprobar que no hay solapamiento entre los distintos gastos o entre los servicios que aquellos retribuyen».
A su vez, la STJUE de 26 de febrero de 2015(asunto C-143/13, Matei), referida-entre otras- a una denominada «comisión de riesgo», declaró que una cláusula que permite, sin contrapartida, la retribución del simple riesgo del préstamo, que ya está cubierto por las consecuencias legales y contractuales del impago, puede resultar abusiva.
Precisamente la indeterminación a la que hemos hecho referencia es la que genera la abusividad, puesto que supondría, sin más, sumar a los intereses de demora otra cantidad a modo de sanción por el mismo concepto, con infracción de lo previsto en los arts. 85.6 TRLGCU (indemnizaciones desproporcionadas) y 87.5 TRLGCU(cobro de servicios no prestados).
Además, una cláusula como la enjuiciada contiene una alteración de la carga de la prueba en perjuicio del consumidor, pues debería ser el Banco quien probara la realidad de la gestión y su precio, pero, con la cláusula, se traslada al consumidor la obligación de probar o que no ha habido gestión, o que no ha tenido el coste fijado en el contrato, o ambas circunstancias. Lo que también podría incurrir en la prohibición prevista en el art. 88.2 TRLGCU.
La declaración de abusividad, al ser un efecto previsto en la Ley, no puede suponer infracción de los arts. 1101 y 1255 CC. Ni la interpretación que hace la Audiencia Provincial tampoco los infringe.
Respecto del art. 1255 CC, el carácter de condición general de la contratación de la cláusula controvertida excluye su aplicación, puesto que la autonomía de la voluntad del cliente se reduce a la decisión de contratar o no, pero carece de capacidad para excluir negociadamente una cláusula predispuesta e impuesta. En cuanto al art. 1101 CC, la mora del deudor generará los correspondientes intereses moratorios, al tratarse de deuda dineraria, pero la comisión no se incluye en dicha previsión legal, puesto que no retribuye la simple morosidad, ya que en tal caso sería redundante con los intereses de demora(produciéndose el solapamiento que hemos visto que el TJUE considera ilícito), sino unos servicios que hay que justificar".
En este caso concurren los requisitos mencionados para justificar la consideración como nula por abusiva de las cláusula de reclamación de posiciones deudoras del contrato. La reclamación se prevé como automática y sin necesidad de justificar la realización de ninguna gestión por parte de la entidad bancaria lo que comporta sin lugar a dudas su nulidad. Además no se modera la gravedad del incumplimiento ni se establecen plazos para la mora. Esta comisión se superpone a la aplicación de intereses moratorios, lo que supone que doblemente se está sancionando el retraso en el pago. La parte demandada no aporta ninguna justificación de que se haya realizado ningún tipo de reclamación en caso de descubierto. Por lo tanto, no habiendo prueba de que el banco prestó un servicio de reclamación extrajudicial(con entidad suficiente como para que tenga un coste), lógicamente este no puede cobrarse, aún cuando la cláusula no se considerase abusiva.
La parte demandada expone que, sin reconocer la nulidad de la cláusula, con fecha de 14 de octubre de 2020 contestó al requerimiento extrajudicial diciendo: "en esta ocasión con carácter puntual hemos procedido a atender favorablemente su solicitud abonándole en la cuenta la cantidad de 155,20 euros correspondientes a todas las comisiones de descubierto, posiciones deudoras de cuenta y atención puntual de cargos sin saldo adeudadas". Al no haber reconocido la nulidad de la cláusula y tratarse de un contrato todavía en vigor no existe satisfacción extraprocesal previa a la interposición de la demanda. Además, que dichas comisiones no se hubieran cobrado después no significa que no puedan cobrarse en el futuro mientras no se declare la nulidad de la cláusula. Por ello, la cantidad que habrá de restituirse deberá determinarse en ejecución de sentencia previa aportación del histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada.
TERCERO.- Consecuencia de la declaración de nulidad.
Procede la condena al pago de las cantidades que hayan sido abonadas en aplicación de la comisión declarada nula durante toda la vida del contrato, según se determine en ejecución de sentencia, previa aportación del histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada con los intereses legales desde el 28 de septiembre de 2020 (fecha de recepción del documento 3 de la demanda) o desde que se hayan aplicado en fecha posterior y los procesales desde el dictado de esta sentencia.
CUARTO.- Costas. Se condena en costas a la parte demandada conforme al artículo 394 LEC.
Vistos los preceptos citados y demás de general y pertinente aplicación,
FALLO
SE ESTIMA LA DEMANDA formulada por D.ª ████████████████ contra BANCO BILBAO VIZCAYA ARGENTARIA-BBVA, S.A.
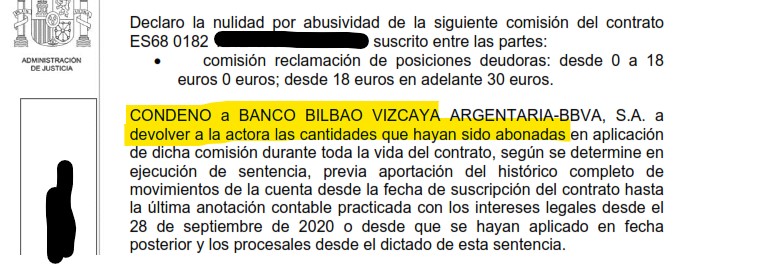
Declaro la nulidad por abusividad de la siguiente comisión del contrato ████████████████ suscrito entre las partes:
• comisión reclamación de posiciones deudoras: desde 0 a 18 euros 0 euros; desde 18 euros en adelante 30 euros.
CONDENO a BANCO BILBAO VIZCAYA ARGENTARIA-BBVA, S.A. a devolver a la actora las cantidades que hayan sido abonadas en aplicación de dicha comisión durante toda la vida del contrato, según se determine en ejecución de sentencia, previa aportación del histórico completo de movimientos de la cuenta desde la fecha de suscripción del contrato hasta la última anotación contable practicada con los intereses legales desde el 28 de septiembre de 2020 o desde que se hayan aplicado en fecha posterior y los procesales desde el dictado de esta sentencia.
Se condena en costas a la parte demandada.
Contra esta resolución cabe interponer RECURSO DE APELACION ante este Tribunal, por escrito, en plazo de VEINTE DIAS contados desde el siguiente a la notificación, conforme a lo dispuesto en el artículo 458 y ss. de la Ley de Enjuiciamiento Civil. En la interposición del recurso se deberá exponer las alegaciones en que base la impugnación además de citar la resolución apelada y los pronunciamientos que impugna.
La admisión de dicho recurso precisará que, al prepararse el mismo, se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado en el BANCO DE SANTANDER nº ████████████████ con indicación de "recurso de apelación", mediante imposición individualizada, y que deberá ser acreditado a la preparación del recurso, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido.
Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
El/La Magistrado-Juez
PUBLICACIÓN.- De conformidad con lo que se dispone en el artículo 212 de la LEC, firmada la sentencia por el Juez que la dictó, se acuerda por el Sr./Sra. Letrado/a de la Admón. de Justicia su notificación a las partes del procedimiento y el archivo de la misma en la oficina judicial, dejando testimonio en los autos, de lo que yo el/la Letrado/a de la Admón. de Justicia doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Llevamos años reclamando tarjetas BBVA como esta
Déjanos revisar tu caso; la consulta es gratuita y sin compromiso.
Consulta gratuita WhatsApp