Sentencia real · usura · primera instancia
Sentencia 19/2019 de Oviedo: nulidad por usura de tarjeta DESPUES BBVA
| Nº de sentencia | 19/2019 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 3 de Oviedo |
| Ciudad | Oviedo |
| Fecha | 29 de enero de 2019 |
| Procedimiento | Procedimiento Ordinario 742/2018 |
| Entidad | BBVA |
| Vía de nulidad | Usura |
La sentencia obliga a BBVA a devolver a nuestro cliente todos los intereses y comisiones que le cobraron de más desde el principio del contrato de la tarjeta. El juzgado declara la nulidad del contrato por usura al apreciar que el tipo de interés remuneratorio (TAE del 24,60% y 25,34%) supera de forma exagerada y desproporcionada el tipo medio de referencia del Banco de España para créditos al consumo, condenando a la entidad a la restitución de las cantidades abonadas que excedan del capital dispuesto.
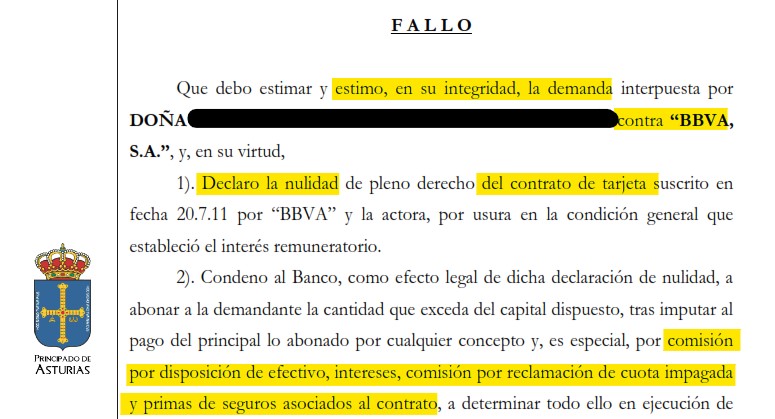
«Declaro la nulidad de pleno derecho del contrato de tarjeta suscrito en fecha 20.7.11 por BBVA y la actora, por usura en la condición general que estableció el interés remuneratorio, condenando al Banco a abonar a la demandante la cantidad que exceda del capital dispuesto, tras imputar al pago del principal lo abonado por cualquier concepto.»
Fallo de la sentencia 19/2019, Juzgado de Primera Instancia Número 3 de Oviedo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA N.3 OVIEDO
SENTENCIA: 00019/2019
████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████████
Modelo: N04390 N.I.G.: ████████████████████
ORD PROCEDIMIENTO ORDINARIO 0000742/2018
Procedimiento origen: / Sobre RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION DEMANDANTE D/ña. ████████████████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████████ DEMANDADO D/ña. BANCO BILBAO VIZCAYA ARGENTARIA SA Procurador/a Sr/a. ████████████████████████ Abogado/a Sr/a. ████████████████████████
S E N T E N C I A
Se dicta en nombre de S.M. El Rey.
En la ciudad de Oviedo(Asturias), a veintinueve de Enero del año dos mil diecinueve.
El Ilmo. Sr. DON ████████████████████████, Magistrado-Juez titular del Juzgado de Primera Instancia núm. 3 de esta capital y su partido judicial, ha visto los presentes autos de juicio ordinario núm. 742/18, sobre nulidad contractual, seguidos a instancia de DOÑA ████████████████████████████, representada por la procuradora Sra. ██████ y dirigida por el letrado Sr. ██████, contra “BBVA, S.A.”, compañía representada por la procuradora Sra. ██████, que intervino en sustitución de su compañera Sra. ██████, y defendida por la abogada Sra. ██████, que intervino en sustitución de su compañera Sra. ██████.
ANTECEDENTES DE HECHO
ÚNICO.- La procuradora Sra. ██████, actuando en la indicada representación, presentó demanda, en reclamación de la nulidad de un contrato de tarjeta, contra la sociedad que figura en el encabezamiento, con base en los hechos y fundamentos jurídicos que estimó de aplicación al caso, para terminar suplicando sentencia en la que se declare nulo el contrato, por usurario, y se condene al Banco a restituir a la actora todo lo pagado por cualquier concepto y que exceda del capital prestado, a determinar en ejecución de sentencia, más intereses legales y costas.
Admitida a trámite la demanda, con los documentos acompañados, y una vez hecho el emplazamiento, la entidad demandada se personó en tiempo y forma, oponiéndose a las pretensiones ejercitadas en su contra e interesando la desestimación de la demanda con imposición de costas a la parte contraria.
Convocada la preceptiva audiencia previa, en ella, tras otros actos procesales, fue recibido el pleito a prueba, proponiéndose la que las litigantes consideraron conveniente, y admitiéndose la estimada pertinente y útil, que consistió únicamente en documentos, con el resultado que los autos acusan, por lo que el juicio fue declarado directamente concluso para sentencia, sin necesidad de una nueva vista, encontrándonos en el trance procesal de dictar resolución. En la tramitación de este litigio se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Según la versión de los hechos ofrecida en la demanda, doña ██████ y “BBVA” concertaron en fecha 20.7.11 un contrato de tarjeta revolving, en que el crédito oscila en función de los pagos y compras que se van haciendo, y en el que se incluyó un interés retributivo para aplazamientos y disposiciones del 24’60% TAE, luego elevado al 25’34% TAE, tipos que se consideran usurarios en comparación con los tipos medios de los créditos al consumo. Ahora doña ██████ pide que se declare nulo el contrato y se condene a la entidad interpelada a devolverle todo lo pagado en la medida que exceda del capital del que dispuso, pretensiones que tienen acomodo legal en lo regulado en los Arts. 1, pfo. 1º, inciso 1º, 3, y 9 de la Ley de Usura de 23 de Julio de 1908, y en el Art. 1303 CC.
SEGUNDO.- En lo que se refiere a la cuantía del pleito, quedó fijada en la audiencia previa de forma definitiva como indeterminada al renunciar la parte demandada a su impugnación de la cuantía y al óbice de defecto procesal en el modo de proponer la demanda en relación con ello. El contrato de tarjeta de 20.7.11 es, por esencia, un contrato oneroso. Está formalizado en un formulario impreso por el Banco en el que la cliente se limita a estampar su firma, sin la más mínima posibilidad de alterar su contenido. El texto del contrato refleja una TAE (coste real o efectivo) para pagos aplazados del 24’60%, estando prevista la posibilidad de aumento de dicha tasa en cualquier momento. Esto significa que, si se quiere la tarjeta de crédito, no se puede evitar pasar por este interés efectivo del 24’60% e incrementable a voluntad del Banco en los términos establecidos en la condición general 13ª, que prescinde del consentimiento del titular de la tarjeta. En la demanda se dice que posteriormente la TAE se elevó al 25’34%, hecho reconocido por la parte demandada al fijar los hechos controvertidos en la audiencia previa(vid. grabación audiovisual).
TERCERO.- El Tribunal Supremo(vid. SS de 18.6.12, 2.12.14 y 25.11.15) viene interpretando el Art. 1 de la Ley de Usura en el sentido de que basta que el interés incorporado al contrato sea notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, sin necesidad de que, además, concurran las demás circunstancias que menciona el precepto, para que el contrato pueda calificarse como “usurario”. Aquí estamos hablando de un interés real situado en el 24’60%, elevado luego al 25’34%, tipos que superan de forma exagerada tanto los que se aplican en la actualidad como los se aplicaban en 2.011, fecha del otorgamiento. En esta última fecha, por ejemplo, el interés legal era del 4’00%, las aseguradoras abonaban en los dos primeros años de retraso en el pago al perjudicado un interés moratorio de 6’00%, el interés moratorio a efectos tributarios era del 5’00% y el interés medio de los préstamos al consumo era del 8’74%. Hoy el interés legal es del 3%, el interés de la mora procesal es un 5%, el interés moratorio en el ámbito tributario es del 3’75%, el interés medio de créditos al consumo concedidos por Bancos a particulares es del 7’27% y el interés moratorio en operaciones comerciales entre empresas(Ley 3/04) es del 8%. Todo ello de conformidad con la normativa que regula cada uno de estos tipos y la información que figura en la página web oficial del Banco de España(www.bde.es), que es de público acceso. Los ejemplos enumerados llevan a la conclusión evidente de que los tipos del 24’60% y 25’34%(TAE) son absolutamente desproporcionados en comparación con lo que puede estimarse un interés “normal”. Por otra parte, el Banco no ha probado que en nuestro caso concurra alguna circunstancia excepcional de riesgo que pueda justificar unos tipos tan desorbitados. Debe puntualizarse que la comparación para medir si estamos ante un interés “normal” no puede hacerse con el tipo que aplican otras entidades financieras que manejan, para el crédito al consumo a particulares, tarjetas como la de autos, porque esas otras entidades han de merecer idéntico reproche que el que merece la compañía demandada. Es obvio que la transgresión generalizada de la norma por los Bancos que comercializan tarjetas, utilizando intereses remuneratorios manifiestamente excesivos, no puede convertir el contrato que aquí se enjuicia en lícito, ecuánime y legal, y por más que el Banco de España tolere tan perniciosas prácticas. Ha de añadirse que nuestra Audiencia Provincial toma como referencia para la comparación, no los tipos medios en tarjetas de crédito, sino los tipos medios en créditos al consumo en general(vid. sentencias de 7.10.16 –Sec. 5ª-, 23.5.17 –Sec. 5ª-, 21.7.17 –Sec. 7ª-, 6.10.17 –Sec. 6ª- y 31.7.18 –Sec. 5ª-). Ello es lógico porque un préstamo al consumo a un particular es idéntico, en cuanto a sus riesgos, se articule por medio de una tarjeta de crédito o por medio de una póliza de crédito personal. El hecho de que el dinero se disponga usando una tarjeta de crédito no permite justificar que el interés se triplique en comparación a si el dinero es entregado directamente al cliente por el Banco, prescindiendo de dicho medio de pago.
CUARTO.- En conclusión, el interés retributivo-y modificable- analizado es nulo por usurario. Por último, debe resaltarse que la STS de 25.11.15, ya citada, juzgó nulo por usurario un interés retributivo del 26’20% TAE utilizando argumentos como los que quedan expuestos. El efecto de la nulidad es que la deudora sólo está obligada a restituir el capital del que hubiese dispuesto. Por último, debe indicarse que el uso durante años de la tarjeta sin protesta no puede tomarse como actos propios que puedan neutralizar la demanda, porque ello puede estar motivado por la ignorancia sobre los propios derechos, por la ausencia de explicaciones sobre el interés retributivo en el momento del otorgamiento y por la ausencia de referencias comparativas para poder evaluar la carestía del interés en ese momento. Además, una nulidad de pleno derecho no consiente las confirmaciones tácitas, ni es razonable deducir del cumplimiento de las obligaciones contractuales una voluntad convalidatoria del abuso extremo que implica la usura. En definitiva, procede la estimación plena de las pretensiones ejercitadas, incluidos los intereses regulados en los Arts. 1108 CC y 576 LEC, a computar desde la fecha de presentación de la demanda, hecho ocurrido el día 4.9.18. Las costas han de imponerse a la litigante vencida(cfr. Art. 394.1 LEC).
Vistos los artículos citados, y los demás preceptos de pertinente y general aplicación,
F A L L O
Que debo estimar y estimo, en su integridad, la demanda interpuesta por DOÑA ████████████████████████████ contra “BBVA, S.A.”, y, en su virtud, 1). Declaro la nulidad de pleno derecho del contrato de tarjeta suscrito en fecha 20.7.11 por “BBVA” y la actora, por usura en la condición general que estableció el interés remuneratorio.
2). Condeno al Banco, como efecto legal de dicha declaración de nulidad, a abonar a la demandante la cantidad que exceda del capital dispuesto, tras imputar al pago del principal lo abonado por cualquier concepto y, es especial, por comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y primas de seguros asociados al contrato, a determinar todo ello en ejecución de sentencia, en cuyo trámite deberá la parte interpelada aportar todas las liquidaciones y extractos mensuales completos y correlativos, tal como fueron remitidos a la cliente, desde la fecha del otorgamiento y hasta la última liquidación practicada. La cantidad que resulte a favor de la actora devengará desde el día 4 de Septiembre de 2018, fecha de presentación de la demanda, hasta hoy, el interés legal del dinero, y desde hoy y hasta el completo pago, ese mismo interés incrementado en dos puntos.
3). Impongo al Banco todas las costas de este juicio.
Llévese el original al protocolo de sentencias dejando testimonio bastante en las actuaciones.
Notifíquese la presente resolución judicial a las litigantes haciéndoles saber que no es firme y que contra ella pueden formular, en el plazo de veinte días hábiles, a contar desde el día siguiente al de su notificación, recurso de apelación, a interponer en este juzgado y a resolver por la Audiencia Provincial, con la advertencia expresa de que, al presentar el escrito del recurso, deberá acompañarse el justificante de haber constituido el depósito dinerario lealmente establecido.
Así por esta mi sentencia, definitivamente juzgando en primera instancia, lo pronuncio, mando y firmo.
PUBLICACIÓN.- Dada, leída y publicada fue la anterior sentencia por el Ilmo. Sr. Magistrado-Juez que la dictó, hallándose celebrando audiencia pública en el mismo día de su pronunciamiento, de todo lo cual, yo, el Letrado de la Administración de Justicia, doy fe.-
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta Después es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp