Sentencia real · falta de transparencia · primera instancia
Sentencia 124/2026 de Carlet: nulidad de tarjeta revolving de BBVA por falta de transparencia
| Nº de sentencia | 124/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Carlet. Plaza nº 1 |
| Ciudad | Carlet |
| Fecha | 17 de julio de 2026 |
| Procedimiento | Juicio verbal 349/2025 |
| Entidad | BBVA |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Carlet estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito de BBVA por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
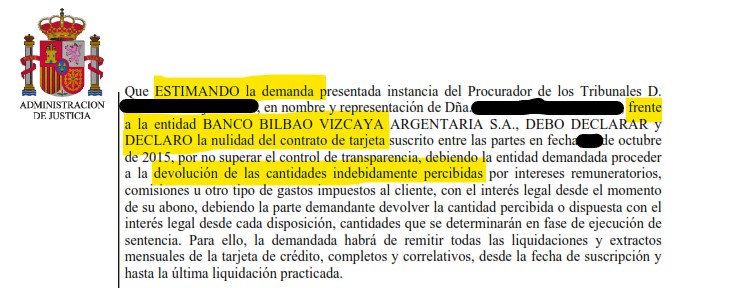
«Declarar la nulidad del contrato de tarjeta suscrito entre las partes por no superar el control de transparencia, debiendo la entidad demandada proceder a la devolución de las cantidades indebidamente percibidas por intereses remuneratorios, comisiones u otro tipo de gastos impuestos al cliente.»
Fallo de la sentencia 124/2026, Tribunal de Instancia de Carlet. Plaza nº 1
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE CARLET. PLAZA Nº 1
Juicio verbal (condiciones generales contratación - 250.1.14) ***/2025
N.I.G.: ████████
SENTENCIA Nº ***/2026
En Carlet, a *** de julio de dos mil veintiséis.
Vistos por mí, Dña. ████████████████, Magistrada-Juez de la Plaza número 1 de la Sección Civil y de Instrucción del Tribunal de Instancia de Carlet, los presentes autos de JUICIO VERBAL tramitados con el número ***/2025, promovidos a instancia del Procurador de los Tribunales D. ████████████████, actuando en nombre y representación de Dña. ████████████████, bajo la dirección letrada de D. ████████████████, frente a la entidad BANCO BILBAO VIZCAYA ARGENTARIA S.A., representada por la Procuradora de los Tribunales Dña. ████████████████ y asistida por el Letrado D. ████████████████, en ejercicio de la acción principal de nulidad de condiciones generales de la contratación por falta de transparencia, resultando los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de Dña. ████████████████ se formuló demanda de juicio verbal frente a la referida entidad demandada en la cual, tras citar los hechos y fundamentos de derecho que estimó de pertinente aplicación, terminaba suplicando al Juzgado el dictado de sentencia con los siguientes pronunciamientos:
1º) Con carácter principal, se declare la nulidad del contrato por resultar nula por falta de incorporación al contrato, falta de transparencia y abusividad la cláusula que regula el interés remuneratorio, dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2º) Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3º) Que, como consecuencia de lo anterior y, conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, se condene a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta de la actora hasta su determinación.
4º) Todo ello con expresa condena en costas a la demandada.
SEGUNDO.- Admitida y tramitada la demanda en legal forma, se dio traslado de la misma a la demandada, emplazándole para que la contestara por escrito en el plazo de diez días, con apercibimiento de que, en caso de no comparecer, sería declarada en rebeldía.
TERCERO.- Por la entidad demandada se contestó a la demanda en tiempo y forma, dando traslado de dicha contestación a la parte demandante. No habiendo solicitado ninguna de las partes la celebración de vista, de conformidad con lo dispuesto en el artículo 438 de la Ley de Enjuiciamiento Civil, se acordó dar cuenta a esta juzgadora para resolver.
CUARTO.- En la tramitación del procedimiento se han observado, en lo esencial, las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- De las acciones ejercitadas. Se ejercita por la parte actora, con carácter principal, acción de declaración de nulidad del contrato suscrito con la parte demandada en fecha *** de octubre de 2025, por resultar nula por falta de incorporación al contrato, falta de transparencia y abusividad la cláusula que regula el interés remuneratorio, todo ello con base en los hechos y fundamentos expuestos en el escrito de demanda, que se dan por reproducidos.
En síntesis, se alega por la demandante que dicho contrato se suscribió facilitándole la demandada una tarjeta denominada “DESPUES BBVA”, no indicándosele en el momento de la entrega de la tarjeta ninguna información sobre las cláusulas de la misma, siendo totalmente incierto como se dice en las condiciones particulares que la demandante recibiera un ejemplar o las conociera.
Se alega igualmente por la demandante que, en el momento de contratar dicha tarjeta, la misma indicó unos escasos datos personales, sin que en ningún momento se le informará del tipo de interés aplicable, o se le diera lugar a comparar las distintas opciones de crédito o realizar simulaciones sobre la cuota final a pagar una vez aplicado el tipo de interés, comisiones, etc., habiendo sido redactado el contrato de forma unilateral por la entidad bancaria, conforme a un modelo de contratación y sin posibilidad alguna de negociación o modificación por la demandante, bajo un modelo propio estandarizado en el que únicamente se introducen los datos del cliente y siendo que el clausulado del contrato, no negociado individualmente, presenta un importante desequilibrio entre las obligaciones y derechos de las partes en contra de las exigencias de la buena fe.
Frente a ello se opone la entidad demandada, con base en los hechos y fundamentos que obran en el escrito de contestación a la demanda, que también se dan por reproducidos. En síntesis, se alega por la demandada que la cláusula que regula el interés remuneratorio es totalmente transparente y quedó válidamente incorporada al contrato, siendo que, del análisis a la luz de la STS de 30 de enero de 2025, la comercialización de la tarjeta fue totalmente transparente, haciendo entrega la entidad de la información necesaria para conocer la carga económica real del contrato; y que la cláusula de comisión por reclamación de posiciones deudoras vencidas es igualmente válida.
De este modo, en relación con la falta de transparencia, alega la entidad demandada que no es necesario incluir información sobre unos riesgos (de “deudor cautivo” o “bola de nieve”) cuando no se producen en el caso de la tarjeta de BBVA, siendo que bastaba proporcionar la información básica prevista en la Información Normalizada Europea (TAE, cuota, duración y ejemplos) como hizo BBVA; que, en particular, los ejemplos se refieren a cada modalidad de pago o sistema de amortización prevista en el contrato; y que, además, la transparencia en la comercialización de esta tarjeta por parte de BBVA se ve reforzada con cada extracto mensual recibido por el cliente, ya que incorpora toda la información necesaria para entender cómo funciona el método de pago revolving, límite disponible, forma de pago elegida, deuda pendiente tras el pago, intereses o comisiones abonados, etc.; de manera que, aunque la parte demandante no hubiera entendido cómo funcionaba el sistema de pago revolving, los extractos remitidos demuestran que ese problema sería exclusivo de la primera disposición de la tarjeta.
Asimismo, se alega que BBVA advierte al cliente de que desde 2021 tiene una calculadora a su disposición (en la app de BBVA, “área de Tarjetas”) donde puede realizar simulaciones, así como calcular la cuota que puede establecer y su impacto sobre la deuda pendiente. Por tanto, las disposiciones de crédito realizadas una vez trascurridos unos meses desde la contratación se habrían realizado con conocimiento pleno y serían válidas.
Desde el momento en el que el consumidor es plenamente consciente del funcionamiento del crédito revolving y sus riesgos, el mero hecho de mantener la tarjeta o seguir disponiendo del crédito habilitado (cuando podría hacer uso de otros modos de pago) sólo puede revelar que el consumidor acepta los riesgos del contrato y cualquier disposición posterior de la tarjeta debería quedar excluida de los efectos restitutorios.
A la vista de las alegaciones formuladas por las partes, debe analizarse si el contrato de tarjeta suscrito en fecha *** de octubre de 2025 supera los controles de incorporación y transparencia y si la demandante tuvo oportunidad de conocer las consecuencias económicas de la suscripción del contrato, debiendo analizar también, en su caso, la cláusula sobre comisión por reclamación de recibos impagados.
SEGUNDO.- De la nulidad por falta de transparencia. Entrando en el fondo del asunto, debe analizarse la posible nulidad del contrato de tarjeta de crédito suscrito por la parte actora con la demandada o de la cláusula sobre intereses remuneratorios, partiendo del hecho de que nos encontramos ante un contrato del tipo denominado “revolving”, consistente en que con el uso de la tarjeta para compras o disposiciones de efectivo el cliente no tiene que pagar su importe al banco que le financia a mes vencido, sino que la deuda queda aplazada automáticamente, de manera que el usuario la va a ir satisfaciendo mediante cuotas de plazos mensuales, que incluyen la repercusión de un interés remuneratorio.
Al respecto, la STS 628/2015, de 25 de noviembre, declaró el carácter usurario de un interés remuneratorio del 24,6% TAE en un contrato de crédito al consumo (“crédito tarjeta revolving”) y fijó una doctrina jurisprudencial que puede sintetizarse en los siguientes extremos: “1º) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter "abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
2º) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, “que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, sin que sea exigible que, acumuladamente, se exija “que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
3º) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, “se reputará interés toda prestación pactada a favor del acreedor”, el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
4º) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el “normal del dinero”. Para establecer lo que se considera “interés normal” puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero.
5º) La decisión de la Audiencia Provincial de considerar como “no excesivo” un interés que superaba ampliamente el índice fijado en la instancia como significativo del “interés normal del dinero” (el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es “notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como “notablemente superior al normal del dinero”.
6º) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
7º) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico”.
La anterior doctrina debe complementarse con la sentada por la STS 149/2020, de 4 de marzo, que confirmó la sentencia de instancia que había declarado la nulidad de un contrato de crédito revolving mediante uso de tarjeta, por considerar usurario el interés remuneratorio fijado inicialmente en el 26,82% TAE y que se había situado en el 27,24% a la fecha de presentación de la demanda, reiterando que la referencia del “interés normal del dinero” que ha de utilizarse para determinar si el interés remuneratorio es usurario, debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, considerando en el caso analizado que el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving (interés del 20%), según el Banco de España, señalando que una diferencia tan apreciable como la que concurría en el caso, en el que el tipo de interés fijado en el contrato superaba en gran medida el índice tomado como referencia, ha de considerarse como notablemente superior a dicho índice, añadiendo que, para determinar su carácter usurario, han de tomarse además en consideración las circunstancias concurrentes en este tipo de operaciones de crédito.
En este sentido, la referida sentencia venía a decir lo siguiente: “(...) 5.- En el caso objeto de nuestra anterior sentencia, la diferencia entre el índice tomado como referencia en concepto de "interés normal del dinero" y el tipo de interés remuneratorio del crédito revolving objeto de la demanda era mayor que la existente en la operación de crédito objeto de este recurso.
Sin embargo, también en este caso ha de entenderse que el interés fijado en el contrato de crédito revolving es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y, por tanto, usurario, por las razones que se exponen en los siguientes párrafos.
6.- El tipo medio del que, en calidad de "interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como "notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes.
8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.
10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como "interés normal del dinero" de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito”.
Posteriormente, se ha dictado la STS 367/2022, de 4 de mayo, en la que se recoge los siguiente: “Decisión del tribunal: reiteración de la doctrina sentada en la sentencia 149/2020, de 4 de marzo.
- En la sentencia 628/2015, de 25 de noviembre, invocada por la recurrente, la cuestión planteada en el recurso no consistía en determinar cuál era el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" en el caso de las tarjetas revolving.
Lo que en el recurso resuelto por aquella sentencia se cuestionaba era la decisión de la Audiencia Provincial de considerar como "no excesivo" un interés que superaba ampliamente (en prácticamente el doble) el índice fijado en la instancia, y no discutido en el recurso, como significativo del "interés normal del dinero" y denegar por tal razón el carácter usurario del contrato de tarjeta revolving. Por el contrario, la cuestión planteada en este recurso, que consiste en determinar cuál debe ser el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" en el caso de las tarjetas revolving, ha sido resuelta en la sentencia del pleno de esta sala 149/2020, de 4 de marzo. No existen razones para apartarse de la doctrina sentada en esa sentencia, que reproduciremos en lo fundamental.
- En la citada sentencia 149/2020, de 4 de marzo, afirmamos que para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y decidir si el contrato es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y que, si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
- También declaramos en aquella sentencia que, a estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
- En el presente caso, la cuestión controvertida objeto del recurso de casación se ciñe a determinar cuál es el interés de referencia que debe tomarse como "interés normal del dinero". La Audiencia Provincial ha utilizado el interés específico de las tarjetas de crédito y revolving y la recurrente considera que debió utilizar el interés de los créditos al consumo en general.
- Al igual que declaramos en la anterior sentencia 149/2020, de 4 de marzo, el índice que debe ser tomado como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving con las que más específicamente comparte características la operación de crédito objeto de la demanda. No puede aceptarse la tesis de la recurrente de que el interés de referencia que debe emplearse para decidir si el interés del contrato cuestionado es "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" es el general de los créditos al consumo y no el más específico de las tarjetas de crédito y revolving que es utilizado en la sentencia recurrida.
(...)”.
También se ha dictado la STS 643/2022, de 4 de octubre, que viene a decir lo siguiente: “Decisión de la Sala: 1.- La jurisprudencia de esta Sala sobre la posible cualidad de usurarios de los créditos revolving viene constituida, fundamentalmente, por las sentencias del pleno 628/2015, de 25 de noviembre, y 149/2020, de 4 de marzo. En las cuales consideramos que la referencia del "interés normal del dinero" que ha de utilizarse para determinar si el interés remuneratorio es usurario debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en estos casos el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España. Si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. A cuyo efecto, resulta significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un epígrafe diferente.
2.- Según la documentación obrante en las actuaciones, el TAE del contrato celebrado entre las partes era del 20,9%. Aunque en el año 2001 no se publicaba todavía por el Banco de España el tipo medio de las operaciones revolving, el tipo medio de productos similares era superior a la citada cifra. Los porcentajes a que se refiere el recurso de casación no son correctos, porque se refieren a créditos al consumo y, como hemos dicho anteriormente, es más adecuado tomar en consideración otros productos más similares a los créditos revolving, como las tarjetas recargables o de las de pago aplazado, que en la fecha de celebración del contrato tenían un interés medio del 24,5% anual y en la década 1999/2009, osciló entre el 23% y el 26%; en todo caso, siempre en un rango superior al interés pactado en el caso litigioso.
3.- Por ello, tenemos que llegar a la misma conclusión que en la sentencia 367/2022, de 4 de mayo, y no considerar usurario el interés pactado en este caso; y desestimar el recurso de casación, al no apreciarse ni infracción del art. 1 de la Ley de Usura, ni de la jurisprudencia que lo interpreta”.
Y más recientemente, la STS 258/2023, de 15 de febrero, ha fijado un criterio más concreto en cuanto a la comparación entre TEDR y TAE, señalando lo siguiente: “Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras. En realidad, en estos últimos años, aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer (si la TAE es notablemente superior al interés [TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea "notablemente". El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE”.
Seguidamente añade: “Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE”.
Respecto a cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero, concluye esta sentencia que “en la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales”.
Esta doctrina se reitera en la STS nº 317/2023, de 23 de febrero, que matiza que, en el caso de un contrato en el que el prestamista se reserva la facultad de modificar unilateralmente el tipo de interés, sin atenerse a un índice legal, ajustándose a las exigencias del art. 85.3 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, ha de considerarse, a efectos de la aplicación de la Ley de Represión de la Usura, que cada modificación del interés supone la concertación de un nuevo contrato, a los efectos de enjuiciar el carácter usurario. Sobre esta base, la sentencia explica: “9.- En este tipo de operación crediticia, como se ha dicho, el contrato será considerado usurario si el interés supera en seis puntos porcentuales la TAE que pueda considerarse como interés normal del dinero, que será el tipo de interés medio del apartado de tarjetas de crédito y revolving de las estadísticas del Banco de España, y que si es una TEDR y no una TAE (como ocurre hasta el momento), habrá de incrementarse en 20 o 30 centésimas.
10.- Una solución diferente llevaría a la consecuencia absurda de que bastaría que en un momento inicial la entidad financiera fijara un tipo de interés moderado para que el contrato crediticio mediante tarjeta no pudiera ser considerado usurario pese a que la entidad financiera se reservara la facultad de elevar, en cualquier momento, de forma unilateral, sin atender a un índice legal, el tipo de interés hasta cotas muy superiores al interés normal del dinero y desproporcionadas a las circunstancias concurrentes.
11.- En el caso objeto del recurso, tanto la TAE inicial del 15,9% como la fijada unilateralmente por MBNA España en agosto de 2005, del 17,9%, no eran notablemente superiores al interés normal del dinero fijado del modo que hemos establecido en la citada sentencia del pleno 258/2023, de 15 de febrero, de hecho, eran inferiores a este tipo medio.
Pero el tipo de interés que MBNA España fijó para la operación crediticia en agosto de 2009, del 26,9%, nueve puntos porcentuales superior al aplicado hasta ese momento, ha de considerarse como notablemente superior al interés normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, pues siendo el tipo de referencia a tomar como interés normal del dinero de un 19,52% o 19,62% a lo sumo (interés medio de estas operaciones en junio de 2010 en las estadísticas del Banco de España, incrementado en 20 o 30 centésimas al tratarse de una TEDR), la TAE fijada por MBNA España superaba en más de 6 puntos el interés normal del dinero y, a falta de circunstancias excepcionales (infrecuentes en la contratación en masa), manifiestamente desproporcionado con las circunstancias del caso.
12.- Este carácter usurario no afecta al contrato desde el momento inicial del contrato, sino exclusivamente desde el momento en que la acreedora fijó unilateralmente una TAE a un tipo de interés notablemente superior al normal del dinero en ese momento”.
Por otro lado, en cuanto a los controles de incorporación y transparencia, la jurisprudencia ha venido estableciendo que el deber de transparencia comporta que el consumidor disponga, antes de la celebración del contrato, de información comprensible acerca de sus condiciones y de las consecuencias en la ejecución del mismo y, cuando versen sobre elementos esenciales, esa información debe ser suficiente para permitir al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá el contrato (STS de 9 de junio de 2020 y las que en ella se citan).
La cuestión planteada requiere traer a colación lo dispuesto en la Directiva 93/13/CEE del Consejo, de 15 de abril, y la transposición de la misma a nuestro ordenamiento jurídico. La Directiva citada, en su art. 3, define como "abusivas" las cláusulas contractuales no negociadas individualmente "si, pese a las exigencias de la buena fe, causan en detrimento del consumidor un desequilibrio importante entre los derechos y obligaciones de las partes que se deriven del contrato", añadiendo en su apartado 2 que "se considerará que una cláusula no se ha negociado individualmente cuando haya sido redactada previamente y el consumidor no haya podido influir sobre su contenido, en particular en el caso de los contratos de adhesión".
La citada Directiva introdujo un doble control, el control de inclusión y el control de contenido.
El primero (art. 5) alude a la claridad y comprensibilidad de la cláusula, estableciendo que, en caso de duda, prevalecerá la interpretación más favorable al consumidor. El control de contenido, por su parte, (arts. 2, 3, 4 y 6) afecta a la validez intrínseca de la cláusula, definiendo su carácter abusivo, y se añade que podrán tener tal carácter las cláusulas contenidas en su anexo, que actúa a modo de "lista gris", permitiendo que los Estados introduzcan "listas negras" de cláusulas abusivas.
La transposición de la Directiva a nuestro ordenamiento jurídico se llevó a cabo mediante la promulgación de Ley de Condiciones Generales de la Contratación y a establecer un mayor de control en contratos con consumidores, modificando en su Disposición Adicional Primera la entonces vigente Ley General para la Defensa de los Consumidores y Usuarios.
El artículo 80.1 del TRLGDCU, al enunciar los requisitos de las cláusulas no negociadas individualmente con consumidores, impone en el apartado b) la accesibilidad y legibilidad de las cláusulas de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido, previsión integrada en la transparencia formal, en su vertiente de control de incorporación, ex art. 7 LCGC, cuyo incumplimiento determina la nulidad absoluta, ex art. 83 párrafo segundo del TRLGDCU, bajo el epígrafe de nulidad de las cláusulas abusivas y subsistencia del contrato. Los artículos citados fijan las bases para una eventual declaración de abusividad de las cláusulas que constituyan el contenido obligacional de los contratos celebrados con los consumidores y las consecuencias de la falta de transparencia.
El texto legal establece la distinción entre el control de incorporación y el control de contenido: 1º) Por un lado, el control de incorporación actúa en la fase de perfección del contrato, buscando garantizar la correcta formación de la voluntad contractual por el adherente. No analiza la legalidad intrínseca de la cláusula en cuestión, sino si esta puede o no incorporarse válidamente en el contrato según los arts. 5 y 7 LCG relativos a la información, transparencia, claridad, concreción y sencillez cuya inobservancia determinaría la nulidad de las cláusulas por ilegibles, ambiguas, oscuras e incomprensibles. Sobre este control de incorporación se superpone un control adicional de transparencia, pero solo en relación con los contratos con condiciones generales concertados con consumidores (arts. 80 y 81 Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias).
2º) Por otro lado, el control de contenido afecta al significado de cada estipulación contractual de un contrato correctamente formado. De conformidad con lo dispuesto en el art. 8 LCG, “1. Serán nulas de pleno derecho las condiciones generales que contradigan en perjuicio del adherente lo dispuesto en esta ley o en cualquier otra norma imperativa o prohibitiva, salvo que en ellas se establezca un efecto distinto para el caso de contravención. 2. En particular, serán nulas las condiciones generales que sean abusivas, cuando el contrato se haya celebrado con un consumidor, entendiendo por tales en todo caso las definidas en el art. 82 y ss. del TRLGDCU”. El control de contenido no puede versar sobre elementos esenciales del contrato, a salvo siempre el control de transparencia.
Al respecto, la Sala Primera del Tribunal Supremo, en STS de 12 de abril de 2021, con relación al deber de transparencia, vino a decir lo siguiente: “...que el consumidor disponga "antes de la celebración del contrato" de información comprensible acerca de las condiciones contratadas y las consecuencias de dichas cláusulas en la ejecución del contrato celebrado [...] Respecto de las condiciones generales que versan sobre elementos esenciales del contrato se exige una información suficiente que pueda permitir al consumidor adoptar su decisión de contratar con pleno conocimiento de la carga económica y jurídica que le supondrá concertar el contrato, sin necesidad de realizar un análisis minucioso y pormenorizado del contrato.
Esto excluye que pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como éste la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica pase inadvertida al consumidor porque se le da un inapropiado tratamiento secundario y no se facilita al consumidor la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula en la caracterización y ejecución del contrato”.
Asimismo, puede citarse la Sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016 (caso Gutiérrez Naranjo) que, después de recordar que “el control de transparencia material de las cláusulas relativas al objeto principal del contrato procede del que impone el artículo 4, apartado 2, de la Directiva 93/13” (ap. 49), añade: “50 Ahora bien, a este respecto, el Tribunal de Justicia ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información (sentencia de 21 de marzo de 2013, RWE Vertrieb, C-92/11, EU:C:2013:180, apartado 44). 51 Por lo tanto, el examen del carácter abusivo, en el sentido del artículo 3, apartado 1, de la Directiva 93/13, de una cláusula contractual relativa a la definición del objeto principal del contrato, en caso de que el consumidor no haya dispuesto, antes de la celebración del contrato, de la información necesaria sobre las condiciones contractuales y las consecuencias de dicha celebración, está comprendido dentro del ámbito de aplicación de la Directiva en general y del artículo 6, apartado 1, de ésta en particular”.
Y, más recientemente, la STS número 155/2025, de 30 de enero, en relación con la cuestión relativa a la abusividad de la cláusula que fija el interés remuneratorio de los contratos de tarjeta revolving, evaluada conjuntamente con las que establecen el sistema de amortización revolving y, en relación con el momento en que debe facilitarse la información y contenido de la misma, ha establecido lo siguiente:
“... Para dar respuesta al motivo, debemos analizar si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,59%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19, apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVA C-224/19 y 259/19, apartado 67).
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información.
El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.
3. En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente.
Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
También el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, se refiere a la información precontractual: «1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo.[...]
»6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor.
Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido».
Esta exigencia tiene su reflejo en la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable por razones temporales, establece: «Artículo 10. Información previa al contrato.
»1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.
[...]
»Artículo 11. Asistencia al consumidor previa al contrato.
»Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo».
Esta norma fue desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, en la redacción aplicable por razones temporales: «Artículo 6. Información precontractual.
»Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta».
5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea (INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara.
Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve». Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
7. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización.
En definitiva, como viene señalando la jurisprudencia, la información precontractual es la que permite realmente comparar ofertas, o alternativas de financiación, y adoptar la decisión de contratar. No se puede realizar una comparación fundada entre las distintas ofertas o alternativas si al tiempo de realizar la comparación el consumidor no puede tener un conocimiento real de la trascendencia económica y jurídica de alguno de los contratos objeto de comparación porque no ha podido llegar a comprender lo que significa en él una concreta cláusula, que afecta a un elemento esencial del contrato, en relación con las demás, y las repercusiones que tal cláusula puede conllevar en el desarrollo del contrato.
En el caso que nos ocupa, consta que las partes formalizaron en fecha *** de octubre de 2025 el contrato de TARJETA DESPUES BBVA, donde se recogen las condiciones económicas del contrato; y si bien es cierto que por la entidad demandada se aporta copia de la Información Normalizada Europea sobre el Crédito al Consumo/Tarjeta Después BBVA entregada a la demandante, debe concluirse que de la prueba obrante en autos no ha resultado acreditado que la entidad demandada facilitara a la demandante información precontractual o contractual clara y precisa sobre las condiciones esenciales del contrato que permitieran a la misma hacerse una idea sobre la trascendencia económica y jurídica del contrato, teniendo en cuenta que, a la vista de la jurisprudencia anteriormente citada, es la entidad demandada quien tiene que acreditar suficientemente que, con carácter previo a la contratación, informó al cliente, de modo cumplido, acerca del verdadero interés remuneratorio que iba a satisfacer con la contratación de la tarjeta de crédito litigiosa, así como sobre la facultad de modificación unilateral de ese interés remuneratorio en modalidad “revolving”, más allá de la explicación formal que figure en la documentación precontractual y contractual; lo cual era esencial, teniendo en cuenta que el sistema de amortización de esta clase de contratos "revolving" comporta efectos perjudiciales para el patrimonio de quien los suscribe, que van más allá de lo que resultaría de la aplicación lineal de los intereses pactados, ya de por sí elevados, lo que obliga a quien las comercializa a una especial y cuidadosa labor de información, que no consta se haya llevado a cabo.
La mera existencia documental de la INE no acredita por sí sola que la información facilitada permitiera a la demandante comprender adecuadamente el funcionamiento económico del producto contratado, siendo que, del examen de la documentación aportada, no resulta acreditado que se suministraran simulaciones personalizadas, explicaciones específicas sobre el sistema revolving, ni información suficientemente expresiva sobre el riesgo de prolongación temporal de la deuda, limitándose los ejemplos incorporados al contrato y a la INE a supuestos teóricos estandarizados, que no permiten concluir que el consumidor pudiera representarse de manera realista las consecuencias económicas derivadas de la utilización continuada de la tarjeta en modalidad aplazada.
Por otro lado, en cuanto a los extractos mensuales remitidos durante la vida del contrato, cabe señalar que, conforme a la doctrina del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea, el momento relevante para examinar el cumplimiento del deber de transparencia es el momento anterior a la celebración del contrato; de manera que la información posterior puede permitir al consumidor conocer progresivamente determinadas características del producto, pero no subsana la insuficiencia informativa existente al tiempo de prestar su consentimiento contractual, por lo que no cabe considerar superado el control de transparencia por la mera remisión de extractos una vez contratado el producto.
Tal como viene manteniendo la jurisprudencia, los contratos de préstamo de dinero son contratos bancarios simples sujetos a la normativa de transparencia bancaria, no a la del mercado de valores, mucho más estricta. No obstante, si esos contratos de préstamo de dinero presentan un perfil de complejidad superior a los ordinarios, como puede ser el caso de los contratos de tarjeta de crédito en la modalidad "revolving", la entidad bancaria debe extremar sus deberes de información y los jueces y tribunales deben incrementar el rigor en el análisis de la información proporcionada antes del contrato y en el mismo contrato, pues el incumplimiento de los deberes de transparencia puede incidir de manera muy directa en una posible apreciación de error invalidante en la contratación, salvo en los casos concretos en que pueda acreditarse el perfil de experto del cliente.
Es decir, “el incumplimiento o cumplimiento defectuoso de los deberes de información y transparencia establecidos en la normativa bancaria puede servir para interpretar la presencia de un error-vicio en la contratación; pero no de manera automática, pues no será relevante jurídicamente a efectos del valorar el error invalidante en la contratación si el cliente presenta un perfil claro de profesional o especialista de la inversión, pues en tales casos las obligaciones de información y las evaluaciones de idoneidad y conveniencia resultan irrelevantes por innecesarias, no debiendo conformar así esos deberes formales de información y evaluación en operaciones automáticas o cuasi-automáticas cuyo incumplimiento determine directamente la existencia de error en todo caso” (SAP Salamanca núm. 50/2020, de 31 de enero).
Es una consideración común en las resoluciones de la jurisprudencia menor mayoritaria que un contrato de préstamo en tarjeta de crédito en la modalidad “revolving” no es fácil de comprender para un consumidor medio y razonablemente informado, que no es capaz de captar -sin información precisa- la carga económica “superior” que la utilización de este tipo de tarjetas supone para su patrimonio, toda vez que el coste real del préstamo puede ser muy superior a las cantidades efectivamente dispuestas al renovarse mensualmente la deuda derivada de la utilización de la tarjeta, pues los abonos mensuales disminuyen la deuda pero la realización de reintegros y pagos hacen que ésta siga incrementándose sumándose al principal ya adeudado, haciendo que se paguen cantidades considerablemente superiores a las realmente utilizadas al diferir los pagos en plazos largos. Así, por más que el prestamista arriesgue al conceder crédito de forma fácil, sin garantías de ningún tipo, el necesario equilibrio de prestaciones contractual, reforzado por la diligencia superior del profesional del crédito, requiere un esfuerzo superior en la información entregada y explicada al cliente. Si no se acredita fehacientemente haber realizado ese esfuerzo por informar de forma clara y precisa al cliente, esas cláusulas relativas al tipo de interés aplicable han de considerarse nulas por falta de transparencia y, por lo tanto, no aplicables.
En un contrato como el que nos ocupa, era obligación de la entidad financiera haber facilitado a la demandante información suficiente, adecuada y comprensible no solo sobre el tipo de interés remuneratorio aplicable a las operaciones a crédito, sino también sobre el funcionamiento del sistema de amortización conocido como "revolving", información que debía ser anterior a la suscripción del contrato, pues solo así podría estar en condiciones de conocer, siquiera como idea aproximada, el coste que iba a tener esta forma de financiación y, por tanto, podría valorar libremente las consecuencias económicas que para ella iba a comportar su contratación.
De este modo, la falta de transparencia conlleva la declaración del carácter abusivo de las condiciones del contrato que determinan la fijación del interés remuneratorio. Tratándose la cláusula de intereses remuneratorios de uno de los elementos esenciales del contrato, no puede subsistir sin ella y, por tanto, procede declarar la nulidad del contrato a tenor de lo dispuesto en el artículo 9.2 LCGC, sin que sea necesario entrar a analizar la cláusula sobre comisión por reclamación de posiciones deudoras.
Esta nulidad conlleva la aplicación de las previsiones contenidas en el artículo 1303 del Código Civil, es decir la recíproca restitución de las cosas que hubieran sido materia del contrato con sus frutos y del precio con sus intereses.
Por ello, deberá la entidad demandada proceder a la devolución de las cantidades indebidamente percibidas por intereses remuneratorios, comisiones u otro tipo de gastos impuestos al cliente, con el interés legal desde el momento de su abono, y por parte de la prestataria se devolverá la cantidad percibida o dispuesta con el interés legal desde cada disposición, cantidad que se determinará en fase de ejecución de sentencia. Para ello, la demandada habrá de remitir todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, desde la fecha de suscripción y hasta la última liquidación practicada.
TERCERO.- De las costas. De conformidad con lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil, procede condenar en costas a la parte cuyas pretensiones hayan sido rechazadas, por aplicación del principio objetivo de vencimiento.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO la demanda presentada a instancia del Procurador de los Tribunales D. ████████████████, en nombre y representación de Dña. ████████████████, frente a la entidad BANCO BILBAO VIZCAYA ARGENTARIA S.A., DEBO DECLARAR y DECLARO la nulidad del contrato de tarjeta suscrito entre las partes en fecha *** de octubre de 2025, por no superar el control de transparencia, debiendo la entidad demandada proceder a la devolución de las cantidades indebidamente percibidas por intereses remuneratorios, comisiones u otro tipo de gastos impuestos al cliente, con el interés legal desde el momento de su abono, debiendo la parte demandante devolver la cantidad percibida o dispuesta con el interés legal desde cada disposición, cantidades que se determinarán en fase de ejecución de sentencia. Para ello, la demandada habrá de remitir todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, desde la fecha de suscripción y hasta la última liquidación practicada.
Todo ello con expresa imposición a la demandada de las costas causadas en el presente procedimiento.
Notifíquese esta resolución a las partes haciéndoles saber que la misma NO ES FIRME y que contra ella se podrá interponer recurso de apelación en el plazo de 20 días desde su notificación. Dicho recurso deberá presentarse ante este órgano judicial y será resuelto por la Audiencia Provincial de Valencia.
Expídase testimonio de esta resolución que quedará unido a los autos, incorporándose el original al correspondiente Libro de Sentencias.
Así por esta mi Sentencia, la pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada, fuera de los casos previstos en una Ley, solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución, y en los documentos adjuntos a la misma, no podrán ser cedidos, ni comunicados con fines distintos a los previstos en las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta BBVA o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp