Sentencia real · falta de transparencia · primera instancia
Sentencia ***/2025 de Ceuta: estima nulidad de intereses remuneratorios de BBVA por falta de transparencia
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 4 de Ceuta |
| Ciudad | Ceuta |
| Fecha | 5 de septiembre de 2025 |
| Procedimiento | Juicio verbal ***/2025 |
| Entidad | BBVA |
| Vía de nulidad | Otra |
El Juzgado de Primera Instancia e Instrucción nº 4 de Ceuta estima sustancialmente la demanda y declara la nulidad de los intereses remuneratorios de la tarjeta de BBVA por falta de transparencia e incorporación, condenando a la entidad a restituir las cantidades cobradas en exceso durante los últimos 5 años.
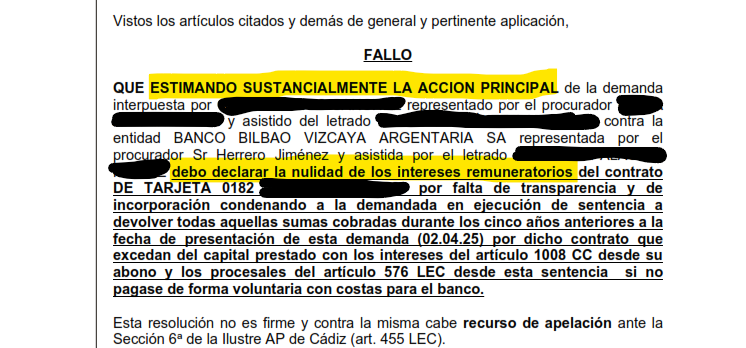
«Debo declarar la nulidad de los intereses remuneratorios del contrato de tarjeta por falta de transparencia y de incorporación condenando a la demandada en ejecución de sentencia a devolver todas aquellas sumas cobradas durante los cinco años anteriores a la fecha de presentación de esta demanda que excedan del capital prestado.»
Fallo de la sentencia ***/2025, Juzgado de Primera Instancia e Instrucción nº 4 de Ceuta
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 4 DE CEUTA
JUICIO VERBAL ***/2025
SENTENCIA ***/2025
En la ciudad de CEUTA, a *** de septiembre de 2025.
Visto por DOÑA ████████████████, Magistrada del Juzgado de Primera Instancia e Instrucción nº 4 de Ceuta, los presentes autos de Juicio Verbal nº ***/25 sobre acción de nulidad de cláusulas de interés remuneratorio y de amortización por no superar el doble control de incorporación y transparencia a instancia de ████████████████, representada por la procuradora ████████████████ y asistida del letrado ████████████████████, contra la entidad BANCO BILBAO VIZCAYA ARGENTARIA SA, representada por el procurador ████████████████████ y asistida por el letrado ████████████████████, y atendiendo a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO: El referido letrado, en la representación que ostenta, presentó demanda de JUICIO VERBAL, con base a los hechos y fundamentos de derecho que en la misma hacía constar, suplicando que celebrado el juicio se dictara sentencia estimatoria de sus pretensiones por la que se declarara lo siguiente:
1.- Con carácter principal la nulidad de la cláusula que regula el interés remuneratorio TAE y de las comisiones por impago por falta de incorporación y de transparencia con restitución de lo abonado que exceda del capital principal con intereses legales.
Por Decreto respectivo se admitió la demanda y se dio DIEZ DÍAS HÁBILES a la contraparte para su contestación.
Se contestó a la demanda por la entidad financiera allanándose a la pretensión de nulidad pero oponiéndose a la restitución del importe devengado en concepto de intereses aduciendo prescripción.
No se estimó necesario la celebración de vista y quedó para sentencia.
SEGUNDO: En el presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO: Hechos admitidos y controvertidos.
En aras a una mayor claridad expositiva, es necesario diferenciar los hechos que han resultado admitidos por ambas partes, y por ende, que están exentos de prueba, respecto de aquéllos que han resultado controvertidos y que han de someterse a la prueba correspondiente a fin de dilucidar tal controversia.
En este sentido, y siguiendo el orden sistemático antes expuesto, de los escritos de demanda y de contestación a la demanda, se deriva que no existe controversia entre los litigantes, en cuanto a la realidad del contrato suscrito numero ████████████████████.
Dicho lo anterior, se procederá, tras la síntesis de la prueba practicada, y a efectos de la mejor comprensión de esta resolución, a resolver la controversia aquí subyacente, en cuanto a la devolución o no de las cantidades reclamadas de contrario en virtud de aquella declaración de nulidad.
SEGUNDO: PETICIÓN PRINCIPAL DE NULIDAD DE LOS INTERESES REMUNERATORIOS POR NO SUPERAR DOBLE CONTROL DE INCORPORACION Y DE TRANSPARENCIA.
En relación al control de transparencia la STS de 9 de marzo de 2017 razona: "Conforme a esta jurisprudencia, el control de transparencia tiene su justificación en el art. 4.2 de la Directiva 93/13, según el cual el control de contenido no puede referirse 'a la definición del objeto principal del contrato ni a la adecuación entre precio y retribución, por una parte, ni a los servicios o bienes que hayan de proporcionarse como contrapartida, por otra, siempre que dichas cláusulas se redacten de manera clara y comprensible'. Esto es, cabe el control de abusividad de una cláusula relativa al precio y a la contraprestación si no es transparente." (El control de transparencia) como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del 'error propio' o 'error vicio', cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la 'carga económica' que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la 'carga jurídica' del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo".
Para que se cumpla adecuadamente el control de transparencia en un contrato de crédito o préstamo al consumo deberá constar de forma clara, concisa y destacada el importe y número de cuotas mensuales que debe pagar el prestatario o titular del crédito, el TIN (tipo de interés nominal), así como la TAE (conforme exige el art. 16 de la LCCC), a fin de que éste tenga cabal conocimiento del importe del interés remuneratorio que debe satisfacer para devolver el capital prestado y pueda evaluar las consecuencias económicas derivadas de su cargo, basándose en criterios precisos y comprensibles.
En el supuesto de autos, en el anverso del contrato suscrito por la actora NO aparece claramente indicada la condición sobre intereses remuneratorios toda vez que aparece entremezclada en un totum revoluntum y enmarañada en una ingente cantidad de datos y cifras que hace difícil su comprensión.
Se constata así que las contraprestaciones económicas de la actora, que pertenecen al ámbito de las condiciones esenciales del contrato por definir unos de sus principales elementos objetivos, se contemplan en el anverso del documento contractual, en unos caracteres ilegibles y estando enmascaradas tras una abrumadora cantidad de información, ya que en el anverso de los contratos se recogen tan solo las circunstancias de identificación de la contratante, el plan de financiación del crédito y las condiciones particulares adicionales de la tarjeta.
En consecuencia, la condición contractual en cuestión no supera, en el caso, el control de incorporación, por no cumplir los criterios de transparencia, claridad, concreción y sencillez legalmente exigidos, con la consecuencia jurídica de que han de declararse nula por falta de transparencia. Pero es que además la parte demandada se ha allanado parcialmente, y en concreto así consta manifestado en el escrito de contestación, allanándose a la pretensión de nulidad, luego se accede a ella.
En lo que hace a la pretensión restitutoria derivada de la declaración de nulidad, la entidad demandada alega dos motivos principales de oposición, por un lado que desde octubre de 2014 el actor ya recibía mensualmente extractos mensuales detallados sobre los conceptos a los que se imputa el importe cargado, lo que carece de relevancia pues precisamente la nulidad por falta de transparencia se acuerda porque es a la firma del contrato, y como consecuencia de las disposiciones hechas y debido a la falta de transparencia, que el actor realiza disposiciones hasta encontrarse en un “callejón sin salida” pues cuando empieza a tomar conciencia de las consecuencias de la tarjeta contratada, ya se encuentra endeudado, razón por la que se declara la nulidad por falta de transparencia. No obstante, las consecuencias de la nulidad han de limitarse a los cinco años anteriores a la fecha de presentación de la presente demanda, esto es, presentada la demanda el *** de abril de 2025, los efectos de la nulidad se retrotraen al *** de abril de 2020, máxime teniendo en cuenta que constan aportados distintos burofaxes a la entidad demandada, así como carta al defensor del pueblo enviada por la actora poniendo de manifiesto la práctica bancaria realizada por la entidad bancaria. Luego se acuerda la restitución en los términos aquí manifestados.
TERCERO: En lo relativo a las costas al estimarse de forma sustancial la demanda principal se imponen al banco.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
QUE ESTIMANDO SUSTANCIALMENTE LA ACCION PRINCIPAL de la demanda interpuesta por ████████████████ representado por el procurador ████████████████ y asistido del letrado ████████████████████ contra la entidad BANCO BILBAO VIZCAYA ARGENTARIA SA representada por el procurador ████████████████████ y asistida por el letrado ████████████████████ debo declarar la nulidad de los intereses remuneratorios del contrato DE TARJETA ████████████████████ por falta de transparencia y de incorporación condenando a la demandada en ejecución de sentencia a devolver todas aquellas sumas cobradas durante los cinco años anteriores a la fecha de presentación de esta demanda (***.04.25) por dicho contrato que excedan del capital prestado con los intereses del artículo 1008 CC desde su abono y los procesales del artículo 576 LEC desde esta sentencia si no pagase de forma voluntaria con costas para el banco.
Esta resolución no es firme y contra la misma cabe recurso de apelación ante la Sección 6ª de la Ilustre AP de Cádiz (art. 455 LEC).
El recurso se interpondrá ante este Tribunal dentro del plazo de veinte días contados desde el día siguiente a la notificación, debiendo exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos que impugna (art. 458.1 y 2 LEC).
Así por esta mi sentencia, lo acuerdo, mando y firmo DOÑA ████████████████, Magistrada del Juzgado de Primera Instancia e Instrucción nº 4 de Ceuta.
PUBLICACION.- Leída y publicada fue la anterior sentencia por el Sr. Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta BBVA o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp