Sentencia real · intromisión en el derecho al honor · primera instancia
Sentencia 59/2020 de Oviedo: Indemnización por inclusión en ficheros de morosos
| Nº de sentencia | 59/2020 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 10 de Oviedo |
| Ciudad | Oviedo |
| Fecha | 17 de febrero de 2020 |
| Procedimiento | Procedimiento Ordinario 592/2019 |
| Entidad | BBVA |
| Vía de nulidad | Otra |
La sentencia condena a BBVA a indemnizar a nuestro cliente por haberle incluido ilegalmente en ficheros de morosos. El juzgado aprecia que la deuda no era líquida, vencida y exigible al provenir de un contrato de tarjeta declarado nulo, vulnerando así el derecho al honor de la actora.
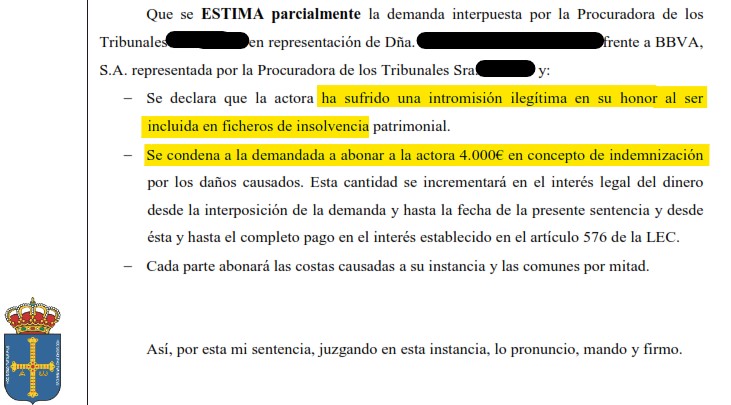
«Se declara que la actora ha sufrido una intromisión ilegítima en su honor al ser incluida en ficheros de insolvencia patrimonial. Se condena a la demandada a abonar a la actora una cantidad en concepto de indemnización por los daños causados.»
Fallo de la sentencia 59/2020, Juzgado de Primera Instancia Número 10 de Oviedo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA N.º 10 DE OVIEDO
Procedimiento Ordinario 592/2019
N.I.G.: ████████
Materia: Otras materias
SENTENCIA Nº 59/2020
En Oviedo a 17 de febrero de 2020.
Vistos por Dña. ████████, Magistrada-Juez del Juzgado de Primera Instancia nº 10 de Oviedo y su Partido Judicial, los autos del Juicio ordinario núm. 592/19, promovidos por la Procuradora de los Tribunales Dña. ████████ en representación de Dña. ████████, asistida del Letrado D. ████████ frente a BBVA, S.A. representada por la Procuradora de los Tribunales Dña. ████████ y asistida de la Letrada Dña. ████████, con la intervención del Ministerio Fiscal, vengo a dictar la presente sentencia sobre la base de lo siguiente.
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora de los Tribunales Sra. ████████ en la representación anteriormente indicada, se interpuso demanda de Juicio ordinario, que turnada correspondió al presente Juzgado, sobre la base de los hechos que plasmó en el escrito iniciador del presente procedimiento, que aquí se dan por reproducidos en aras a la brevedad, para a continuación, tras alegar los fundamentos de derecho que consideró oportunos, terminar suplicando que se dictase una sentencia por la que, estimando íntegramente la demanda:
- Se declare que la demandada ha atentado contra el derecho al honor del actor al incluirle en ficheros de insolvencia patrimonial.
- Se condene a la demandada a abonar al actor ████████ en concepto de indemnización por los daños morales causados, junto con los intereses.
- Todo ello con expresa imposición de costas a la parte demandada.
La demanda tiene su base en los siguientes hechos: la actora concertó con la demandada un contrato de tarjeta de crédito. El 9 de abril de 2018, la actora remitió un burofax a la demandada en la que la requería para reconocer que el interés establecido en el contrato de tarjeta de crédito era usurario y que accediese a las consecuencias que, en tal caso, se derivan por aplicación de la Ley de Represión de la Usura. Ante el silencio de la demandada, la actora interpuso demanda de procedimiento monitorio que fue estimada por sentencia de 29 de enero de 2019. Pese a ello, la demandada anotó el crédito frente a la actora en el fichero Badexcug Experian por una deuda de ████████. Esta actuación vulnera el derecho al honor de la actora puesto que no se trataba de una deuda líquida, vencida y exigible. Reclama una indemnización de ████████.
SEGUNDO.- Por decreto se admitió a trámite la demanda presentada, de la que se dio traslado a la demandada quién, en tiempo y forma, se opuso a la demanda alegando que la demandada no abonó ni una sola de las compras efectuadas con la tarjeta. La actora ni siquiera ha abonado el principal dispuesto. A día de hoy, la actora adeudaría ████████ de principal. Es, por tanto, una deuda líquida, vencida y exigible que cumple con los requisitos establecidos en el Ley de protección de datos. No ha existido intromisión ilegítima en el derecho al honor de la actora y no se han acreditado los daños que se reclaman.
De igual forma se dio traslado al Ministerio Fiscal con el resultado que es de ver.
TERCERO.- El día y hora señalados se celebró audiencia previa en el que ambas partes de afirmaron y ratificaron en sus respectivos escritos y solicitaron el recibimiento del juicio a prueba. Los medios de prueba fueron admitidos en la manera que es de ver.
CUARTO.- El día y hora señalados se procedió a la práctica de la prueba admitida y, tras un breve resumen de la misma, quedaron los autos vistos para sentencia.
QUINTO.- En la tramitación del presente procedimiento se han observado todas las formalidades y prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Considera la parte actora que se ha vulnerado su derecho al honor al ser incluida en los ficheros de insolvencia Asnef-Equifax y Experian-Badexcug por una deuda que procede de un contrato de tarjeta que fue declarado nulo por sentencia judicial. El derecho al honor, consagrado en el artículo 18 de la Constitución es un derecho fundamental ligado al respeto a la personalidad y dignidad. Como señala la sentencia de la Audiencia provincial de Asturias de 25 de mayo de 2015 el derecho al honor está “íntimamente ligado al propio respeto de la personalidad y de la dignidad humana que, de conformidad con el artículo 10 del mismo texto, constituyen principios ordenadores de todo nuestro sistema legal; ahora bien, el concepto del honor tiene un componente subjetivo o dimensión individual, en cuanto que se refiere al sentimiento que cada individuo tiene de la consideración de su dignidad personal por los demás, y un componente externo, objetivo o dimensión y valoración social, por los demás pues tampoco cabe que una exagerada sensibilidad de una persona transforme en su interés conceptos jurídicos como el honor (sentencia del T.S. de 24 de octubre de 1988, 16 de marzo y 17 de mayo de 1990 y 24 de febrero de 2.000); y también es incontestable que, en principio, toda divulgación de expresiones o hechos concernientes a la misma cuando la difamen o la hagan desmerecer en la consideración ajena supone un ataque inadmisible al mismo, de modo que podrá estimarse que concurre una intromisión ilegítima cuando el buen nombre del actor aparezca seriamente comprometido en las manifestaciones de la parte demandada, aunque sea de forma mediata o diferida, con evidente menoscabo de su público aprecio, sin que por el contrario sea exigible un específico "animus diffamandi", (sentencia del T.S. 6 de febrero de 1.996)”
En este caso, la lesión al derecho al honor del actor vendría determinada por la inclusión, en los registros de insolvencia por una deuda que provenía de un contrato de tarjeta que había sido declarado nulo por sentencia del juzgado de 1ª instancia núm. 3 de Oviedo. La parte demandada manifiesta en su escrito de contestación, que la demandada ni siquiera ha abonado el principal que adeudaba y que, a día de la contestación le restan por abonar ████████. Sin embargo, lo cierto es que, tras la sentencia de nulidad del contrato de tarjeta, fue la demandada la que abonó una cantidad a la actora lo que significa que esta había abonado más cantidad que la debida por principal. Además, la cantidad por la que fue incluida en los ficheros de insolvencia no coincide con la que la demandada dice le adeuda la actora. Por lo tanto, no ha podido acreditar que se trate de una deuda líquida, vencida y exigible. Más bien al contrario, parece que la deuda que tuvo acceso a los ficheros de insolvencia es la resultante del primer contrato de tarjeta de crédito.
El artículo 20 de la LOPD de 5 de diciembre de 2018 establece que: Artículo 20 Sistemas de información crediticia. Salvo prueba en contrario, se presumirá lícito el tratamiento de datos personales relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito por sistemas comunes de información crediticia cuando se cumplan los siguientes requisitos:
a) Que los datos hayan sido facilitados por el acreedor o por quien actúe por su cuenta o interés.
b) Que los datos se refieran a deudas ciertas, vencidas y exigibles, cuya existencia o cuantía no hubiese sido objeto de reclamación administrativa o judicial por el deudor o mediante un procedimiento alternativo de resolución de disputas vinculante entre las partes.
c) Que el acreedor haya informado al afectado en el contrato o en el momento de requerir el pago acerca de la posibilidad de inclusión en dichos sistemas, con indicación de aquéllos en los que participe.
La entidad que mantenga el sistema de información crediticia con datos relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito deberá notificar al afectado la inclusión de tales datos y le informará sobre la posibilidad de ejercitar los derechos establecidos en los artículos 15 a 22 del Reglamento (UE) 2016/679 dentro de los treinta días siguientes a la notificación de la deuda al sistema, permaneciendo bloqueados los datos durante ese plazo.
d) Que los datos únicamente se mantengan en el sistema mientras persista el incumplimiento, con el límite máximo de cinco años desde la fecha de vencimiento de la obligación dineraria, financiera o de crédito.
e) Que los datos referidos a un deudor determinado solamente puedan ser consultados cuando quien consulte el sistema mantuviese una relación contractual con el afectado que implique el abono de una cuantía pecuniaria o este le hubiera solicitado la celebración de un contrato que suponga financiación, pago aplazado o facturación periódica, como sucede, entre otros supuestos, en los previstos en la legislación de contratos de crédito al consumo y de contratos de crédito inmobiliario.
Cuando se hubiera ejercitado ante el sistema el derecho a la limitación del tratamiento de los datos impugnando su exactitud conforme a lo previsto en el artículo 18.1.a) del Reglamento (UE) 2016/679, el sistema informará a quienes pudieran consultarlo con arreglo al párrafo anterior acerca de la mera existencia de dicha circunstancia, sin facilitar los datos concretos respecto de los que se hubiera ejercitado el derecho, en tanto se resuelve sobre la solicitud del afectado.
f) Que, en el caso de que se denegase la solicitud de celebración del contrato, o éste no llegara a celebrarse, como consecuencia de la consulta efectuada, quien haya consultado el sistema informe al afectado del resultado de dicha consulta.
2. Las entidades que mantengan el sistema y las acreedoras, respecto del tratamiento de los datos referidos a sus deudores, tendrán la condición de corresponsables del tratamiento de los datos, siendo de aplicación lo establecido por el artículo 26 del Reglamento (UE) 2016/679.
Corresponderá al acreedor garantizar que concurren los requisitos exigidos para la inclusión en el sistema de la deuda, respondiendo de su inexistencia o inexactitud.
En igual sentido, el artículo 29.4 de la LOPD anterior establecía que solo se podrán ceder los datos de carácter personal que sean determinantes para enjuiciar la solvencia económica cuando sean veraces.
Como señala la sentencia de la Audiencia Provincial de Asturias de 9 de julio de 2015: “a partir de la STS de 19 de enero de 2013 y otra posteriores como la de 19 de noviembre de 2014 se realizan algunas declaraciones generales sobres esta cuestión al declarar que la LOPD descansa en principios de prudencia, ponderación y sobre todo, de veracidad, de modo que los datos objeto de tratamiento deben ser auténticos, exactos, veraces y deben estar siempre actualizados y por ello el interesado tiene derecho a ser informado de los mismos y a obtener la oportuna rectificación o cancelación en caso de error o inexactitud, y en cuanto a las obligaciones dinerarias se refiere, la deuda debe ser además de vencida y exigible, cierta, es decir, inequívoca, indudable, siendo necesario además, el previo requerimiento de pago; por tanto, no cabe inclusión de deudas inciertas, dudosas, no pacíficas o sometidas a litigio, bastando para ello que aparezca un principio de prueba documental que contradiga su existencia o certeza”.
El Tribunal Supremo en sentencia de 22 de diciembre de 2015 explica: “Esta Sala ha establecido una jurisprudencia relativamente extensa sobre la vulneración del derecho al honor como consecuencia de la inclusión de los datos personales en un fichero de incumplimiento de obligaciones dinerarias sin respetar las exigencias derivadas de la normativa de protección de datos personales, en sentencias entre las que pueden citarse las núm. 660/2004, de 5 de julio, 284/2009, de 24 de abril, 226/2012, de 9 de abril, 13/2013, de 29 de enero, 176/2013, de 6 de marzo, 12/2014, de 22 de enero, 28/2014, de 29 de enero, 267/2014, de 21 de mayo, 307/2014, de 4 de junio, 312/2014, de 5 de junio, 671/2014, de 19 de noviembre, 672/2014, de 19 de noviembre, 692/2014, de 3 de diciembre, 696/2014, de 4 de diciembre, 65/2015, de 12 de mayo, 81/2015, de 18 de febrero, 452/2015, de 16 de julio, y 453/2015, también de 16 de julio.
En lo que aquí interesa, hemos declarado en estas sentencias que uno de los ejes fundamentales de la regulación del tratamiento automatizado de datos personales es el que ha venido en llamarse "principio de calidad de los datos". Los datos deber ser exactos, adecuados, pertinentes y proporcionados a los fines para los que han sido recogidos y tratados. El art. 4 LOPD, desarrollando las normas del Convenio núm. 108 del Consejo de Europa y la Directiva 1995/46/CE, de 24 octubre, del Parlamento Europeo y del Consejo de la Unión Europea, de protección de las personas físicas en lo que respecta al tratamiento de datos personales y a la libre circulación de estos datos, exige que los datos personales recogidos para su tratamiento sean adecuados, pertinentes y no excesivos en relación con el ámbito y las finalidades determinadas, explícitas y legítimas para las que se hayan obtenido, exactos y puestos al día de forma que respondan con veracidad a la situación actual del afectado, y prohíbe que sean usados para finalidades incompatibles con aquellas para las que los datos hubieran sido recogidos.
2.- La calidad de los datos en los registros de morosos.
Este principio, y los derechos que de él se derivan para los afectados, son aplicables a todas las modalidades de tratamiento automatizado de datos de carácter personal. Pero tienen una especial trascendencia cuando se trata de los llamados "registros de morosos", esto es, los ficheros de «datos de carácter personal relativos al cumplimiento o incumplimiento de obligaciones dinerarias facilitados por el acreedor o por quien actúe por su cuenta o interés».
El art. 29.4 LOPD establece que « sólo se podrán registrar y ceder los datos de carácter personal que sean determinantes para enjuiciar la solvencia económica de los interesados y que no se refieran, cuando sean adversos, a más de seis años, siempre que respondan con veracidad a la situación actual de aquéllos ».
Los arts. 38 y 39 del Real Decreto 1720/2007, de 21 de diciembre, por el que se aprueba el Reglamento de desarrollo de la Ley Orgánica 15/1999, de 13 de diciembre, de protección de datos de carácter personal, al desarrollar, valga la redundancia, el art. 29 LOPD, exigen para la inclusión en los ficheros de datos de carácter personal que sean determinantes para enjuiciar la solvencia económica del afectado, la existencia previa de una deuda cierta, vencida, exigible, que haya resultado impagada, y que se haya requerido de pago al deudor, informándole que en caso de no producirse el pago en el término previsto para ello y cumplirse los demás requisitos, los datos relativos al impago podrán ser comunicados a ficheros relativos al cumplimiento o incumplimiento de obligaciones dinerarias.
3.- El principio de calidad de datos no se limita a exigir la veracidad de la deuda. La pertinencia de los datos en atención a la finalidad del fichero.
La razón determinante de la decisión de la Audiencia, que ha considerado que se cumplieron los requisitos exigidos en la normativa sobre tratamiento automatizado de datos personales para incluir los datos del demandante en un registro de morosos, es que se cumplía el requisito de veracidad de los datos objeto de tratamiento puesto que « dicha deuda era sustancialmente cierta y así vino a confirmarlo el referido laudo arbitral».
Los datos que se incluyan en estos registros de morosos han de ser ciertos y exactos, y a ello se refiere la Audiencia cuando afirma la certeza de la deuda. Pero no basta con el cumplimiento de esos requisitos para satisfacer las exigencias del principio de calidad de los datos en este tipo de registros. Hay datos que pueden ser ciertos y exactos sin ser por ello pertinentes, pues no son determinantes para enjuiciar la solvencia económica de los interesados.
Las sentencias de esta Sala 13/2013, de 29 de enero, y 672/2014, de 19 de noviembre, realizan algunas consideraciones generales sobre esta cuestión, al declarar que la LOPD «... descansa en principios de prudencia, ponderación y sobre todo, de veracidad, de modo que los datos objeto de tratamiento deben ser auténticos, exactos, veraces y deben estar siempre actualizados, y por ello el interesado tiene derecho a ser informado de los mismos y a obtener la oportuna rectificación o cancelación en caso de error o inexactitud, y en cuanto a obligaciones dinerarias se refiere, la deuda debe ser además de vencida y exigible, cierta, es decir, inequívoca, indudable, siendo necesario además el previo requerimiento de pago; por tanto no cabe inclusión de deudas inciertas, dudosas, no pacíficas o sometidas a litigio, bastando para ello que aparezca un principio de prueba documental que contradiga su existencia o certeza ».
Si la deuda es objeto de controversia, porque el titular de los datos considera legítimamente que no debe lo que se le reclama y la cuestión está sometida a decisión judicial o arbitral, la falta de pago no es indicativa de la insolvencia del afectado. Puede que la deuda resulte finalmente reconocida, en todo o en parte, por la sentencia o el laudo arbitral y por tanto pueda considerarse como un dato veraz. Pero no era un dato pertinente y proporcionado a la finalidad del fichero automatizado, porque este no tiene por finalidad la simple constatación de las deudas, sino la solvencia patrimonial de los afectados. Por ello solo es pertinente la inclusión en estos ficheros de aquellos deudores que no pueden o no quieren, de modo no justificado, pagar sus deudas, pero no aquellos que legítimamente están discutiendo con el acreedor la existencia y cuantía de la deuda”.
Pues bien, en este caso, es evidente que los datos no cumplían los requisitos de la LOPD al no tratarse de una deuda líquida, vencida y exigible.
SEGUNDO.- La parte actora reclama una indemnización por daños morales de ████████. Por daño, en sentido amplio, se entiende todo menoscabo en la persona, honra o propiedad, que, de modo más restringido, comprende el perjuicio que sufre una persona a consecuencia del padecimiento o angustia provocado por una situación injusta, susceptible de afectar el buen nombre o reputación social. Situación que puede ser causada por la imputación indebida de un incumplimiento contractual. Al respecto son de interés las Sentencia del Tribunal Supremo de 31 de mayo y 27 de julio de 2006, 24 de abril de 2009, 23 de enero, 9 de abril y 28 de junio de 2012, entre otras.
Para determinar la indemnización que corresponde percibir a la actora hay que tener en cuenta las circunstancias concurrentes en cada caso, en particular, el tiempo de permanencia en los ficheros, las consultas de terceros y la imposibilidad de acceder a créditos o contratos derivada de la inscripción en los ficheros de insolvencia. En este caso, consta acreditada la permanencia en dos ficheros durante aproximadamente año y medio y que los mismos han sido consultados en 3 y 7 ocasiones. Por otra parte, la actora fue incluida en el fichero por otra entidad de crédito además de por la actora. Por ello, es procedente, atendiendo las circunstancias del caso, fijar en ████████ la cantidad a percibir por la actora.
TERCERO.- Respecto de las costas, por aplicación de lo dispuesto en el artículo 394 de la LEC y al tratarse de una estimación parcial de la demanda, cada parte abonará las causadas a su instancia y las comunes por mitad.
Vistos los preceptos legales citados, la jurisprudencia y demás de pertinente aplicación
FALLO
Que se ESTIMA parcialmente la demanda interpuesta por la Procuradora de los Tribunales Sra. ████████ en representación de Dña. ████████ frente a BBVA, S.A. representada por la Procuradora de los Tribunales Sra. ████████ y:
- Se declara que la actora ha sufrido una intromisión ilegítima en su honor al ser incluida en ficheros de insolvencia patrimonial.
- Se condena a la demandada a abonar a la actora ████████ en concepto de indemnización por los daños causados. Esta cantidad se incrementará en el interés legal del dinero desde la interposición de la demanda y hasta la fecha de la presente sentencia y desde ésta y hasta el completo pago en el interés establecido en el artículo 576 de la LEC.
- Cada parte abonará las costas causadas a su instancia y las comunes por mitad.
Así, por esta mi sentencia, juzgando en esta instancia, lo pronuncio, mando y firmo.
Contra esta Resolución cabe interponer recurso de apelación que deberá prepararse ante este órgano judicial en el plazo de veinte días contados desde el día siguiente a su notificación, debiendo exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos que impugna. Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la Cuenta de Depósitos y Consignaciones que este Juzgado tiene abierta en el Banco Santander con el número ████████, consignación que deberá ser acreditada al preparar el recurso (DA 15ª LOPJ).
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Quieres saber si tu tarjeta tarjeta de crédito es reclamable?
Te lo confirmamos gratis, sin compromiso, en tu consulta inicial.
Consulta gratuita WhatsApp