Sentencia real · cláusulas abusivas · primera instancia
Sentencia 328/2023 de Torrelavega: nulidad por abusividad de comisión por reclamación de descubierto y posiciones deudoras de Caixabank
| Nº de sentencia | 328/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 2 de Torrelavega |
| Ciudad | Torrelavega |
| Fecha | 28 de febrero de 2024 |
| Procedimiento | Procedimiento Ordinario 328/2023 |
| Entidad | CaixaBank |
| Vía de nulidad | Otra |
La sentencia condena a Caixabank a devolver a nuestro cliente todas las comisiones cobradas indebidamente por reclamación de posiciones deudoras. El juzgado declara la nulidad por abusividad de esta cláusula al considerar que no remunera ningún servicio real prestado al consumidor, sino que responde a una gestión inherente a la actividad de recobro de la propia entidad, imponiendo además una alteración de la carga de la prueba en perjuicio del cliente.
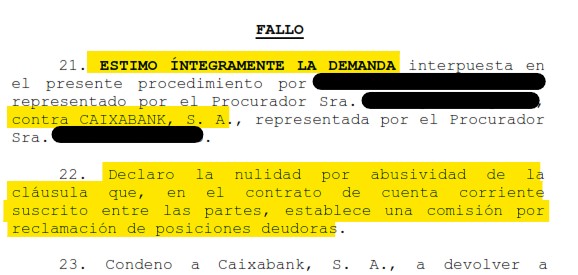
«Estimo íntegramente la demanda interpuesta por el demandante contra Caixabank, S. A. Declaro la nulidad por abusividad de la cláusula que establece una comisión por reclamación de posiciones deudoras. Condeno a Caixabank, S. A., a devolver al actor las cantidades que hayan sido abonadas en aplicación del referido clausulado declarado abusivo, más el interés legal del dinero.»
Fallo de la sentencia 328/2023, Juzgado de Primera Instancia e Instrucción Nº 2 de Torrelavega
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE TORRELAVEGA
Procedimiento Ordinario (Contratación- 249.1.5) 0000328/2023
NIG: ████████████████
Sección: Seccion01 TX901
SENTENCIA
En Torrelavega, a 28 de febrero de 2024.
Vistos por el Ilmo. Sr. D. ████████████████, magistrado titular de este Juzgado, los autos núm. 328/2023 sobre JUICIO ORDINARIO, promovido por ████████████████, representado por el Procurador Sra. ████████████████ y asistido del Letrado Sr. ████████████████, contra CAIXABANK, S. A., representada por el Procurador Sra. ████████████████ y asistida del Letrado Sr. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- 1. Por la representación procesal de ████████████████ se presentó, en el decanato de este partido judicial y en fecha 24 de mayo de 2023, demanda de juicio ordinario contra CAIXABANK, S. A. En la demanda se solicita que se declare la nulidad de la cláusula que establece una comisión por reclamación de posiciones deudoras, con devolución de las cantidades cobradas indebidamente y las que se sigan devengando en caso de estimarse la nulidad, con imposición de costas a la demandada.
SEGUNDO.- 2. Turnada la anterior demanda a este Juzgado y tras las actuaciones que obran en autos, en fecha de 1 de septiembre de 2023 se dictó decreto de admisión de la misma, ordenándose dar traslado a la parte demandada con emplazamiento para su contestación por 20 días hábiles.
TERCERO.- 3. La demandada compareció en tiempo y forma y contestó a la demanda, oponiéndose a la misma, mediante escrito con fecha de entrada en este Juzgado el 26 de octubre de 2023. Tras ello, se señaló para la celebración de la audiencia previa el día 23 de febrero de 2024 a las 11,00 horas.
CUARTO.- 4. A la citada audiencia concurrieron las partes en la forma expuesta en el encabezamiento.
5. Abierto el acto, se ratificaron ambas partes en sus respectivas posiciones, fijaron los hechos controvertidos y propusieron la prueba que tuvieron por pertinente, siendo esta admitida en la forma en que consta en autos. Tras ello, no quedando prueba pendiente de practicar, al amparo de lo previsto en el artículo 429.8 de la Ley de Enjuiciamiento Civil (LEC.), quedaron los autos vistos para dictar sentencia.
QUINTO.- 6. En la tramitación del presente procedimiento se han observado todas las formalidades legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- 7. La parte actora ejercita frente a la demandada una acción declarativa de nulidad de condiciones generales de la contratación por abusivas.
Alega que, en su condición de consumidora, suscribió con la demandada un contrato de cuenta corriente con un condicionado predispuesto y no negociado individualmente que incluye una comisión por reclamación de posiciones deudoras de hasta 35 euros, lo que no supone servicio alguno para el actor.
Considera abusiva dicha cláusula y afirma que la entidad demandada no ha atendido su previo requerimiento extrajudicial para tratar de alcanzar un acuerdo amistoso sobre este extremo. En consecuencia, solicita la declaración judicial de abusividad en el sentido expuesto y con la consecuencia restitutoria correspondiente, con fundamento en lo establecido en los arts. 5, 7 y 8 de la Ley 7/1998, de 13 de abril, sobre condiciones generales de la contratación (LCGC.), 8.b), 80.1 y 82 y ss. del Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias (TRLGDCU.) y 1.256, 1.261, 1.274, 1.275 y 1.300 del Código Civil (CC.); las Órdenes EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, y de 12 de diciembre de 1989, sobre tipos de interés y comisiones, normas de actuación, información a clientes y publicidad de las Entidades de crédito, y la Circular del Banco de España 8/1990, de 7 de septiembre, a Entidades de Crédito, sobre transparencia de las operaciones y protección de la clientela.
8. La demandada, por su parte, se opone a la pretensión deducida de contrario y, en lo que es de relevancia, rechaza la abusividad de la cláusula cuestionada. Sostiene que la parte actora conocía perfectamente la inclusión de la cláusula en su contratación y que la aplicación de la misma nunca es automática, sino que obedece a una previa actividad real de reclamación escrita y verbal llevada a cabo por la demandada para regularizar la situación de impago.
Alude a los principios de autonomía de la voluntad, eficacia vinculante de los contrato y conservación de los mismos, y alude a la plena transparencia de la cláusula, negando además que la introducción de la misma dé lugar a una situación de desequilibrio entre las partes y calificándola de “moderada”. Considera “simplista” el argumento de que no responde a la prestación de ningún servicio efectivamente prestado la consumidor y tacha de “falacia” la consideración de que las actuaciones propias de la reclamación de impagados constituyan una actividad inherente a la actuación de la entidad bancaria, sosteniendo que, muy al contrario, se trata de un servicio prestado al consumidor que genera todo tipo de trámites internos en la entidad, con el correspondiente coste. Sostiene que la cláusula cumple todos los requisitos de validez que exige nuestro ordenamiento jurídico y que su introducción en la contratación se contempla por la Unión Europea de forma incluso más gravosa, aludiendo a la Directiva 2011/7/UE del Parlamento Europeo y del Consejo de 16 de febrero de 2011 por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales. Concluye señalando que, al contrario, no existe una normativa que impida la aplicación de esta comisión a la contratación que nos ocupa, que el coste que supone la misma no es desproporcionado y reprocha al actor no haber cuantificado la cantidad cuya restitución solicita. Solicita, por todo lo expuesto, la íntegra desestimación de la demanda interpuesta de contrario.
SEGUNDO.- 9. Planteada por las partes la controversia en los términos resumidamente expuestos, pese a la poca claridad conceptual que se observa en la misma -ya que entremezcla, con poco orden y como si fuesen parte de un todo inescindible, conceptos jurídicos tan heterogéneos entre sí como el control de incorporación o inclusión, el control de transparencia y el de abusividad; y ello sin abundar en la mejorable redacción del suplico de la demanda-, lo cierto es que solo el último de estos controles es objeto del presente procedimiento según se desprende mayoritariamente del cuerpo de la demanda y se confirma en el acto de audiencia previa, en el que la demandada, interrogada al respecto, reconoce expresamente que la cláusula en cuestión es una condición general de la contratación y que el actor ostenta la calidad de consumidor en la que nos ocupa. Con estas premisas, el juicio de abusividad sobre la misma puede ser abordado sin necesidad de efectuar con carácter previo el de transparencia, ya que la cláusula litigiosa no define elementos esenciales o principales del contrato.
10. Ninguna de las partes ha aportado el texto del clausulado en cuestión, y de la contestación remitida por el banco (doc. 5 de la demanda) parece que este sostiene haberlo extraviado. Así las cosas, todo lo que se puede extraer de la documental aportada por el actor (docs. 1, 2, 3, 6, 7 y 8 de la demanda) es que la comisión lo es de “reclamación por costes de cobro ante impago”, con un importe unitario de 35 euros. A falta de más datos, sobre la potencial abusividad de dicha comisión resulta de aplicación el criterio jurisprudencial expuesto en la STS de 25 de octubre de 2019, nº 566/2019, rec. 725/2017:
11. “(...) 1.-La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012 del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
2.- Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio.
Según el Banco de España (Memoria del Servicio de Reclamaciones de 2009), la comisión por reclamación de posiciones deudoras compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos: (i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor; (ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones; (iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales; (iv) no puede aplicarse de manera automática.
3.- Si contrastamos la cláusula controvertida con dichas exigencias, se comprueba que, como mínimo, no reúne dos de los requisitos, pues prevé que podrá reiterarse y se plantea como una reclamación automática. Pero es que, además, no discrimina periodos de mora, de modo que basta la inefectividad de la cuota en la fecha de pago prevista para que, además de los intereses moratorios, se produzca el devengo de una comisión.
Tal como está redactada, tampoco identifica qué tipo de gestión se va a llevar a cabo (lo deja para un momento posterior), por lo que no cabe deducir que ello generará un gasto efectivo (no es igual requerir in situ al cliente que se persona en la oficina para otra gestión, que hacer una simple llamada de teléfono, que enviarle una carta por correo certificado con acuse de recibo o un burofax, o hacerle un requerimiento notarial).
4.- En la STJUE de 3 de octubre de 2019 (asunto C-621/17, Gyula Kiss), el Tribunal ha declarado que, aunque el prestamista no está obligado a precisar en el contrato la naturaleza de todos los servicios proporcionados como contrapartida de los gastos previstos en una o varias cláusulas contractuales: "No obstante, habida cuenta de la protección que la Directiva 93/13 pretende conceder al consumidor por el hecho de encontrarse en una situación de inferioridad con respecto al profesional, tanto en lo que respecta a la capacidad de negociación como al nivel de información, es importante que la naturaleza de los servicios efectivamente proporcionados pueda razonablemente entenderse o deducirse del contrato en su conjunto. Además, el consumidor debe poder comprobar que no hay solapamiento entre los distintos gastos o entre los servicios que aquellos retribuyen".
A su vez, la STJUE de 26 de febrero de 2015 (asunto C-143/13, Matei), referida -entre otras- a una denominada "comisión de riesgo", declaró que una cláusula que permite, sin contrapartida, la retribución del simple riesgo del préstamo, que ya está cubierto por las consecuencias legales y contractuales del impago, puede resultar abusiva.
5.- Precisamente la indeterminación a la que hemos hecho referencia es la que genera la abusividad, puesto que supondría, sin más, sumar a los intereses de demora otra cantidad a modo de sanción por el mismo concepto, con infracción de lo previsto en los arts. 85.6 TRLGCU (indemnizaciones desproporcionadas) y 87.5 TRLGCU (cobro de servicios no prestados).
Además, una cláusula como la enjuiciada contiene una alteración de la carga de la prueba en perjuicio del consumidor, pues debería ser el Banco quien probara la realidad de la gestión y su precio, pero, con la cláusula, se traslada al consumidor la obligación de probar o que no ha habido gestión, o que no ha tenido el coste fijado en el contrato, o ambas circunstancias.
Lo que también podría incurrir en la prohibición prevista en el art. 88.2 TRLGCU.(...).”
12. En el presente caso y con arreglo a lo expuesto, se concluye que la cláusula es abusiva al menos porque: 1) no parece que su devengo esté vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor, sino que se produce de forma automática -y debe recordarse aquí que la carga de la prueba de lo contrario, correspondía, en su caso, a la demandada, que nada ha hecho a este respecto-, 2) tampoco resulta que se identifique qué tipo de gestión se va a llevar a cabo para la reclamación, sin que quepa presumir que la que pueda llevarse a cabo generará un gasto efectivo -los argumentos a este respecto de la contestación no pasan de ser meras hipótesis generalistas vacuas-, y 4) su aplicación automática supone la alteración de la carga de la prueba en perjuicio del consumidor.
13. Por lo demás, no comparte en absoluto el juzgador la crítica que se hace en la contestación cuando se tacha de simplista y falaz el criterio que considera que la reclamación de impagados no responde a la prestación de ningún servicio efectivamente prestado al consumidor, sino que constituye una actuación propia e inherente a la actividad bancaria. En cuanto a esto, y como recuerda la SAP Álava, secc. 1ª, nº 538/2016, de 30 de diciembre de 2016, rec. 411/2016:
“(...) 29.-[...] Si no hay servicio o gasto, no puede haber comisión. Por lo tanto, no sería exigible y las previsiones que lo contuvieran no serían aplicables.
30.- Cuando se produce una "posición deudora", es decir, un impago por el cliente bancario, la tarea de recobro no es un servicio efectivamente facilitado al cliente, ni un gasto en que incurra la entidad por prestarlo. El cliente ni demanda ni precisa de esa reclamación. El servicio sólo es para la entidad bancaria, que reclama el pago. Es decir, para la parte contratante cuyo objeto social es tal actividad.
31.- El cobro de una cantidad al cliente por realizar una gestión de cobro a ese cliente, no responde a un servicio al mismo, ni un gasto por verificarlo. Cumple una función legítima, el recobro de lo impagado, pero que sirve al profesional, no al consumidor. Por lo tanto, si se siguen las directrices de la Orden EHA/2899/2011, de 28 de octubre, no podría dar lugar a una comisión, pues no hay servicio o gasto que retribuir.(...).”
14. En nuestro ámbito geográfico más inmediato, pueden citarse, en el mismo sentido, y con una argumentación que la demandada a buen seguro reputará igual de simplista y falaz, las SSAP Cantabria, secc. 4ª, de 22 de septiembre de 2020, nº 484/2020, rec. 242/2020; de 24 de septiembre de 2020, nº 499/2020, rec. 179/2020; o de 28 de octubre de 2020, nº 603/2020, rec. 27/2020. De otras Audiencias Provinciales, vid. SSAP Ciudad Real, secc. 1ª, nº 83/2014, de 24 de marzo de 2014, rec. 364/2013; Zaragoza, secc. 4ª, de 23 de noviembre de 2015, nº 373/2015, rec. 321/2015; Santa Cruz de Tenerife, secc. 4ª, de 12 de diciembre de 2016, nº 351/2016, rec. 445/2016; Albacete, secc. 1ª, de 21 de septiembre de 2017, nº 272/2017, rec. 339/2017; Alicante, secc. 8ª, de 30 de julio de 2020, nº 863/2020, rec. 284/2020 o Asturias (probablemente la Audiencia que más pronunciamientos acumule al respecto), secc. 4ª, nº 61/2018, de 15 de febrero de 2018, rec. 32/2018; y de 29 de julio de 2020, nº 335/2020, rec. 39/2020.
15. Lo cierto es que, además de lo ya expuesto y pretenda lo que pretenda la demandada, la comisión que nos ocupa no remunera servicio de ningún tipo para el consumidor adherente ni, por lo dicho, presupone la existencia de gasto real y efectivo alguno para la entidad de crédito. Se reitera que, con el conocimiento que se tiene de la misma, es abusiva al menos por propiciar una situación de “abono de cantidades por servicios no prestados efectivamente” y de “fijación de indemnización que no se corresponde con daños efectivamente causados”; y ello sin perjuicio de que, en conjunción con cualquier potencial penalización por mora adicional, pueda serlo además por suponer una indemnización desproporcionada; de acuerdo todo ello con lo dispuesto en los arts. 85.6 y 87.5 y 6 TRLGDCU.
Además, la cláusula, con su establecimiento de un coste fijo, unitario y de devengo que se presume automático porque no se acredita otra cosa, provoca el efecto adicional de trasladar al consumidor, en su perjuicio, la carga de la prueba que correspondería al predisponente sobre el coste de las efectivas gestiones de cobro habidas (art. 88.2 TRLGDCU.), a la vez que se abstrae por completo de lo que el Banco de España considera “buenas prácticas bancarias” (SSTS de 15 de julio de 2020, nº 431/2020, rec. 4443/2017; de 25 de octubre de 2019, nº 566/2019, rec. 725/2017; y de 13 de marzo de 2020, nº 176/2020, rec. 2200/2017). La alusión a la Directiva 2011/7/UE, que nada tiene que ver con el marco jurídico que aquí nos ocupa, no cambia un ápice de los anteriores razonamientos.
TERCERO.- 16. La nulidad por abusividad declarada, radical e insubsanable, no es susceptible de convalidación de ningún tipo por más que se insista en su transparencia -argumento este paradójico, cuando ni el actor ni el juzgador disponen siquiera del texto del clausulado-, ni en el previo conocimiento que el actor pudiera tener del clausulado en el momento de su suscripción; y su consecuencia es bien conocida: el clausulado declarado abusivo es expulsado del contrato (arts. 10.bis.2 LGDCU., y actual 83 TRLGDCU.) sin que quepa integración sanadora de ningún tipo (STJUE de 14 de junio de 2012, asunto C-618/10), procediendo la restitución de las cantidades eventualmente percibidas por la entidad bancaria predisponente en aplicación de aquel, cuyo montante total se determinará, en su caso, en ejecución de sentencia, previa aportación por parte de la primera del histórico completo de movimientos de la cuenta desde su apertura, con específico desglose de los movimientos que se correspondan con el referido clausulado, de acuerdo con lo establecido en el art. 219.2 LEC. En contra de lo que sostiene la demandada y sin necesidad de argumentación más prolija, la pretensión económica ejercitada por la actora no supone vulneración alguna de lo establecido en los arts. 399 y 219 LEC., no pudiendo el juzgador dejar de observar y reprochar la significativa carga de cinismo que encierra la argumentación de la demandada sobre este particular, teniendo en cuenta su condición de entidad de crédito profesional y el pleno conocimiento que, sin duda y en todo momento, tiene sobre el devenir contable de la relación contractual que nos ocupa; al igual que ocurre con toda la normativa y doctrina jurisprudencial expuesta y reseñada en la presente resolución.
17. Las cantidades a restituir devengarán el interés legal del dinero desde la fecha de su respectiva percepción por la entidad bancaria y hasta su devolución a la actora (art. 1.303 CC.), con aplicación de lo dispuesto en el art. 576 LEC.
CUARTO.- 18. Conforme a lo establecido en el art. 394 LEC., se imponen las costas de la primera instancia a la parte que haya visto rechazadas todas sus pretensiones, salvo caso de serias dudas de hecho o de derecho.
19. No apreciándose tales en la presente controversia, corresponde imponer el pago de las costas a la parte actora.
20. Vistos los anteriores preceptos y demás de general y pertinente aplicación, en nombre de S. M. el Rey, pronuncio el siguiente
FALLO
21. ESTIMO ÍNTEGRAMENTE LA DEMANDA interpuesta en el presente procedimiento por ████████████████, representado por el Procurador Sra. ████████████████, contra CAIXABANK, S. A., representada por el Procurador Sra. ████████████████.
22. Declaro la nulidad por abusividad de la cláusula que, en el contrato de cuenta corriente suscrito entre las partes, establece una comisión por reclamación de posiciones deudoras.
23. Condeno a Caixabank, S. A., a devolver a ████████████████ las cantidades que hayan sido abonadas por esta en aplicación del referido clausulado declarado abusivo. Su liquidación se efectuará, en su caso y de ser necesario, en ejecución de sentencia, previa aportación por parte del banco del histórico completo de movimientos del contrato desde su apertura, con específico desglose de los movimientos que se correspondan con el referido clausulado. Dichas cantidades devengarán el interés legal del dinero desde la fecha de su respectiva percepción por la entidad bancaria y hasta su devolución al actor, con aplicación de lo dispuesto en el art. 576 LEC.
24. Condeno en costas a Caixabank, S. A.
25. NOTIFÍQUESE a las partes la presente resolución advirtiendo no ser firme la misma, pudiéndose interponer RECURSO DE APELACIÓN en un plazo de 20 DÍAS a contar desde el siguiente a su notificación. De conformidad con lo dispuesto en la Disposición Adicional Decimoquinta de la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, junto con la interposición del recurso de apelación deberá acreditarse la constitución de un depósito de 50 EUROS efectuado en la Cuenta de Depósitos y Consignaciones de este Juzgado, sin el cual el referido recurso será inadmitido a trámite. Y todo ello sin perjuicio del abono de las tasas que, en su caso, resulten procedentes, de acuerdo con lo dispuesto en la Ley 10/2012, de 20 de noviembre, por la que se regulan determinadas tasas en el ámbito de la Administración de Justicia y del Instituto Nacional de Toxicología y Ciencias Forenses.
26. Únase a las actuaciones testimonio de la presente resolución y archívese el original en el legajo de sentencias de este Juzgado.
27. Así, por esta mi sentencia, juzgando definitivamente en esta instancia, lo pronuncio, mando y firmo.
28. PUBLICACIÓN. La anterior sentencia ha sido leída, en el día de su fecha, por el magistrado que la dictó y firmó, estando celebrando audiencia pública.
Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Entendemos lo frustrante que puede ser tu tarjeta cuenta corriente
Déjanos ayudarte a averiguar si puedes reclamar, la mayoría de tarjetas de crédito son reclamables.
Consulta gratuita WhatsApp