Sentencia real · apelación
Sentencia de la AP de Cantabria: desestima el recurso de CaixaBank Payments
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Audiencia Provincial de Cantabria, sección 2ª |
| Ciudad | Santander |
| Fecha | Octubre de 2026 |
| Procedimiento | Recurso de apelación ***/2025 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Usura y falta de transparencia |
La Audiencia Provincial de Cantabria, sección 2ª, desestima el recurso de apelación de CaixaBank Payments & Consumer y confirma la sentencia de instancia, con costas a la recurrente.
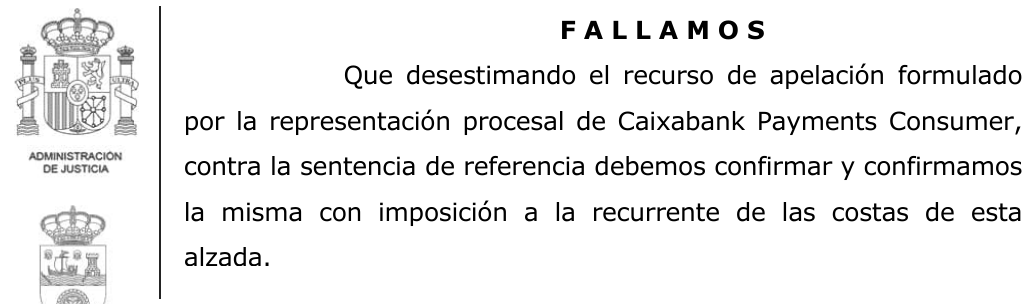
«Desestimando el recurso de CaixaBank Payments, confirmamos la sentencia de instancia.»
Fallo de la sentencia ***/2026, Audiencia Provincial de Cantabria, sección 2ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE CANTABRIA. SECCIÓN 2ª
Recurso de apelación ***/2025
Apelado: D. ████████
Apelante: CAIXABANK PAYMENTS & CONSUMER, E.F.C., S.A.U.
En Santander, a *** de octubre de 2026.
AUDIENCIA PROVINCIAL SECCION 2 de Cantabria Apelaciones juicios ordinarios ***/2025 NIG: *** Pieza
Sección Civil del Tribunal de Instancia de Santander. Plaza nº 10 Procedimiento Ordinario (Contratación - 249.1.5) ***/2024 - 0
Admón. a través de la sede electrónica.
S E N T E N C I A nº 000552/2026
Ilmos. Sres. Magistrados: Don ████████. Doña Don ======================================== En la Ciudad de Santander a *** de octubre de dos
mil veintiséis. Vistos en trámite de apelación ante esta Sección
Segunda de la Ilma. Audiencia Provincial de Cantabria los presentes Autos de juicio Ordinario número *** de 2024, Rollo de Sala número *** de 2025, procedentes del Juzgado de Primera Instancia número 10 de Santander, seguidos a instancia de D. ████████ contra CAIXABANK PAYMENTS & CONSUMER EFC, 3P, SAU. En esta segunda instancia ha sido parte apelante CAIXABANK PAYMENTS & CONSUMER EFC, EP, SAU, representado por el Procurador Sra. ████████ y dirigido por el Letrado Sr. ████████; y parte apelada D. ████████, representado por el Procurador Sra. ████████ y dirigido por el Letrado Sr. ████████.
Es ponente de esta resolución el Ilmo. Sr. Magistrado Don ████████.
ANTECEDENTES DE HECHO
PRIMERO: Por el Ilmo. Sr. Magistrado-Juez del Juzgado de Primera Instancia número 10 de Santander, y en los autos ya referenciados, se dictó Sentencia con fecha 23 de octubre de 2024, cuya parte dispositiva es del tenor literal siguiente:
“FALLO: Que ESTIMANDO ÍNTEGRAMENTE la demanda
interpuesta en su día por la Procuradora Sra. ████████: PRIMERO: DEBO DECLARAR y DECLARO la NULIDAD
del contrato de tarjeta de crédito formalizado el 15 de enero de 2016 entre ████████ y CAIXABANK PAYMENTS & CONSUMER, EFC, E.P., S.A.U., por la
falta de TRANSPARENCIA y el carácter abusivo de las condiciones del contrato que determinan el interés remuneratorio y el sistema o método de liquidación, amortización y pago. SEGUNDO: DEBO CONDENAR y CONDENO a CAIXABANK PAYMENTS & CONSUMER, EFC, E.P., S.A.U. a abonar a
████████ todas las cantidades ya abonadas por éste que excedan del pago del principal del crédito
dispuesto con cargo a dicho contrato, operación de liquidación que
se llevará a cabo en ejecución de sentencia conforme a lo razonado en el Fundamento de Derecho Sexto de la presente resolución. TERCERO: DEBO CONDENAR y CONDENO a CAIXABANK PAYMENTS & CONSUMER, EFC, E.P., S.A.U. a pagar todas las COSTAS causadas en este procedimiento.” SEGUNDO: Contra dicha Sentencia la representación de la parte demandada interpuso en tiempo y forma recurso de apelación, que fue admitido a trámite por el Juzgado; y tramitado el mismo se remitieron los autos a la Iltma. Audiencia Provincial, previo emplazamiento de las partes, habiendo correspondido por turno de reparto a esta Sección Segunda, donde se señaló para
deliberación y fallo del recurso el día de hoy, quedando pendiente de dictarse la resolución correspondiente. TERCERO: En la tramitación del recurso se han observado las prescripciones legales, excepto el plazo para dictar Sentencia por el volumen de asuntos que pesan sobre el órgano judicial.
FUNDAMENTOS DE DERECHO
Se admiten los de la Sentencia de instancia, en tanto
no sean contradictorios con los que a continuación se establecen; y PRIMERO: Frente a la Sentencia de instancia en la que
se estima la acción ejercitada en la demanda, nulidad de cláusula relativa a la fijación del tipo de interés remuneratorio y comisión por posiciones deudoras de una tarjeta de crédito Visa Classic
Repsol Mas concertada con la entidad demandada, se alza el recurso interpuesto por Caixabank Payments reiterando su pretensión absolutoria. SEGUNDO: En el presente recurso debemos analizar si la cláusula que establece el tipo porcentual del interés
remuneratorio (TAE 19,55), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado
esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la
Directiva 93/13/CEE del Consejo, de 5 de abril de 1993 , sobre las cláusulas abusivas en los contratos celebrados con consumidores, y, caso de no serlo, si es abusiva. La cuestión ha sido abordada por la STS de 31 de enero de 2025 en la que literalmente se indica: “Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de
protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai , apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de
abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de
Seguros de Vida SA , apartado 26). Esta exigencia requiere que el consumidor medio,
normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y
comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones (sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19 , apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19 , , apartados 63 y 64, y de 20 de
abril de 2023, C-263/22 , Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula
contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14 , de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16 ,
Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17 , apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18 , apartado 43, y de 16 de julio de 2020, Caixabank y BBVAž C-224/19 y 259/19, apartado 67). Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha
enfatizado repetidamente la importancia de dicha información para
que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar
sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C- 92/11, RWE Vertrieb, apartado 44 , y de 21 de diciembre de 2016, C-154/15 , C-307/15 y C-308/15 , Gutiérrez Naranjo y otros,
apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22 , apartado 51, y de 12 de diciembre de 2024, C-300/23 , Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales
y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de
antemano por el profesional basándose principalmente en esa
información. El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11 , RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13 , Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16 , Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir
en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras
de este.
En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración
indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado.
El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija
o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje
bajo, lo que alarga significativamente el plazo de amortización y
supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo , mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que
el límite del crédito se va recomponiendo constantemente, las
cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo
durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en
un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio». El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving , que puede dar lugar a lo que dicho organismo
califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de
pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés
de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones. En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de
la Ley General para la Defensa de los Consumidores y Usuarios , en
la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta
correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características
principales del contrato, en particular sobre sus condiciones jurídicas y económicas» También el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008 , relativa a los contratos de crédito al consumo, se refiere a la información
precontractual: «1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u
oferta de crédito, el prestamista y, en su caso, el intermediario de
crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3,
apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo. [...] »6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo
dispuesto en el apartado 1, las características esenciales de los
productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago
por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias
particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido». Esta exigencia tiene su reflejo en la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable por razones temporales, establece:
«Artículo 10. Información previa al contrato. »1. El prestamista y, en su caso, el intermediario de
crédito deberán facilitar de forma gratuita al consumidor, con la
debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. »Artículo 11. Asistencia al consumidor previa al contrato. »Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de
crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo». Esta norma fue desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección
del cliente de servicios bancarios, en la redacción aplicable por
razones temporales: «Artículo 6. Información precontractual.
»Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una
decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u
oferta».
La información que debe suministrarse al consumidor
al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE . Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y
las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven
para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con
efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio,
como requisito para que pueda ser considerada transparente. Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición
constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle
comparar las diversas ofertas, tal como exige el art. 10 de la Ley de
contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving .
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving ; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también
respecto del total de la cantidad adeudada (incluyendo intereses,
comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del
sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada
TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del
sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que
sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios. El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va
amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del
contrato de crédito revolving resulta relevante y ha de ser puesta
en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los
intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.” TERCERO: En el supuesto enjuiciado según consta
acreditado en la instancia, la información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de
que se forme una «bola de nieve». Con la información contenida en el contrato, el que por
cierto carece de firma un consumidor medio, normalmente
informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving , los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar. CUARTO: Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving , no es trasparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2 , y 5 de la citada Directiva 93/13/CEE , le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia
de que una cláusula no esté redactada de manera clara y
comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el
artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así
lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14 , Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49 , y de 13 de julio de 2023, C- 265/22 , Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia
puede contribuir a concluir que una cláusula contractual es abusiva
en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE , o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander , apartado 66 , y de 12 de diciembre de 2024, C-300/23 , Kutxabank , apartado 110). De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula
relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar
siendo lo que hemos venido en llamar un «deudor cautivo» y el
Banco de España denomina «efecto bola de nieve». Son también circunstancias relevantes para la
valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los
términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros (en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e
incitan a su contratación («cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el
sistema revolving y/o las cuotas de escasa cuantía que
incrementan el pago de intereses y prolongan el plazo de amortización. En definitiva, esta Sala comparte el criterio sobre abusividad de la cláusula que recoge la resolución recurrida procediendo con desestimación del recurso confirmar la sentencia de instancia. QUINTO: Las costas de esta alzada han de ser impuestas al recurrente por la desestimación de su recurso. Así, en ejercicio de la potestad jurisdiccional que nos ha conferido la Constitución Española, y en nombre de Su Majestad El Rey.,
FALLAMOS
Que desestimando el recurso de apelación formulado por la representación procesal de Caixabank Payments Consumer, contra la sentencia de referencia debemos confirmar y confirmamos la misma con imposición a la recurrente de las costas de esta alzada.
Contra esta Sentencia cabe interponer recurso de
casación por interés casacional y extraordinario por infracción
procesal, ante este mismo Tribunal en el plazo de 20 días a contar desde su notificación.
Así por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
PUBLICACION: La precedente Sentencia ha sido leída y publicada por el Ilmo. Sr. Magistrado Ponente en el día de su fecha, de lo que doy fe.-
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta CaixaBank Payments & Consumer o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09