Sentencia real · derecho al honor · primera instancia
Sentencia 000198/2024 de Castro-Urdiales: intromisión ilegítima en el derecho al honor por inclusión en fichero de morosos por Caixabank
| Nº de sentencia | 000198/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 2 de Castro-Urdiales |
| Ciudad | Castro-Urdiales |
| Fecha | 7 de octubre de 2024 |
| Procedimiento | Procedimiento Ordinario 0000574/2023 |
| Entidad | Caixabank |
| Vía de nulidad | Otra |
La sentencia estima parcialmente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando que se ha producido una intromisión ilegítima en su derecho al honor debido a la inclusión de sus datos en un fichero de morosos sin cumplir los requisitos legales de notificación previa y certeza de la deuda. Como consecuencia, se condena a la entidad a eliminar los datos del fichero de morosos y a indemnizar al afectado por los daños morales causados.
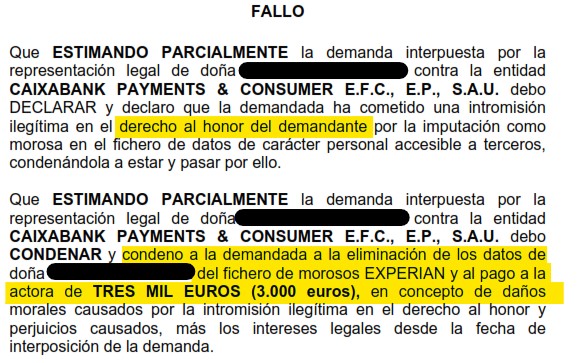
«Que ESTIMANDO PARCIALMENTE la demanda interpuesta por la representación legal de ████████████████ contra la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. debo DECLARAR y declaro que la demandada ha cometido una intromisión ilegítima en el derecho al honor del demandante por la imputación como morosa en el fichero de datos de carácter personal accesible a terceros, condenándola a estar y pasar por ello. Que ESTIMANDO PARCIALMENTE la demanda interpuesta por la representación legal de ████████████████ contra la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. debo CONDENAR y condeno a la demandada a la eliminación de los datos de ████████████████ del fichero de morosos EXPERIAN y al pago a la actora de TRES MIL EUROS (3.000 euros), en concepto de daños morales causados por la intromisión ilegítima en el derecho al honor y perjuicios causados, más los intereses legales desde la fecha de interposición de la demanda.»
Fallo de la sentencia 000198/2024, Juzgado de Primera Instancia e Instrucción Nº 2 de Castro-Urdiales
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Juzgado de Primera Instancia e Instrucción Nº 2 de Castro-Urdiales Procedimiento Ordinario (Derechos honoríficos - 249.1.1) ***/2023 NIG: *** C/ NICOLAS TORRE, 8 Castro-Urdiales Tfno: 942-861774 Fax: 942-872931 Puede relacionarse telemáticamente con esta Admón. a través de la sede electrónica. (Acceso Vereda para personas jurídicas) https://sedejudicial.cantabria.es/ Intervención: Interviniente: Abogado: Procurador: Demandante ████████████████ Demandado CAIXABANK PAYMENTS & CONSUMER EFC, EP, SAU CAIXABANK PAYMENTS CONSUMER EFC EP SAU Fiscal MINISTERIO FISCAL SENTENCIA nº ***/2024 En Castro-Urdiales, a *** de octubre del 2024. Vistos por el Ilmo D. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia e Instrucción Nº 2 de Castro-Urdiales de Castro-Urdiales y su Partido, los presentes autos deProcedimiento Ordinario (Derechos honoríficos - 249.1.1) nº ***/2023 seguidos ante este Juzgado, a instancia de ████████████████ representado por el Procurador Dña. ████████████████ y asistido por el Letrado D. ████████████████ contra CAIXABANK CONSUMER FINANCE EFC SA, CAIXABANK PAYMENTS & CONSUMER EFC, EP, SAU representado por el Procurador ████████████████ y defendido por el Letrado D. ████████████████ sobre Derecho de la persona. ANTECEDENTES DE HECHO PRIMERO. - La Procuradora Doña ████████████████, en nombre y representación de doña ████████████████, el día 10 de noviembre de 2023, presentó DEMANDA DE JUICIO ORDINARIO contra la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. interviniendo el MINISTERIO FISCAL. SEGUNDO. - Admitida a trámite en virtud de DECRETO de 19 de marzo de 2024, previa subsanación de los defectos de los que adolecía, se *** confirió traslado a la entidad demandada y al Ministerio Fiscal para su contestación dentro de los 20 días siguientes al de su notificación. TERCERO. - El Ministerio Fiscal, presentó escrito de contestación a la demanda en fecha 20 de marzo de 2024; mientras que la representación procesal de la parte demandada, la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. presentó escrito de contestación a la demanda en fecha 19 de abril de 2024; admitidos a trámite por medio de DILIGENCIA DE ORDENACION de 3 de mayo de 2024, siendo convocadas las partes para la celebración de la Audiencia Previa al juicio, señalándose al efecto el día 1 de octubre de 2.024 a las 11:15 horas. CUARTO. - A la audiencia previa asistió la representación procesal y dirección técnica de ambas partes. Por la parte actora se propuso como prueba la documental aportada con su escrito de demanda; la demandada propuso la documental que acompaña el escrito de contestación a la demanda. Habiendo sido admitida, únicamente como prueba, la documental que obra en autos, quedó el pleito visto para sentencia. FUNDAMENTOS DE DERECHO PRIMERO. - La parte actora, la señora ████████████████, ejercita la acción por la que solicita se declare la intromisión ilegítima en el derecho al honor del actor y el mismo indemnizado en la cantidad de 6.000 euros, en concepto de daños morales causados por la vulneración de su derecho al honor derivado de su inclusión en el fichero EXPERIAN, alegando, en síntesis, que se incluyó al demandante en dicho fichero sin notificación y en base a una deuda indebida y discutible. Todo ello, con condena en costas a la parte demandada El Ministerio Fiscal, por su parte, entiende que el principio de imparcialidad le impide informar sobre la estimación de la demanda o su desestimación hasta el momento en que hayan contestado el resto de partes y se haya practicado la prueba. La entidad demandada, CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U., entiende que conformidad a lo establecido en la actual ley de Protección de Datos Personales y Garantías de los Derecho Digitales, 3/18, de 5 de diciembre, se cumplen los requisitos para la debida inclusión de la demandada en los ficheros ASNEF, al existir una deuda a favor de la entidad, a cargo de la actora, vencida, liquida y exigible, que en ningún caso a discutido la actora, así como la validez del contrato del que dimana, que permite a la entidad, la inclusión del actor en los ficheros de insolvencia patrimonial, habiéndosele requerido previamente en los términos previstos jurisprudencialmente; suplicando la integra desestimación de la demanda con condena en costas a la parte actora. *** SEGUNDO. – Partiendo de lo expuesto, el artículo 20 de la Ley 3/18, de 5 de diciembre, de Protección de Datos Personales y Garantía de los Derechos Digitales, establece que; “1. Salvo prueba en contrario, se presumirá lícito el tratamiento de datos personales relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito por sistemas comunes de información crediticia cuando se cumplan los siguientes requisitos: a) Que los datos hayan sido facilitados por el acreedor o por quien actúe por su cuenta o interés. b) Que los datos se refieran a deudas ciertas, vencidas y exigibles, cuya existencia o cuantía no hubiese sido objeto de reclamación administrativa o judicial por el deudor o mediante un procedimiento alternativo de resolución de disputas vinculante entre las partes. c) Que el acreedor haya informado al afectado en el contrato o en el momento de requerir el pago acerca de la posibilidad de inclusión en dichos sistemas, con indicación de aquéllos en los que participe. La entidad que mantenga el sistema de información crediticia con datos relativos al incumplimiento de obligaciones dinerarias, financieras o de crédito deberá notificar al afectado la inclusión de tales datos y le informará sobre la posibilidad de ejercitar los derechos establecidos en los artículos 15 a 22 del Reglamento (UE) 2016/679 dentro de los treinta días siguientes a la notificación de la deuda al sistema, permaneciendo bloqueados los datos durante ese plazo. d) Que los datos únicamente se mantengan en el sistema mientras persista el incumplimiento, con el límite máximo de cinco años desde la fecha de vencimiento de la obligación dineraria, financiera o de crédito. e) Que los datos referidos a un deudor determinado solamente puedan ser consultados cuando quien consulte el sistema mantuviese una relación contractual con el afectado que implique el abono de una cuantía pecuniaria o este le hubiera solicitado la celebración de un contrato que suponga financiación, pago aplazado o facturación periódica, como sucede, entre otros supuestos, en los previstos en la legislación de contratos de crédito al consumo y de contratos de crédito inmobiliario. Cuando se hubiera ejercitado ante el sistema el derecho a la limitación del tratamiento de los datos impugnando su exactitud conforme a lo previsto en el artículo 18.1.a) del Reglamento (UE) 2016/679, el sistema informará a quienes pudieran consultarlo con arreglo al párrafo anterior acerca de la mera existencia de dicha circunstancia, sin facilitar los datos concretos respecto de los que se hubiera ejercitado el derecho, en tanto se resuelve sobre la solicitud del afectado. f) Que, en el caso de que se denegase la solicitud de celebración del contrato, o éste no llegara a celebrarse, como consecuencia de la consulta efectuada, quien haya consultado el sistema informe al afectado del resultado de dicha consulta. *** 2. Las entidades que mantengan el sistema y las acreedoras, respecto del tratamiento de los datos referidos a sus deudores, tendrán la condición de corresponsables del tratamiento de los datos, siendo de aplicación lo establecido por el artículo 26 del Reglamento (UE) 2016/679. Corresponderá al acreedor garantizar que concurren los requisitos exigidos para la inclusión en el sistema de la deuda, respondiendo de su inexistencia o inexactitud. 3. La presunción a la que se refiere el apartado 1 de este artículo no ampara los supuestos en que la información crediticia fuese asociada por la entidad que mantuviera el sistema a informaciones adicionales a las contempladas en dicho apartado, relacionadas con el deudor y obtenidas de otras fuentes, a fin de llevar a cabo un perfilado del mismo, en particular mediante la aplicación de técnicas de calificación crediticia”. El Tribunal Supremo en su sentencia de fecha de 21 de marzo de 2018, ha establecido que; “Esta sala ha establecido una jurisprudencia relativamente extensa sobre la vulneración del derecho al honor como consecuencia de la inclusión de los datos personales en un fichero de incumplimiento de obligaciones dineradas sin respetar las exigencias derivadas de la normativa de protección de datos personales, en sentencias entre las que pueden citarse las 660/2004, de 5 de julio ,284/2009, de 24 de abril, 226/2012, de 9 de abril, 13/2013, de 29 de enero, 176/2013, de 6 de marzo, 12/2014, de 22 de enero, 28/2014, de 29 de enero, 267/2014, de 21 de mayo, 307/2014, de 4 de junio, 312/2014, de 5 de junio, 671/2014, de 19 de noviembre, 672/2014, de 19 de noviembre, 692/2014, de 3 de diciembre , 696/2014, de 4 de diciembre, 65/2015 de 12 de mayo, 81/2015, de 18 de febrero, 452/2015 y 463/2015, ambas de 16 de julio , 740/2015, de 22 de diciembre, 114/2016, de 1 de marzo, y 512/2017, de 21 de septiembre, entre otras. En lo que aquí interesa, hemos declarado en estas sentencias que uno de los ejes fundamentales de la regulación del tratamiento automatizado de datos personales es el que ha venido en llamarse "principio de calidad de los datos". Los datos deber ser exactos, adecuados, pertinentes y proporcionados a los fines para los que han sido recogidos y tratados. El art. 4 de la Ley Orgánica de Protección de Datos de Carácter Personal (en lo sucesivo, LOPD), al desarrollar tanto el art. 18.4 de la Constitución como las normas del Convenio núm. 108 del Consejo de Europa y la Directiva 1995/46/CE, de 24 octubre, del Parlamento Europeo y del Consejo de la Unión Europea, de protección de las personas físicas en lo que respecta al tratamiento de datos personales y a la libre circulación de estos datos, exige que los datos personales recogidos para su tratamiento sean adecuados, pertinentes y no excesivos en relación con el ámbito y las finalidades determinadas, explícitas y legítimas para las que se hayan obtenido, exactos y puestos al día de forma que respondan con veracidad a la situación actual del afectado, y prohíbe que sean usados para finalidades incompatibles con aquellas para las que los datos hubieran sido recogidos. La calidad de los datos en los registros de morosos. Este principio, y los derechos que de él se derivan para los afectados, son aplicables a todas las modalidades de tratamiento automatizado de datos de carácter personal. Pero tienen una especial trascendencia cuando se *** trata de los llamados "registros de morosos", esto es, los ficheros de «datos de carácter personal relativos al cumplimiento o incumplimiento de obligaciones dineradas facilitados por el acreedor o por quien actúe por su cuenta o interés». El art. 29.4 de la Ley Orgánica 15/1999, de 13 de diciembre, de Protección de Datos de Carácter Personal establece que «sólo se podrán registrar y ceder los datos de carácter personal que sean determinantes para enjuiciar la solvencia económica de los interesados y que no se refieran, cuando sean adversos, a más de seis años, siempre que respondan con veracidad a la situación actual de aquéllos». Los arts. 38 y 39 del Real Decreto 1720/2007, de 21 de diciembre, por el que se aprueba el Reglamento de desarrollo la Ley Orgánica 15/1999, de 13 de diciembre, de protección de datos de carácter personal, al desarrollar, valga la redundancia, el art. 29 LOPD , exigen para la inclusión en los ficheros de datos de carácter personal que sean terminantes para enjuiciar la solvencia económica del afectado, la existencia previa de una deuda cierta, vencida, exigible, que haya resultado impagada, y que se haya requerido de pago al deudor, informándole que en caso de no aducirse el pago en el término previsto para ello y cumplirse los demás requisitos, los datos relativos al impago podrán ser comunicados a ficheros relativos al cumplimiento o incumplimiento de obligaciones dineradas. EI principio de calidad de datos no se limita a exigir la veracidad de la deuda. Es precisa la pertinencia de los datos respecto de la finalidad del fichero. Los datos que se incluyan en estos registros de morosos han de ser ciertos y exactos. Pero no basta con el cumplimiento de esos requisitos para satisfacerlas exigencias del principio de calidad de los datos en este tipo de registros. Hay datos que pueden ser ciertos y exactos sin ser por ello pertinentes, pues no son determinantes para enjuiciar la solvencia económica de los interesados, entendida como imposibilidad o negativa infundada a pagar la deuda. Las sentencias de esta sala 13/2013, de 29 de enero, 672/2014, de 19 de noviembre, 740/2015, de 22 de diciembre, 114/2016, de 1 de marzo, realizan algunas consideraciones generales sobre esta cuestión, al declarar que la LOPD descansa en principios de prudencia, ponderación y veracidad, de modo que los datos objeto de tratamiento deben ser auténticos, exactos, veraces y deben estar siempre actualizados, y por ello el interesado tiene derecho a ser informado de los mismos y a obtener la oportuna rectificación o cancelación en caso de error o inexactitud. Cuando se trata de ficheros relativos al cumplimiento de obligaciones dinerarias, la deuda debe ser además de vencida y exigible, cierta, decir, inequívoca, indudable, siendo necesario además el previo requerimiento de pago. Por tal razón, no cabe incluir en estos registros datos personales por razón de deudas inciertas, dudosas, no pacíficas o sometidas a litigio. Para que concurra esta circunstancia en la deuda, que excluya la justificación de la inclusión de los datos personales en el registro de morosos, basta con que aparezca un principio de prueba documental que contradiga su existencia o certeza. Si la deuda es objeto de controversia, porque el titular de los datos *** considera legítimamente que no debe lo que se le reclama, la falta de pago no es indicativa de la insolvencia del afectado. Puede que la deuda resulte finalmente cierta y por tanto pueda considerarse como un dato veraz. Pero no era un dato pertinente y proporcionado a la finalidad del fichero automatizado, porque este no tiene por finalidad la simple constatación de las deudas, sino la solvencia patrimonial de los afectados. Por ello solo es pertinente la inclusión en estos ficheros de aquellos deudores que no pueden o no quieren, de modo no justificado, pagar sus deudas, pero no aquellos que legítimamente discrepan del acreedor respecto de la existencia y cuantía de la deuda" En este mismo sentido se ha pronunciado el alto Tribunal en sentencias tales como, la nº 463/2019, de 11 de septiembre; nº 174/2018, de 23 de marzo; nº 68/2016, de 16 de febrero; nº 740/2015, de 22 de diciembre; y nº176/2013, de 6 de marzo, entre otras, y ha sentado una doctrina respecto a la inclusión de los datos del deudor en ficheros de morosos, y que puede sintetizarse de la siguiente manera: 1º.- Datos ciertos, exactos y pertinentes: Los datos que se incluyan en estos registros de morosos han de ser ciertos y exactos, determinantes para enjuiciar la solvencia económica de los interesados. 2º.- Datos indicativos de insolvencia: cuya finalidad sean la evaluación de la solvencia patrimonial de los afectados. Por ello, solo es pertinente la inclusión en estos ficheros de aquellos deudores que no pueden o no quieren, de modo no justificado, pagar sus deudas, pero no de aquéllos que legítimamente están discutiendo con el acreedor la existencia o la cuantía de la deuda. 3º.- Deuda vencida y exigible: cierta, inequívoca, indudable, siendo necesario además el previo requerimiento de pago. 4º.- La inclusión en los registros de morosos no puede ser utilizada para buscar obtener el cobro de las cantidades que estiman pertinentes, amparándose en el temor al descrédito personal del afectado, al menoscabo de su prestigio profesional y a la denegación del acceso al sistema crediticio que supone aparecer en un fichero de morosos, evitando con tal práctica los gastos que conllevaría la iniciación del correspondiente procedimiento judicial, muchas veces superior al importe de las deudas que reclaman. En conclusión, a lo expuesto, la inclusión de los datos del deudor en un registro de morosos para que pueda ser considerada legítima no basta con que sea exacto y veraz el dato del importe de la deuda impagada, sino que es necesario que, además, la inclusión en el registro sea pertinente. Por su parte, en cuanto a la comunicación al deudor su inclusión en ficheros ASNEF, Real Decreto 1720/2007, de 21 de diciembre por el que se aprueba el Reglamento de desarrollo de la Ley Orgánica 15/1999, de 13 de diciembre, de protección de datos de carácter personal en sus articulo 38 y 39 establece lo siguiente; *** ARTÍCULO 38. REQUISITOS PARA LA INCLUSIÓN DE LOS DATOS; "1. Sólo será posible la inclusión en estos ficheros de datos de carácter personal que sean determinantes para enjuiciar la solvencia económica del afectado, siempre que concurran los siguientes requisitos: a) Existencia previa de una deuda cierta, vencida, exigible, que haya resultado impagada y respecto de la cual no se haya entablado reclamación judicial, arbitral o administrativa, o tratándose de servicios financieros, no se haya planteado una reclamación en los términos previstos en el Reglamento de los Comisionados para la defensa del cliente de servicios financieros, aprobado por Real Decreto 303/2004, de 20 de febrero. b) Que no hayan transcurrido seis años desde la fecha en que hubo de procederse al pago de la deuda o del vencimiento de la obligación o del plazo concreto si aquélla fuera de vencimiento periódico. c) Requerimiento previo de pago a quien corresponda el cumplimiento de la obligación. 2. (Anulado) 3. El acreedor o quien actúe por su cuenta o interés estará obligado a conservar a disposición del responsable del fichero común y de la Agencia Española de Protección de Datos documentación suficiente que acredite el cumplimiento de los requisitos establecidos en este artículo y del requerimiento previo al que se refiere el artículo siguiente". ARTÍCULO 39. INFORMACIÓN PREVIA A LA INCLUSIÓN; "El acreedor deberá informar al deudor, en el momento en que se celebre el contrato y, en todo caso, al tiempo de efectuar el requerimiento al que se refiere la letra c) del apartado 1 del artículo anterior, que en caso de no producirse el pago en el término previsto para ello y cumplirse los requisitos previstos en el citado artículo, los datos relativos al impago podrán ser comunicados a ficheros relativos al cumplimiento o incumplimiento de obligaciones dinerarias”. Según los citados preceptos la mayoría de las Audiencias precisan que la notificación se realice a través de un medio fiable, auditable e independiente de la entidad notificante, que le permite acreditar la efectiva realización de los envíos y su recepción por el destinatario (SAP de Madrid de 14 de octubre de 2019, AP Asturias, sec. 7ª, Sentencias de 20-06-2017, nº 315/2017, rec. 705/2016, 17 de mayo de 2016, 7 y 20 de abril, 18 de mayo y 13 de junio de 2017, y las de la AP. de Oviedo de 31/10/2018). TERCERO. - En el caso de autos, de la documental obrante en autos, ha quedado acreditado, en primer lugar, la existencia de una relación contractual entre las partes, al celebrarse entre los mismos un contrato de préstamo personal, derivando de él una deuda previa. Por otra parte, en el presente procedimiento, a pesar de dar por acreditado la existencia de una deuda líquida, vencida y exigible no es posible considerar acreditada la existencia de un requerimiento previo y fehaciente y ello, por cuanto, la parte demandada, quien tiene la carga de la prueba respecto de la notificación del requerimiento de pago, solo ha aportado las cartas de pago que supuestamente envió a la demandante. Sin embargo, no ha conseguido acreditar que la demandante recibiera dichos requerimientos de pago ni siquiera que dichos requerimientos fueran enviados. No existe prueba alguna en tal sentido. La ley precisa que exista un requerimiento previo y fehaciente, sin especificar su forma concreta, *** pero es preciso, que dicha comunicación haya sido recibida por su destinatario. Estamos en presencia de materia que afecta a derechos fundamentales, donde no vale una presunción de notificación para dar por buena su recepción, sino que esa comunicación debe haberse recibido por su destinatario, la notificación ha de ser positiva. Y en el caso de autos no consta suficientemente acreditada. CUARTO. – Sobre la cuantía indemnizatoria solicitada, la STS 130/ 2020 de 20 de febrero de 2020 sobre la materia dice lo siguiente: " 4.- La sentencia 261/2017, de 26 de abril, a la que remite la sentencia 604/2018, de 6 de noviembre hace una síntesis de la doctrina relevante sobre la materia, de interés para el recurso, sostenida por la sala. (i) El artículo 9.3 de la Ley Orgánica 1/1982, en su redacción anterior a la reforma operada por la Ley Orgánica 5/2010 que entró en vigor a partir del 23 de diciembre de 2010 y que es la aplicable dada la fecha de los hechos, dispone que "La existencia de perjuicio se presumirá siempre que se acredite la intromisión ilegítima. La indemnización se extenderá al daño moral que se valorará atendiendo a las circunstancias del caso y a la gravedad de la lesión efectivamente producida, para lo que se tendrá en cuenta en su caso, la difusión o audiencia del medio a través del que se haya producido. También se valorará el beneficio que haya obtenido el causante de la lesión como consecuencia de la misma". Esta sala ha declarado en STS de 5 de junio de 2014, rec. núm. 3303/2012, que dada la presunción iuris et de iure, esto es, no susceptible de prueba en contrario, de existencia de perjuicio indemnizable, el hecho de que la valoración del daño moral no pueda obtenerse de una prueba objetiva no excusa ni imposibilita legalmente a los tribunales para fijar su cuantificación, "a cuyo efecto ha de tenerse en cuenta y ponderar las circunstancias concurrentes en cada caso ( sentencias de esta sala núm. 964/2000, de 19 de octubre , y núm. 12/2014, de 22 de enero )". Se trata, por tanto, "de una valoración estimativa, que en el caso de daños morales derivados de la vulneración de un derecho fundamental del art. 18.1 de la Constitución, ha de atender a los parámetros previstos en el art. 9.3 de la Ley Orgánica 1/1982, de acuerdo con la incidencia que en cada caso tengan las circunstancias relevantes para la aplicación de tales parámetros, utilizando criterios de prudente arbitrio". (ii) También ha afirmado la sala que no son admisibles las indemnizaciones de carácter meramente simbólico. Como declara la sentencia de esta Sala núm. 386/2011, de 12 de diciembre, "según la jurisprudencia de esta sala (SSTS de 18 de noviembre de 2002 y 28 de abril de 2003) no es admisible que se fijen indemnizaciones de carácter simbólico, pues al tratarse de derechos protegidos por la CE como derechos reales y efectivos, con la indemnización solicitada se convierte la garantía jurisdiccional en un acto meramente ritual o simbólico incompatible con el contenido de los artículos 9.1, 1.1. y 53.2 CE y la correlativa exigencia de una reparación acorde con el relieve de los valores e intereses en juego (STC 186/2001, FJ 8)" (STS 4 de diciembre 2014, rec. núm. 810/2013). (iii) La inclusión de los datos de una persona en un registro de morosos sin cumplirse los requisitos establecidos por la LORD, sería indemnizable en *** primer lugar la afectación a la dignidad en su aspecto interno o subjetivo, y en el externo u objetivo relativo a la consideración de las demás personas. Para valorar este segundo aspecto afirma la sentencia núm. 81/2015, de 18 de febrero, que ha de tomarse en consideración la divulgación que ha tenido tal dato, pues no es lo mismo que sólo hayan tenido conocimiento los empleados de la empresa acreedora y los de las empresas responsables de los registros de morosos que manejan los correspondientes ficheros, a que el dato haya sido comunicado a un número mayor o menor de asociados al sistema que hayan consultado los registros de morosos. También sería indemnizable el quebranto y la angustia producida por las gestiones más o menos complicadas que haya tenido que realizar el afectado para lograr la rectificación o cancelación de los datos incorrectamente tratados. La sentencia 512/2017, de 21 de septiembre, declara que una indemnización simbólica, en función de las circunstancias que concurren, tiene un efecto disuasorio inverso. "No disuade de persistir en sus prácticas ilícitas a las empresas que incluyen indebidamente datos personales de sus clientes en registros de morosos, pero sí disuade de entablar una demanda a los afectados que ven vulnerado su derecho al honor puesto que, con toda probabilidad, la indemnización no solo no les compensará el daño moral sufrido, sino que es posible que no alcance siquiera a cubrir los gastos procesales si la estimación de su demanda no es completa." Si se pone en relación el quantum a indemnizar con la escasa trascendencia, por ser pequeña la deuda, tenemos declarado (sentencia 81/20115 de 18 de febrero) que no puede aceptarse el argumento de que la inclusión de datos sobre una deuda de pequeña entidad en un registro de morosos no supone una intromisión ilegítima en el derecho al honor de una trascendencia considerable (y por tanto no puede dar lugar más que a una pequeña indemnización ) porque claramente muestra que no responde a un problema de solvencia sino a una actuación incorrecta del acreedor. La inclusión en registros de morosos por deudas de pequeña cuantía es correcta y congruente con la finalidad de informar sobre la insolvencia del deudor y el incumplimiento de sus obligaciones dinerarias. Y cuando tal inclusión se ha las exigencias del principio de calidad de los datos, y que por tanto es cierto que el afectado ha dejado de cumplir sus obligaciones dinerarias. Por tanto, la escasa cuantía de la deuda no disminuye la importancia del daño moral que le causó a la demandante la inclusión en los registros de morosos. Tampoco cabe tener en cuenta que no conste que la citada inclusión le haya impedido a la recurrente acceder a créditos o servicios. Precisamente la información sobre incumplimiento de obligaciones dinerarias que se incluye en estos registros va destinada justamente a las empresas asociadas a dichos ficheros, que no solo les comunican los datos de sus clientes morosos, sino que también los consultan cuando alguien solicita sus servicios para evitar contratar y conceder crédito a quienes no cumplen sus obligaciones dinerarias. 5.- Si se contrapone la anterior doctrina a la citada por la sentencia recurrida, que hace un esfuerzo de motivación, se aprecia que no solo no la desconoce, sino que, en esencia, la sigue. Se trata pues, de valorar si ha *** ponderado adecuadamente esas circunstancias al caso concreto, o se aparta de ellas de tal modo que esté justificada la excepcional revisión en casación. 6.- La ponderación es correcta, por cuanto la sentencia recurrida no considera acreditado el perjuicio de la salud invocado por la actora como primer concepto indemnizatorio, y tampoco considera acreditado, en toda la extensión relatada en la demanda, el daño moral por el que reclama la suma de 3.000 euros. Por tanto, la indemnización por daño moral que se concede no se aparta notoriamente de la solicitada. Es cierto, como resalta el Ministerio Fiscal, que esta cantidad resulta disuasoria si se tiene en cuenta los costes procesales, pero también lo es que obedece a la conducta de la parte en su empecinamiento por recurrir. La sentencia de primera instancia llevó a cabo un detenido estudio fáctico y jurídico de los perjuicios económicos y morales en el fundamento de derecho tercero, concedió la indemnización de 2.000 euros y no hizo imposición de costas. En tales términos los intereses quedaban cubiertos, sin los perjuicios que el Ministerio Fiscal procura paliar con su informe". En el presente procedimiento, sabemos que la reclamación surgió por un impago del préstamo por una cuantía que se puede suponer cercana a los 1.000 euros, y que desde el 12 de marzo de 2023 el fichero recoge a la actora como deudora morosa. Durante este tiempo, accedieron 8 empresas a dicho fichero si bien la parte actora, a quien le corresponde la carga de la prueba del daño moral efectivamente producido, no acredita que de esos accesos se derivaran consecuencias perjudiciales, más allá del hecho que Amazon denegara un pago aplazado de 123 euros. Es decir, a pesar de que diversas empresas accedieron a dicho fichero, no ha quedado acreditado que dichas empresas denegaran préstamos u operaciones comerciales a la demandante, de tal manera que ello le haya supuesto algún tipo de pérdida de oportunidades económicas de mayor calado. Es por ello que la cantidad de 6.000 euros se configura como desproporcionada teniendo en cuenta las concretas circunstancias del presente caso. Estimando adecuada a una indemnización de 3.000€ por los evidentes daños morales deducibles de los datos objetivos expuestos, en términos tales que la cuantía concedida surge de la valoración de los perjuicios deducibles, siendo cifra que habrá de producir efectos disuasorios para las entidades que actúan en el sector en la manera expuesta, buscando que sean más diligentes en el cumplimiento de los requisitos exigidos, para no vulnerar los derechos fundamentales de terceros, y sin que la indemnización resulte a su vez disuasoria para los perjudicados. Pero no entendiendo acreditado, con otros medios de prueba, mayores perjuicios que justifiquen el cuanto indemnizatorio reclamado por la actora. QUINTO. – De conformidad con lo dispuesto en los arts. 1101 y 1108 del Código Civil, ante la condena al pago de una cantidad de dinero líquida, procede la condena al pago de los correspondientes intereses legales desde la fecha de interposición de la demanda. *** SEXTO.- En virtud de lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil, ante la estimación parcial de la demanda, cada parte abonará las costas causadas a su instancia y las comunes por mitad. Vistos los preceptos legales citados y demás de pertinente y general aplicación, FALLO Que ESTIMANDO PARCIALMENTE la demanda interpuesta por la representación legal de doña ████████████████ contra la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. debo DECLARAR y declaro que la demandada ha cometido una intromisión ilegítima en el derecho al honor del demandante por la imputación como morosa en el fichero de datos de carácter personal accesible a terceros, condenándola a estar y pasar por ello. Que ESTIMANDO PARCIALMENTE la demanda interpuesta por la representación legal de doña ████████████████ contra la entidad CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U. debo CONDENAR y condeno a la demandada a la eliminación de los datos de doña ████████████████ del fichero de morosos EXPERIAN y al pago a la actora de TRES MIL EUROS (3.000 euros), en concepto de daños morales causados por la intromisión ilegítima en el derecho al honor y perjuicios causados, más los intereses legales desde la fecha de interposición de la demanda. Cada parte abonará las costas causadas a su instancia y las comunes por mitad. Contra esta resolución cabe interponer RECURSO DE APELACION ante este Tribunal, por escrito, en plazo de VEINTE DIAS contados desde el siguiente a la notificación, conforme a lo dispuesto en el artículo 458 y ss. de la Ley de Enjuiciamiento Civil. En la interposición del recurso se deberá exponer las alegaciones en que base la impugnación además de citar la resolución apelada y los pronunciamientos que impugna. La admisión de dicho recurso precisará que, al prepararse el mismo, se haya consignado como depósito 50 euros en la Cuenta de Depósitos y Consignaciones de este Juzgado en el BANCO DE SANTANDER nº *** con indicación de “recurso de apelación”, mediante imposición individualizada, y que deberá ser acreditado a la preparación del recurso, de acuerdo a la D. A. decimoquinta de la LOPJ. No se admitirá a trámite ningún recurso cuyo depósito no esté constituido. Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo. El/La Magistrado-Juez *** PUBLICACIÓN.- De conformidad con lo que se dispone en el artículo 212 de la LEC, firmada la sentencia por el Juez que la dictó, se acuerda por el Sr./Sra. Letrado/a de la Admón. de Justicia su notificación a las partes del procedimiento y el archivo de la misma en la oficina judicial, dejando testimonio en los autos, de lo que yo el/la Letrado/a de la Admón. de Justicia doy fe. De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales. *** ████████████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
No dejes pasar más tiempo con tu tarjeta Caixabank
Cuanto antes empecemos, antes sabrás a qué tienes derecho. Estudio gratuito.
Consulta gratuita WhatsApp