Sentencia real · costas · segunda instancia
Sentencia 443/2026 de Huelva: revoca parcialmente para imponer costas de primera instancia a Caixabank
| Nº de sentencia | 443/2026 |
|---|---|
| Órgano | Audiencia Provincial de Huelva, Sección Segunda |
| Ciudad | Huelva |
| Fecha | 17 de junio de 2026 |
| Procedimiento | Recurso de apelación 1431/2025 |
| Entidad | Caixabank |
| Vía de nulidad | Otra |
La Audiencia Provincial de Huelva estima el recurso de apelación de la consumidora y revoca parcialmente la sentencia de primera instancia para imponer las costas de la primera instancia a Caixabank, al haberse estimado la pretensión de nulidad por abusividad de varias cláusulas.
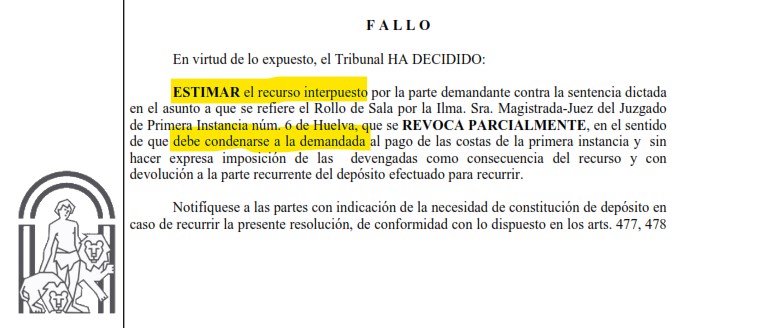
«ESTIMAR el recurso interpuesto por la parte demandante... que se REVOCA PARCIALMENTE, en el sentido de que debe condenarse a la demandada al pago de las costas de la primera instancia.»
Fallo de la sentencia 443/2026, Audiencia Provincial de Huelva, Sección Segunda
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE HUELVA
SECCIÓN SEGUNDA, Civil
Recurso de Apelación Civil núm. ***/2025
Proc. Origen: Procedimiento ordinario nº. ***/2023
Juzgado Origen: Sección Civil del Tribunal de Instancia de Huelva. Plaza n.º 6
Apelante: ████████████████
Apelado: CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.
S E N T E N C I A NÚM. ***/2026
Iltmos Sres.: D. ████████████████ (PONENTE)
D. ████████████████
D. ████████████████
En Huelva, a *** de junio de 2026.
La Sección Segunda de esta Audiencia Provincial, constituida por los Magistrados indicados, bajo la ponencia del Ilmo. Sr. D. ████████████████, ha visto en grado de apelación el juicio ordinario núm. ***/2023 del Juzgado de Primera Instancia núm. 6 de Huelva, en virtud de recurso interpuesto por la demandante DOÑA ████████████████, siendo parte apelada la demandada, la entidad CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A..
I.- ANTECEDENTES
PRIMERO.- Se aceptan los de la resolución apelada.
SEGUNDO.- El Juzgado de Primera Instancia indicado, con fecha *** de julio de 2025 dictó sentencia, cuya parte dispositiva dice así: “Por todo lo expuesto, en nombre del Rey, por la autoridad que le confiere la Constitución, este juez ha decidido ESTIMAR PARCIALMENTE la demanda presentada por la representación procesal de D.ª ████████████████ frente a Caixabank payments & Consumer E.F.C., E.P., S.A.U. y, en consecuencia: 1.- DECLARAR la obligación de Caixabank payments & Consumer E.F.C., E.P., S.A.U. de cumplir adecuadamente su deber de información post-contractual respecto de D.ª ████████████████ y entregar a la misma los extractos de movimientos de tarjeta. 2.- DECLARAR la nulidad por falta de transparencia del interés remuneratorio previsto en el contrato de 7 de julio de 2017 y, en consecuencia, dichas cláusulas deben tenerse por no puestas. Asimismo, CONDENO a Caixabank payments & Consumer E.F.C., E.P., S.A.U. a devolver a D.ª ████████████████ las cantidades indebidamente soportadas por la actora en aplicación de las mismas hasta el momento del dictado de la presente resolución, cantidad que se determinará en ejecución de sentencia. La cantidad objeto de devolución, que se determinará en sentencia, devengará el interés legal desde cada abono hasta el dictado de la presente resolución. A partir de este momento y hasta su completo pago, se devengará el interés del artículo 576 LEC. Cada parte abonará las costas causadas a su instancia y las comunes por mitad.”
TERCERO.- Contra la anterior se interpuso recurso de apelación por la demandante y, dado traslado a la parte contraria, tras oponerse al mismo, fueron remitidas las actuaciones a esta Audiencia para la decisión del recurso.
II.- FUNDAMENTOS DE DERECHO
PRIMERO.- La parte demandante recurre la sentencia mostrando su disconformidad con el hecho de que no se hayan impuesto las costas de la instancia a la parte demandada. Ésta se opone al recurso.
SEGUNDO.- Los autos de que dimana este Rollo de apelación se incoaron en base a demanda formulada por la parte actora cuyo suplico era del siguiente tenor: “1.- Se declare la obligación de deber de información y de aportación de la documentación consistente en contrato y totalidad de los extractos de los movimientos de la tarjeta. 2.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: § el interés mensual para el fraccionamiento de pago. § la comisión por reclamación de posiciones deudoras. § El interés moratorio § Interés de demora. Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA VISA & GO contrato de tarjeta, suscrito con la entidad demandada en fecha 2017 (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia - subsidiariamente desde la reclamación hasta Sentencia - y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas. En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3.- Se condene a la demandada al pago de las costas de este proceso. Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, Interés moratorio, Seguro de pagos y a la comisión por posiciones deudoras del crédito, seguro de protección de pagos, de la TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.”
TERCERO.- En cuanto a las costas devengadas en la primera instancia, como señaló la STS 79/2024, de 23 de enero, recordando la 1432/2023, de 18 de octubre: "Las exigencias derivadas de los arts. 6.1 y 7.1 de la Directiva 93/13/CEE y los principios de no vinculación y de efectividad del Derecho de la UE, sin obstaculizar el derecho conferido por la Directiva 93/13 a los consumidores a un control judicial efectivo del carácter potencialmente abusivo de cláusulas contractuales, conducen a que estimada en este caso la demanda respecto de la pretensión de nulidad por abusivas de varias cláusulas, proceda la imposición de las costas de la primera instancia al banco demandado, sin que tampoco impida este pronunciamiento la no estimación de la totalidad de todas las cláusulas impugnadas o de las pretensiones restitutorias, conforme con la sentencia del TJUE de 16 de julio de 2020, C-224/19 y C-259/19, CaixaBank y BBVA".
A su vez, la reciente STS, Civil sección 1ª del 25 de abril de 2024 sobre las costas en procesos entre consumidores y empresarios supone un paso más en el avance del principio de efectividad en esta materia, imponiendo a las entidades un deber de actividad positiva en la evitación del inicio de estos procedimientos, lo que no ocurrió en este caso, pues a pesar de la reclamación previa que efectuó la demandante en noviembre de 2022, la demandada no se avino a reconocer la nulidad interesada por la actora.
Ya hemos dicho en algunas resoluciones – valga por todas la de fecha 23 de noviembre de 2023 (Rec. 1202/22) – que no imponer las costas en supuestos semejantes al que ocupa iría en contra del principio de efectividad del Derecho de la Unión y decíamos “Pues bien este Tribunal, y variando incluso su anterior criterio, dadas las circunstancias del presente litigio en el que se ha intentado una fiscalización completa o global de las diferentes condiciones generales del préstamo hipotecario en su conjunto que podrían resultar ilícitas por aplicación de normativa protectora de consumidores y usuarios, entiende que debe mantenerse dicha imposición para garantizar el principio de efectividad propio de esta normativa, e impedir que el mero rechazo de una de las pretensiones acumuladas o que forman parte de un alegato sustancialmente único, pueda dejar prácticamente vacía la posibilidad de solicitar el auxilio de los tribunales y la debida asesoría por parte de los consumidores.”
Por último, recordar que es pacífica y extensa la jurisprudencia del citado Tribunal Supremo que, desde la sentencia nº 35/2021, de 27 de enero, declara que, estimada la acción de nulidad por ser abusiva una determinada cláusula, aunque no se estimen la totalidad de todas las cláusulas impugnadas en los términos inicialmente establecidos en la demanda, o la totalidad de las pretensiones restitutorias, procede la imposición de las costas de la primera instancia al banco demandado, conforme con la sentencia del TJUE de 16 de julio de 2020, C-224/19 y C-259/19, CaixaBank y BBVA (en este sentido STS nº 1.573/2024, de 20 de noviembre).
Por tanto, procede la estimación del recurso, y las costas de la primera instancia serán de cuenta de la parte demandada.
CUARTO.- Al estimarse el recurso, de acuerdo con el artículo 398 de la LEC, no procede hacer expresa imposición de las costas devengadas como consecuencia de la apelación, con devolución a la parte recurrente del depósito constituido para recurrir.
F A L L O
En virtud de lo expuesto, el Tribunal HA DECIDIDO: ESTIMAR el recurso interpuesto por la parte demandante contra la sentencia dictada en el asunto a que se refiere el Rollo de Sala por la Ilma. Sra. Magistrada-Juez del Juzgado de Primera Instancia núm. 6 de Huelva, que se REVOCA PARCIALMENTE, en el sentido de que debe condenarse a la demandada al pago de las costas de la primera instancia y sin hacer expresa imposición de las devengadas como consecuencia del recurso y con devolución a la parte recurrente del depósito efectuado para recurrir.
Notifíquese a las partes con indicación de la necesidad de constitución de depósito en caso de recurrir la presente resolución, de conformidad con lo dispuesto en los arts. 477, 478 nº 1 y 479 nº 1 de la L.E.C., contra esta sentencia cabe recurso de casación ante el Tribunal Supremo que debe interponerse en el plazo de veinte días desde el día siguiente a su notificación ante esta Audiencia y que deberá fundarse en infracción de norma procesal o sustantiva siempre y cuando concurra interés casacional (salvo que la sentencia venga referida a la tutela judicial civil de derechos fundamentales susceptibles de recurso de amparo), con ajuste a las exigencias establecidas en los preceptos adjetivos citados y demás reguladores de dicho recurso.
Remítanse las actuaciones originales al Juzgado de su procedencia, con certificación de la presente y despacho para su cumplimiento y efectos oportunos.
Así, por esta nuestra sentencia, de la que se unirá certificación al rollo de Sala, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Caixabank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp