Sentencia real · falta de transparencia · primera instancia
Sentencia 161/2026 de Orihuela: nulidad por falta de transparencia de tarjeta de Caixabank
| Nº de sentencia | 161/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Orihuela. Sección Civil. Plaza nº 3 |
| Ciudad | Orihuela |
| Fecha | 2 de junio de 2026 |
| Procedimiento | Juicio verbal 539/2026 |
| Entidad | Caixabank |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Orihuela estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por falta de transparencia, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
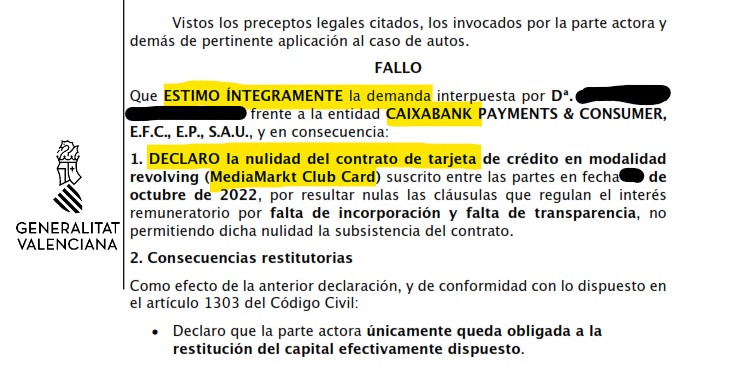
«Declarar la nulidad del contrato de tarjeta de crédito en modalidad revolving suscrito entre las partes, por resultar nulas las cláusulas que regulan el interés remuneratorio por falta de incorporación y falta de transparencia.»
Fallo de la sentencia 161/2026, Tribunal de Instancia de Orihuela. Sección Civil. Plaza nº 3
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE ORIHUELA
Órgano judicial: Sección Civil del Tribunal de Instancia de Orihuela. Plaza nº 3
Tipo y número de procedimiento: Juicio verbal (condiciones generales contratación - 250.1.14) ***/2026
N.I.G.: ***
SENTENCIA N.º ***/2026
En Orihuela, a dos de junio de dos mil veintiséis.
Vistos por Dª. ████████████████, Jueza de la Sección Civil del Tribunal de Instancia de Orihuela, plaza nº 3, los presentes autos de JUICIO VERBAL (C.G.C.) nº ***/2026, seguidos a instancia de Dª. ████████████████, bajo la dirección letrada de D. ████████████████ y representada por la Procuradora Dª. ████████████████, frente a la mercantil CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U., representada por el Procurador D. ████████████████ y asistida por letrado de su dirección jurídica, en ejercicio de acción de nulidad de condiciones generales de la contratación, acumulada a acción de reclamación de cantidad, se dicta la presente resolución en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de Dª. ████████████████ se interpuso demanda de juicio verbal en la que se interesa la declaración de nulidad, por falta de incorporación y/o transparencia, de la cláusula contractual que regula el interés remuneratorio y el sistema de amortización en modalidad de pago aplazado (revolving) incorporados al contrato de tarjeta de crédito suscrito con la entidad demandada —tarjeta MediaMarkt Club Card—, así como, con carácter subsidiario, la nulidad de la cláusula relativa a la comisión por reclamación de cuotas impagadas.
Fundamenta su pretensión en que el producto contratado, una tarjeta de crédito con modalidad de pago aplazado (revolving), fue comercializado sin que se facilitara al consumidor información clara, suficiente y comprensible sobre su funcionamiento real, el coste efectivo del crédito, la incidencia del interés remuneratorio en la amortización del capital y el riesgo de prolongación de la deuda, lo que impidió la formación de un consentimiento válidamente informado.
Solicita, como consecuencia de la nulidad interesada, la restitución de todas aquellas cantidades abonadas que excedan del capital efectivamente dispuesto, a determinar en ejecución de sentencia, con los intereses legales correspondientes.
SEGUNDO.- La entidad CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U. se opuso a la demanda, interesando su íntegra desestimación.
Sostiene, en síntesis, que el contrato supera el control de transparencia exigido por la jurisprudencia del Tribunal Supremo, al contener referencias expresas al sistema revolving, a la TAE aplicada, a la cuota de amortización y a la duración indefinida del contrato, así como documentación contractual suficiente para comprender el funcionamiento del producto.
Niega igualmente la existencia de un funcionamiento perjudicial o desproporcionado del sistema de amortización, rechazando que el mismo genere un efecto de prolongación indebida de la deuda, y defiende, con carácter subsidiario, la validez de la cláusula de comisión por reclamación de impagos, afirmando que responde a gestiones efectivas de recobro.
Finalmente, interesa la no imposición de costas por concurrir, a su juicio, dudas de derecho.
TERCERO.- Conferido el trámite previsto en el artículo 438 de la Ley de Enjuiciamiento Civil, ambas partes propusieron como único medio de prueba la documental ya obrante en autos.
Mediante auto de fecha *** de abril de 2026, este Tribunal acordó la admisión de la prueba documental propuesta, consideró innecesaria la celebración de vista y declaró los autos conclusos para sentencia, al estimar que la cuestión planteada es de naturaleza estrictamente jurídica y puede resolverse adecuadamente con la documentación aportada.
FUNDAMENTOS DE DERECHO
PRIMERO.- El presente procedimiento tiene por objeto determinar si la cláusula contractual que regula el interés remuneratorio y el sistema de amortización en modalidad de pago aplazado o revolving, incorporada al contrato de tarjeta de crédito suscrito entre las partes —tarjeta MediaMarkt Club Card—, supera el doble control de transparencia, formal y material, exigido por la normativa de protección de consumidores y la jurisprudencia del Tribunal Supremo, o si, por el contrario, debe ser declarada nula por falta de incorporación o por falta de transparencia.
La parte actora fundamenta su pretensión en la ausencia de información clara, comprensible y suficiente en el momento de la contratación sobre el funcionamiento real del producto, el coste efectivo del crédito y las consecuencias económicas derivadas de la aplicación del interés remuneratorio en combinación con el sistema revolving, sosteniendo que dicha falta de transparencia le impidió conocer adecuadamente la carga económica y jurídica del contrato en el momento de prestar su consentimiento.
Consta acreditado en autos que el producto contratado es una tarjeta de crédito vinculada a la entidad demandada, cuya modalidad principal de funcionamiento es la de pago aplazado (revolving), con una cuota fija mensual —en el caso de autos, de ██ euros— y con un sistema de amortización en el que cada disposición de crédito se incorpora al saldo deudor, generando intereses desde su utilización y recomponiéndose el crédito de forma continua hasta su total restitución.
De la documentación aportada, en particular de los extractos de la tarjeta, resulta igualmente acreditado que el tipo de interés aplicado se sitúa en niveles elevados (TAE en torno al ██,██%), y que el sistema de amortización determina que una parte significativa de la cuota mensual se destine al pago de intereses, reduciendo de manera limitada el capital pendiente durante largos periodos de tiempo, prolongando así la duración de la deuda.
Asimismo, el contrato establece una duración indefinida, la fijación de una cuota mínima desvinculada del capital efectivamente dispuesto y la posibilidad de realizar nuevas disposiciones que se integran automáticamente en el saldo deudor, lo que conlleva un funcionamiento financiero complejo, difícilmente comprensible para un consumidor medio si no se le facilita información suficiente, clara y comprensible sobre sus consecuencias reales.
En este contexto, la cuestión litigiosa se centra en determinar si la entidad demandada cumplió con las exigencias de transparencia material, esto es, si facilitó al consumidor información suficiente que le permitiera comprender no solo la carga económica del contrato, sino también el funcionamiento concreto del sistema revolving, en particular el efecto de amortización reducida del capital y la potencial prolongación indefinida de la deuda.
SEGUNDO.- Dicho esto, el Pleno de la Sala Primera del Tribunal Supremo ha dictado las Sentencias nº 154/2025, de 30 de enero (rec. 921/2022) y nº 155/2025, de 30 de enero (rec. 1584/2023), sobre contrato de tarjeta revolving, abusividad de la cláusula que fija el interés remuneratorio, evaluada conjuntamente con las que establecen el sistema de amortización revolving, momento en que debe facilitarse la información y contenido de la misma y valoración del carácter abusivo de la cláusula que no supera el control de transparencia.
En nota de prensa del Gabinete Técnico se resumen los razonamientos del TS: "La sala recuerda que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente. El riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar, hace preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
La información, que ha de ser facilitada al consumidor antes de celebrar el contrato, debe exponer de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él. La información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo, debe permitirle comparar las diversas ofertas, lo que hace necesario una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Aunque la falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que la sala ha venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Reproducimos por su especial interés el FD 5 de la Sta. de 30-1-2025, núm. 155:
"(...) 5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
En el supuesto de autos no se acredita que por la entidad financiera se facilitara al actor «en términos comprensibles para el consumidor medio» información sobre los extremos que inciden en los riesgos del contrato, comparación con otras modalidades de amortización o con otras entidades bancarias ni simulación con ejemplos claros y la consecuencia de estas deficiencias y siguiendo la Sta. de 30/01/2025, núm. 154, en su FD TERCERO no es otra que la declaración de abusividad del contrato:
«(...) Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE (más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
Pues bien, de manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Aplicando estos criterios al caso de autos, debe concluirse que la información facilitada a la actora no cumple las exigencias de transparencia material establecidas por la jurisprudencia del Tribunal Supremo.
En efecto, aunque consta la formalización del contrato y la inclusión de determinados datos económicos —como la TAE aproximada del ██,██% y la previsión de una cuota mensual fija de ██ euros—, dicha información resulta insuficiente para que un consumidor medio pudiera comprender el funcionamiento económico real del sistema revolving contratado.
En particular, no consta que se informara de forma clara de la relación entre TAE elevada + cuota reducida + amortización mínima del capital. Tampoco se acredita que se advirtiera de que una parte relevante de la cuota (aprox. ██-██ € mensuales) se destinaría a intereses, amortizándose escasamente el capital, y no se facilitó información sobre la prolongación de la deuda, que en el caso concreto partiendo de un saldo superior a ████ €, se extendió durante varios años hasta su cancelación en 2025.
Todo ello evidencia la existencia del denominado «efecto bola de nieve», sin que conste que dicho riesgo fuera explicado de forma clara y previa.
Asimismo, no se aportan simulaciones comprensibles del coste total del crédito. Tampoco existe información comparativa con otras modalidades (pago a fin de mes o préstamo al consumo). Finalmente, la información contractual aparece dispersa y técnica, sin una explicación clara del impacto económico real.
En consecuencia, debe concluirse que la actora no pudo comprender, al contratar, la verdadera carga económica del contrato ni el funcionamiento del sistema revolving, colocándose en una situación de endeudamiento prolongado. Ello determina que las cláusulas relativas al interés remuneratorio, en conexión con el sistema de amortización, no superen el control de transparencia material, resultando abusivas y, por tanto, nulas.
TERCERO.- Respecto a los intereses legales es de aplicación lo establecido en los artículos 1.101 y 1.108 del Código Civil en relación con el artículo 576 LEC, desde la realización de los pagos indebidos hasta su completo pago.
CUARTO.- En materia de costas y, conforme artículo 394.1 de la LEC, con expresa condena en costas a la parte demandada.
Vistos los preceptos legales citados, los invocados por la parte actora y demás de pertinente aplicación al caso de autos.
FALLO
Que ESTIMO ÍNTEGRAMENTE la demanda interpuesta por Dª. ████████████████ frente a la entidad CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U., y en consecuencia:
1. DECLARO la nulidad del contrato de tarjeta de crédito en modalidad revolving (MediaMarkt Club Card) suscrito entre las partes en fecha *** de octubre de 2022, por resultar nulas las cláusulas que regulan el interés remuneratorio por falta de incorporación y falta de transparencia, no permitiendo dicha nulidad la subsistencia del contrato.
2. Consecuencias restitutorias: Como efecto de la anterior declaración, y de conformidad con lo dispuesto en el artículo 1303 del Código Civil: Declaro que la parte actora únicamente queda obligada a la restitución del capital efectivamente dispuesto. Se condena a la entidad demandada a: recalcular la relación contractual, imputando todos los pagos realizados por la actora —en concepto de intereses, comisiones y cualesquiera otros gastos— a la amortización del capital; y restituir a la parte actora la cantidad que, en su caso, resulte abonada en exceso, cuya determinación concreta se realizará en fase de ejecución de sentencia.
3. Intereses: Las cantidades que resulten a favor de la parte actora devengarán: El interés legal del dinero desde la fecha de cada uno de los pagos indebidamente realizados. Y desde esta resolución, los intereses procesales del artículo 576 de la Ley de Enjuiciamiento Civil, hasta su completo pago.
4. De conformidad con el artículo 394.1 de la Ley de Enjuiciamiento Civil, se imponen expresamente las costas del procedimiento a la parte demandada.
Notifíquese a las partes, haciéndoles saber que contra esta resolución cabe interponer recurso de apelación.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de ALICANTE/ALACANT (artículo 455 LEC). El recurso se interpondrá por medio de escrito presentado en la Audiencia Provincial en el plazo de veinte días hábiles contados desde el día siguiente de la notificación, debiendo exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos impugnados (artículo 458.2 LEC).
Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la cuenta de depósitos y consignaciones que este juzgado tiene abierta en el Banco Santander, S.A. con el número ████████████████, indicando en el campo concepto del resguardo de ingreso que se trata de un "Recurso" código 01-Apelación. La consignación deberá ser acreditada al interponer el recurso (DA 15.ª de la LOPJ).
Están exentos de constituir el depósito para recurrir los incluidos en el apartado 5 de la disposición citada y quienes tengan reconocido el derecho a la asistencia jurídica gratuita.
Así por esta mi sentencia, definitivamente juzgando, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada, fuera de los casos previstos en una Ley, solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución, y en los documentos adjuntos a la misma, no podrán ser cedidos, ni comunicados con fines distintos a los previstos en las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Tarjeta Caixabank: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp