Sentencia real · obligación de hacer · primera instancia
Sentencia 148/2026 de Avilés: condena a Caixabank a entregar contrato y cuadro de amortización
| Nº de sentencia | 148/2026 |
|---|---|
| Órgano | Plaza Nº 7 de la Sección Civil y de Instrucción del Tribunal de Instancia de Avilés |
| Ciudad | Avilés |
| Fecha | 30 de abril de 2026 |
| Procedimiento | Procedimiento ordinario 79/2026 |
| Entidad | Caixabank |
| Vía de nulidad | Otra |
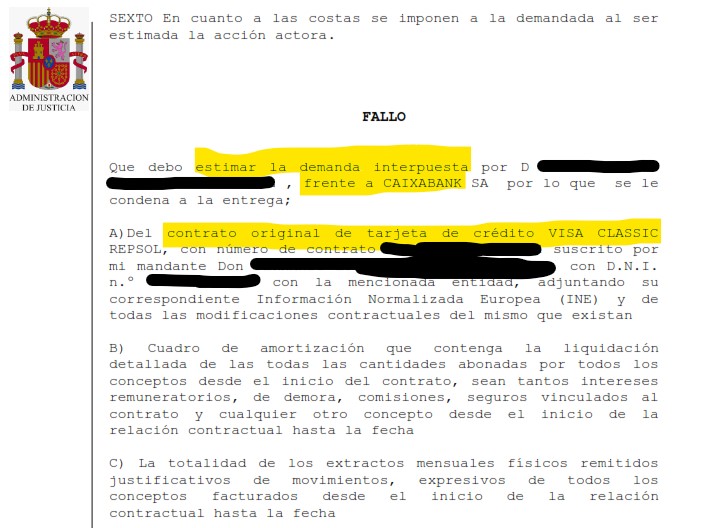
El Juzgado de Primera Instancia de Avilés estima íntegramente la demanda y condena a Caixabank S.A. a entregar el contrato original de tarjeta de crédito, el cuadro de amortización y los extractos mensuales, con imposición de costas.
«Que debo estimar la demanda interpuesta por D. FERNANDO LUIS DEL VALLE RODRIGUEZ, frente a CAIXABANK S.A. por lo que se le condena a la entrega del contrato original, cuadro de amortización y extractos mensuales.»
Fallo de la sentencia 148/2026, Plaza Nº 7 de la Sección Civil y de Instrucción del Tribunal de Instancia de Avilés
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 7 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA AVILES
Procedimiento: Procedimiento Ordinario ***/2026
Procedimiento origen: DPR DILIGENCIAS PRELIMINARES ***/2025
N.I.G.: ***
SENTENCIA Nº ***/2026
En Avilés, a *** de abril de 2026.
Vistos por ████████████████, Magistrado de la Plaza nº 7 de la Sección Civil e Instrucción del Tribunal de Instancia de Avilés y su partido judicial, los presentes autos de Juicio Ordinario seguidos con el nº ***/2026 a instancia de D. ████████████████████████, representado por la Procuradora D.ª ████████████████ y asistida por el Letrado D. ████████████████████, contra CAIXABANK S.A., representada por el Procurador D. ████████████████████ y asistido por el letrado D. ████████████████, sobre acción de información.
Resolución que se dicta con base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora D.ª ████████████████, en nombre y representación de la parte actora, se presentó demanda de juicio ordinario contra la demandada en base a los hechos alegados en la misma, y terminó con súplica de que, previos los trámites legales, dicte sentencia por la que:
A) Del contrato original de tarjeta de crédito VISA CLASSIC REPSOL, con número de contrato ████████████████ suscrito por mi mandante Don ████████████████████████, con D.N.I. nº ██████████ con la mencionada entidad, adjuntando su correspondiente Información Normalizada Europea (INE) y de todas las modificaciones contractuales del mismo que existan.
B) Cuadro de amortización que contenga la liquidación detallada de todas las cantidades abonadas por todos los conceptos desde el inicio del contrato, sean tantos intereses remuneratorios, de demora, comisiones, seguros vinculados al contrato y cualquier otro concepto desde el inicio de la relación contractual hasta la fecha.
C) La totalidad de los extractos mensuales físicos remitidos a mi mandante justificativos de movimientos, expresivos de todos los conceptos facturados desde el inicio de la relación contractual hasta la fecha.
D) Se condene a la demandada al pago de las costas de este proceso.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma a la demandada por veinte días para que contestara y, procediendo la demandada a realizar la misma, se opuso a ello.
TERCERO.- Señalada audiencia previa, comparecieron todas las partes, desarrollándose la misma con los requisitos previstos en la ley, y siendo la prueba documental, y tras las conclusiones quedó el juicio visto para sentencia.
CUARTO.- En la tramitación de este procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora solicita que se declare la obligación de la demandada a la presentación tanto de la copia del contrato como del histórico de extractos y liquidaciones mensuales del contrato de tarjeta de crédito VISA CLASSIC REPSOL, con número de contrato ████████████████ desde la suscripción hasta la última liquidación practicada.
SEGUNDO.- En cuanto a la obligación de información por parte de la demandada.
La Orden 2899/2011 de 28 de octubre de transparencia y protección del cliente de servicios bancarios, en su art. 7 dispone que las entidades de crédito deberán entregar al cliente el documento contractual y poner a disposición del mismo siempre que éste lo solicite. Y en este caso también la entidad demandada está incluida en el ámbito de aplicación de dichas normativas.
La Sección 5ª de la AP de Asturias en sentencia de 6 de octubre de 2020, Rollo 372/20, se significó que la Recomendación 88/590 UE de 17 de noviembre de 1988, relativa a los sistemas de pago y en particular a las relaciones entre titulares y emisores de la tarjeta, en su norma 6.3 establecía el principio de información a favor del titular de la tarjeta señalando que debería de facilitársele, cuando así lo solicitase, un extracto de las operaciones inmediatamente o poco después de su realización.
En el derecho patrio la Orden Ministerial 2899/2011, de 28 de octubre y la Circular que la desarrolla (5/2012, de 27 de junio) de Transparencia y Protección del Cliente de Servicios Bancarios recogen, con carácter general, este deber de información poscontractual con motivo de cada liquidación de intereses o comisiones por los servicios prestados (art. 8 de la Orden) acompañados de las explicaciones que fueren necesarias (art. 9 de la Orden) y, con carácter periódico, en todo caso anual (art. 8.4 de la Orden), o incluso como mínimo mensualmente (en caso de cuentas corrientes, Norma undécima de la Circular), una información detallada y completa y, por supuesto y en todo caso, conservar el documento contractual y poner a disposición del cliente copia del mismo cuando éste lo solicite (art. 7 de la Orden).
Del mismo modo la LCC 16/2011, de 24 de junio (y los contratos de tarjeta de crédito son generalmente inscribibles en este tipo de créditos) se hace eco de este deber de información poscontractual en sus artículos 16.3 y 19.
La STJUE de 12 de octubre de 2023 declaró que el artículo 16, apartado 1, de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, debe interpretarse en el sentido de que un consumidor puede exigir al prestamista una copia del citado contrato y toda la información relativa al reembolso del crédito que no figure en el propio contrato, pero que sea necesaria para verificar el cálculo de la cantidad adeudada.
En lo que hace a la prescripción de dicha obligación nos remitiremos a la sentencia del Tribunal Supremo de 12 de mayo de 2008 en la que, con abundante cita de precedentes, expuso que, rectamente interpretado el artículo 30 del Código de Comercio, "se limita a establecer un período mínimo de tiempo durante el cual, en atención a los intereses de carácter general... ha de conservar el comerciante los documentos que se hayan ido generando durante el desarrollo de su actividad. Pero en modo alguno le releva de la carga de conservar, en su propio interés, toda aquella documentación relativa al nacimiento, modificación y extinción de sus derechos y de las obligaciones que le incumben, al menos durante el período en que... pueda resultarle conveniente promover el ejercicio de los primeros, o sea posible que le llegue a ser exigido el cumplimiento de las segundas...".
Pero esa doctrina ha de entenderse superada por las superiores exigencias introducidas por Ley 10/2010 de Medidas de Prevención del Blanqueo de Capitales y la financiación del Terrorismo, y por el Real Decreto 304/20 por el que se aprueba el Reglamento de la Ley 10/2010 que amplió el deber de conservación de las copias de los documentos fehacientes de identificación, las declaraciones del cliente, la documentación e información aportada por el cliente u obtenida de fuentes fiables independientes, la documentación contractual y los resultados de cualquier análisis efectuado, durante un periodo de diez años desde la terminación de la relación de negocio o la ejecución de la operación ocasional.
TERCERO.- Por tanto existe una normativa que exige a la entidad de crédito atender los requerimientos del cliente tanto del contrato como de la documentación contractual, incluido los extractos; ello independientemente que se hubiera enviado o no por correo extractos como en el caso presente, pues ello no es causa de exclusión de facilitar de nuevo copias.
Habiendo solicitado por burofax la documentación, se tiene la posibilidad para el cliente de obtenerlo acudiendo a un proceso judicial, obligando a la demandada a la entrega, por lo que es ella la que debe asumir las consecuencias procesales.
Tampoco pone de manifiesto que la parte actora pueda acceder a toda la documentación mediante consultas online, ni que le hubiera sido entregada, y aporte que esa documentación completa incluido el contrato está en la banca online. Pues si bien se refleja la posibilidad de obtener dichos extractos, no se acredita que el documento pueda ser obtenido de manera online o un formato de extracto como el aportado con la contestación. SE APORTA UNA SERIE DE PANTALLAZOS EN LA DEMANDA, PERO NO SE APORTA TUTORIAL QUE TODOS LOS DOCUMENTOS SOLICITADOS INCLUIDO EL CONTRATO, SE PUEDE DESCARGAR DE LA PAGINA ONLINE O LOS PRIMEROS MOVIMIENTOS.
Por ello, en cuanto a los motivos de oposición, a modo de resumen sí existe interés jurídico litigioso por cuanto siendo requerido de ello, no se le aportó el contrato, y no se acredita que el mismo pudiera ser examinado de manera online; en cuanto a la ausencia de interés, no acredita que pudiera acceder al mismo de manera online, y el hecho que a la fecha de celebración del contrato se le hubiera entregado no excluye que lo puede pedir de nuevo y el deber de conservación de la demandada, más aun cuando está aplicando los efectos del mismo.
En cuanto al verdadero interés de la condena en costas, no se compadecen con la circunstancia, acreditada en autos, de que antes de iniciarse este proceso el demandante requirió extrajudicialmente a la demandada a estos mismos fines, sin que su petición fuera atendida, cuando de haberlo sido, lo que estaba en su mano, se hubiera evitado la prosecución de este procedimiento y los costes que le son inherentes: o incluso pudo allanarse, aportar los documentos con satisfacción extraprocesal y alegar precisamente que se trató de atender extrajudicialmente, pero lo que ha hecho es oponerse.
La sentencia de 18 de julio de 2024 de la AP de Asturias resuelve los motivos de oposición que se han alegado, señalando que no pudiendo eximirse de la obligación de informar por el hecho de que se pueda utilizar para obtener la información una aplicación digital, como tampoco por el hecho de que parte de esa información conste en los procedimientos ordinarios seguidos por las mismas partes para la nulidad de determinadas cláusulas del contrato de préstamo hipotecario, pues lo pretendido es la totalidad de los asientos y liquidaciones efectuadas.
A lo anteriormente expuesto no es obstáculo el tiempo transcurrido desde que se concertó contrato de préstamo hipotecario y la creación de la cuenta en el año 2005, pues como señala la sentencia del Tribunal Supremo de 12 de mayo de 2008, el artículo 30.1 del Código de Comercio no exonera de la carga de la prueba.
Tampoco se comparte la alegación de fraude de ley y de abuso de derecho, pues la parte actora manifiesta en la demanda que quiere examinar retrospectivamente los movimientos contables anotados en la cuenta bancaria desde la suscripción del contrato hasta la última anotación contable practicada para fiscalizar la existencia de prácticas abusivas, no consentidas expresamente, que pudieran derivar de estipulaciones contractuales de productos financieros vinculados a la cuenta bancaria.
CUARTO.- En cuanto al ya expuesto interés legítimo en la reclamación extrajudicial se solicitó dicha documentación, y en la atención del requerimiento, no consta que se haya accedido a la misma en cuanto a la aportación del contrato.
QUINTO.- En cuanto al abuso de derecho, si así considera la parte demandada que es una manera artificiosa de obtener un enriquecimiento injusto con la obtención de las costas, está en su facultad evitar las mismas atendiendo los requerimientos extrajudiciales, y a su vez a la inversa se pudiera entender que quien lleva a cabo el comportamiento abusivo es la entidad demandada obligando a acudir a este procedimiento para obtener a lo que se tiene derecho, con los costes que conlleva.
SEXTO.- En cuanto a las costas se imponen a la demandada al ser estimada la acción actora.
FALLO
Que debo estimar la demanda interpuesta por D. ████████████████████████, frente a CAIXABANK S.A. por lo que se le condena a la entrega:
A) Del contrato original de tarjeta de crédito VISA CLASSIC REPSOL, con número de contrato ████████████████ suscrito por mi mandante Don ████████████████████████, con D.N.I. nº ██████████ con la mencionada entidad, adjuntando su correspondiente Información Normalizada Europea (INE) y de todas las modificaciones contractuales del mismo que existan.
B) Cuadro de amortización que contenga la liquidación detallada de todas las cantidades abonadas por todos los conceptos desde el inicio del contrato, sean tantos intereses remuneratorios, de demora, comisiones, seguros vinculados al contrato y cualquier otro concepto desde el inicio de la relación contractual hasta la fecha.
C) La totalidad de los extractos mensuales físicos remitidos justificativos de movimientos, expresivos de todos los conceptos facturados desde el inicio de la relación contractual hasta la fecha.
D) Se condene a la demandada al pago de las costas de este proceso.
Contra esta resolución se puede interponer recurso de apelación en el plazo de 20 días desde la notificación, conforme a comienzo de los plazos que se acuerden en la norma que levante la suspensión del cómputo de los plazos para recurrir.
Así lo acuerdo, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Caixabank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp