Sentencia real · falta de transparencia · primera instancia
Sentencia 00365/2026 de Oviedo: nulidad de tarjeta de crédito VISA & GO de CaixaBank
| Nº de sentencia | 00365/2026 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 1 de Oviedo |
| Ciudad | Oviedo |
| Fecha | 9 de noviembre de 2026 |
| Procedimiento | Juicio verbal 0000788/2026 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia condena a CaixaBank a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado estima la demanda y declara la nulidad del contrato por falta de transparencia en la cláusula de intereses remuneratorios, condenando a la entidad a la restitución de las cantidades cobradas en exceso.
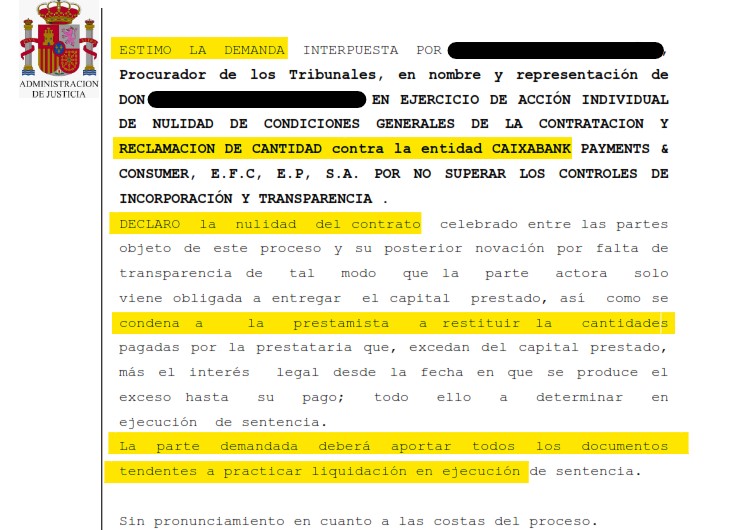
«ESTIMO LA DEMANDA INTERPUESTA... DECLARO la nulidad del contrato celebrado entre las partes objeto de este proceso y su posterior novación por falta de transparencia de tal modo que la parte actora solo viene obligada a entregar el capital prestado, así como se condena a la prestamista a restituir las cantidades pagadas por la prestataria que, excedan del capital prestado, más el interés legal desde la fecha en que se produce el exceso hasta su pago.»
Fallo de la sentencia 00365/2026, Juzgado de Primera Instancia Número 1 de Oviedo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCION CIVIL PLAZA Nº 1 OVIEDO
SENTENCIA: 00365/2026
CALLE CARLOS LOPEZ OTIN Teléfono: ████████ Correo electrónico: ████████████████
SERVICIO COMÚN DE TRAMITACIÓN
Equipo/usuario: CV5 Modelo: S40000 SENT TEXTO LIBRE ART 206.1 3º LEC
N.I.G: ████████████████
JVG J.VERBAL(COND.GENERALES CONTRATAC.250.1.14) 0000788/2026
Procedimiento de origen: /2026
Sobre: OTRAS MATERIAS
DEMANDANTE: ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
DEMANDADO: CAIXABANK PAYMENTS& CONSUMER, E.F.C. E.P. S.A.U.
Procurador/a: ████████████████ Abogado/a: ████████████████
S E N T E N C I A
J.VERBAL(COND.GENERALES CONTRATAC.250.1.14) 0000788/2026.
JUEZ QUE LA DICTA: ████████████████ Lugar: OVIEDO.
Fecha: nueve de noviembre de dos mil veintiséis.
Demandante: ████████████████.
Abogado: ████████████████.
Procurador: ████████████████.
Demandado: CAIXABANK PAYMENTS& CONSUMER, E.F.C. E.P. S.A.U..
Abogado: ████████████████.
Procurador: ████████████████.
Vistos por mí, Dª ████████████████ Magistrada titular habiendo visto los presentes autos de Juicio verbal sobre NULIDAD DE CONTRATO, por falta de transparencia interviniendo como demandante ████████████████, Procurador de los Tribunales, en nombre y representación de DON ████████████████ EN EJERCICIO DE ACCIÓN INDIVIDUAL DE NULIDAD DE CONDICIONES GENERALES DE LA CONTRATACION Y RECLAMACION DE CANTIDAD contra la entidad CAIXABANK PAYMENTS& CONSUMER, E.F.C, E.P, S.A.
Código Seguro de Verificación: ████████████████ Puede verificar este documento en ████████████████
ANTECEDENTES DE HECHO
PRIMERO.- Por la indicada presentación procesal de la actora se interpone demanda de juicio verbal en la que, expuestos los hechos y alegados los fundamentos jurídicos en que basa su pretensión, termina por suplicar del Juzgado se dicte sentencia de conformidad con los pedimentos contenidos en el suplico de la misma.
SEGUNDO.- Por decreto se admitió a trámite la demanda, dándose traslado de la misma a la parte demandada para su contestación, la cual tuvo lugar en tiempo y forma y en la que realizo las alegaciones que convinieron a su defensa oponiéndose a las pretensiones de la parte actora.
TERCERO.- No siendo celebrado juicio y no solicitando más prueba que la documental los autos quedaron conclusos para sentencia.
CUARTO.- En la tramitación de este procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora solicita que se dicte sentencia interesando nulidad del contrato celebrado como acción principal por falta de transparencia en la incorporación de las cláusulas contractuales... Alega en suma que a sus representados no se les informó en ningún momento de que las tarjetas y el préstamo tenían un tipo de interés muy elevado por pago aplazado que se devengaría desde la fecha de las operaciones y con carencia de toda la información relativa a las comisiones, intereses y gastos derivados de su uso.
Se trata de un contrato redactado unilateralmente por la entidad conforme a un modelo de contratación preestablecido y sin posibilidad alguna de negociación o modificación y con remisión a la aplicación de unas Condiciones Generales de contratación, siendo un modelo estandarizado en el que únicamente se introducen como nuevos datos las circunstancias del consumidor contratante. Considera que los contratos adolecen de falta de transparencia.
La demandada se opone alegando que el contrato ni adolece de falta de claridad en las cláusulas, ni tampoco es abusivo. Se allana parcialmente al pedimento realizado en la demanda en cuanto a la declaración de nulidad del contrato inicial suscrito entre las partes por falta de transparencia el 19 de abril de 2017, no siendo nulo a partir de marzo de 2021, pues las condiciones de dicho contrato fueron objeto de novación, como más adelante expondremos.
SEGUNDO.- CLAUSULAS ABUSIVAS. Doctrina general sobre el control de transparencia.
Puede considerarse abusivo el interés remuneratorio, si falta el requisito de transparencia.
Sabido es que las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas (art. 83 TRLGDCU), por lo que la abusividad de la cláusula de intereses remuneratorios implicaría su nulidad, y por tanto determinaría también la cantidad adeudada.
Sobre el tema del control de abusividad de los intereses ordinarios o remuneratorios, como elemento esencial del contrato, hemos de realizar unas consideraciones de carácter general.
El punto de partida es el art. 4.2 de la Directiva 93/13/CEE, del Consejo, de 5 de abril 1993, del que se ha deducido, pese a que no ha sido incorporado a nuestra legislación, que no es posible realizar un control de contenido, o adecuación entre precio y contraprestación, de los intereses ordinarios, al ser objeto principal del contrato, en el ámbito de las condiciones generales y las cláusulas predispuestas.
No obstante, el mismo art. 4.2 de la Directiva, permite que las condiciones generales o cláusulas predispuestas que afecten a los elementos esenciales del contrato, puedan estar sometidas a un control de inclusión y de transparencia que implica que su redacción ha de ser clara y comprensible. Este es el sentido de los arts. 5.5 y 7 de la Ley de Condiciones Generales de la Contratación y 80.1 del Texto refundido de la Ley General para la defensa de Consumidores y Usuarios. La transparencia, en relación con el objeto principal del contrato, garantiza que el consumidor conozca o pueda conocer la carga económica que el contrato supone para él y la prestación que va a recibir de la otra parte.
La STS 9 Mayo 2013, sobre cláusulas suelo, dio carta de naturaleza al denominado control de transparencia y acabó anulando las cláusulas suelo sobre las que versaba el pleito.
Por lo que ahora interesa, en la referida sentencia se señalaba que las cláusulas suelo formaban parte inescindible del precio que debía pagar el prestatario, esto es, definían el objeto principal del contrato, por lo que estaban exentas del control de contenido que podía llevarse a cabo con el fin de determinar el posible carácter abusivo de la cláusula, es decir, no se extendía al equilibrio de las contraprestaciones, de tal forma que no cabía un control sobre el precio. Ahora bien, sí podían ser sometidas al control de transparencia o, en términos de la resolución, a un doble control de transparencia, superando así el inicial control de inclusión al contrato del art. 7 LCGC. Ese segundo control se aplicaría cuando las cláusulas estaban incorporadas a contratos con consumidores y en la medida que se proyectaba sobre los elementos esenciales del contrato, suponía que el adherente conociese o pudiera conocer, con sencillez, tanto la carga económica y jurídica que derive para él del contrato en cuestión.
Esta doctrina se ha reiterado en numerosas resoluciones posteriores.
En consecuencia, y por aplicación de la referida jurisprudencia si bien los intereses remuneratorios están al margen de un control de contenido, sí que están sometidos, cuando, como en el caso de que nos ocupa, están ínsitos en un contrato celebrado con consumidores, al doble control de transparencia, que va más allá del control de inclusión a que se refiere el art. 7 LCGC, y que supone que el adherente conozca o pueda conocer la carga económica y jurídica que derive para él del contrato en cuestión.
En este marco se analizará pues la cláusula relativa a los intereses remuneratorios del contrato de autos.
Cláusula de intereses remuneratorios. Control de transparencia.
Los contratos "revolving" (apertura de crédito, o tarjetas), como el de autos son unos contratos en los que se dispone de un límite de crédito determinado, que puede devolverse a plazos, a través de cuotas periódicas. Éstas pueden establecerse como un porcentaje de la deuda existente o como una cuota fija; cuotas periódicas que se pueden elegir y cambiar dentro de unos mínimos establecidos por la entidad.
Su peculiaridad reside en que la deuda derivada del crédito se 'renueva' mensualmente: disminuye con los abonos que se hacen a través del pago de las cuotas, pero aumenta mediante las peticiones de numerario o el uso de la tarjeta (pagos, reintegros en cajero), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente.
Esta peculiaridad tiene sus consecuencias. Por una parte, si se paga una cuota mensual baja respecto al importe de la deuda, la amortización del principal se realizará a un plazo muy largo, lo que puede derivar en que se tengan que pagar muchos intereses. Por otra, hace que no sea posible emitir un cuadro de amortización previo (como sí ocurre, por ejemplo, cuando se contrata un préstamo), al variar la deuda y, en su caso, las cuotas mensuales a pagar.
Por esta razón, el Banco de España de acuerdo con las buenas prácticas bancarias exige a las entidades una especial diligencia, concretada en lo siguiente: "Aunque no te entreguen un cuadro de amortización, sí deben darte un detalle pormenorizado de las operaciones realizadas - con datos de referencia, fechas de cargo y valoración, tipos aplicados, comisiones y gastos repercutidos... - de forma que se refleje la deuda pendiente de la forma más clara posible.
En los casos en los que la amortización del principal se vaya a realizar en un plazo muy largo, deberían facilitarte, de manera periódica (por ejemplo, mensual o trimestralmente) información sobre:
El plazo de amortización previsto, este es, cuando terminarás de pagar la deuda si no se realizasen más disposiciones ni se modificase la cuota.
Escenarios ejemplificativos sobre el posible ahorro que representaría aumentar el importe de la cuota, y El importe de la cuota mensual que te permitiría liquidar toda la deuda en el plazo de un año.".
La mayor parte de estas recomendaciones se refieren al comportamiento exigido a la entidad crediticia a lo largo de la vida del contrato, mientras que aquí estamos analizando la posible abusividad por falta de transparencia de la cláusula de intereses remuneratorios, establecida en el momento de suscripción del contrato, pero aquéllas ponen de relieve lo dificultoso que supone para un consumidor medio apercibirse de la real carga económica que supone la suscripción del contrato.
En el caso de autos, el formato del propio contrato y el tamaño de letra dificultan enormemente no solo la comprensión del contenido, sino la propia lectura del mismo, esta dificultad resulta patente si se atiende al contenido de la cláusula donde se contiene el tipo de interés aplicable a la línea de crédito de imposible comprensión para alguien que no tenga conocimientos financieros, más allá de los tipos de interés que van a aplicarse.
Es decir, lo relevante no es que el tipo de interés a aplicar, o la T.A.E., esté clara, que habitualmente lo está, según cual sea el tope máximo de la línea de crédito. Lo relevante es que aun así, lo que en modo alguno puede llegar a representarse el consumidor es la real carga económica que va a suponer para él ese contrato.
En conclusión, con la simple lectura de las cláusulas contractuales, en concreto la relativa al "coste del crédito" que contiene el tipo de interés aplicado y fórmula de cálculo no es posible que un consumidor medio puede hacerse una idea cabal del coste económico de la transacción. A parte de la propia ilegibilidad del contrato aportado. Se trata de cláusulas que adolecen de falta de transparencia incluso formal por el tamaño de letra. Es decir, se trata de una cláusula abusiva que la convierte en nula según el art. 83 TRLGDCU debiendo tenerse por no puesta. La demandada no ha interesado prueba alguna respecto a la información facilitada al consumidor tendente a acreditar que se le informó y conoció la carga económica que le suponía la suscripción de este contrato.
La demandada se allanó parcialmente en cuanto a la declaración de nulidad del contrato inicial suscrito entre las partes por falta de transparencia, manifestando no ser nulo a partir de marzo de 2021 porque las condiciones de dicho contrato fueron objeto de novación, sin embargo tampoco consta información suficiente al tiempo de la novación, más alla de la carta remitida con las nuevas condiciones unilaterales.
En virtud de lo expuesto la cláusula de interes remuneratorio resulta nula por falta de transparència, por lo que se acoge la acción.
TERCERO.- INTERESES
Se aplicarán los legales de conformidad con los artículos 1101 y 1108 del Cc desde la fecha de cada pago.
CUARTO.- COSTAS
De conformidad con lo establecido en el artículo 394 de la Ley de Enjuiciamiento Civil al estimarse parcialmente la demanda no se hace pronunciamiento sobre las costas del proceso.
Vistos los preceptos legales citados, y demás de general y pertinente aplicación y, en atención a lo expuesto,
FALLO
ESTIMO LA DEMANDA INTERPUESTA POR ████████████████, Procurador de los Tribunales, en nombre y representación de DON ████████████████ EN EJERCICIO DE ACCIÓN INDIVIDUAL DE NULIDAD DE CONDICIONES GENERALES DE LA CONTRATACION Y RECLAMACION DE CANTIDAD contra la entidad CAIXABANK PAYMENTS& CONSUMER, E.F.C, E.P, S.A. POR NO SUPERAR LOS CONTROLES DE INCORPORACIÓN Y TRANSPARENCIA.
DECLARO la nulidad del contrato celebrado entre las partes objeto de este proceso y su posterior novación por falta de transparencia de tal modo que la parte actora solo viene obligada a entregar el capital prestado, así como se condena a la prestamista a restituir las cantidades pagadas por la prestataria que, excedan del capital prestado, más el interés legal desde la fecha en que se produce el exceso hasta su pago; todo ello a determinar en ejecución de sentencia.
La parte demandada deberá aportar todos los documentos tendentes a practicar liquidación en ejecución de sentencia.
Sin pronunciamiento en cuanto a las costas del proceso.
Notifíquese esta resolución a las partes, haciéndoles saber que la misma no es firme y que contra ella puede interponerse, ante este juzgado, en el plazo de veinte días a partir del siguiente al de su notificación, recurso de apelación a resolver por la Audiencia Provincial de Asturias.
Líbrese testimonio de esta resolución para su incorporación a las actuaciones, con inserción del original en el Libro de Sentencias.
Así por esta mi sentencia, definitivamente juzgado en la instancia, lo pronuncio, mando y firmo.
Así lo acuerda manda y firma, Dª. ████████████████ Magistrada del Juzgado de 1ª Instancia número 1 de Oviedo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Damos el primer paso con tu tarjeta tarjeta de crédito?
Analizar tu caso e informarte es gratis, sin comprometerte a nada.
Consulta gratuita WhatsApp