Sentencia real · falta de transparencia · primera instancia
Sentencia 000068/2023 de Castro-Urdiales: nulidad por falta de transparencia de tarjeta revolving de Caixabank IKEA
| Nº de sentencia | 000068/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 3 de Castro-Urdiales |
| Ciudad | Castro-Urdiales |
| Fecha | 12 de septiembre de 2023 |
| Procedimiento | Procedimiento Ordinario 0000068/2023 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito revolving por falta de transparencia y carácter abusivo de las cláusulas que determinan el precio del contrato. Se condena a la entidad a abonar los importes que excedan de los dispuestos, con los intereses correspondientes.
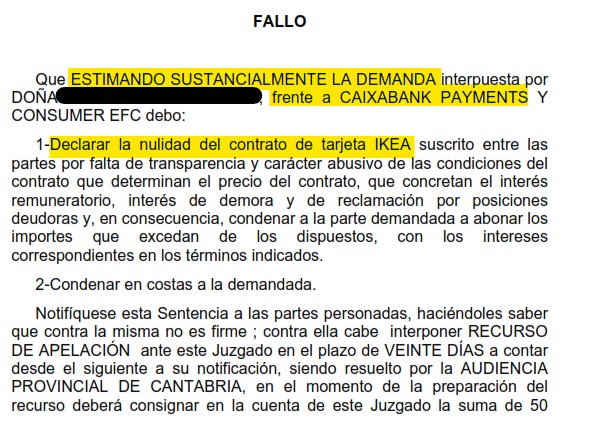
«Declarar la nulidad del contrato de tarjeta IKEA suscrito entre las partes por falta de transparencia y carácter abusivo de las condiciones del contrato que determinan el precio del contrato, que concretan el interés remuneratorio, interés de demora y de reclamación por posiciones deudoras y, en consecuencia, condenar a la parte demandada a abonar los importes que excedan de los dispuestos, con los intereses correspondientes en los términos indicados.»
Fallo de la sentencia 000068/2023, Juzgado de Primera Instancia e Instrucción Nº 3 de Castro-Urdiales
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 3 DE CASTRO-URDIALES
C/ NICOLAS TORRE, 8, Castro-Urdiales
Tfno: 942-868002 Fax: 942-861816
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 0000068/2023
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. CAIXABANK PAYMENTS Y CONSUMERS EFC Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA Nº 000068/2023
En Castro Urdiales, a doce de septiembre de dos mil veintitrés.
Vistos por D. ████████████████, Juez del Juzgado de Primera Instancia e Instrucción Nº 3 de Castro Urdiales los presentes autos de procedimiento ordinario 68/23, promovidos por Doña ████████████████, representado por el Procurador ante los Tribunales doña ████████████████ y con asistencia letrada de don ████████████████; frente a CAIXABANK PAYMENTS Y CONSUMERS EFC, representado por la Procuradora ante los Tribunales doña ████████████████ y con asistencia letrada de don ████████████████; en reclamación de nulidad y reembolso de cantidades; procede, en nombre de S.M. el Rey, a dictar la siguiente resolución.
ANTECEDENTES DE HECHO
PRIMERO.- Por el Procurador de los Tribunales, en nombre y representación ya indicados, procedió a interponer demanda en la que solicitaba que tras los trámites procesales oportunos se dictase Sentencia en los términos que en la misma se tienen por reproducidos.
SEGUNDO.- Admitida la demanda por decreto, por la representación de la demandada se presentó escrito de oposición, en los términos que obran en actuaciones.
TERCERO.- Convocada la audiencia previa, y aclarada por la actora el suplico de la demanda, la misma tuvo lugar como consta en actuaciones, proponiendo las partes prueba documental. Teniendo por reproducida la documental, y dado traslado para conclusiones, el procedimiento quedó visto para resolver.
CUARTO.- En la tramitación de este proceso se han observado y cumplido en lo sustancial, las formalidades legales procedentes.
FUNDAMENTOS DE DERECHO
PRIMERO.- Objeto del procedimiento. Por la parte actora se reclama en primer lugar la declaración de nulidad radical del contrato por el carácter usurario de los intereses pactados, con reembolso al demandante de las cuantías que excedan las del capital recibido e interés de dichas cantidades, así como la abusividad por no superar el control de transparencia de la cláusula de intereses remuneratorios, moratorios, seguro y la de comisión por impago.
Tales son cuestiones jurídicas que han de resolverse en base a la legislación, en especial el TRLGDCU y la jurisprudencia del Tribunal Supremo, así como del TJUE al respecto.
SEGUNDO.- Carácter usurario. El contrato suscrito entre las partes, tarjeta IKEA, cuya nulidad se pretende por la actora, señala como tipo de interés (TAE) un 23%, en el contrato aportado como documento 2 de la demanda.
En su Sentencia 442/23 el Tribunal Supremo indica que, para determinar el carácter usurario o no, ha de atenderse al tipo normal del dinero. Como ha señalado el Tribunal Supremo, dicho tipo será el aplicado habitualmente en operaciones de las mismas características que la analizada. En el presente caso no supera el umbral de exceder en 6 puntos, señalado por el Tribunal Supremo, para considerarse usurario. Por tanto, ha de desestimarse esta pretensión.
TERCERO.- Abusividad. Desestimada la demanda en cuanto al petitum principal, se plantea la abusividad por falta de transparencia y control de incorporación de las cláusulas aludidas.
Respecto a la cláusula de intereses, señala la Sentencia de la Audiencia Provincial de Girona 406/2023, de 24 de mayo, que las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio y las cuantías de las cuotas no suelen ser muy elevadas, en comparación con la deuda pendiente, pero alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas, hasta el punto de que puede convertirles en un deudor cautivo, determinan la falta de transparencia, pues a la aplicación de tipos TAE ya de por sí elevados, se une la propia naturaleza del contrato.
Por lo tanto, no constando que el cliente estuviera debidamente informado, no solo de la aplicación de los tipos sino de cómo operan estos en la economía y en la dinámica del contrato, el resultado no puede ser sino la procedencia de considerar el contrato carente de toda transparencia. Y ello sin que la utilización de la tarjeta durante años pueda generar efecto confirmatorio alguno.
En segundo lugar, la misma Sentencia analiza otra cláusula, como es la de comisión por reclamación. Para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: 1º) Que retribuyan un servicio real prestado al cliente. La pretensión por reclamación de posiciones deudora no es un servicio que se presta al cliente, sino que es un servicio, que, si se produce el impago, se presta al propio banco. 2º) Que los gastos del servicio se hayan realizado efectivamente. El cobro se percibe por el mero hecho de realizar la gestión y en las condiciones que unilateralmente decida la entidad bancaria.
En el presente caso, como señala la mencionada resolución, la comisión no redunda en beneficio del demandado, es imprecisa y no tienen en cuenta el coste real de la posible reclamación, que tampoco consta que se haya efectuado. Por ello, dicha cláusula resulta abusiva.
En cuanto a la cláusula de intereses de demora, lo cierto es que para descubrir cuál es el mismo ha de acudirse al pie del condicionado, donde sin destacar de forma alguna, sin ser perceptible a primera vista, se indica que el tipo será el remuneratorio más dos puntos. Se encuentra regulado en un lugar que no es el adecuado, no siendo razonable ni esperable que haya que concluir la lectura de los primeros folios del condicionado para observar que el contrato fija tal tipo de demora, sin que aparezca especificado en el cuadro resumen de las condiciones particulares. No supera ese control de incorporación y transparencia que ha de efectuarse.
En cuanto al seguro, lo cierto es que no consta que se haya suscrito el mismo, no pudiendo declararse la nulidad de una cláusula que no ha sido contratada, al menos no aparece en el contrato facilitado como documento 1 de la demanda.
Por la parte actora se interesa la condena al pago de las cantidades que excediesen la cantidad dispuesta. Señala la Sentencia 405/2023 de la Audiencia Provincial de Cantabria que el contrato no puede subsistir sin dichas cláusulas al tratarse de condiciones de carácter estructural que pretenden determinar la particular naturaleza y características concretas del negocio. En consecuencia, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia la modificación de la naturaleza del objeto principal del contrato.
Debe también estimarse la demanda en cuanto a este suplico, declarando nulo el contrato por ser un elemento esencial del contrato que no puede ser sustituido por la normativa. La consecuencia inherente a la declaración de nulidad es la devolución de las prestaciones por las partes, en el presente caso concretada en la obligación de la demandada de devolver los importes recibidos que superen las cuantías dispuestas financiadas. De esas cantidades además se devengarán el interés legal del dinero desde la fecha en la que se hubiesen cobrado hasta la fecha de la presente resolución.
CUARTO.- Costas. Se condena en costas a la parte demandada, al producirse la estimación íntegra de la demanda de conformidad con el principio de vencimiento objetivo previsto en el artículo 394 de la Ley de Enjuiciamiento Civil.
Vistos los artículos citados y todos los demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO SUSTANCIALMENTE LA DEMANDA interpuesta por DOÑA ████████████████, frente a CAIXABANK PAYMENTS Y CONSUMER EFC debo:
1.- Declarar la nulidad del contrato de tarjeta IKEA suscrito entre las partes por falta de transparencia y carácter abusivo de las condiciones del contrato que determinan el precio del contrato, que concretan el interés remuneratorio, interés de demora y de reclamación por posiciones deudoras y, en consecuencia, condenar a la parte demandada a abonar los importes que excedan de los dispuestos, con los intereses correspondientes en los términos indicados.
2.- Condenar en costas a la demandada.
Notifíquese esta Sentencia a las partes personadas, haciéndoles saber que contra la misma no es firme; contra ella cabe interponer RECURSO DE APELACIÓN ante este Juzgado en el plazo de VEINTE DÍAS a contar desde el siguiente a su notificación, siendo resuelto por la AUDIENCIA PROVINCIAL DE CANTABRIA, en el momento de la preparación del recurso deberá consignar en la cuenta de este Juzgado la suma de 50 euros conforme a la Disposición Adicional 15 de la Ley Orgánica del Poder Judicial en la redacción dada por la L.O.1/2009 de 3 de noviembre.
Así, por esta mi Sentencia, la pronuncio, mando y firmo, D. ████████████████, Juez del Juzgado de Primera instancia e Instrucción Nº 3 de Castro Urdiales.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por el Ilmo./a Sr/a. Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta CaixaBank Payments & Consumer? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp