Sentencia real · falta de transparencia · segunda instancia
Sentencia 000459/2025 de Santander: confirmación de nulidad por falta de transparencia en tarjeta de Ikea Caixabank
| Nº de sentencia | 000459/2025 |
|---|---|
| Órgano | Audiencia Provincial de Cantabria, Sección 2ª |
| Ciudad | Santander |
| Fecha | 30 de junio de 2025 |
| Procedimiento | Recurso de Apelación 0000287/2024 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La Audiencia Provincial de Cantabria desestima el recurso de apelación interpuesto por la entidad financiera y confirma la sentencia de instancia, la cual declaró la nulidad por falta de transparencia de las cláusulas de interés remuneratorio y comisión por posiciones deudoras del contrato de tarjeta de crédito, condenando a la entidad a restituir las cantidades indebidamente percibidas.
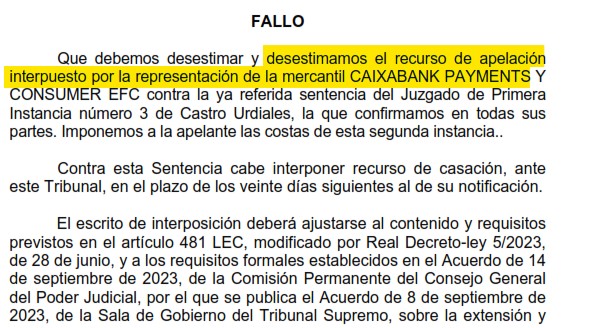
«Desestimamos el recurso de apelación formulado por la representación procesal de Caixabank Payments Consumer, contra la sentencia de referencia debemos confirmar y confirmamos la misma.»
Fallo de la sentencia 000459/2025, Audiencia Provincial de Cantabria, Sección 2ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL SECCION 2 de Cantabria
Calle Avda Pedro San Martin S/N, Santander
Teléfono: 942357123 Fax: 942357142
N.I.G.: ████████████████
Rollo: RPL RECURSO DE APELACION (LECN) 0000287/2024
Juzgado de procedencia: Juzgado de Primera Instancia número 1 de Castro Urdiales
Procedimiento de origen: Procedimiento Ordinario 0000090/2023
Apelante: CAIXABANK PAYMENTS & CONSUMER EFC, EP, SAU Procurador/a: ████████████████ Abogado/a: ████████████████
Apelado: ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 000459/2025
Ilmos. Sres. Magistrados: Don ████████████████, Don ████████████████ y Don ████████████████.
En la Ciudad de Santander a treinta de junio de dos mil veinticinco.
Vistos en trámite de apelación ante esta Sección Segunda de la Ilma. Audiencia Provincial de Cantabria los presentes Autos de juicio número 90 de 2023, Rollo de Sala número 287 de 2024, procedentes del Juzgado de Primera Instancia número 1 de Castro Urdiales, seguidos a instancia de Dña. ████████████████ representada por la procuradora Sra. ████████████████ contra Caixabank Payments & Consumer EFC, representada por Dª. ████████████████.
En esta segunda instancia ha sido parte apelante D. Caixabank Payments & Consumer EFC, representado por la Procuradora Sra. ████████████████ y dirigido por el Letrado Sr. ████████████████; y parte apelada Dña. ████████████████, representado por la Procuradora Sra. ████████████████ y dirigido por el Letrado Sr. ████████████████.
Es ponente de esta resolución el Ilmo. Sr. Magistrado Don ████████████████.
ANTECEDENTES DE HECHO
PRIMERO. Por el Ilmo. Sr. Magistrado-Juez del Juzgado de Primera Instancia número 1 de Castro Urdiales, y en los autos ya referenciados, se dictó Sentencia con fecha 31 de enero de 2024, cuya parte dispositiva es del tenor literal siguiente:
“FALLO: Que ESTIMO ÍNTEGRAMENTE la demanda interpuesta por la Procuradora, D. ████████████████, en nombre y representación de Dª. ████████████████ contra Caixabank Payments & Consumer EP, y DECLARO la nulidad por falta de transparencia como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio y la comisión por posiciones deudoras. Como consecuencia de esta declaración de nulidad se CONDENA a la demandada, como consecuencia legal inherente que sigue a la declaración anterior, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado contrato, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido.”
SEGUNDO. Contra dicha Sentencia la representación de la parte demandada interpuso en tiempo y forma recurso de apelación, que fue admitido a trámite por el Juzgado; y tramitado el mismo se remitieron los autos a la Iltma. Audiencia Provincial, previo emplazamiento de las partes, habiendo correspondido por turno de reparto a esta Sección Segunda, donde se señaló para deliberación y fallo del recurso el día de hoy, quedando pendiente de dictarse la resolución correspondiente.
TERCERO. En la tramitación del recurso se han observado las prescripciones legales, excepto el plazo para dictar Sentencia por el volumen de asuntos que pesan sobre el órgano judicial.
FUNDAMENTOS DE DERECHO
Se admiten los de la Sentencia de instancia, en tanto no sean contradictorios con los que a continuación se establecen; y
PRIMERO. Frente a la Sentencia de instancia en la que se estima la acción ejercitada en la demanda, nulidad de clausula relativa a la fijación del tipo de interés remuneratorio y comisión por posiciones deudoras de una tarjeta de crédito Mediamarkt concertada con la entidad demandada, se alza el recurso interpuesto por Caixabank Payments reiterando su pretensión absolutoria.
SEGUNDO. Tal y como esta Sala ya manifestó en S. de 26 de abril de 2024 en un recurso en el que intervino la misma entidad crediticia y para el mismo tipo de tarjeta Mediamarkt. “La Sentencia del Tribunal Supremo de 15 de noviembre de 2017 recuerda su jurisprudencia sobre el control de transparencia de las condiciones generales de contratos concertados con consumidores y establece que "la jurisprudencia de esta sala, con base en el art. 4.2 de la Directiva sobre cláusulas abusivas y los arts. 60.1, 80.1 y 82.1 TRLCU, ha exigido también que las condiciones generales de los contratos concertados con los consumidores cumplan con el requisito de la transparencia a que se refieren las citadas sentencias del TJUE.
Esta línea jurisprudencial se inicia a partir de la sentencia 834/2009, de 22 de diciembre y se perfila con mayor claridad a partir de la sentencia 241/2013, de 9 de mayo, hasta las más recientes sentencias 171/2017, de 9 de marzo, y 367/2017, de 8 de junio. En estas sentencias se ha establecido la doctrina consistente en que, además del filtro de incorporación previsto en los arts. 5 y 7 LCGC, a las condiciones generales en contratos concertados con consumidores debe aplicarse un control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, cuando la condición general se refiere a elementos esenciales del contrato".
La Sentencia del Tribunal Supremo de 28 de mayo de 2018 concreta el contenido del control de transparencia al establecer "El control de transparencia no se agota en el mero control de incorporación, sino que supone un plus sobre el mismo. Según se desprende inequívocamente de la jurisprudencia del TJUE (sentencias de 21 de marzo de 2013, asunto C-92/11 Jurisprudencia citada a favor PTJUE, Sección: 1ª, 21/03/2013 Jurisprudencia del Tribunal de Justicia de la Unión Europea, el control de transparencia requiere examinar, no solo que las cláusulas estén redactadas de forma clara y comprensible, sino que el adherente pueda tener conocimiento real de las mismas- caso RWE VertriebM de 30 de abril de 2014, asunto C-26/13 Jurisprudencia citada a favor PTJUE, Sección: 1ª, 30/04/2014, Jurisprudencia del Tribunal de Justicia de la Unión Europea-, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, sus consecuencias económicas.
El control de transparencia excluye que, en contratos en que el adherente sea un consumidor, pueda agravarse la carga económica que el contrato supone para el consumidor, tal y como éste la había percibido, mediante la inclusión de una condición general que supere los requisitos de incorporación, pero cuya trascendencia jurídica o económica le pasó inadvertida, porque se le dio un inapropiado tratamiento secundario y no se le facilitó la información clara y adecuada sobre las consecuencias jurídicas y económicas de dicha cláusula".
TERCERO. En este caso, atendiendo a las estipulaciones incorporadas a la contratación escrita, se accede a la conclusión de que dicho contrato no supera el segundo de los controles, es decir, el de transparencia material o reforzada, también exigible cuando se está ante un elemento esencial del contrato.
No consta que el consumidor recibiera información precontractual previa a la suscripción del contrato ni que pudiera tener un conocimiento real sobre las consecuencias económicas de la activación del revolving, ni que estuviera en disposición de comprender su peculiar y gravoso sistema de amortización.
No se acredita el cumplimiento del deber de información impuesto en el art. 10 de la LCC, vigente al tiempo de la formalización del contrato, en el que se dice: El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.
El cumplimiento del deber de información no queda colmado con el cumplimiento de los deberes que impone la LCC y con la entrega de la información normalizada europea, ya que también son exigibles los deberes de información específicos que, para los créditos de duración indefinida, establecía la Orden EHA/2099/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios en el art. 33 ter, en el que se señala que cuando el contrato prevea la posibilidad de obtener el crédito señalado en el art. 33 bis (crédito revolvente o revolving), adicionalmente a la obligación de suministrar al cliente la información normalizada europea con el contenido, formato y en los términos previstos en la Ley 16/2.011, la entidad debe facilitar al cliente, entre otros datos, explicaciones adecuadas de manera individualizada y un ejemplo representativo del crédito con dos o más alternativas de financiación con la debida antelación a la suscripción del contrato.
La omisión de esta preceptiva información no se subsana con la sola suscripción de las condiciones generales escritas incorporadas al contrato de adhesión.
Lo relevante no es que el tipo de interés a aplicar o que el tipo TAE esté claro, que lo está, lo relevante es que, aun así, lo que en modo alguno puede llegar a representarse el consumidor es la real carga económica que va a suponer para él este contrato.
Es obligación de las entidades crediticias facilitar al consumidor información suficiente, adecuada y comprensible de la mecánica operativa de las tarjetas (arts. 10 y 11 de la Ley 16/2011 de Contratos de Crédito al Consumo) información que debe ser anterior a la suscripción del contrato, pues sólo así puede el consumidor conocer si le interesa o no y decidir libremente la modalidad de pago que le conviene establecer.
Esta falta de transparencia provoca un desequilibrio sustancial en perjuicio del consumidor objetivamente incompatible con las exigencias de la buena fe, consistente en la imposibilidad de hacerse una representación fiel del impacto económico que le supondrá hacer uso del crédito en la modalidad revolving, lo que priva también al consumidor de la posibilidad de comparar correctamente entre las diferentes ofertas existentes en el mercado.
El uso de la tarjeta revolving genera un crédito que se va recomponiendo constantemente y al establecerse como forma de pago cuotas de escasa cuantía que se imputan en primer término al pago de comisiones, seguro y un interés elevado, la amortización de capital deviene mínima. La carga económica respecto de la aplicación de los intereses retributivos en la modalidad revolving no pudo ser cabalmente conocida examinando el contrato, al no estar las condiciones generales redactas de manera clara e inteligible, de forma que el consumidor no pudo conocer las gravosas consecuencias económicas de los efectos de aplicación de los intereses retributivos, sin que conste la facilitación de información al demandado individualizada, clara y adecuada al respecto que subraye el importante coste económico que para el titular de la tarjeta conlleva esta modalidad de pago aplazado.
En ningún caso se advierte al consumidor del alto riesgo de un pago desproporcionado si se decide por una modalidad de pago basado en una cuota mensual baja, cosa que parece incentivar la propia prestamista a la vista de las modalidades de pago fraccionado.
Los anteriores razonamientos determinan la necesidad de declarar la ineficacia del contrato de acuerdo con los art. 82 y 83 del Real Decreto Legislativo 1/2007 por el que se aprueba el texto refundido de la LGCU, dado que el contrato, sin las estipulaciones abusivas, por afectar a su causa económica, no puede subsistir, debiendo declararse su nulidad y, por tanto, la nulidad de la totalidad de las condiciones pactadas.
CUARTO. De acuerdo con las consideraciones expresadas, el recurso debe ser desestimado, con imposición de costas (art. 398 de la LEC).
Así, en ejercicio de la potestad jurisdiccional que nos ha conferido la Constitución Española, y en nombre de Su Majestad El Rey.
FALLO
Que desestimamos el recurso de apelación formulado por la representación procesal de Caixabank Payments Consumer, contra la sentencia de referencia debemos confirmar y confirmamos la misma con imposición a la recurrente de las costas de esta alzada.
Contra esta Sentencia cabe interponer recurso de casación por interés casacional y extraordinario por infracción procesal, ante este mismo Tribunal en el plazo de 20 días a contar desde su notificación.
Así por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
PUBLICACION.- La precedente Sentencia ha sido leída y publicada por el Iltmo. Sr. Magistrado Ponente en el día de su fecha de lo que yo el/La Letrado/a de la Administración de Justicia doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
No dejes pasar más tiempo con tu tarjeta CaixaBank Payments & Consumer
Cuanto antes empecemos, antes sabrás a qué tienes derecho. Estudio gratuito.
Consulta gratuita WhatsApp