Sentencia real · usura · primera instancia
Sentencia 38/2022 de Madrid: nulidad por usura de tarjeta revolving IKEA
| Nº de sentencia | 38/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 10 de Madrid |
| Ciudad | Madrid |
| Fecha | 27 de enero de 2022 |
| Procedimiento | Procedimiento Ordinario 70/2021 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Usura |
La sentencia obliga a Caixabank a devolver a nuestro cliente todo lo que le cobraron de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de Primera Instancia Nº 10 de Madrid estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, al superar la TAE del 25,59% en más de 6 puntos al tipo medio de referencia del Banco de España, condenando a la entidad a restituir las cantidades indebidamente percibidas con los intereses legales.
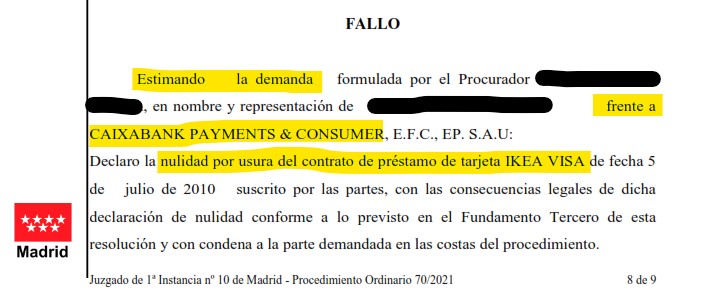
«Declaro la nulidad por usura del contrato de préstamo de tarjeta IKEA VISA de fecha 5 de julio de 2010 suscrito por las partes, con las consecuencias legales de dicha declaración de nulidad y con condena a la parte demandada en las costas del procedimiento.»
Fallo de la sentencia 38/2022, Juzgado de Primera Instancia Número 10 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 10 DE MADRID
Calle del Poeta Joan Maragall, 66, Planta 2- 28020 Tfno: 914932717 Fax: 914932719
juzpriminstancia010madrid@madrid.org
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 70/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: CAIXABANK PAYMENSTS AND CONSUMER FINANCE SAU EFC PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 38/2022
JUEZ/MAGISTRADO- JUEZ: D./Dña. ████████████████
Lugar: Madrid
Fecha: veintisiete de enero de dos mil veintidós.
Vistos por mí, Doña ████████████████, Magistrada Juez del Juzgado de Primera Instancia Nº 10 de los de Madrid, habiendo visto los presentes autos de JUICIO VERBAL 70/21 seguidos ante este Juzgado, entre las siguientes partes: como demandante ████████████████ con Procuradora ████████████████ y Letrado ████████████████, y como demandado CAIXABANK PAYMENTS& CONSUMER, E.F.C., EP. S.A.U con procurador ████████████████ y Letrado ████████████████ sobre acción de nulidad de contrato de tarjeta de préstamo los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por el Procurador ████████████████, en nombre y representación de ████████████████ se formuló demanda de juicio declarativo contra CAIXABANK PAYMENTS& CONSUMER, E.F.C., EP. S.A.U fundándola en los hechos y fundamentos de derecho contenidos en su escrito de demanda, que aquí se dan por reproducidos, suplicando que, previos los trámites legales, se dictase sentencia en la que: a) Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, la pena convencional por impago, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato. b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, pena convencional o gastos por impago, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia. Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y de la pena convencional o gastos por impago, por falta de transparencia: a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de gastos, en concepto de pena convencional por impagados. b) Se condene a CAIXABANK PAYMENTS& CONSUMER, E.F.C., EP. S.A.U., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de gastos y/o pena convencional por impagados, aplicadas por la entidad demandada, al contrato de tarjeta de crédito y, en su caso, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia. Todo ello con expresa imposición de costas.
SEGUNDO.- Admitida a trámite la demanda, se dio traslado de la misma y de los documentos aportados junto a ella a la parte demandada, emplazándole para su contestación. Por el procurador ████████████████ en nombre y representación de CAIXABANK PAYMENTS& CONSUMER, E.F.C., EP. S.A.U se contestó a la demanda oponiéndose a la misma y solicitando su desestimación.
TERCERO.- Celebrada la audiencia previa el día 26 de enero del presente, en la forma que consta en la grabación audiovisual, y no habiéndose propuesto ni admitido más prueba que la documental, quedaron los autos conclusos para dictar sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- En el presente procedimiento ordinario se ejercita por la parte actora una acción de declaración de nulidad por usura del contrato de préstamo de tarjeta IKEA VISA de fecha 5 de julio de 2010 suscrito por el demandante con la entidad prestamista demandada. Se trata de un contrato de tarjeta de crédito que permite al prestatario disponer de una línea de crédito renovable con un TAE de 25,59%. Se solicita de forma principal la nulidad del contrato por considerar que los intereses remuneratorios pactados son usurarios y en consecuencia a la nulidad que se solicita se demanda la restitución de las cantidades que, deducida la cantidad dispuesta, se haya abonado en exceso por los prestatarios.
SEGUNDO.- La doctrina jurisprudencial fijada en la sentencia de pleno 628/2015, de 25 de noviembre, se sintetiza en los siguientes extremos: 1º) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente. 2º) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales». 3º) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. 4º) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero. v) la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero». vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
No fue objeto de esta sentencia determinar si, en el caso de las tarjetas revolving, el término comparativo que había de utilizarse como indicativo del «interés normal del dinero» era el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España. A lo anterior se añadía el hecho de que el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo.
En la STS 600/2020, de 4 de marzo, se recoge que: “Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias(como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias(duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio”.
En este sentido la doctrina que se acoge en la anterior sentencia del Tribunal Supremo, es partidaria de hacer una comparación entre precios(intereses remuneratorios) entre contratos de préstamo que sean homogéneos lo que no ocurre en las estadísticas entre las tarjetas revolving y los préstamos al consumo. En consecuencia, la TAE del 25,59% del crédito revolving, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda y que al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.
Así, el Banco de España, en la información pública que facilita a través de su página Web(con la preceptiva información que le proporcionan las entidades financieras), incorporó en su Boletín Estadístico el Capítulo 19, que contiene la información de los tipos de interés(TEDR) aplicados por las instituciones financieras monetarias, donde puede apreciarse en el referido Capítulo 19.4, columna 7ª, el interés normal del dinero para las operaciones de crédito al consumo correspondiente a las tarjetas de crédito que han solicitado el pago aplazado y tarjetas «revolving», incluyéndose en la columna 7ª ese apartado específico de los créditos al consumo de forma separada a partir de marzo de 2017. Según estas estadísticas el TEDR de las tarjetas de crédito en el 2011 era de 19,34%, por lo tanto, más de seis puntos inferior al fijado en el contrato.
La Ley de Represión de la Usura de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios, invocada en la reconvención actúa como limite a la autonomía de la voluntad, declarando en su artículo 1 que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso ó en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario á causa de su situación angustiosa, de su inexperiencia ó de lo limitado de sus facultades mentales”.
Por otro lado, en la fecha del contrato, 2010 no existían unas estadísticas especificas del Banco de España, especificidad que se produce a partir del Boletín de marzo de 2017 y las que figuraban como media aplicada por las entidades de crédito en los préstamos al consumo en la fecha del contrato, esto es en 2011 era de 8,57%.
La citada STS 600/20, indicaba en un contrato muy similar al que es ahora objeto de enjuiciamiento que: “6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%. 7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes. 8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil(en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia. 10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito”.
La anterior valoración aplicada al contrato que se enjuicia es plenamente aplicable y por lo tanto debe de llegarse a la misma conclusión en cuanto a la naturaleza usuraria del préstamo.
TERCERO.- Por lo tanto declararse nulo por aplicación de la Ley de la Usura y por vulnerar la transparencia mínima exigible, el contrato que equivale en sus efectos a la supresión de la cláusula relativa a los intereses remuneratorios. Conforme al artículo 3 de la Ley “Declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado”. No habiéndose fijado el total a restituir, deberá liquidarse esta suma, en caso de que no exista cumplimiento voluntario, en ejecución de sentencia, y tomando como base la liquidación que presenta la entidad prestamista demandada mediante certificación en la que deberá hacerse constar la suma total dispuesta por el prestatario y la suma abonada por este por cualquier concepto durante la vida del préstamo y hasta su declaración de nulidad. En caso de resultar positiva la liquidación a favor del prestatario, la entidad prestamista deberá restituir dicha suma al mismo y en el supuesto de que resulte a favor de la entidad prestamista, el prestatario deberá abonar esa suma únicamente.
CUARTO.- En virtud de lo previsto en el artículo 394 Ley de Enjuiciamiento Civil, estimada la demanda procede imponer las costas a la parte demandada.
FALLO
Que estimando la demanda formulada por el Procurador ████████████████, en nombre y representación de ████████████████ frente a CAIXABANK PAYMENTS& CONSUMER, E.F.C., EP. S.A.U:
Declaro la nulidad por usura del contrato de préstamo de tarjeta IKEA VISA de fecha 5 de julio de 2010 suscrito por las partes, con las consecuencias legales de dicha declaración de nulidad conforme a lo previsto en el Fundamento Tercero de esta resolución y con condena a la parte demandada en las costas del procedimiento.
Notifíquese la presente resolución a las partes poniendo en su conocimiento que contra la misma cabe recurso de apelación ante la Audiencia Provincial que se interpondrá ante este Juzgado en el plazo de VEINTE DÍAS contados desde el siguiente a la notificación de esta resolución, exponiendo las alegaciones en que base la impugnación y citando la resolución apelada y los pronunciamiento que impugna, previo depósito de 50 euros que deberá consignar en la cuenta de depósitos y consignaciones de este Juzgado nº 2438 de Banco Santander, de conformidad con lo establecido en la LO 1/2009 de 3 de noviembre por la que se modifica la LOPJ, y que deberá acreditar la parte recurrente mediante la presentación del resguardo, haciendo saber que no se admitirá ningún recurso cuyo depósito no esté constituido.
Así lo acuerda, manda y firma ████████████████ Magistrada-Juez del Juzgado de 1ª Instancia Número 10 de los de Madrid, de lo que doy fe.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por la Juez que la suscribe estando celebrando audiencia pública en el mismo día de su fecha, de lo que yo, el Letrado de la Administración de Justicia, doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Este documento es una copia auténtica del documento Sentencia Proc. Ordinario firmado electrónicamente por ████████████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tienes una tarjeta CaixaBank Payments & Consumer o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp