Sentencia real · usura · primera instancia
Sentencia 106/2023 de Madrid: nulidad por usura de tarjeta de crédito IKEA
| Nº de sentencia | 106/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 1 de Madrid |
| Ciudad | Madrid |
| Fecha | 22 de marzo de 2023 |
| Procedimiento | Procedimiento Ordinario 1602/2021 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Usura |
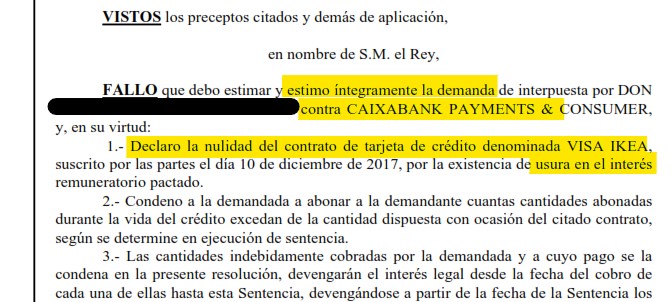
La sentencia condena a la entidad a devolver a nuestro cliente todos los intereses y comisiones que le cobraron de más desde el principio del contrato. El juzgado declara la nulidad del contrato de tarjeta de crédito por usura, al apreciar que el tipo de interés remuneratorio pactado es notablemente superior al normal del dinero y manifiestamente desproporcionado, condenando a la restitución de las cantidades cobradas en exceso.
«Declaro la nulidad del contrato de tarjeta de crédito suscrito por las partes, por la existencia de usura en el interés remuneratorio pactado. Condeno a la demandada a abonar a la demandante cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad dispuesta con ocasión del citado contrato.»
Fallo de la sentencia 106/2023, Juzgado de Primera Instancia Número 1 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 01 DE MADRID
Procedimiento Ordinario ***/2021
N.I.G.: ████████
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
SENTENCIA Nº 106/2023
En la Villa de Madrid, a 22 de marzo de 2023.
VISTOS por mí, ████████, Juez del Juzgado de Primera Instancia número 1 de Madrid, los autos de juicio ordinario número ***/2021, siendo parte demandante DON ████████, representado por la Procuradora Sra. ████████ y asistido por el Letrado Sr. ████████, y parte demandada CAIXABANK PAYMENTS & CONSUMER, S.A. representada por el Procurador Sr. ████████ y asistida por el Letrado Sr. ████████.
ANTECEDENTES DE HECHO
Primero.- Con fecha de 27 de septiembre de 2021 fue interpuesta demanda por la representación procesal de DON ████████ contra CAIXABANK PAYMENTS & CONSUMER, S.A., en la que se solicita Sentencia que declare: “Con carácter principal:
a) Declare la nulidad radical y originaria del contrato de tarjeta de crédito IKEA suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio.
b) Condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada, y cuotas de Seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
Con carácter subsidiario, para el caso de no estimarse usurario el contrato:
a) Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, la pena convencional por impago, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato.
b) Se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, pena convencional o gastos por impago, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado documento o contrato y, en su caso, de cualquier novación y modificación contractual afectada por la misma falta de transparencia y abusividad y, resulte conexa o traiga causa del negocio de crédito originalmente suscrito, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y de la pena convencional o gastos por impago, por falta de transparencia:
a) Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de gastos, en concepto de pena convencional por impagados.
b) Se condene a CAIXABANK PAYMENTS AND CONSUMER, EFC, S.A.U, por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de gastos y/o pena convencional por impagados, aplicadas por la entidad demandada, al contrato de tarjeta de crédito y, en su caso, a cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, más intereses legales, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la línea de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, el reintegro de los intereses ordinarios desde cada cobro indebido.
Todo ello con expresa imposición de costas.”
Segundo.- Por Decreto de 14 de diciembre de 2021 se admitió a trámite la demanda, emplazando a la demandada para que la contestara en veinte días.
Por escrito de 8 de febrero de 2022 la parte demandada impugnó la cuantía del proceso, y en cuanto al fondo contestó a la demanda solicitando su desestimación con imposición de las costas a la parte actora. Subsidiariamente, para el caso de que el juzgado considere que el interés remuneratorio aplicado es abusivo y se declare la nulidad de dicha cláusula, se aplique el interés establecido por el TS como válido de 19,99% o, en todo caso, el interés legal del dinero en el momento de la contratación. Solicita también que se desestime la nulidad de las cláusulas y/o comisiones estipuladas en el contrato.
Tercero.- Por Diligencia de Ordenación de 17 de febrero de 2022 se señaló la audiencia previa, que finalmente se celebró el 21 de marzo de 2023.
En la audiencia previa los Letrados se ratificaron en sus respectivos escritos de demanda y contestación y propusieron únicamente prueba documental obrante en autos. La impugnación de la cuantía fue desestimada, quedando firme la resolución.
Por esta Juzgadora se admitió la prueba propuesta y se declararon los autos conclusos y vistos para Sentencia.
Cuarto.- En este procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
Primero.- Desestimada en la audiencia previa la única cuestión procesal planteada de impugnación de la cuantía, procede entrar sin más en el fondo de la cuestión controvertida.
Dispone el artículo 429.8 de la LEC 1/00 “cuando la única prueba que resulte admitida sea la de documentos, y éstos ya se hubieran aportado al proceso sin resultar impugnados, o cuando se hayan presentado informes periciales, y ni las partes ni el tribunal solicitaren la presencia de los peritos en el juicio para la ratificación de su informe, el tribunal procederá a dictar sentencia, sin previa celebración del juicio, dentro de los veinte días siguientes a aquel en que termine la audiencia”.
Dado que la actora propuso solamente la documental consistente en los documentos adjuntados a la demanda, y ninguno de los documentos ha sido impugnado por su autenticidad, procede dictar la presente Sentencia sin necesidad de celebrar el acto del juicio, por hallarnos ante el supuesto del artículo 429.8 de la LEC 1/00.
En virtud del artículo 326.1 de la LEC 1/00 “los documentos privados harán prueba plena en el proceso, en los términos del art. 319, cuando su autenticidad no sea impugnada por la parte a quien perjudiquen”. Es decir, “harán prueba plena del hecho, acto o estado de cosas que documenten, de la fecha en que se produce esa documentación y de la identidad de los fedatarios y demás personas que, en su caso, intervengan en ella”, según el mencionado artículo 319 de la LEC.
Dichos documentos acreditan que la actora suscribió un contrato de tarjeta de crédito denominada VISA IKEA, el día 10 de diciembre de 2017, con la entidad CAIXABANK, con unas condiciones contractuales impuestas por la entidad financiera sin que el cliente haya tenido la oportunidad de negociarlas.
Asimismo, resulta acreditado que por la parte demandada se estableció una TAE del 25,59% anual, claramente superior al normal en este tipo de producto.
Según las tablas de tipos de interés de los años 2003 a 2018 del Banco de España, se pone de manifiesto que los tipos de interés medio para los préstamos al consumo no han superado el 21,275%.
Tercero.- La Ley 1/2013, de 14 de mayo, de medidas para reforzar la protección a los deudores hipotecarios, reestructuración de deuda y alquiler social, publicada en el BOE de 15 de mayo de 2013 añadió un último párrafo al artículo 552.1 de la LEC 1/2000 que dispone lo siguiente:"cuando el tribunal apreciare que alguna de las cláusulas incluidas en un título ejecutivo de los citados en el artículo 557.1 pueda ser calificada como abusiva, dará audiencia por cinco días a las partes. Oídas éstas, acordará lo procedente en el plazo de los cinco días siguientes, conforme a lo previsto en el artículo 561.1. 3ª".
Asimismo, añadió una última causa de oposición en el artículo 557, que es “que el título contenga cláusulas abusivas”.
Acudiendo al contrato de tarjeta de crédito aportado, se ha aplicado durante el mismo un interés del 25,59% TAE.
La Ley 16/2011 de contratos de crédito al consumo dispone en su artículo 20.4 que"en ningún caso podrá aplicarse a los créditos que se concedan en forma de descubiertos a los que se refiere este artículo un tipo de interés que dé lugar a una tasa anual equivalente superior a 2,5 veces el interés legal del dinero".
Dispone el artículo 1 de la Ley de 23 de julio de 1908, de represión de la usura, tradicionalmente conocida como Ley Azcarate que"será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
Será igualmente nulo el contrato en que se suponga recibida mayor cantidad que la verdaderamente entregada, cualesquiera que sean su entidad y circunstancias. Será también nula la renuncia del fuero propio, dentro de la población, hecha por el deudor en esta clase de contratos".
Asimismo, dispone el artículo 3 de dicha ley que"declarada con arreglo a esta ley la nulidad de un contrato, el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado".
Por tanto, al solicitar la parte actora, como acción principal la declaración de nulidad de las cláusulas que regulan los intereses remuneratorios del contrato, por ser éstas abusivas, de declararse la misma, habría que condenar a la demandada a la restitución de las prestaciones sin entrar a conocer de la acción subsidiaria.
Cuarto.- Procede mencionar, por interesante, la Sentencia de la Sala Primera del Tribunal Supremo de 7 de mayo de 2002 que declara que"la calificación de los intereses a efectos de la usura en sentido legal no puede hacerse por el tanto por ciento de devengo sobre el principal, sino que depende de las circunstancias en que se desenvuelva el mercado monetario y de las circunstancias objetivas del caso y subjetivas de las partes".
El mismo Tribunal Supremo (Sentencias de 21 de enero de 1.980, 30 de enero de 1.984, 9 de enero de 1.990, 30 de enero de 1.990, y 24 de abril de 1.991) ha establecido que para que un contrato pueda declararse nulo por usura conforme a la Ley Azcárate es preciso que concurra alguna de las siguientes circunstancias: 1.- Que se haya pactado un interés notablemente superior al normal del dinero y manifiestamente desproporcionado a las circunstancias del caso. 2.- Que haya motivos para estimar que el préstamo ha sido aceptado por el prestatario a causa de una situación angustiosa, de su inexperiencia, o de lo limitado de sus facultades mentales. 3.- Que se suponga recibida mayor cantidad de la que verdaderamente se entrega.
El Alto Tribunal en su Sentencia 4810/2015, de 25 de noviembre expone la siguiente doctrina: “Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, « que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso », sin que sea exigible que, acumuladamente, se exija « que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
La citada Sentencia consideró excesivo el interés fijado en 24,6%: “El interés remuneratorio estipulado fue del 24,6% TAE. Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Este extremo es imprescindible (aunque no suficiente por sí solo) para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente, pues no solo permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, sino que además permite una comparación fiable con los préstamos ofertados por la competencia. El interés con el que ha de realizarse la comparación es el"normal del dinero". No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés «normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia» (sentencia núm. 869/2001, de 2 de octubre).
Para establecer lo que se considera"interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.). Esa obligación informativa de las entidades tiene su origen en el artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo (BCE), que recoge la obligación de este último, asistido por los bancos centrales nacionales, de recopilar la información estadística necesaria través de los agentes económicos. Para ello, el BCE adoptó el Reglamento (CE) nº 63/2002, de 20 de diciembre de 2001, sobre estadísticas de los tipos de interés que las instituciones financieras monetarias aplican a los depósitos y a los préstamos frente a los hogares y a las sociedades no financieras; y a partir de ahí, el Banco de España, a través de su Circular 4/2002, de 25 de junio, dio el obligado cumplimiento al contenido del Reglamento, con objeto de poder obtener de las entidades de crédito la información solicitada.
En el supuesto objeto del recurso, la sentencia recurrida fijó como hecho acreditado que el interés del 24,6% TAE apenas superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato, lo que, considera, no puede tacharse de excesivo. La cuestión no es tanto si es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y esta Sala considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como «notablemente superior al normal del dinero». 5.- Para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea «manifiestamente desproporcionado con las circunstancias del caso».
Quinto.- En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito "revolving" no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación. Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa, pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal”.
A la vista de dicha doctrina, el 25,59% TAE, con base en la estadística del Banco de España sobre la media del TAE en créditos al consumo, que no excedía del 21,75%, debe declararse usurario el interés contractual.
Asimismo, no existe causa alguna o circunstancia de riesgo que justifique el alto interés impuesto, sin que se haya acreditado una circunstancia excepcional que exigiera que el mismo se elevase a dicho porcentaje, que es evidentemente excesivo.
Por ello, ha de concluirse que el contrato de crédito objeto de litis incumple la normativa de represión de la usura, debiendo declararse nulo por abusivo o usurario el interés remuneratorio pactado contractualmente.
En cuanto a las acciones subsidiarias planteadas por la actora, no cabe entrar en su análisis por haber sido estimada la acción principal y no haberse formulado por medio de demanda reconvencional al menos en cuanto a la petición de que por esta juzgadora se estipulara un interés remuneratorio distinto.
En cuanto a las consecuencias de la declaración de nulidad del contrato, en virtud del artículo 3 de la Ley Azcárate procede obligar a la parte ejecutada a devolver la suma recibida, cantidad que habrán de ser determinadas en fase de ejecución, para lo cual la demandada deberá aportar copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos y en el mismo formato en que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato hasta la última liquidación practicada.
Sexto.- Dispone el artículo 1100 del CC que “incurren en mora los obligados a entregar o a hacer alguna cosa desde que el acreedor les exija judicial o extrajudicialmente el cumplimiento de su obligación...”.
Dispone el artículo 1108 del CC que “si la obligación consistiere en el pago de una cantidad de dinero, y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, el interés legal”.
Las cantidades indebidamente cobradas por la demandada y a cuyo pago se la condena en la presente resolución, devengarán el interés legal desde la fecha del cobro de cada una de ellas hasta esta Sentencia, devengándose a partir de la fecha de la Sentencia los contemplados en el artículo 576 de la LEC.
Séptimo.- Siendo totalmente estimatoria la sentencia, procede imponer las costas del proceso a la parte demandada, conforme al artículo 394.1 de la Ley de Enjuiciamiento Civil 1/00.
VISTOS los preceptos citados y demás de aplicación, en nombre de S.M. el Rey,
FALLO
Que debo estimar y estimo íntegramente la demanda interpuesta por DON ████████ contra CAIXABANK PAYMENTS & CONSUMER, S.A., y, en su virtud:
1.- Declaro la nulidad del contrato de tarjeta de crédito denominada VISA IKEA, suscrito por las partes el día 10 de diciembre de 2017, por la existencia de usura en el interés remuneratorio pactado.
2.- Condeno a la demandada a abonar a la demandante cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad dispuesta con ocasión del citado contrato, según se determine en ejecución de sentencia.
3.- Las cantidades indebidamente cobradas por la demandada y a cuyo pago se la condena en la presente resolución, devengarán el interés legal desde la fecha del cobro de cada una de ellas hasta esta Sentencia, devengándose a partir de la fecha de la Sentencia los contemplados en el artículo 576 de la LEC.
Siendo estimatoria la sentencia, procede imponer las costas del proceso a la parte demandada.
Notifíquese a las partes, previniéndoles de que contra esta Sentencia cabe recurso de apelación en el plazo de veinte días, que se tramitará según los artículos 455 y ss. de la LEC 1/00, y se resolverá por la Ilma. Audiencia Provincial de Madrid.
A estos efectos, y de conformidad con la Disposición Adicional 15ª de la LOPJ introducida por la Ley Orgánica 1/2009, de 3 de noviembre, complementaria de la Ley de reforma de la legislación procesal para la implantación de la nueva Oficina judicial, por la que se modifica la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, se indica a las partes la necesidad de constituir un depósito de 50 euros para recurrir la presente resolución, en la oportuna entidad de crédito y en la Cuenta de depósitos y Consignaciones abierta a nombre de este Juzgado, previa a la preparación del recurso, debiendo dicha constitución ser acreditada por la parte y verificada por el Letrado de la Administración de Justicia, dejando constancia de ello en autos.
Así, por esta mi Sentencia de la que se expedirá certificación literal para su unión a los autos, juzgando en primera instancia, lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez ████████
Publicación.- Leída y publicada fue la anterior Sentencia por la Sra. Juez que la dictó, estando celebrando Audiencia Pública en el mismo día de su fecha y ante mí el Letrado de la Administración de Justicia. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta Ikea? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp