Sentencia real · falta de transparencia · primera instancia
Sentencia 00401/2026 de Badajoz: nulidad por falta de transparencia de tarjeta revolving MEDIAMARKT
| Nº de sentencia | 00401/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil, Plaza Nº 3 de Badajoz |
| Ciudad | Badajoz |
| Fecha | 1 de septiembre de 2026 |
| Procedimiento | Juicio Verbal 0000346/2026 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia declara la nulidad de la cláusula de interés remuneratorio del contrato de tarjeta de crédito revolving suscrito con Caixabank por falta de transparencia, arrastrando la nulidad a todo el contrato. Se condena a la entidad a restituir las cantidades que excedan del capital prestado, con los intereses legales, e imposición de costas a la demandada.
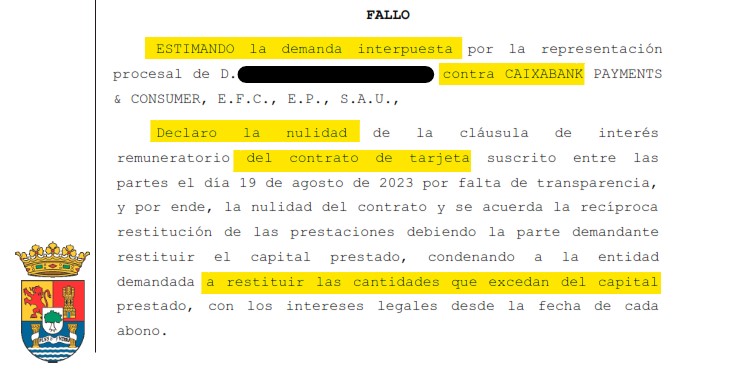
«Declaro la nulidad de la cláusula de interés remuneratorio del contrato de tarjeta suscrito entre las partes el día 19 de agosto de 2023 por falta de transparencia, y por ende, la nulidad del contrato y se acuerda la recíproca restitución de las prestaciones debiendo la parte demandante restituir el capital prestado, condenando a la entidad demandada a restituir las cantidades que excedan del capital prestado, con los intereses legales desde la fecha de cada abono.»
Fallo de la sentencia 00401/2026, Tribunal de Instancia, Sección Civil, Plaza Nº 3 de Badajoz
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA SECCIÓN CIVIL PLAZA Nº 3 BADAJOZ
C/ JOSÉ CALDITO RUIZ, Nº 2
Teléfono: 924170682-924170683
Correo electrónico: instancia3.badajoz@justicia.es
N.I.G.: ████████████████
Procedimiento: J.VERBAL (COND.GENERALES CONTRATAC.250.1.14) 0000346/2026
Sobre: RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U. Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA 401/26
Badajoz, 1 de septiembre de 2026.
Dª ████████████████, Magistrada-Juez de la Plaza nº 3 de la Sección Civil de Badajoz, ha visto los presentes autos de Juicio Verbal nº 346/2026, seguidos a instancia de D. ████████████████, representado por la Procuradora D.ª ████████████████ y asistido por el Letrado D. ████████████████, contra CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U., representada por la Procuradora D.ª ████████████████ y asistida por el Letrado D. ████████████████, sobre acción individual de nulidad de condiciones generales de la contratación.
ANTECEDENTES DE HECHO
PRIMERO. Por la representación procesal de D. ████████████████ se interpuso demanda de juicio verbal solicitando que se dictara sentencia estimatoria de la demanda con los siguientes pronunciamientos:
1.- Se declare LA NULIDAD DEL CONTRATO (Documento 1) POR RESULTAR NULAS sus estipulaciones POR FALTA DE INCORPORACION AL CONTRATO O FALTA DE TRANSPARENCIA DE LAS CLÁUSULAS QUE REGULAN EL INTERÉS REMUNERATORIO dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Con expresa imposición de costas a la demandada.
CON CARÁCTER SUBSIDIARIO A LA PETICIÓN ANTERIOR, y para el caso de que no se atienda la misma:
1.- Se declare que las condiciones financieras generales del contrato de tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses, las comisiones y el seguro de pagos son nulas de pleno derecho al no superar el control de transparencia por lo que deben de tenerse por no puestas al no incorporarse válidamente al contrato.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3.- Que se condene a la demandada como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones y el seguro por falta de transparencia a abonar a la parte demandante la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por mi mandante, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
CON CARÁCTER SUBSIDIARIO A LAS DOS ANTERIORES PETICIONES:
1.- Se declare LA NULIDAD DEL CONTRATO CONSECUENCIA DE INCUMPLIMIENTO DE LA OBLIGACIÓN DE EVALUAR LA SOLVENCIA DEL CONSUMIDOR.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, se condene a la entidad demandada a imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses tanto remuneratorios como de demora, comisiones, seguro etc... que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago.
4.- Con expresa imposición de costas.
CON CARÁCTER SUBSIDIARIO A LAS 3 PETICIONES ANTERIORES y para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago por falta de transparencia:
Se declare la nulidad radical y originaria por usurario del contrato celebrado en fecha 19 de agosto de 2023 (doc 1) y en su caso, la nulidad derivada de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito original, con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, a minorar la deuda y, en caso de resultar sobrante, devolver al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Con expresa imposición de costas.
Con CARÁCTER SUBSIDIARIO a las 4 peticiones anteriores:
1.- Se declare LA NULIDAD POR ABUSIVAS como condiciones generales de contratación de las cláusulas relativas a COMISIÓN POR IMPAGO DE 15 EUROS y en consecuencia, se tengan por no puestas.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO. Admitida a trámite la demanda, se emplazó a la entidad demandada, que compareció solicitando la desestimación de la demanda con imposición de costas al actor.
TERCERO. Mediante auto de 2 de julio de 2026 quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO. Se interesa por la parte actora, con carácter principal, la declaración de nulidad de un contrato de tarjeta de crédito suscrito entre las partes el día 19 de agosto de 2023 por falta de transparencia con los efectos restitutorios previstos en el art 1303 CC. La parte demandada defiende la validez del contrato afirmando que el cliente recibió información suficiente sobre el funcionamiento y riesgos.
Estamos ante una cuestión ya resuelta por la Audiencia Provincial de Badajoz, en sentencias como la número 208/25 de 5 de marzo, según la cual las sentencias del Pleno de la Sala de lo Civil del Tribunal Supremo, sentencias núm. 154/2025, y 155/2025, ambas de 30 de enero, “sientan un nuevo criterio jurisprudencial en materia del control de transparencia en el ámbito de las tarjetas de crédito revolving, reforzando las exigencias de transparencia en la comercialización de este tipo de tarjetas, y un plus de información al consumidor sobre los riesgos y consecuencias económicas y jurídicas derivados de este sistema de créditos, llega a conclusión de que para que la cláusula de interés remuneratorio supere el control de transparencia o incorporación, en los términos exigidos por la jurisprudencia citada es necesario que; (i) el consumidor haya sido informado de las características del crédito revolving y sus riesgos esenciales, (ii) la información haya sido facilitada con carácter previo a la celebración del contrato, (iii) el contenido de la información facilitada y su ubicación en el contrato permita a un consumidor medio razonablemente informado y perspicaz comprender el funcionamiento y riesgos del contrato.
En el mismo sentido, la SAP de 24 de febrero de 2025 de La Coruña establece: Las sentencias del Pleno de la Sala 1ª del T.S. nº 154/2025 de 30 de enero (Rec. 921/2022) y nº 155/2025, de la misma fecha (Rec. 1584/2023), examinan conjuntamente la abusividad de las cláusulas que regulan el interés remuneratorio, con el sistema de amortización revolving, llegando a la conclusión que estamos ante una línea de crédito permanente, con el riesgo para el consumidor de encadenarse a una deuda indefinida, debiendo informarse previamente, déficit que no puede soslayarse con la entrega ulterior de los extractos. No consta que se haya informado de la relación entre el TAE, y la recomposición constante de lo adeudado, donde las cuotas no llegan siquiera para pagar los intereses. Como tampoco consta que se hubiese informado de las distintas modalidades de pago, porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad del pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos y la modalidad revolving.
La expresión de la TAE no es suficiente por sí solo para considerar el contrato transparente (STS de 4.3.2020, hasta el punto de poder convertir al prestatario en un "deudor cautivo"), debiendo informarse previamente sobre las condiciones jurídicas y económicas (art. 60.1 TRLGDCYU y art. 5 de la Directiva 2008/8/CEE del Parlamento Europeo y del Consejo de 23 de abril de 2.008), que no puede ser subsanada posteriormente con la aportación de los extractos mensuales.
Las sentencias aludidas hacen mención al anatocismo, que constituye una previsión lícita pero excepcional, que requiere también información clara al consumidor, y al "efecto bola de nieve" que denomina el Banco de España.
Las anteriores consideraciones son trasladables al caso de autos y determinan la estimación de la demanda. No ha acreditado la parte demandada, pese a la carga probatoria que le correspondía conforme al art 217 LEC, haber suministrado información alguna al demandante sobre el producto que contrataba en lo que al precio del mismo (interés remuneratorio) se refiere.
SEGUNDO. Conforme al art 394 LEC se imponen las costas a la parte demandada.
FALLO
ESTIMANDO la demanda interpuesta por la representación procesal de D. ████████████████ contra CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U.,
Declaro la nulidad de la cláusula de interés remuneratorio del contrato de tarjeta suscrito entre las partes el día 19 de agosto de 2023 por falta de transparencia, y por ende, la nulidad del contrato y se acuerda la recíproca restitución de las prestaciones debiendo la parte demandante restituir el capital prestado, condenando a la entidad demandada a restituir las cantidades que excedan del capital prestado, con los intereses legales desde la fecha de cada abono.
Se imponen las costas a la parte demandada.
Notifíquese esta resolución a las partes con la advertencia de que contra la misma cabe interponer recurso de apelación ante la Audiencia Provincial de Badajoz (art. 455.1 LEC).
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Te está pasando lo mismo con tu tarjeta CaixaBank Payments & Consumer?
No esperes más para saberlo: estudio gratuito, te informamos sin compromiso.
Consulta gratuita WhatsApp