Sentencia real · falta de transparencia · primera instancia
Sentencia 00096/2026 de Cambados: nulidad por falta de transparencia de tarjeta de crédito MediaMarkt
| Nº de sentencia | 00096/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil, Plaza Nº 4 de Cambados |
| Ciudad | Cambados |
| Fecha | 14 de mayo de 2026 |
| Procedimiento | Juicio Verbal 0000018/2026 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito por falta de transparencia y abusividad de las cláusulas que regulan el interés remuneratorio. El Tribunal de Instancia de Cambados estima íntegramente la demanda, condenando a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con imposición de costas.
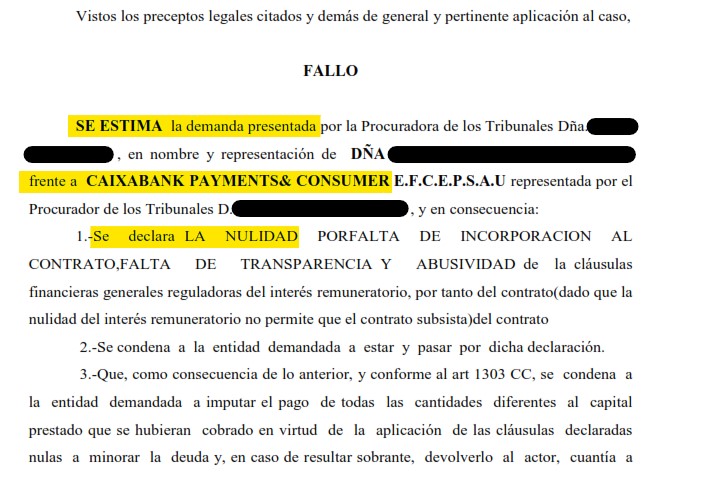
«Se declara LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD de las cláusulas financieras generales reguladoras del interés remuneratorio, condenando a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor.»
Fallo de la sentencia 00096/2026, Tribunal de Instancia, Sección Civil, Plaza Nº 4 de Cambados
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 4 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA CAMBADOS
EMILIA PARDO BAZÁN S/N, PLANTA 4
Teléfono: 886.206.070 -71-68-69
Correo electrónico: unica4.cambados@xustiza.gal
N.I.G.: ████████████████
Procedimiento: J.VERBAL (COND.GENERALES CONTRATAC.250.1.14) 0000018/2026
Sobre: RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D/ña. CAIXABANK PAYMENTS & CONSUMER EFC EP SAU Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA 96/2026
En Cambados a 14 de mayo de 2026.
HECHOS
PRIMERO.- Tuvo entrada en este Juzgado el 9 de enero de 2026 demanda de juicio verbal de nulidad de condición general de la contratación frente que presentó la representación procesal DÑA ████████████████ contra CAIXABANK PAYMENTS & CONSUMER E.F.C.E.P.S.A.U.
SEGUNDO.- Por decreto de 9 de abril de 2026 se admitió la demanda.
TERCERO.- La parte demandada se presentó escrito de contestación en fecha 23 de abril de 2026, en el sentido de oponerse a la demanda.
CUARTO.- Por diligencia de ordenación de 25 de abril de 2026 se unieron los escritos, prestándose escritos de las partes en las que solo como medios de prueba se solicitaba la documental, destacándose que ninguna de las partes solicitó la celebración de vista alguna, siendo suficiente la documental obrante en autos quedaron los mismos vistos para sentencia.
QUINTO.- En la tramitación de las presentes actuaciones se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La parte actora interponiendo demanda en ejercicio de acción de nulidad de las condiciones generales de la contratación solicitando con CARÁCTER PRINCIPAL:
1.- Se declare LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD de las cláusulas financieras generales reguladoras del interés remuneratorio, por tanto del contrato (dado que la nulidad del interés remuneratorio no permite que el contrato subsista) del contrato.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
Con carácter subsidiario a la anterior y para el caso de que tampoco se declare la no incorporación al contrato o falta de transparencia de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones:
1.- Se declare LA NULIDAD POR ABUSIVAS como condiciones generales de contratación de la cláusula 17 de las condiciones generales del contrato, relativa a la pena convencional por impago de 30 euros, y en consecuencia, se tengan por no puestas.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
3.- Que como consecuencia de lo anterior y en aplicación del art 1303 del Código Civil, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia de las cláusulas cuya nulidad se postula, se condene a la entidad demandada a devolver las cantidades se hayan abonado por esos conceptos.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
La demandada se opone alegando que el 2 de agosto de 2024 el contrato cuya nulidad se solicita fue cedido a un tercero, en concreto INVEST CAPITAL LTD, por lo que ningún tipo de responsabilidad puede exigírsele.
SEGUNDO.- En líneas generales la cesión de crédito es la transmisión por el acreedor de la titularidad de su derecho de crédito a otra persona, normalmente como consecuencia de un negocio jurídico en cuya virtud se ha producido ese desplazamiento patrimonial, como pudieran ser la venta, la donación, la cesión solutoria, etc. De esta forma, el deudor cedido ve que su acreedor ha cambiado. Convenio que, como sustitución de la persona del acreedor por otra respecto al mismo crédito, es admitida con carácter general por el artículo 1112 del Código Civil y está regulada, con carácter particular, en los artículos 1526 y siguientes del mismo cuerpo legal, como negocio jurídico, sea o no contrato de compraventa. Se transmite una obligación, no teniendo el acreedor ninguna pendiente con el deudor, no hay obligaciones recíprocas que se transmitan. Por ello se configura como un negocio jurídico bilateral, entre el titular del crédito (cedente) con el tercero que adquiere ese derecho de crédito (cesionario) frente al deudor (cedido), en cuya virtud éste se convierte en titular del crédito cedido. Supone un cambio de acreedor quedando el nuevo con el mismo derecho que el anterior, permaneciendo incólume la relación obligatoria. Solo es necesario el consentimiento de ambos, pero no el del deudor cedido, por lo que puede hacerse sin su consentimiento, e incluso en contra de su voluntad. A este solamente se le notifica la cesión para impedir su eventual liberación con el pago al acreedor cedente, que establece el artículo 1527 del Código Civil. Ni el consentimiento ni el conocimiento del deudor es necesario para la eficacia de la cesión del crédito, salvo a los fines previstos en el artículo 1527 del Código Civil, que le libera si paga al cedente antes de conocerla. Una vez perfeccionada por la conjunción de los consentimientos de cedente y cesionario, la transmisión del crédito se produce y el cesionario se convierte en acreedor, sin necesidad de que el deudor cedido lo consienta, ni siquiera que lo conozca. Los artículos 1203.3º y 1209 del Código Civil no exigen para que tenga lugar la subrogación de un acreedor en lugar del anterior que el deudor lo consienta.
Los artículos 1164 y 1527 del Código Civil no condicionan la eficacia de la cesión al conocimiento del deudor cedido, sino que protegen la buena fe del deudor que paga al acreedor original porque considera que sigue en posesión del crédito, esto es, protege al deudor frente a la apariencia de titularidad de quien recibe el pago, en la que pudo legítimamente confiar. Lo que hace la notificación de la cesión es excluir que el deudor quede liberado de su obligación si paga al antiguo acreedor, el cedente. Como consecuencia de esa cesión: (a) el cesionario adquiere la titularidad del crédito, con el mismo contenido que tenía el acreedor cedente, permaneciendo incólume la relación obligatoria; (b) el deudor debe pagar al nuevo acreedor; y (c) al deudor le asiste el derecho de oponer al cesionario, todas las excepciones que tuviera frente al cedente.
En este sentido se pronuncian las sentencias de la Sala Primera del Tribunal Supremo 581/2023, de 20 de abril; 768/2021, de 3 de noviembre; 215/2021, de 20 de abril; 151/2020, de 5 de marzo; 30 de septiembre de 2015, 11 de febrero de 2015, 13 de octubre de 2014, 5 de febrero de 2014, 28 de noviembre de 2013, entre otras muchas.
En el presente caso, analizando la cesión existente entre las partes estamos en presencia de una cesión global de créditos, no olvidando la diferenciación entre cesión de contrato y cesión de crédito. La primera no expresamente regulada en el C.C., transmitiendo al cesionario el contenido contractual de la relación negocial, con los efectos de subrogarle en la misma posición; por el contrario, la cesión de crédito, se transmite únicamente la titularidad del crédito cedido, sustituyéndose la persona del acreedor por otra, no existiendo obligaciones recíprocas, no siendo necesario el conocimiento del deudor, ni su consentimiento.
Al deudor se le notifica la cesión, solo para impedir su efecto liberatorio que se produciría, pagando al antiguo acreedor (1527 del C.C.).
En la presente litis se mantiene la entidad cedente como parte en la relación contractual, siendo además la entidad bancaria la obligada por ejemplo a conservar la documentación contractual, cuando la cesionaria no lo sería ya que la Orden EHA/2899/2011, de 28 de octubre se está refiriendo en su art. 7 a las entidades de crédito, que no se extingue por la cesión del crédito a un tercero. Por ello existe legitimación pasiva por parte de la hoy demandada, pues lo adquirido por INVEST CAPITAL LTD fue solo la facultad de cobrar el crédito que la cedente ostenta frente al deudor cedido, no habiéndose subrogado INVEST CAPITAL LTD en la posición contractual de la cedente, afectando solo a la titularidad del crédito, ni habiendo intervenido INVEST CAPITAL LTD en el contrato inicial, por lo que correspondería a la cedente la legitimación pasiva para obtener lo pretendido, lo que conduce sin más argumentaciones a desestimar la excepción planteada.
El Pleno de la Sala de lo Civil del Tribunal Supremo, en su sentencia número 88/2024 de 24 de enero de 2024 por la que resuelve el recurso número 5688/2021, atribuye, al cesionario del crédito, en el caso de cesión del crédito derivado del contrato que no es objeto de cesión (no hay subrogación en el contrato), la legitimación pasiva al cesionario del crédito frente al ejercicio por el prestatario (el acreditado) de su acción declarativa de la nulidad del contrato (por ser usurario o contener un interés remuneratorio abusivo) y la restitutoria de lo indebidamente pagado.
No hay que olvidar que en el caso de que la prosperabilidad de la acción restitutoria de lo indebidamente pagado, además de rebajar la cuantía del crédito cedido hasta su extinción, de lugar a un crédito del prestatario (la demandante) para la devolución de lo indebidamente pagado que rebase la cuantía del crédito cedido, la legitimación pasiva para soportar esa acción en favor del prestatario (la demandante) declarativa de existencia de ese crédito a su favor y la condena a su pago, corresponde única y exclusivamente al prestamista (al concedente del crédito) que hubieran cedido su crédito y no al cesionario del crédito.
TERCERO.- En cuanto al fondo del asunto, hay que atender a la petición principal que afecta a la cláusula que regula los intereses remuneratorios y el sistema de amortización, no alegando nada la demandada en su escrito de oposición, hablando de manera genérica. Así por ello en cuanto a la petición principal efectuada por la actora es necesario traer a colación la jurisprudencia reciente sobre el control de transparencia en los contratos de crédito revolving.
Las sentencias del Pleno de la Sala de lo Civil del Tribunal Supremo, sentencias núm. 154/2025 y 155/2025, ambas de 30 de enero, sientan un nuevo criterio jurisprudencial en materia del control de transparencia en el ámbito de las tarjetas de crédito revolving, reforzando las exigencias de transparencia en la comercialización de este tipo de tarjetas, y un plus de información al consumidor sobre los riesgos y consecuencias económicas y jurídicas derivados de este sistema de créditos, llega a conclusión de que para que la cláusula de interés remuneratorio supere el control de transparencia o incorporación, en los términos exigidos por la jurisprudencia citada es necesario que: (i) el consumidor haya sido informado de las características del crédito revolving y sus riesgos esenciales, (ii) la información haya sido facilitada con carácter previo a la celebración del contrato, (iii) el contenido de la información facilitada y su ubicación en el contrato permita a un consumidor medio razonablemente informado y perspicaz comprender el funcionamiento y riesgos del contrato.
En el mismo sentido, la SAP de 24 de febrero de 2025 de La Coruña establece: Las sentencias del Pleno de la Sala 1ª del T.S. nº 154/2025 de 30 de enero y nº 155/2025, de la misma fecha, examinan conjuntamente la abusividad de las cláusulas que regulan el interés remuneratorio, con el sistema de amortización revolving, llegando a la conclusión que estamos ante una línea de crédito permanente, con el riesgo para el consumidor de encadenarse a una deuda indefinida, debiendo informarse previamente, déficit que no puede soslayarse con la entrega ulterior de los extractos. No consta que se haya informado de la relación entre el TAE, y la recomposición constante de lo adeudado, donde las cuotas no llegan siquiera para pagar los intereses. Como tampoco consta que se hubiese informado de las distintas modalidades de pago, porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad del pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos y la modalidad revolving.
La expresión de la TAE no es suficiente por sí solo para considerar el contrato transparente, debiendo informarse previamente sobre las condiciones jurídicas y económicas, que no puede ser subsanada posteriormente con la aportación de los extractos mensuales.
Las anteriores consideraciones son trasladables al caso de autos y determinan la estimación de la demanda. No ha acreditado la parte demandada, pese a la carga probatoria que le correspondía conforme al art 217 LEC, haber suministrado información alguna al demandante sobre el producto que contrataba en lo que al precio del mismo (interés remuneratorio) se refiere.
CUARTO.- Conforme al art 394 LEC se imponen las costas a la parte demandada.
FALLO
SE ESTIMA la demanda presentada por la Procuradora de los Tribunales Dña. Nuria Arnaiz Llana, en nombre y representación de DÑA ████████████████ frente a CAIXABANK PAYMENTS & CONSUMER E.F.C., E.P., S.A.U representada por el Procurador de los Tribunales D. José Vicente Gil Tranchez, y en consecuencia:
1.- Se declara LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD de las cláusulas financieras generales reguladoras del interés remuneratorio, por tanto del contrato (dado que la nulidad del interés remuneratorio no permite que el contrato subsista) del contrato.
2.- Se condena a la entidad demandada a estar y pasar por dicha declaración.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, se condena a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
Se condena a la demandada al pago de las costas causadas en el presente procedimiento.
Notifíquese a las partes, con indicación de que podrán interponer recurso de apelación dentro de los veinte días siguientes, y ante este Juzgado.
MODO DE IMPUGNACIÓN: contra esta sentencia cabe interponer recurso de apelación en el plazo de veinte días a contar desde el siguiente a su notificación, ante la Audiencia Provincial.
Así por esta mi sentencia lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Reconoces tu situación con CaixaBank Payments & Consumer en este caso?
Si te suena parecido, podemos revisarlo contigo sin compromiso.
Consulta gratuita WhatsApp