Sentencia real · falta de transparencia · primera instancia
Sentencia 000019/2024 de Castro-Urdiales: nulidad por falta de transparencia de tarjeta de crédito MediaMarkt
| Nº de sentencia | 000019/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción número 1 de Castro-Urdiales |
| Ciudad | Castro-Urdiales |
| Fecha | 31 de enero de 2024 |
| Procedimiento | Procedimiento Ordinario 0000090/2023 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito por falta de transparencia en las cláusulas que regulan el interés remuneratorio y la comisión por posiciones deudoras. Se condena a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
«Estimo íntegramente la demanda interpuesta por la representación procesal de Dª. ████████████████ contra Caixabank Payments & Consumer EP, y declaro la nulidad por falta de transparencia como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio y la comisión por posiciones deudoras. Como consecuencia de esta declaración de nulidad se condena a la demandada a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos.»
Fallo de la sentencia 000019/2024, Juzgado de Primera Instancia e Instrucción número 1 de Castro-Urdiales
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE CASTRO-URDIALES
C/ NICOLAS TORRE, 8, Castro-Urdiales
Teléfono: 942-861399/861112 Fax: 942-871008
N.I.G.: ████████████████
Procedimiento: JUICIO ORDINARIO 0000090/2023
Demandante: D/ña. ████████████████ Procurador/a Sr/a. ████████████████
Demandado: D/ña. CAIXABANK PAYMENTS & CONSUMER EFC Procurador/a Sr/a. ████████████████
SENTENCIA Nº 000019/2024
En Castro-Urdiales, a 31 de enero del 2024.
Vistos por D. ████████████████, Juez del Juzgado de Primera Instancia e Instrucción número 1 de Castro-Urdiales, los presentes autos de JUICIO ORDINARIO, seguidos ante este Juzgado bajo el número 90/2023, a instancia de Dª. ████████████████ representada por la Procuradora, Dª. ████████████████ contra Caixabank Payments & Consumer EFC, representada por Dª. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO. La procuradora Dª ████████████████, en la representación indicada presentó escrito de demanda en la que tras alegar los hechos y fundamentos de derecho que estimó de aplicación terminaba solicitando el dictado de una sentencia por la que se declare que: 1- la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: el interés mensual para el fraccionamiento de pago; la comisión por reclamación de posiciones deudoras; el interés moratorio; seguro de protección de pagos. 2- Subsidiariamente, que declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa al interés moratorio; seguro de pagos y a la comisión por posiciones deudoras del crédito, seguro de protección de pagos, de la tarjeta de crédito, suscrito con la entidad demandada y en consecuencia, se tengan por no puestas. 3- que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato.
SEGUNDO. Admitida a trámite la demanda por decreto de 14 de septiembre de 2023, se emplazó a la demandada a fin de presentar el correspondiente escrito de contestación. La parte demandada, no presentó escrito de contestación a la demanda. Llegado el día señalado para la celebración de la audiencia previa, ambas partes comparecieron, proponiendo la prueba oportuna. Siendo admitidas y practicadas, de conformidad con el artículo 429 de la Ley de Enjuiciamiento Civil, quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO. Nulidad del contrato por usura. El artículo 1 de la Ley de Represión de la Usura de 23 de julio de 1908 sanciona con la nulidad: “los préstamos en que se estipule un interés notablemente superior al normal del dinero, y manifiestamente desproporcionado con las circunstancias del caso”. Sostiene la parte demandante que estamos ante un interés notablemente superior al normal del dinero. Respecto a la TAE al inicio del contrato, el tipo de interés aplicado es de 24,35%, en el año 2017. La solución la presenta la misma sentencia del Tribunal Supremo ya reproducida, y debemos acudir al boletín estadístico del Banco de España, valorando los datos correspondientes a la fecha de celebración del contrato, siendo el tipo medio TEDR 20,80 en el año 2017. Es decir, de ninguna forma superaría los 6 puntos indicado para calificarlos como usurarios.
SEGUNDO. Control de transparencia. Subsidiariamente, la parte actora solicita que se declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa al interés moratorio; seguro de pagos y a la comisión por posiciones deudoras del crédito. La demandante solicita la declaración de nulidad de los intereses remuneratorios por abusivos, al no superar el doble control de transparencia previsto en los artículos 5 y 7 de la LGDCU 1/2007.
Es un hecho no controvertido que el actor tiene la condición de consumidor en tanto que el contrato de tarjeta suscrito iba destinado a la satisfacción de sus necesidades de consumo en un ámbito ajeno a una actividad empresarial o profesional. Tampoco cabe duda de que la estipulación que fija el interés remuneratorio es un elemento esencial del contrato pues fija el precio por el crédito concedido y además es una condición general de la contratación que impone unilateralmente la entidad emisora de la tarjeta y que el consumidor se limita a adherirse a ella.
Superado el primer control de incorporación, que sin duda lo supera el presente contrato, debe acudirse a un segundo control de contenido de las cláusulas no negociadas en contratos suscritos con consumidores. Para superar este segundo control es necesario que la información suministrada permita al consumidor percibir que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago y tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato.
La sentencia de la Audiencia Provincial de Cantabria nº 585/2023, de 13 de noviembre dice que: “No considera el tribunal por los antecedentes señalados que, en el caso, se supere el control de transparencia: al no existir otra clase de información previa, el propio contrato no expone de manera mínimamente transparente el funcionamiento concreto del mecanismo revolvente y la forma de amortizar el crédito. La información que permitiría apreciar la carga jurídica y económica que implica el crédito era sumamente deficiente, en particular, como decimos, en la labor de explicar el carácter revolvente y la determinación de la cuota mensual y particularmente el riesgo que implica la contratación de dicho tipo de crédito...”
El contrato suscrito entre las partes no explica de forma clara el funcionamiento de la tarjeta de forma que no se puede conocer la forma en la que se aplican y devengan los intereses. El cliente recibe extractos mensuales determinando el importe adeudado y la razón del mismo, pero resulta extremadamente difícil que el consumidor pueda comprender cómo se ha aplicado conforme a lo dispuesto en el contrato firmado. Esta información no es suficiente para entender la carga económica de este tipo de productos financieros, tal y como expone la jurisprudencia mencionada.
En definitiva, la cláusula de interés remuneratorio no cumple los requisitos materiales de transparencia de conformidad con lo dispuesto en los artículos 5.5 y 7 de la ley 7/1988 sobre las Condiciones Generales de Contratación, artículos 80 y ss. de la ley 1/2007 TRLGDCU y doctrina sentada sobre esta materia. Por ello, procede estimar la pretensión subsidiaria ejercitada por la parte actora.
TERCERO. La consecuencia de la apreciación del carácter abusivo de una cláusula no es la integración del contrato, sino que como declaró la sentencia de la Audiencia Provincial anteriormente citada: “es necesario declarar la nulidad del contrato de crédito pactado, en tanto que (i) ni es posible la sustitución de las condiciones no transparentes y nulas por una disposición supletoria de derecho nacional como método para lograr la permanencia de su vigencia y validez; (ii) ni el contrato puede subsistir sin dichas cláusulas al tratarse de condiciones de carácter estructural que pretenden determinar la particular naturaleza -la modalidad revolvente- y características concretas del negocio... En consecuencia, el contrato no puede subsistir sin tales cláusulas porque su supresión provocaría como consecuencia la modificación de la naturaleza del objeto principal del contrato”.
Teniendo en cuenta que el momento donde se fija el suplico es al presentar la demanda, y en esa fecha no se disponía de la totalidad de la información relativa a los posibles intereses cobrados de forma irregular, habrá de ser en ejecución de sentencia cuando se hagan los cálculos correspondientes a efectos de determinar cuáles son las cantidades que han de ser devueltas, siendo estas operaciones claras y ciertas.
CUARTO. En relación con la comisión por posiciones deudoras, hemos de recordar la Sentencia del Tribunal Supremo nº 431/2020. En el presente supuesto, en el contrato aportado por la parte actora se establece su aplicación automática y, en definitiva, debe declararse su nulidad por abusiva de conformidad con la jurisprudencia existente y reproducida.
Por último, en relación con el seguro de protección de pagos, podemos observar en el contrato que aporta la parte demandante como Documento nº 1 que este fue consentido. No podemos estimar la existencia de una verdadera imposición por el prestamista ya que no se trata de una cláusula que haya sido contratada por un error o falta de información; la parte demandante tampoco ha esgrimido las razones por las que considera su falta de transparencia.
QUINTO. El artículo 394 de la Ley de Enjuiciamiento Civil, dispone que en los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones. La estimación íntegra de la demanda lleva a la imposición de las costas a la parte demandada.
Vistos los artículos legales citados y demás de pertinente y general aplicación,
FALLO
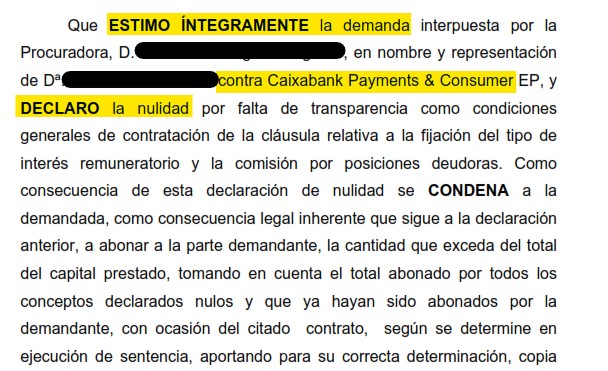
Que ESTIMO ÍNTEGRAMENTE la demanda interpuesta por la Procuradora, D. ████████████████, en nombre y representación de Dª. ████████████████ contra Caixabank Payments & Consumer EP, y DECLARO la nulidad por falta de transparencia como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio y la comisión por posiciones deudoras.
Como consecuencia de esta declaración de nulidad se CONDENA a la demandada, como consecuencia legal inherente que sigue a la declaración anterior, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante, con ocasión del citado contrato, según se determine en ejecución de sentencia, aportando para su correcta determinación, copia de todas las liquidaciones y extractos mensuales de la tarjeta de crédito, completos y correlativos, en el mismo tipo de formato en el que fueron originalmente remitidos al cliente, desde la fecha de suscripción del contrato, hasta última liquidación practicada, más intereses legales e igualmente, al reintegro de los intereses ordinarios desde cada cobro indebido.
Notifíquese esta resolución a las partes personadas, haciéndoles saber que contra la misma cabe interponer RECURSO DE APELACIÓN, ante este Tribunal, por escrito y dentro del plazo de VEINTE DÍAS contados desde el siguiente a su notificación.
Así por esta mi sentencia, de la que se expedirá testimonio para su unión a los autos, lo pronuncio, mando y firmo.
El/La Magistrado-Juez
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por el Ilmo./a Sr/a. Magistrado-Juez que la suscribe, estando celebrando audiencia pública en el día de su fecha. Doy fe.
De conformidad con lo dispuesto por la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales y la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial, las partes e intervinientes en el presente procedimiento judicial quedan informadas de la incorporación de sus datos personales a los ficheros jurisdiccionales de este órgano judicial, responsable de su tratamiento, con la exclusiva finalidad de llevar a cabo la tramitación del mismo y su posterior ejecución. El Consejo General del Poder Judicial es la autoridad de control en materia de protección de datos de naturaleza personal contenidos en ficheros jurisdiccionales.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Es esta tu situación con CaixaBank Payments & Consumer?
Revisamos tu caso sin compromiso y sin que nos pagues ni un euro.
Consulta gratuita WhatsApp