Sentencia real · falta de transparencia · primera instancia
Sentencia 437/2025 de Madrid: nulidad por falta de transparencia de tarjeta de crédito MediaMarkt
| Nº de sentencia | 437/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 99 de Madrid |
| Ciudad | Madrid |
| Fecha | 5 de noviembre de 2025 |
| Procedimiento | Procedimiento Ordinario 2005/2022 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia declara la nulidad del contrato de tarjeta de crédito por falta de transparencia en las cláusulas que regulan los intereses. Se condena a la entidad a devolver las cantidades abonadas que excedan del capital dispuesto durante los cinco años y 82 días anteriores a la presentación de la demanda, con los intereses legales correspondientes.
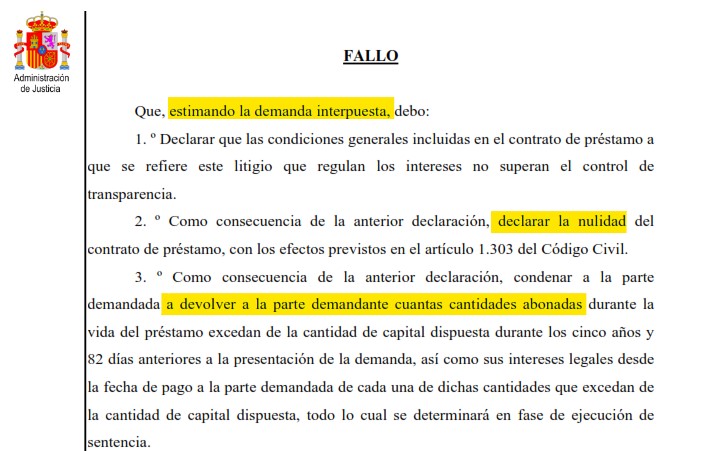
«Declarar que las condiciones generales incluidas en el contrato de préstamo a que se refiere este litigio que regulan los intereses no superan el control de transparencia. Como consecuencia de la anterior declaración, declarar la nulidad del contrato de préstamo, con los efectos previstos en el artículo 1.303 del Código Civil. Como consecuencia de la anterior declaración, condenar a la parte demandada a devolver a la parte demandante cuantas cantidades abonadas durante la vida del préstamo excedan de la cantidad de capital dispuesta durante los cinco años y 82 días anteriores a la presentación de la demanda, así como sus intereses legales desde la fecha de pago.»
Fallo de la sentencia 437/2025, Juzgado de Primera Instancia Nº 99 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 99 DE MADRID
Calle Rosario Pino 5, Planta 11 - 28020
Teléfono: 914437909 Fax: 914437900
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 2005/2022
Materia: Nulidad
Demandante: D./Dña. ████████████████ Procurador/a Sr/a. ████████████████
Demandado: D./Dña. CAIXABANK PAYMENTS & CONSUMER, E.F.C., E.P., S.A.U. Procurador/a Sr/a. ████████████████
SENTENCIA Nº 437/2025
JUEZ/MAGISTRADO-JUEZ: D. ████████████████
Lugar: Madrid
Fecha: 5 de noviembre de 2025
Ha sido visto el presente juicio ordinario, que tiene por objeto una acción de nulidad de un contrato de préstamo, y procede dictar resolución con arreglo a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Se presentó demanda de juicio ordinario con el siguiente suplico: "Se dicte Sentencia por la cual: 1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: § el interés mensual para el fraccionamiento de pago. § la comisión por reclamación de posiciones deudoras. § El interés moratorio § Seguro de protección de pagos. Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA FNAC contrato de tarjeta, suscrito con la entidad demandada en fecha 2007 (DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas. En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3 de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y 3) Se condene a la demandada al pago de las costas de este proceso. Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario: 1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DE INCORPORACIÓN como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio (interés mensual), de la cláusula relativa, Interés moratorio, Seguro de pagos y a la comisión por posiciones deudoras del crédito, seguro de protección de pagos, de la TARJETA CITADA, suscrito con la entidad demandada (Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras. 2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato. 3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputar le pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación. 4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento".
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la parte demandada para que contestara, la que presentó escrito mediante el que pidió que se dictara sentencia por la que se desestimase íntegramente la demanda, con condena en costas a la parte demandante.
TERCERO.- Se convocó a las partes a la audiencia previa, que se celebró el 23 de septiembre de 2025 y en la que se practicaron los trámites prevenidos en los arts. 415 y siguientes de la LEC, en cuyo trámite la parte demandante renunció a la pretensión de nulidad del contrato por ser usurario, lo que fue aceptado por la parte demandada, y se admitieron como medios de prueba la documental presentada por las partes, tras lo que quedaron los autos pendientes de dictar sentencia, lo que se efectúa en el día de la fecha debido al volumen de asuntos que penden ante este tribunal y el necesario orden de prioridad y despacho.
FUNDAMENTOS DE DERECHO
PRIMERO.- Examen del control de transparencia del contrato de préstamo a que se refiere el litigio.
Sobre esta cuestión, la SAP Valencia (secc. 7ª) 20/01/2020 (RA 783/2019), acerca de los controles de abusividad y transparencia, dice lo siguiente: «Para realizar el control de abusividad, como se desprende de la doctrina establecida por la misma STS del 09 de mayo de 2013, se ha de distinguir entre dos supuestos muy diferentes, como son si la cláusula en cuestión se refiere al objeto principal del contrato y cumple una función definitoria o descriptiva esencial del mismo, o, por el contrario, se refiere a otros extremos. Ello se debe a que en el primer caso, el control de abusividad no puede extenderse al equilibrio de las contraprestaciones, sino que ha de limitarse a su transparencia; es decir, a determinar si el adherente ha tenido oportunidad real de conocer su contenido de manera completa al tiempo de la celebración del contrato y si la misma se encuentra redactada de manera clara y comprensible. Por el contrario, si la cláusula es accesoria, el control de la abusividad puede hacerse no solo en cuanto a la transparencia de la cláusula sino también en cuanto al equilibrio de las prestaciones pactadas.
Efectivamente, como precisa la repetida STS de 9 de mayo de 2013, el control de transparencia cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la carga económica que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo; siendo preciso que la información suministrada permita al consumidor percibir que se trata de una cláusula que define el objeto principal del contrato, que incide o puede incidir en el contenido de su obligación de pago y tener un conocimiento real y razonablemente completo de cómo juega o puede jugar en la economía del contrato. Desde esta perspectiva, la cláusula relativa a los intereses remuneratorios se refiere al objeto principal del contrato concluido por las partes y cumple una función definitoria de dicho contrato. Por consiguiente, el control de abusividad sobre dicha cláusula sólo puede extenderse a su transparencia que incluye el control de comprensibilidad real de su importancia en el desarrollo razonable del contrato, pero no al equilibrio de las prestaciones, al que no se puede extender el control de la abusividad».
Partiendo de las anterior premisas, debe llegarse a la conclusión de que el contrato de préstamo a que se refiere este litigio, tal como impone la jurisprudencia que se ha indicado, adolece de una completa falta de trasparencia en la fijación del interés remuneratorio, pues en la cláusula 5 (intereses ordinarios) de las condiciones se dice que los intereses se calculan "a partir de la siguiente fórmula", y se inserta una fórmula matemática con sucesivas operaciones encadenadas llena de guarismos y letras que no se entienden a pesar de que se añada después una explicación, pues esta se hace de corrido, todo lo que obliga al contratante a efectuar esa compleja operación matemática para comprender cuál va a ser el coste real del préstamo que contrata.
Por tanto, debe declararse que el contrato infringe el principio de transparencia, con la consecuencia que para ello anuda la SAP Madrid (secc. 28ª) 22/07/2022 (RA 1109/2021) en el sentido siguiente, que puede aplicarse a este supuesto: «23.- En cuanto a las consecuencias que se derivan de la pretensión acogida, esta Sala ha declarado que la eliminación de la cláusula de intereses remuneratorios en los contratos de tarjeta de crédito produce la nulidad total del contrato, conforme a lo dispuesto en el artículo 10 LCGC. Así lo hemos dicho, v.gr., en las sentencias 28/2022 de 21 de enero, 342/2022 de 13 de mayo o 384/2022 de 30 de mayo, entre otras muchas. En estos supuestos, hemos razonado que el contrato no podía subsistir porque pierde su contenido financiero básico y no puede cumplir su finalidad económica.
Asimismo, hemos indicado que se trata de un efecto legal de carácter indisponible (artículo 6.2 del Código Civil). Ello no obstante, hemos de observar que en la demanda así se solicita expresamente».
Dado que se ha declarado la nulidad de esta parte del contrato, aplicando el aforismo "lo que es nulo no produce efectos", debe condenarse a la parte demandada a entregar el dinero que exceda del capital dispuesto, pero no desde el inicio de la relación contractual sino durante los cinco años y 82 días anteriores a la presentación de la demanda, pues debe aplicarse la reciente jurisprudencia contenida en la sentencia del Pleno de la Sala Primera del Tribunal Supremo de 5 de marzo de 2025, en recurso de casación n.º 6.868/2022, que dice que "el acreditado tiene acción para reclamar lo pagado que exceda del capital prestado en los cinco años anteriores a la formulación de la reclamación extrajudicial o a la interposición de la demanda" y que, "en este caso, ese plazo debe ampliarse en 82 días como consecuencia de la suspensión de los plazos de prescripción acordada en el Real Decreto 463/2020, de 14 de marzo".
A su vez, las cantidades pagadas en exceso sobre el capital que han de ser restituidas al demandante en aplicación de la última jurisprudencia que se ha indicado, devengarán el interés legal desde la fecha de cada pago.
Finalmente, por aplicación del art. 394.1 de la LEC, deben imponerse a la parte demandada las costas causas por la demanda, pues se ha estimado la pretensión de la demanda a que se ha hecho referencia y, aunque se haya reducido el periodo para la devolución del exceso de capital prestado conforme a dicha modalidad del contrato en aplicación de la jurisprudencia antes indicada, debe considerarse que se ha producido una estimación sustancial de las pretensiones de la parte demandante a los efectos de imponer su pago a la parte demandada, para lo que debe añadirse también que la SAP Valladolid (secc. 1.º) 02/02/2017 (RA n.º 407/2016) recuerda que «la doctrina jurisprudencial de nuestro Tribunal Supremo, Sala Civil, (STS de 9-2-2.006) relativa a la "estimación sustancial" como equiparable al vencimiento pleno que contempla el art. 394 de la LEC para la imposición de las costas al demandado es pacífica en el sentido de que, bajo la vigencia del régimen normativo de la derogada LEC, en orden a los criterios para imposición de las costas (art 523 de la derogada ley), los tribunales, al lado de los criterios legales de vencimiento y distribución, acomodaron el de estimación sustancial o esencial, parangonable en sus efectos al supuesto de plena estimación, que se puede sintetizar en la existencia de un cuasivencimiento, operativo cuando existiese una leve diferencia entre lo pedido y lo concedido, y de indudable practicidad, a la par que teñido de equidad, en supuestos de ejercicio de acciones resarcitorias de daños de difícil valoración apriorística por su relatividad ponderativa».
Por lo expuesto, en nombre de SM el Rey y por la autoridad conferida por el Pueblo español,
FALLO
Que, estimando la demanda interpuesta, debo:
1.º Declarar que las condiciones generales incluidas en el contrato de préstamo a que se refiere este litigio que regulan los intereses no superan el control de transparencia.
2.º Como consecuencia de la anterior declaración, declarar la nulidad del contrato de préstamo, con los efectos previstos en el artículo 1.303 del Código Civil.
3.º Como consecuencia de la anterior declaración, condenar a la parte demandada a devolver a la parte demandante cuantas cantidades abonadas durante la vida del préstamo excedan de la cantidad de capital dispuesta durante los cinco años y 82 días anteriores a la presentación de la demanda, así como sus intereses legales desde la fecha de pago a la parte demandada de cada una de dichas cantidades que excedan de la cantidad de capital dispuesta, todo lo cual se determinará en fase de ejecución de sentencia.
y 4.º Imponer a la parte demandada las costas causadas en este litigio.
Notifíquese la presente resolución a las partes, previniéndoles de que cabe interponer recurso de apelación contra ella en el plazo de veinte días desde su notificación. Adviértase a las partes de que para la interposición del recurso será necesario constituir depósito de 50 euros en la Cuenta de Depósitos y Consignaciones del Juzgado.
Así, por esta sentencia, lo acuerdo, mando y firmo.
El Juez/Magistrado Juez
PUBLICACIÓN: Firmada la anterior resolución es entregada en esta Secretaría para su notificación, dándose publicidad en legal forma, y se expide certificación literal de la misma para su unión a autos. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Te está pasando lo mismo con tu tarjeta CaixaBank Payments & Consumer?
No esperes más para saberlo: estudio gratuito, te informamos sin compromiso.
Consulta gratuita WhatsApp