Sentencia real · falta de transparencia · primera instancia
Sentencia de Granadilla de Abona: nulidad por falta de transparencia de tarjeta revolving de Caixabank
| Nº de sentencia | S/N |
|---|---|
| Órgano | Juzgado de Primera Instancia de Granadilla de Abona |
| Ciudad | Granadilla de Abona |
| Fecha | 3 de octubre de 2025 |
| Procedimiento | Procedimiento Ordinario 0001028/2023 |
| Entidad | CaixaBank Payments & Consumer |
| Vía de nulidad | Otra |
La sentencia obliga a Caixabank a devolver a nuestro cliente todo lo que le cobraron de más con la tarjeta de crédito, porque nadie le explicó antes de firmar cómo funcionaba ese sistema de intereses que hacía que la deuda no se acabara nunca. El Juzgado declara la nulidad, por falta de transparencia, de la cláusula que fija el interés remuneratorio en el contrato de tarjeta revolving, al no constar acreditada la entrega de información precontractual clara y comprensible, condenando a la entidad a restituir las cantidades percibidas en exceso con los intereses legales.
«Declaro la nulidad, por falta de transparencia, de la cláusula reguladora del interés remuneratorio del contrato de tarjeta de crédito, condenando a la demandada a restituir a la actora las cantidades percibidas en exceso, con los intereses legales correspondientes.»
Fallo de la sentencia S/N, Juzgado de Primera Instancia de Granadilla de Abona
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA DE GRANADILLA DE ABONA
Procedimiento Ordinario (Acción individual sobre condiciones generales de la contratación)
N.I.G.: ████████████████
Demandante: D. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: CAIXABANK PAYMENTS AND CONSUMER FINANCE SAU EFC Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA
En Granadilla de Abona, a fecha de firma electrónica.
Vistos por la Ilma. Sra. Dña. ████████████████, Jueza Sustituta de refuerzo del Juzgado de Primera Instancia de Granadilla de Abona, los presentes autos de Procedimiento Ordinario seguidos a instancia de D. ████████████████, representado por el Procurador de los Tribunales Sr. ████████████████ y asistido por el Letrado Sr. ████████████████, contra CAIXABANK PAYMENTS AND CONSUMER FINANCE SAU EFC, representada por el Procurador Sr. ████████████████ y asistida por el Letrado Sr. ████████████████, sobre condiciones generales de la contratación, y atendiendo a los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Por la Procuradora Dña. ████████████████, en nombre y representación procesal de D. ████████████████, se presentó demanda de juicio ordinario contra la entidad CAIXABANK PAYMENTS AND CONSUMER FINANCE SAU EFC, que fue turnada al Juzgado de Primera Instancia nº 4 de Santa Cruz de Tenerife, dictando Auto nº 593/2023 de 20 de septiembre de 2023, acordando la Inhibición a favor de los Juzgados de Primera Instancia de Granadilla de Abona. Turnada correspondió a este juzgado y fue registrada con nº 0001028/2023.
En dicha demanda se interesa con carácter principal se declare la nulidad del contrato de tarjeta de crédito suscrito entre las partes por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: el interés mensual para el fraccionamiento de pago, la comisión por reclamación de posiciones deudoras, el interés moratorio y el interés de demora. Con carácter subsidiario solicitaba se declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio, interés moratorio, seguro de pagos y a la comisión por posiciones deudoras del crédito.
SEGUNDO.- Mediante Decreto de 16 de enero de 2024, se admitió la demanda y se dio traslado a la parte demandada para que en el plazo de 20 días presentara contestación a la demanda, personándose el Procurador D. ████████████████ en representación procesal de CAIXABANK PAYMENTS AND CONSUMER FINANCE SAU EFC. En la contestación a la demanda se interesa la desestimación por las razones que argumenta en su escrito.
TERCERO.- En el acto de la audiencia previa comparecieron ambas partes ratificándose en sus pretensiones, si bien la parte actora desistió de la petición interesada como principal relativa a la usura, fijando por tanto como cuestión principal la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación en las condiciones generales de contratación. Se corrigió la fecha del contrato, ambas partes propusieron como prueba la documental que consta en actuaciones, quedando las actuaciones vistas para Sentencia.
CUARTO.- En el presente procedimiento se ha cumplido la normativa vigente y demás de pertinente aplicación, excepto el plazo en su tramitación debido al volumen de asuntos que penden sobre este juzgado.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se alega por la actora en síntesis, que suscribió en 2003 (si bien concretó en la audiencia previa que fue en 2013) con la entidad Caja Canarias, un contrato de tarjeta de crédito denominada "Tarjeta de Crédito Siete Islas", vinculada a su vez a la cuenta personal del actor, mediante el cual, pone a su disposición un límite de dinero concreto para que el mismo haga disposiciones por las cantidades que considere oportunas, habitualmente conocidos como contratos revolving. Tarjeta que posteriormente pasa a la entidad Caixabank Payments, aquí demandada. En el momento de contratar dicha tarjeta sólo indicó unos escasos datos personales, sin que en ningún momento se le informara del tipo de interés aplicable, o se le diera lugar a comparar las distintas opciones de crédito o realizar simulaciones sobre la cuota final a pagar una vez aplicado el tipo de interés, comisiones etc.
El contrato fue redactado de forma unilateral por la entidad bancaria conforme a un modelo de contratación, y sin posibilidad alguna de negociación o modificación bajo un modelo propio estandarizado en el que únicamente se introducen los datos del adquiriente. El formato de contrato, el cual resulta prácticamente ilegible por el mínimo tamaño de la letra e impide la apreciación de las cláusulas que aquí se postulan como nulas, ni siquiera se identifica cada apartado en el pliego de condiciones, sino que se presentan en el mismo tipo y tamaño ínfimo de letra, sin posibilidad de apreciar una fácil lectura ni siquiera de manera muy pormenorizada. Que el interés mensual para fraccionamiento de pago (pago fácil), fue TAE (28,32%). Cuota mensual de 60 € y Comisión por reclamación de posiciones deudoras: 35 euros cada posición deudora reclamada, si bien la entidad procedió a cobrar comisiones más altas, a pesar de lo reflejado. Se requirió amistosamente a la entidad mediante Burofax y se recibió respuesta rechazando la reclamación.
El demandado se opone, alegando, igualmente a los efectos que interesan para resolver: Relata que la actora contrató una tarjeta de crédito VISA SIETE ISLAS, núm. de contrato ████████████████, cuyo límite de crédito ascendía a 5.200,00 €. La modalidad de pago aplazado contemplaba un tipo de interés nominal mensual del 1,49% y, una TAE del 19,41%, no la TAE que sostiene la actora ya que el contrato no es de 2003 sino 2013. Que lo que se modificó en beneficio del actor y, conforme a la jurisprudencia de nuestro Alto Tribunal, fue la estipulación de los intereses de demora en el sentido de aplicarse en caso de mora en interés remuneratorio pactado más dos puntos.
SEGUNDO.- SOBRE LA CUANTÍA DEL PROCEDIMIENTO. Por la parte demandada, en primer lugar, se alega la excepción de indeterminación de la cuantía. Dicha excepción, debe de ser desestimada. Habida cuenta de que a través del presente procedimiento se ejercita la acción individual sobre condiciones generales de la contratación. De tal modo que, de prosperar dicha acción, se derivarán unas consecuencias económicas a las que la parte demandante solicita se condene a la demandada que habrán de determinarse en ejecución de Sentencia.
TERCERO.- SOBRE EL CONTROL DE TRANSPARENCIA. No ha sido un hecho controvertido por las partes la existencia del contrato, inicialmente con Caja Canarias en fecha 9 de febrero de 2013. Dado que por la actora se desistió de la petición de usura es preciso analizar la petición subsidiaria sobre la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación como condiciones generales de contratación.
En los casos de contratos en que todas las cláusulas propuestas al consumidor o algunas de ellas consten por escrito, estas cláusulas deberán estar redactadas siempre de forma clara y comprensible (art. 5[i] Directiva 93/13). "Por lo que se refiere, en primer lugar, al concepto de 'transparencia' en el contexto de la Directiva 93/13, es preciso señalar que la exigencia de transparencia de las cláusulas contractuales constituye una regla general aplicable a la redacción de las cláusulas utilizadas en los contratos celebrados con los consumidores. [...] esta exigencia no puede reducirse únicamente al carácter comprensible de la cláusula contractual en un plano formal y gramatical, sino que, por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en una situación de inferioridad respecto al profesional en lo relativo, en particular, al nivel de información, debe interpretarse de manera extensa [...]. En consecuencia, la referida exigencia de transparencia implica la obligación no solo de que la cláusula considerada sea comprensible para el consumidor en un plano formal y gramatical, sino también de que posibilite que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de dicha cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de tal cláusula sobre sus obligaciones financieras".
En el supuesto enjuiciado, conforme al contenido obligacional del contrato litigioso, la entidad cesionaria de la demandante concedía, a la parte demandada, una línea de crédito, (hasta 5.200€) renovable o revolving -caracterizada por su carácter rotativo, esto es que el límite del crédito se rebajará o disminuirá en la medida en la que resulte utilizado por el acreditado y se restablecerá o aumentará de nuevo en la medida que el acreditado haga pagos para restituirlo- asumiendo, la acreditada, la obligación de devolver el importe dispuesto, incrementado, en su caso, con sus correspondientes intereses remuneratorios o retributivos sobre la cantidad aplazada.
La tarjeta según se recoge en el contrato se emite con pago aplazado. El pago mínimo es del 2,50% del saldo dispuesto y un máximo del 15% del crédito dispuesto con un importe mínimo de 30€ del saldo deudor y todos los intereses y comisiones del periodo. El periodo de liquidación es mensual. La elección inicial de la cuota pactada es de 60 euros - TAE 19,41€.
Para la resolución de la pretensión ejercitada, hemos de acudir a los argumentos recogidos en las Sentencias del Tribunal Supremo, Sala Primera, de lo Civil, Sección Pleno, Sentencia n.º 154/2025, de 30 de enero, y 155/2025 de 30 de enero. En la reciente resolución del Alto Tribunal citada, 155/2025, se describe el crédito revolving: "El crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota."
En cuanto a la información sobre los intereses a aplicar el TS recuerda que "Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras."
En el presente caso, de la misma forma que en el supuesto analizado por el Tribunal Supremo, no resulta acreditado que la información contenida en la solicitud de tarjeta de crédito y en la Información Normalizada Europea sobre créditos al consumo haya sido entregada al consumidor con carácter previo a la suscripción del contrato. Igualmente, se entiende que con la información suministrada el consumidor no podría comprender los riesgos del sistema revolving ni la carga económica del contrato, toda vez que de dicha información no puede extraerse que el sistema de amortización es del tipo revolving ni cuál es la cuota mensual, no estableciéndose tampoco los casos en que el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada. Tampoco contienen dichos documentos unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras.
Así pues, desde el punto de vista del control de transparencia material y formal, el texto del contrato no cumple con los estándares necesarios para garantizar que el cliente entienda el coste real de su crédito revolving y las implicaciones económicas de sus decisiones de pago. La redacción técnica, la falta de simulaciones prácticas, y la presentación visual poco accesible limitan la capacidad del consumidor para comprender las cargas económicas derivadas del uso del crédito y las opciones de pago aplazado.
No consta acreditado, pese a la fórmula utilizada en el contrato integrada dentro del conjunto de cláusulas del contrato, que se haya proporcionado al consumidor información precontractual clara y comprensible por persona suficientemente cualificada que permita a un consumidor medio, normalmente informado y razonablemente atento y perspicaz, comprender el funcionamiento concreto del modo de cálculo de los intereses para poder valorar adecuadamente las gravosas consecuencias económicas derivadas del uso de la tarjeta de crédito; más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve».
Por lo expuesto, y visto el contenido del contrato litigioso, hemos de concluir que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente; se hace necesario a continuación valorar su abusividad.
CUARTO.- SOBRE LA ABUSIVIDAD. Se aborda en las Sentencias referidas del TS la valoración del carácter abusivo de las cláusulas, una vez determinada su falta de transparencia. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva.
Pues bien, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que se ha venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Examinadas las alegaciones de las partes y del análisis del contrato de documentos, se infiere la dificultad del cliente de conocer a qué condiciones se obliga, no constando haber recibido información previa para garantizar el conocimiento del funcionamiento del contrato y su sistema. Ello no ha sido contradicho de ninguna forma por el demandado. El mero hecho de entregar al consumidor el clausulado del contrato no se reputa suficiente para entenderse cumplido el deber de transparencia, de modo que la prestación del consentimiento por parte del cliente no se realizó, conforme a las pruebas obrantes en autos, con conocimiento y comprensión de lo que estaba firmando. En definitiva, la nulidad del contrato debe declararse por la falta de transparencia material, particularmente en la cláusula que regula los intereses aplicables y la forma de su devengo, que no permite al consumidor conocer y comprender las consecuencias económicas del contrato, y ello supone una infracción grave del deber de información.
Por todo lo anterior, procede declarar la nulidad del contrato de crédito revolving celebrado con el demandado, estimando la demanda. Sentado lo anterior, la consecuencia directa de la declaración de abusividad de la cláusula reguladora de los intereses remuneratorios del contrato suscrito con fecha 09 de febrero de 2013, como se ha indicado, por falta de transparencia, es que la parte demandada sólo vendrá obligada a abonar por tal contrato de tarjeta, a la entidad actora, las cantidades de las que hubiera dispuesto por el uso de la misma y mientras se siguiera usando, excluyendo las cantidades pagadas por intereses remuneratorios declarados nulos u otras comisiones, desde la fecha de contratación hasta la total inaplicación de tal cláusula, a determinar en fase de ejecución de Sentencia.
QUINTO.- COSTAS. Siendo estimada la demanda, conforme a lo dispuesto en el art 394 LEC, atendiendo al principio de vencimiento y el de efectividad, procede la condena en costas a la demandada.
Vistos los artículos citados y demás de pertinente aplicación,
FALLO
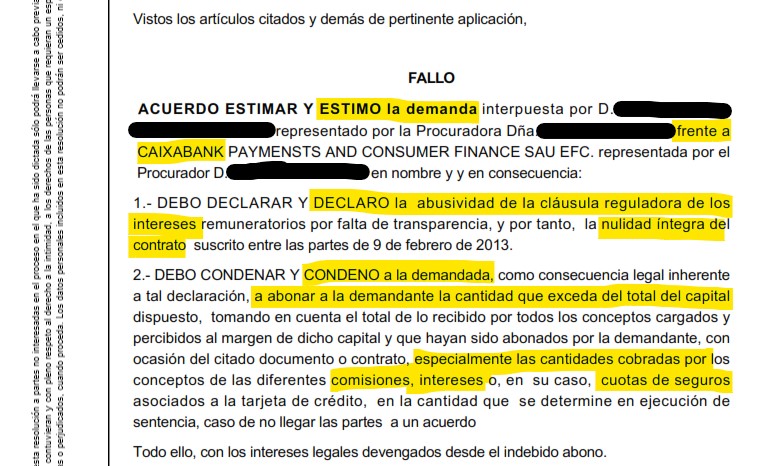
ACUERDO ESTIMAR Y ESTIMO la demanda interpuesta por D. ████████████████ representado por la Procuradora Dña. ████████████████ frente a CAIXABANK PAYMENTS AND CONSUMER FINANCE SAU EFC. representada por el Procurador D. ████████████████ y en consecuencia:
1º. Debo declarar y declaro la abusividad de la cláusula reguladora de los intereses remuneratorios por falta de transparencia, y por tanto, la nulidad íntegra del contrato suscrito entre las partes de 9 de febrero de 2013.
2º. Debo condenar y condeno a la demandada, como consecuencia legal inherente a tal declaración, a abonar a la demandante la cantidad que exceda del total del capital dispuesto, tomando en cuenta el total de lo recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que hayan sido abonados por la demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de las diferentes comisiones, intereses o, en su caso, cuotas de seguros asociados a la tarjeta de crédito, en la cantidad que se determine en ejecución de sentencia, caso de no llegar las partes a un acuerdo.
Todo ello, con los intereses legales devengados desde el indebido abono.
Con expresa condena en costas a la demandada.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de Santa Cruz de Tenerife en el plazo de VEINTE DÍAS contados a partir del día siguiente a la notificación.
Así, por esta Sentencia, lo pronuncio, mando y firmo.
LA JUEZ SUSTITUTA
Este documento ha sido firmado electrónicamente por: ************ - Magistrado-Juez | 03/10/2025 - 14:12:18
En la dirección ████████████████ puede ser comprobada la autenticidad de esta copia mediante el número de documento electrónico siguiente: ████████████████
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta CaixaBank Payments & Consumer sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp