Sentencia real · usura · primera instancia
Sentencia 125/2017 de Laredo: nulidad por usura de tarjeta de crédito de Cajamar
| Nº de sentencia | 125/2017 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 2 de Laredo |
| Ciudad | Laredo |
| Fecha | 6 de octubre de 2017 |
| Procedimiento | Procedimiento Ordinario 49/2017 |
| Entidad | Cajamar |
| Vía de nulidad | Usura |
El juzgado condena a Cajamar a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que la TAE contractual (16,08%) duplicaba el tipo medio de referencia del Banco de España, declarando la nulidad por usura.
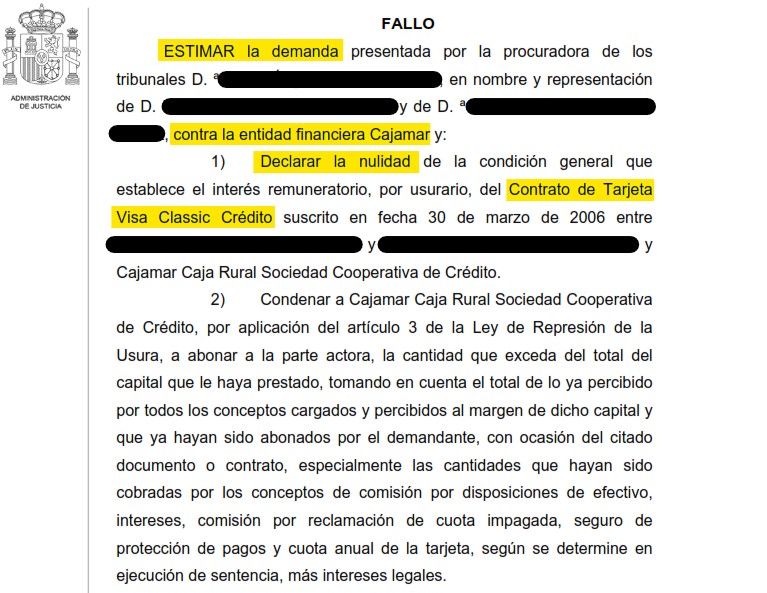
«Estimo la demanda y declaro la nulidad de la condición general que establece el interés remuneratorio, por usurario, del Contrato de Tarjeta Visa Classic Crédito, condenando a la demandada a abonar a la parte actora la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital.»
Fallo de la sentencia 125/2017, Juzgado de Primera Instancia e Instrucción Nº 2 de Laredo
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 2 DE LAREDO
Procedimiento Ordinario 0000049/2017
N.I.G.: ████████
Materia: Obligaciones
SENTENCIA NÚMERO 125/2017
En Laredo, a 6 de octubre de 2017. Vistos por mí, D.ª ████████, Magistrada-Juez del Juzgado de Primera Instancia e Instrucción nº 2 de Laredo, los presentes autos de juicio ordinario seguidos en este Juzgado con el número 49/2017 a instancias de la procuradora de los tribunales D.ª ████████, en nombre y representación de D. ████████ y de D.ª ████████, bajo la dirección letrada de D. ████████, contra CAJAMAR CAJA RURAL SOCIEDAD COOPERATIVA DE CRÉDITO, representada por la procuradora D.ª ████████ y bajo la dirección letrada de D. ████████.
ANTECEDENTES DE HECHO
PRIMERO: La procuradora de los tribunales D.ª ████████, en nombre y representación de D. ████████ y de D.ª ████████, presentó demanda de juicio ordinario contra la entidad financiera Cajamar en la que interesaba que se dicte sentencia por la que:
1) Declare la nulidad de la condición general que establece el interés remuneratorio, por usurario, del Contrato de Tarjeta Visa Classic Crédito suscrito en fecha 30 de marzo de 2006 entre ████████ y ████████ y Cajamar Caja Rural Sociedad Cooperativa de Crédito.
2) Condene a Cajamar Caja Rural Sociedad Cooperativa de Crédito, por aplicación del artículo 3 de la Ley de Represión de la Usura, a abonar a la parte actora, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades que hayan sido cobradas por los conceptos de comisión por disposiciones de efectivo, intereses, comisión por reclamación de cuota impagada, seguro de protección de pagos y cuota anual de la tarjeta, según se determine en ejecución de sentencia, más intereses legales.
3) Todo ello con imposición de costas.
SEGUNDO: Mediante decreto de 20 de febrero de 2017 este Juzgado acordó admitir a trámite la demanda presentada y emplazó a la demandada para que la conteste en el plazo de veinte días.
El 30 de marzo de 2017 la procuradora D.ª ████████ presentó, en nombre de Cajamar Caja Rural, sociedad cooperativa de crédito, escrito de contestación a la demanda en el que interesaba su íntegra desestimación, con imposición de costas a la actora.
TERCERO: Convocadas las partes a la celebración de la audiencia previa, este acto se celebró el 18 de mayo de 2017 con el resultado que consta en el soporte audiovisual.
El juicio tuvo lugar el 20 de junio de 2017. En este acto, tras la práctica de la prueba propuesta y admitida y el trámite de informe, quedaron los autos vistos y conclusos para sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO: Ha quedado acreditado, por no haberse discutido por las partes (artículo 281.3 LEC) y por la documental obrante en autos, que el 30 de marzo de 2006 la parte demandante suscribió con Cajamar un contrato de cuenta de tarjeta de crédito, con un interés anual nominal del 15% y un TAE de 16,080%. Así consta en la copia del contrato aportada como documento número 1 de la demanda que aparece firmada por ambas partes.
La parte actora interesa la nulidad de la cláusula que establece el interés remuneratorio por considerar el mismo usurario, con las consecuencias inherentes a tal declaración.
A ello se opone la parte demandada que niega el carácter usurario de la referida cláusula, entendiendo válido el interés fijado y solicitando la desestimación de la demanda.
SEGUNDO: Para resolver la cuestión planteada hemos de referirnos a la jurisprudencia mantenida por nuestros tribunales en relación al carácter usurario del interés remuneratorio, partiendo de la STS de 25 de noviembre de 2015, a la que se refieren la mayor parte de las sentencias dictadas en la materia.
En dicha resolución el alto tribunal señaló que para que la operación crediticia pueda ser considerada usuraria basta con que se den los requisitos previsto en el primer inciso del artículo 1 de la Ley de Represión de la Usura, esto es, “que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”, sin que sea exigible que, acumuladamente, se exija “que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Por otra parte, y en aplicación del artículo 315, párrafo segundo del CCo, aclaró que “el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
“El interés con el que ha de realizarse la comparación es el “normal del dinero”. No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia” (sentencia número 869/2001, de 2 de octubre). Para establecer lo que se considera “interés normal” puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.).
TERCERO: Aplicando estos criterios al presentes caso, vemos que la TAE fijada en el contrato en la fecha de celebración es del 16,08%, esto es, más del doble del interés medio ordinario que se aplicaba en tal momento, establecido en el 7,57% según resulta de los documentos 2 y 3 de la demanda, que no han sido impugnados ni contradichos de contrario.
Tal diferencia ha de calificarse como “notablemente superior al interés normal del dinero” (artículo 1 Ley de Represión de la Usura), sin que la entidad demandada haya justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal de las operaciones de crédito al consumo, correspondiéndole a ella la carga de la prueba (artículo 217 LEC).
Ninguna prueba se ha practicado sobre el riesgo concreto de la operación ni sobre la capacidad de pago del prestatario.
En consecuencia, procede estimar la demanda y declarar usurario el crédito concedido por Cajamar, lo que conlleva la nulidad de la cláusula relativa al interés remuneratorio, de modo que el prestatario sólo estará obligado a devolver la cantidad recibida (artículo 3 Ley Represión de la Usura).
CUARTO: El artículo 394 LEC dispone que en los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho.
De conformidad con dicho precepto, estimándose la demanda procede imponer las costas del presente procedimiento a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
ESTIMAR la demanda presentada por la procuradora de los tribunales D.ª ████████, en nombre y representación de D. ████████ y de D.ª ████████, contra la entidad financiera Cajamar y:
1) Declarar la nulidad de la condición general que establece el interés remuneratorio, por usurario, del Contrato de Tarjeta Visa Classic Crédito suscrito en fecha 30 de marzo de 2006 entre ████████ y ████████ y Cajamar Caja Rural Sociedad Cooperativa de Crédito.
2) Condenar a Cajamar Caja Rural Sociedad Cooperativa de Crédito, por aplicación del artículo 3 de la Ley de Represión de la Usura, a abonar a la parte actora, la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya percibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades que hayan sido cobradas por los conceptos de comisión por disposiciones de efectivo, intereses, comisión por reclamación de cuota impagada, seguro de protección de pagos y cuota anual de la tarjeta, según se determine en ejecución de sentencia, más intereses legales.
3) Todo ello con imposición de costas.
Notifíquese la presente resolución a las partes haciéndoles saber que la misma no es firme y que contra ella cabe interponer el recurso de apelación en el plazo de los veinte días siguientes a su notificación ante este Juzgado y para su conocimiento por la Ilma. Audiencia Provincial de Cantabria (artículos 455 y siguientes LEC).
Así lo acuerdo, mando y firmo.
PUBLICACIÓN.- Leída y publicada fue la anterior sentencia por la Sra. Juez que la suscribe, estando celebrando audiencia pública en el mismo día de su fecha, doy fe en Laredo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Llevamos años reclamando tarjetas tarjeta de crédito como esta
Déjanos revisar tu caso; la consulta es gratuita y sin compromiso.
Consulta gratuita WhatsApp