Sentencia real · nulidad
Sentencia 397/2026 de Lebrija: nulidad íntegra del crédito de Carrefour
| Nº de sentencia | 397/2026 |
|---|---|
| Órgano | Tribunal de Instancia de Lebrija, Plaza nº 1 |
| Ciudad | Lebrija |
| Fecha | 8 de octubre de 2026 |
| Procedimiento | Procedimiento ordinario 718/2024 |
| Entidad | Servicios Financieros Carrefour |
| Vía de nulidad | Otra |
El Tribunal de Instancia de Lebrija estima íntegramente la demanda y declara la nulidad del crédito de Carrefour. La entidad debe devolver lo abonado en exceso sobre lo prestado.
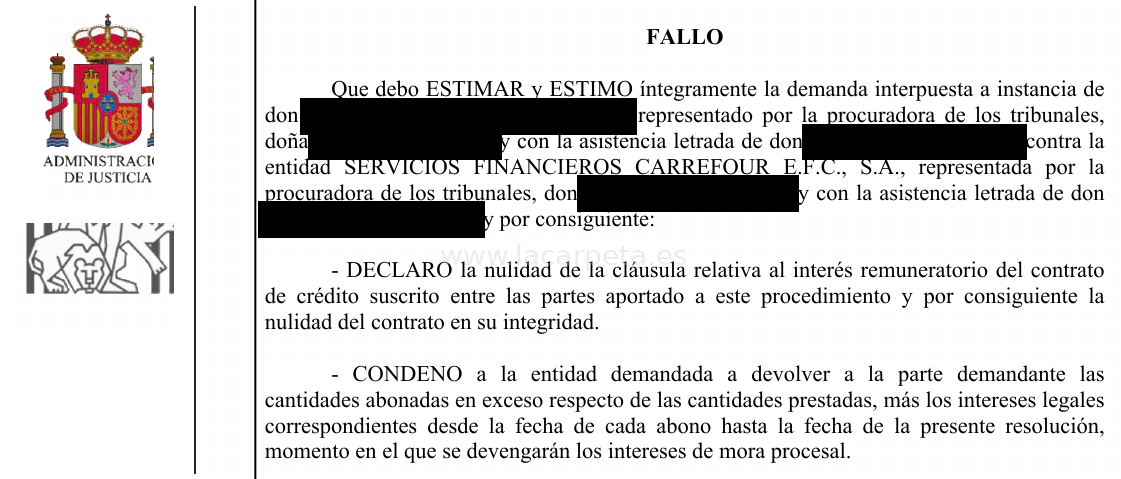
«Declaro la nulidad del contrato y condeno a devolver lo abonado en exceso.»
Fallo de la sentencia 397/2026, Tribunal de Instancia de Lebrija, Plaza nº 1
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE LEBRIJA. PLAZA Nº 1
SENTENCIA Nº ***/2026
Procedimiento ordinario ***/2024
Demandante: D. ████████
Demandada: SERVICIOS FINANCIEROS CARREFOUR, E.F.C., S.A.
En Lebrija, a *** de octubre de 2026.
En Lebrija, a *** de octubre de dos mil veintiséis.
Vista por mí, D. ████████, juezde la Sección Única del Tribunal de Instancia de Lebrija, la presente causa registrada como Juicio Ordinario y seguida a instancia de don ████████, representado por la procuradora de los tribunales, doña ████████ y con la asistencia letrada de don ████████, contra la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., representada por la procuradora de los tribunales, don ████████ y con la asistencia letrada de don ████████; en virtud de las facultades que me han sido otorgadas por la Constitución Española, procedo a dictar la presente, en nombre de S.M. el Rey, en la que constan los siguientes:
ANTECEDENTES DE HECHO
PRIMERO. - El día *** de enero de 2024, la parte demandante presentó demanda de juicio verbal dirigida frente a la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., por la que se solicitaba el dictado de una sentencia la nulidad de distintas cláusulas del contrato de tarjeta de crédito revolvente suscrito entre ambas partes por falta de transparencia y no superación del control de incorporación.
SEGUNDO. - Previa inhibición del que fuera el Juzgado de Primera Instancia n.º 3 de Alcobendas, una vez admitida a trámite la demanda, el día 19 de noviembre de 2024, la parte demandada contestó a la demanda para oponerse a lo solicitado.
TERCERO. - El día 6 de octubre de 2026 se celebró el acto de audiencia previa conforme consta registrado en el sistema de grabación audiovisual de este órgano judicial por lo que una vez finalizado, al admitirse únicamente prueba de carácter documental, ha quedado la causa vista para sentencia, a la que son de aplicación los siguientes:
FUNDAMENTOS DE DERECHO
PRIMERO. - La parte demandante solicita entre otros aspectos la nulidad de la cláusula que regula el interés remuneratorio del contrato suscrito entre las partes por entender que no supera el control de incorporación y/o transparencia y que ello desemboca en la abusividad de la cláusula.
████████ ████████
En este sentido, se puede destacar entre otras, la Sentencia de Pleno de la Sala Primera del Tribunal Supremo n.º 154/2025 que indica lo siguiente: “En lo que respecta al contenido, la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente. En consecuencia, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un
████████ ████████ periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.”
Este pronunciamiento es aplicable a la presente causa y por consiguiente debe considerarse que no se ha cumplido con el control de incorporación y transparencia.
Y es que en el contrato aportado por el demandante (documento uno de la demanda) de su propia apariencia y estética se puede observar la falta de claridad de su clausulado, pues se plasma todo el condicionado, con una información escueta y sin inclusión de numerosos de los aspectos exigidos por la jurisprudencia, tal y como se ha indicado en la sentencia que anteriormente se transcribe.
Por tanto, dicha cláusula no cumple con los requisitos de transparencia exigidos.
Ello nos conduce a determinar si dicha cláusula que no es transparente, es o no abusiva, cuya respuesta ha de ser afirmativa debido a que la falta de transparencia en aspectos tan fundamentales a la par que complejos como es el sistema de amortización revolving no es algo inocuo para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar debidamente ni de manera razonable la oferta con las de otros sistemas de amortización, lo que termina abocándole a comprometerse en un contrato que puede tener para él graves consecuencias y a su vez a descartar otras opciones que pudieren ser más beneficiosas para el consumidor.
SEGUNDO. - Declarada la nulidad de la cláusula relativa al interés remuneratorio, procede determinar sus consecuencias.
En este sentido y aun cuando la parte demandante no lo solicita, señala el artículo 1274 del Código Civil que: “En los contratos onerosos se entiende por causa, para cada parte contratante, la prestación o promesa de una cosa o servicio por la otra parte; en los remuneratorios, el servicio o beneficio que se remunera, y en los de pura beneficencia, la mera liberalidad del bienhechor.”
Y sigue diciendo el artículo 1275 de la misma norma que: “Los contratos sin causa, o con causa ilícita, no producen efecto alguno. Es ilícita la causa cuando se opone a las leyes o a la moral.”
A su vez el artículo 83 del Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias proclama que: “Las cláusulas abusivas serán nulas de pleno derecho y se tendrán por no puestas. A estos efectos, el Juez, previa audiencia de las partes, declarará la nulidad de las cláusulas abusivas incluidas en el contrato, el cual, no obstante, seguirá siendo obligatorio para las partes en los mismos términos, siempre que pueda subsistir sin dichas cláusulas. Las condiciones incorporadas de modo no transparente en los contratos en perjuicio de los consumidores serán nulas de pleno derecho.”
████████ ████████
Es evidente que la causa del contrato de crédito para la entidad demandada es la forma de reembolso de las cantidades prestadas, que incluye intereses, por lo que declarada la nulidad de la cláusula relativa a los intereses remuneratorios, el contrato no puede subsistir sin dicha cláusula en cuanto pierde su causa.
A su vez el artículo 1303 del Código Civil señala que: “Declarada la nulidad de una obligación, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato, con sus frutos, y el precio con los intereses, salvo lo que se dispone en los artículos siguientes.”
Por todo ello, procede acordar por imperativo legal la nulidad del contrato con sus consecuencias legalmente establecidas y ello sin entrar a resolver el fondo de las cuestiones subsidiarias planteadas.
TERCERO. - A la vista de la estimación íntegra de las pretensiones de la demanda y conforme al art. 394 de la Ley de Enjuiciamiento Civil, procede condenar en costas a la entidad demandada.
Por todo lo cual, vistos los preceptos legales citados y los de general aplicación,
FALLO
Que debo ESTIMAR y ESTIMO íntegramente la demanda interpuesta a instancia de don ████████, representado por la procuradora de los tribunales, doña ████████ y con la asistencia letrada de don ████████, contra la entidad SERVICIOS FINANCIEROS CARREFOUR E.F.C., S.A., representada por la procuradora de los tribunales, don ████████ y con la asistencia letrada de don ████████ y por consiguiente:
- DECLARO la nulidad de la cláusula relativa al interés remuneratorio del contrato de crédito suscrito entre las partes aportado a este procedimiento y por consiguiente la nulidad del contrato en su integridad.
- CONDENO a la entidad demandada a devolver a la parte demandante las cantidades abonadas en exceso respecto de las cantidades prestadas, más los intereses legales correspondientes desde la fecha de cada abono hasta la fecha de la presente resolución, momento en el que se devengarán los intereses de mora procesal.
Ha lugar a condenar en costas a la entidad demandada.
Notifíquese la presente resolución a las partes.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Audiencia Provincial de SEVILLA. El recurso se interpondrá por medio de escrito presentado ante este mismo órgano judicial que ha dictado la resolución que se recurre en el plazo de veinte
████████ ████████ días hábiles contados desde el día siguiente al de la notificación, debiendo exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos impugnados.
Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la cuenta de depósitos y consignaciones que este órgano judicial tiene abierta. La consignación deberá ser acreditada al interponer el recurso.
Así por esta mi sentencia, definitivamente juzgando, lo pronuncio, mando y firmo.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda. Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
████████ ████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Servicios Financieros Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp