Sentencia real · falta de transparencia · primera instancia
Sentencia 195/2025 de Alcobendas: nulidad parcial por falta de transparencia de tarjeta de Carrefour
| Nº de sentencia | 195/2025 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 7 de Alcobendas |
| Ciudad | Alcobendas |
| Fecha | 27 de junio de 2025 |
| Procedimiento | Procedimiento ordinario 3971/2023 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
El Juzgado de Primera Instancia nº 7 de Alcobendas estima parcialmente la demanda, desestimando la nulidad por usura pero declarando la nulidad por falta de transparencia de las cláusulas de intereses remuneratorios y sistema de amortización, así como la cláusula de comisiones por impago, condenando a la restitución de las cantidades cobradas indebidamente.
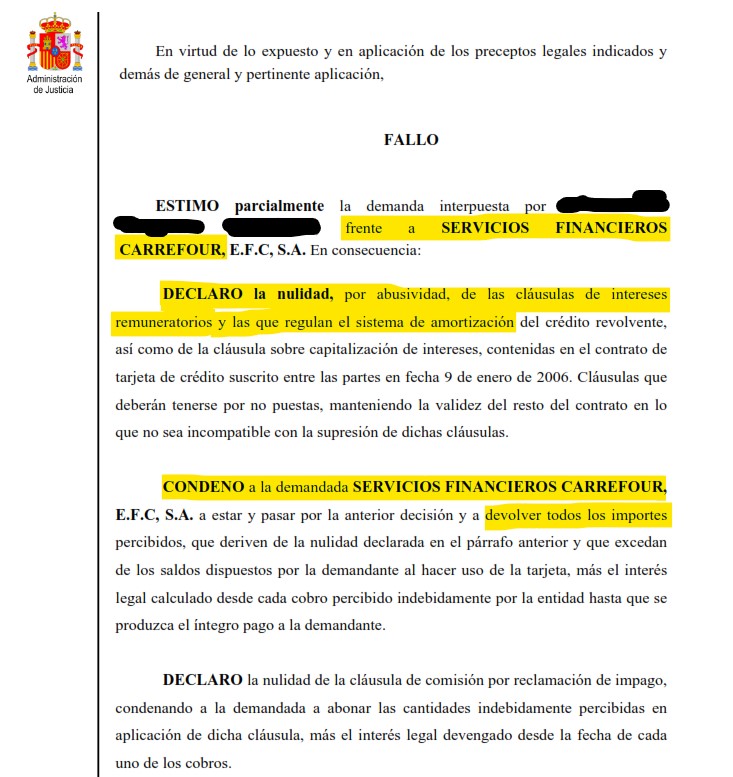
«Estimo parcialmente la demanda interpuesta por la demandante, frente a la entidad demandada. En consecuencia: DECLARO la nulidad, por abusividad, de las cláusulas de intereses remuneratorios y las que regulan el sistema de amortización del crédito revolvente, así como de la cláusula sobre capitalización de intereses, contenidas en el contrato de tarjeta de crédito suscrito entre las partes. CONDENO a la demandada a estar y pasar por la anterior decisión y a devolver todos los importes percibidos, que deriven de la nulidad declarada y que excedan de los saldos dispuestos por la demandante al hacer uso de la tarjeta, más el interés legal calculado desde cada cobro percibido indebidamente por la entidad hasta que se produzca el íntegro pago a la demandante. DECLARO la nulidad de la cláusula de comisión por reclamación de impago, condenando a la demandada a abonar las cantidades indebidamente percibidas en aplicación de dicha cláusula, más el interés legal devengado desde la fecha de cada uno de los cobros.»
Fallo de la sentencia 195/2025, Juzgado de Primera Instancia nº 7 de Alcobendas
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 07 DE ALCOBENDAS
Procedimiento: Procedimiento Ordinario ***/2023
N.I.G.: ***
SENTENCIA Nº ***/2025
En Alcobendas a *** de junio de dos mil veinticinco.
Vistos por mí, D. ████████████████, magistrado, juez titular del Juzgado de Primera Instancia nº 7 de Alcobendas, los presentes autos del Juicio Ordinario ***/2023, seguido a instancia de ████████████████, frente a SERVICIOS FINANCIEROS CARREFOUR, E.F.C, S.A.; sobre acción de nulidad por usura de contrato de tarjeta de crédito revolving, y subsidiaria de nulidad de cláusula de intereses remuneratorios, por no superar el control de transparencia y abusividad de dicha cláusula, así como nulidad de cláusula de comisiones por impago.
ANTECEDENTES DE HECHO
PRIMERO.- En fecha *** de octubre de 2023, la demandante presentó escrito formulando demanda de juicio declarativo ordinario contra la entidad financiera demandada, en el que por cuantos hechos y fundamentos de aplicación se contienen, venía a interesar del Juzgado pronunciamiento condenatorio en los términos y conceptos que expresa en el suplico de su escrito, así como la correlativa condena en costas de la parte demandada.
SEGUNDO.- Admitida a trámite la petición, y una vez efectuados los traslados previstos en la preceptiva ley rituaria y emplazado en forma la demandada, ésta presentó escrito de contestación a la demanda, en el que, como petición principal, interesó la desestimación íntegra de la demanda con imposición de costas a la parte actora.
TERCERO.- Mediante diligencia de ordenación de *** de febrero de 2025 se tuvo por contestada la demanda y se señaló fecha para la celebración de la audiencia previa.
CUARTO.- La audiencia previa se celebró en fecha *** de mayo de 2025. Las partes formularon por alegaciones y, dado que la única prueba propuesta y admitida era la documental ya presentada, quedaron los autos vistos para dictar sentencia.
QUINTO.- En la tramitación de este procedimiento se han observado las prescripciones legales, en el modo de pedir y en la forma de tramitar.
FUNDAMENTOS DE DERECHO
PRIMERO.- No ha existido controversia con respecto a la condición de consumidora alegada por la demandante.
SEGUNDO.- Sobre la nulidad, por usura, del tipo de interés remuneratorio pactado.
El objeto de la controversia entre las partes tiene su origen en el ejercicio por parte de la actora de la acción de reclamación de cantidad, por impago de algunas de las cantidades financiadas y los intereses devengados, en relación con un contrato de tarjeta de crédito revolvente, firmado el *** de enero de 2006, en el que figura un tipo nominal de interés remuneratorio del ██,██% TAE.
La demandante no cuestiona la autenticidad del contrato y la realidad de los saldos dispuestos y los movimientos económicos que figuran en los extractos de movimientos aportados con el escrito de contestación a la demanda. En estos movimientos consta la aplicación del tipo de interés pactado. En consecuencia, la controversia se centra en la acción de nulidad por usura.
Como es sabido, la Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios establece, en su artículo 1, que “será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
Ya la STS 628/2015, de 25 de noviembre, aclaraba que que"para que la operación crediticia pueda ser considerada usuraria, basta que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es,"que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso", sin que sea exigible que, acumuladamente, se exija "que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
Se trata, por tanto, de determinar, en este supuesto concreto, si el interés remuneratorio contratado es “notablemente superior” al interés normal del dinero y “manifiestamente desproporcionado”.
Y para juzgar si el interés es notablemente superior al normal del dinero, en esa sentencia se realizaban dos consideraciones: i) por una parte, que"el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados"; ii) y, por otra, que la comparación no debía hacerse con el interés legal del dinero, sino con el interés normal o habitual, para cuyo conocimiento podía acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito en cumplimiento del artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo(BCE).
Analizando los datos estadísticos que facilita el Boletín Estadístico del Banco de España, a través del Capítulo 19,4, podemos comprobar que el tipo medio del crédito revolving durante los últimos 13 años(del 2010 al 2022) ha oscilado por encima del 20%, modificándose ligeramente a la baja, desde que la Sala 1ª del TS dictara su sentencia de 4 de marzo de 2020.
Ahora bien, como recoge la reciente STS 258/2023 de 15 de febrero, que resume la más actualizada doctrina en esta materia: “Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR(tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras. En realidad, en estos últimos años, aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer(si la TAE es notablemente superior al interés [TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea"notablemente". El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE.” El tipo medio durante estos trece años del crédito revolving es del 20,03%. Así se ha acreditado con la prueba documental, y consta en los tipos medios de interés publicados por el Banco de España.
En cuanto a contratos anteriores a 2010, El Banco de España expone de forma clara que: «con anterioridad al mes de junio de 2010, los tipos de interés aplicados a las tarjetas revolving se incluían en el crédito al consumo hasta 1 año».
Por otra parte, y respecto de los datos estadísticos que nos facilita el Banco de España, extraídos del Excel que publica el Banco de España a través del Capítulo 19,3 de su Boletín Estadístico, con relación al crédito al consumo, desde el año 2003 al año 2022, podemos comprobar que la media de los créditos al consumo desde el 2003 al 2022 fue del 8,34%.
Si la TAE del crédito al consumo desde el año 2003 al 2022 ha estado alrededor del 8,34%, pese a no existir datos estadísticos del crédito revolving anteriores al año 2010, la proyección con respecto del Crédito revolving se ha situado también en el entorno del 20%, según recogen la mayoría de estudios económicos.
Lo que resulta improcedente y, además, contrario a la doctrina jurisprudencial fijada por la Sala 1ª del TS, es acudir para el crédito revolving en los años anteriores al 2010, a los índices estadísticos de los créditos al consumo general del Banco de España, porque no exista publicación específica de los índices con respecto de este tipo de Crédito.
Como resuelve acertadamente la reciente sentencia de la Sección 14 Audiencia Provincial de Barcelona, de 16 de junio de 2022(Roj: SAP B 6251/2022), en su fundamento de derecho segundo: ”...cuando se suscribió el contrato al que nos referimos, el Banco de España no incluía en sus estadísticas ninguna referencia específica al contratos de crédito asociados con tarjetas, la sentencia impugnada tomó como referencia, como ya se ha dicho, el tipo medio que tenían en aquélla época la operaciones de crédito con una duración prevista de entre uno a cinco años. De esta manera, no obstante, no podía evaluar con una mínima precisión si el contrato litigioso se ajustaba, por lo que hace a los intereses que remuneraban la transmisión de capital, el que ofertaba el mercado en aquélla época. Es como si tuviésemos que averiguar la clasificación de un equipo en la liga de fútbol del año 1984 y al no tener referencias en los archivos oficiales, comparásemos los datos de categorías diferentes. Si no tenenos al alcance la referencia de la LFP, pongamos por caso, buscamos otra. Pero el contraste se ha de hacer entre equipos que jugasen en la misma categoría. Lo mismo Lo mismo ocurre con el asunto que llevamos entre manos. Si no tenemos la referencia de las estadísticas del Banco de España, debemos buscar otra. Pero una que se ajuste a la naturaleza del contrato que llevamos entre manos. Estos créditos asociados con tarjetas se conceden de forma más flexible, sin controles estrictos, y las financieras asumen un mayor riesgo de insolvencia. Esto, como pone de manifiesto la práctica del mercado, se paga con unos intereses más altos. Es algo notorio” Sobre este tipo de referencia, falta por determinar a partir de qué incremento ha de considerarse que nos encontramos ante un tipo de interés “notablemente superior” o “manifiestamente desproporcionado”. La referida sentencia, en su fundamento de derecho cuarto, ha establecido un criterio claro que transcribimos a continuación:
“Es lógico que, a falta de una previsión legal, se acuda a la jurisprudencia para conocer esos parámetros o criterios de valoración que faciliten la igualdad de trato. Hasta ahora este Tribunal Supremo no ha fijado un criterio uniforme para cualquier contrato, sino que ha ido precisándolo para cada caso controvertido.
En la sentencia 628/2015, de 25 de noviembre(RJ 2015, 5001), razonó que la TAE del contrato(24,6%) era superior al doble del tipo medio de referencia. Lo anterior no significa que el umbral de lo usurario estuviera fijado en todo caso en el doble del interés medio de referencia. De hecho en la posterior sentencia 149/2020, de 4 de marzo(RJ 2020, 407), la TAE del contrato era 26,82% y el tipo medio de referencia algo superior al 20% anual, y sin llegar ni mucho menos al doble del tipo de referencia, se declaró usurario en atención a la diferencia de puntos porcentuales, más de seis, que se consideró muy relevante. La sentencia, conocedora del precedente, justifica por qué no se podía seguir el mismo criterio del doble del interés normal de mercado: "El tipo medio del que, en calidad de"interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de"interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%".
Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos:
"(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de"interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como"notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes".
En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de 4 de marzo(RJ 2020, 407), consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.”
Aplicando la referida doctrina al presente supuesto, encontramos que el tipo de interés contratado por las partes no supera en ningún momento ese diferencial de 6 puntos. Por lo que procede la desestimación de la acción de nulidad por usura.
TERCERO.- Sobre la nulidad de la cláusula de intereses remuneratorios.
En segundo lugar, se interesa por la actora, como acción subsidiaria, la nulidad, por abusividad, del contrato de tarjeta de crédito revolvente(o “revolving”) suscrito por las partes en la fecha que ha sido indicada. El documento contractual aportado por ambas partes como prueba documental es coincidente, y tampoco ha existido discrepancia sobre el iter contractual.
Sobre este punto, es muy relevante reseñar la doctrina contenida en las Sentencias de pleno de la Sala Primera del Tribunal Supremo, números 154/2025 y 155/2025, ambas de fechas 30 de enero de 2025, que en supuestos similares al que aquí nos ocupa han valorado, en primer lugar, la no superación del control de transparencia de las cláusulas impugnadas; y, adicionalmente, la abusividad de la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de cláusulas del contrato y en especial con las relativas al sistema de amortización “revolving”.
En concreto, la STS 155/2025, en su fundamento de derecho segundo, apartados 2 al 6, indica lo siguiente sobre la superación del control de transparencia: “2. Resolución del tribunal. Procede estimar el motivo por las razones que exponemos a continuación.
Para dar respuesta al motivo, debemos analizar si la cláusula que establece el tipo porcentual del interés remuneratorio(TAE ██,██%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores(en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Conforme a la doctrina del Tribunal de Justicia de la Unión Europea(TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva(sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura, apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental—Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones(sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19,, apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental—Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él (sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVA¸C-224/19 y 259/19, apartado 67).
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato.
El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información.
El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.
3. En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota(habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
También el art. 5 de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo, se refiere a la información precontractual: «1. Con la debida antelación, y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito, el prestamista y, en su caso, el intermediario de crédito deberán facilitar al consumidor, sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito. Esta información, en papel o en cualquier otro soporte duradero, se facilitará mediante la Información normalizada europea sobre el crédito al consumo que figura en el anexo II. Se considera que el prestamista ha cumplido los requisitos de información del presente apartado y del artículo 3, apartados 1 y 2, de la Directiva 2002/65/CE si facilita la Información normalizada europea sobre el crédito al consumo.[...]
»6. Los Estados miembros velarán por que los prestamistas y, cuando proceda, los intermediarios de crédito faciliten al consumidor las explicaciones adecuadas para que este pueda evaluar si el contrato de crédito propuesto se ajusta a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual que se facilitará conforme a lo dispuesto en el apartado 1, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del consumidor. Los Estados miembros podrán adaptar el modo de prestación de esta asistencia y su alcance, así como la identidad de la parte que se hará cargo de ella, a las circunstancias particulares de la situación en que se ofrece el contrato de crédito, la persona a quien se ofrece y el tipo de crédito ofrecido».
Esta exigencia tiene su reflejo en la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, en la redacción aplicable por razones temporales, establece: «Artículo 10. Información previa al contrato.
»1. El prestamista y, en su caso, el intermediario de crédito deberán facilitar de forma gratuita al consumidor, con la debida antelación y antes de que el consumidor asuma cualquier obligación en virtud de un contrato u oferta de crédito sobre la base de las condiciones del crédito ofrecidas por el prestamista y, en su caso, de las preferencias manifestadas y de la información facilitada por el consumidor, la información que sea precisa para comparar las diversas ofertas y adoptar una decisión informada sobre la suscripción de un contrato de crédito.[...]
»Artículo 11. Asistencia al consumidor previa al contrato.
»Los prestamistas y, en su caso, los intermediarios de crédito facilitarán al consumidor explicaciones adecuadas de forma individualizada para que éste pueda evaluar si el contrato de crédito propuesto se ajusta a sus intereses, a sus necesidades y a su situación financiera, si fuera preciso explicando la información precontractual, las características esenciales de los productos propuestos y los efectos específicos que pueden tener sobre el consumidor, incluidas las consecuencias en caso de impago por parte del mismo».
Esta norma fue desarrollada por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, en la redacción aplicable por razones temporales:
«Artículo 6. Información precontractual.
»Las entidades de crédito deberán facilitar de forma gratuita al cliente de servicios bancarios toda la información precontractual que sea legalmente exigible para adoptar una decisión informada sobre un servicio bancario y comparar ofertas similares. Esta información deberá ser clara, oportuna y suficiente, objetiva y no engañosa y habrá de entregarse con la debida antelación en función del tipo de contrato u oferta y, en todo caso, antes de que el cliente quede vinculado por dicho contrato u oferta».
5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, tal como exige el art. 10 de la Ley de contratos de crédito al consumo, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving. Porque la diferencia de la modalidad revolving con la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual(bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea(INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve».
Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
Y, en relación con la valoración de la abusividad, los apartados 7 y 8 de la misma sentencia de nuestro Alto Tribunal indican lo siguiente: 7. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE(más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva(por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66, y de 12 de diciembre de 2024, C-300/23, Kutxabank, apartado 110).
De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Son también circunstancias relevantes para la valoración de la buena fe del predisponente necesaria para apreciar la abusividad de estas cláusulas la incitación por parte del profesional a la contratación en la modalidad revolving en los términos más proclives a acentuar tales riesgos, como resulta de su comercialización fuera de establecimientos financieros(en las estaciones de tren, autobús, aeropuerto o centros comerciales tales como hipermercados, grandes superficies de electrodomésticos y electrónica, etc.), con denominaciones que ocultan esos riesgos e incitan a su contratación(«cuota fácil» en este caso), con previsiones contractuales en las que, por defecto, se contrata el sistema revolving y/o las cuotas de escasa cuantía que incrementan el pago de intereses y prolongan el plazo de amortización.
8. En consecuencia, procede casar la sentencia y, al asumir la instancia, de acuerdo con lo argumentado, confirmar el carácter abusivo de la cláusula que fija el interés remuneratorio en el contrato objeto de este litigio, declarado en la sentencia de primera instancia, y desestimar el recurso de apelación interpuesto por la entidad financiera demandada.”
Aplicando dicha doctrina al presente supuesto, se constata que se contrata una tarjeta de crédito “revolving” en la fecha que hemos indicado, por lo que le es aplicable las normas a las que dicha sentencia ha hecho referencia. No consta acreditado que la contratación se hiciera con la necesaria información previa.
La información que aparece en el documento de “contrato de apertura de tarjeta”, además de no aparecer reflejada con suficiente claridad, es manifiestamente insuficiente. En efecto, solo consta una información general de esta modalidad de tarjeta, pero no se acredita que se informara a la demandante con carácter previo del riesgo derivado de una lenta amortización.
Por ello, cabe concluir que, con la información acreditada documentalmente, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar. Por lo que hay que imputar a la cláusula impugnada el vicio de falta de transparencia, en el sentido que ha sido expuesto.
Sentado lo anterior, procede valorar si la cláusula impugnada es también abusiva. Valorada la misma, tal como indica la doctrina, con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, que se contienen en el contrato, debe concluirse que la misma provoca un grave desequilibrio, en contra de las exigencias de la buena fe. El consumidor no puede comparar la oferta con las de otros sistemas de amortización, pues los ejemplos que aparecen en el contrato no le permiten hacerlo. Queda así comprometido en una vinculación financiera que podrá implicar graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».
Se dan también en este supuesto otras circunstancias, relevantes para valorar la buena fe del predisponente: su comercialización fuera de establecimientos financieros, denominación que no revelan los riesgos expuestos(figura el nombre “tarjeta”, sin otra mención a sus particularidades), o la previsión contractual de que el deudor solo está obligado a realizar cada mes el pago mínimo que se indica en el contrato, definiendo una opción que es susceptible de convertirle en un deudor cautivo.
Por las razones expuestas, debe estimarse la pretensión de nulidad de los intereses remuneratorios, incluido el sistema de amortización revolving.
CUARTO.- Sobre la cláusulas de comisión por reclamación de posiciones deudoras.
Examinando sucintamente la doctrina aplicable sobre la comisión por impagos, podemos realizar las siguientes consideraciones:
Nuestra jurisprudencia viene pronunciándose reiteradamente sobre los requisitos necesarios para que se pueda establecer la validez de este tipo de cláusulas.
Por citar una de las más recientes, la SAP Madrid, Sección 18ª, de 23 de enero de 2025, en su FD cuarto, indica lo siguiente:
“Al respecto debe tenerse en cuenta la STS 1036/23, de 27 de junio, que recoge la doctrina jurisprudencial y dice: "La Sala ya se ha pronunciado sobre la comisión por reclamación de posiciones deudoras como indemnización por incumplimiento, habiéndose fijado criterio a partir de nuestra sentencia 566/2019, de 25 de octubre, reiterado en otras posteriores como la sentencia 431/2020, de 15 de julio . A dicho criterio nos remitimos.
2.- La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012 del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
3.- Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio.
Como declaramos en las SSTS 566/2019, de 25 de octubre y 431/2020, de 15 de julio , según el Banco de España(Memoria del Servicio de Reclamaciones de 2009), la comisión por reclamación de posiciones deudoras compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos:(i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor;(ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones;(iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales;(iv) no puede aplicarse de manera automática.
Desde esta perspectiva hay que diferenciar entre la previsión contractual de la comisión, por un lado, y su devengo y cobro en caso de realizarse efectivamente el servicio o abonarse los gastos repercutidos, por otro( STS 431/2020, de 15 de julio )".
En el presente supuesto, la cláusula referida del contrato aportado con la demanda, y cuya autenticidad no ha sido cuestionada por la demandada, no reúnen los requisitos mínimos referidos anteriormente, puesto que no se vincula el devengo de la comisión a gestiones efectivas, aplicándose de manera automática. Por lo que la pretensión de la demandada ha de ser acogida.
QUINTO.- Costas.
De conformidad con el artículo 395.1, segundo párrafo, procede la imposición de costas a la parte demandada. En efecto, consta aportado, como documentos números 3 y 4 de la demanda, requerimiento previo cuya solicitud es similar a la que después se promovió en este procedimiento y respuesta de la demandada. Se trata de un requerimiento fehaciente y justificado, directamente relacionado con las acciones que fueron después ejercitadas. Este requerimiento no fue debidamente atendido por la demandada, quien no atendió la reclamación, interesando que se aportara nueva documentación, y además hizo referencia a que la reclamación podría encontrarse prescrita.
De otro lado, ha de tenerse en cuenta el principio de efectividad del derecho de la Unión Europea, declarado en numerosas resoluciones, tanto del Tribunal de Justicia de la Unión Europea como de nuestro Tribunal Supremo. Entre otras, la STJUE de 16 de julio de 2020 indica: “El artículo 6, apartado 1, y el artículo 7, apartado 1, de la Directiva 93/13, así como el principio de efectividad, deben interpretarse en el sentido de que se oponen a un régimen que permite que el consumidor cargue con una parte de las costas procesales en función del importe de las cantidades indebidamente pagadas que le son restituidas a raíz de la declaración de la nulidad de una cláusula contractual por tener carácter abusivo, dado que tal régimen crea un obstáculo significativo que puede disuadir a los consumidores de ejercer el derecho, conferido por la Directiva 93/13, a un control judicial efectivo del carácter potencialmente abusivo de cláusulas contractuales.”
En este sentido, aunque se dictara en relación con la cláusula de atribución de gastos en un contrato de préstamo, cabe citar la más reciente STS de 25 de abril de 2024, que a su vez recoge la doctrina contenida en la STJUE de 13 de julio de 2023, indicando lo siguiente: En relación con el art. 395 LEC y la necesidad de llevar a cabo un requerimiento fehaciente previo a la interposición de la demanda para que tenga efecto sobre las costas, el TJUE aprecia que la exigencia de la normativa nacional de agotar esa vía previa de resolución extrajudicial, siendo legítima y razonable, recae solo sobre el consumidor:"Pues bien, en el ámbito de las cláusulas abusivas en los contratos celebrados entre un profesional y un consumidor, en que se ha dictado una abundante jurisprudencia nacional, tal obligación debería recaer por igual sobre ambas partes contratantes. En efecto, cuando en jurisprudencia nacional reiterada se han declarado abusivas determinadas cláusulas tipo, cabe igualmente esperar de las entidades bancarias que tomen la iniciativa de ponerse en contacto con sus clientes cuyos contratos contengan tales cláusulas, antes de que estos presenten demanda, para anular los efectos de esas cláusulas"[apartado 32].
"Asimismo, una norma nacional como el artículo 395 de la LEC, que carga enteramente sobre el consumidor afectado la iniciativa de realizar una gestión antes de acudir a la vía judicial no incita a los profesionales a deducir, voluntaria y espontáneamente, todas las consecuencias de la jurisprudencia relativa a las cláusulas contractuales abusivas y favorece así la persistencia de los efectos de esas cláusulas. Por último, al someter a ese consumidor a un riesgo económico adicional, tal norma podría crear un obstáculo capaz de disuadirlo de ejercer su derecho al control judicial efectivo del carácter potencialmente abusivo de las cláusulas del contrato celebrado con el profesional"[apartado 34].
"Por último, al consumidor que ha celebrado un contrato que contiene una cláusula abusiva no se le puede reprochar que acuda al juez nacional competente para ejercer los derechos que le garantiza la Directiva 93/13 cuando el profesional en cuestión ha permanecido inactivo a pesar de que, en jurisprudencia nacional reiterada, se han declarado abusivas cláusulas análogas a aquella, lo cual habría debido incitarlo a ponerse en contacto, por iniciativa propia, con el consumidor y a dejar sin efectos la cláusula abusiva lo antes posible"[apartado 35].
"Pues bien, según el órgano jurisdiccional remitente, existe jurisprudencia consolidada del Tribunal Supremo que declara abusivas cláusulas contractuales del mismo tipo que la que es objeto del litigio principal. Dicho órgano jurisdiccional indica a este respecto que las entidades bancarias, en vez de informar a los consumidores de las consecuencias de la jurisprudencia nacional relativa a las cláusulas contractuales abusivas, tienden a esperar a que se les dirija un requerimiento previo a la vía judicial, que atienden, o a que se incoe un procedimiento judicial, ante lo cual se allanan de inmediato a la demanda antes de contestarla, con el propósito de evitar que se les impongan las costas del procedimiento"[apartado 36].
"Como ha indicado el Abogado General en el punto 50 de sus conclusiones, dado el conocimiento que sobre esta materia cabe esperar de las entidades de crédito, conjugado con la posición de inferioridad de los consumidores respecto de tales entidades, las conductas descritas en el apartado 36 de la presente sentencia pueden constituir indicios serios de la mala fe de dichas entidades. En consecuencia, es preciso que el juez competente pueda efectuar las comprobaciones necesarias al efecto y, en su caso, extraer las consecuencias que de ellas se deriven"[apartado 37].
Estas consideraciones del TJUE nos llevan a matizar nuestra jurisprudencia, en el sentido de considerar que, cuando ya exista una jurisprudencia reiterada y consolidada respecto de la abusividad de una cláusula o una práctica, la conducta procesal de la entidad demandada es de menor relevancia para poder eximirla de las costas, una vez que no tomó la iniciativa de dirigirse al consumidor para reparar las consecuencias de su conducta abusiva. En este caso, la abusividad de la cláusula de un contrato de préstamo hipotecario que atribuía indiscriminadamente al consumidor el pago de todos los gastos de la operación había sido proclamada por la sentencia de pleno de esta sala 705/2015, de 23 de diciembre, y quedó plenamente consolidada en las sentencias de pleno 44/2019, 46/2019, 47/2019, 48/2019 y 49/2019, todas de 23 de enero. Es cierto que hubo sentencias posteriores que determinaron exactamente la atribución de los gastos de gestoría( sentencia 550/2020, de 26 de octubre) y de tasación( sentencia 35/2021, de 27 de enero), pero no afectaron a la doctrina ya reiterada sobre abusividad de la cláusula de gastos y que hubieran exigido de la entidad prestamista la devolución de aquellos gastos respecto de los que ya existía una jurisprudencia clara(como mínimo, los de notaría y registro, desde las indicadas sentencias de 23 de enero de 2019). En consecuencia, como la entidad prestamista no tomó la iniciativa de reparar el daño patrimonial causado a la prestataria como consecuencia de la aplicación de la cláusula abusiva, como mínimo desde las sentencias de 23 de enero de 2019, su comportamiento posterior al requerimiento extrajudicial efectuado por la demandante no puede eximirle de la imposición de costas”
En virtud de lo expuesto y en aplicación de los preceptos legales indicados y demás de general y pertinente aplicación,
FALLO
ESTIMO parcialmente la demanda interpuesta por ████████████████, frente a SERVICIOS FINANCIEROS CARREFOUR, E.F.C, S.A. En consecuencia:
DECLARO la nulidad, por abusividad, de las cláusulas de intereses remuneratorios y las que regulan el sistema de amortización del crédito revolvente, así como de la cláusula sobre capitalización de intereses, contenidas en el contrato de tarjeta de crédito suscrito entre las partes en fecha *** de enero de 2006. Cláusulas que deberán tenerse por no puestas, manteniendo la validez del resto del contrato en lo que no sea incompatible con la supresión de dichas cláusulas.
CONDENO a la demandada SERVICIOS FINANCIEROS CARREFOUR, E.F.C, S.A. a estar y pasar por la anterior decisión y a devolver todos los importes percibidos, que deriven de la nulidad declarada en el párrafo anterior y que excedan de los saldos dispuestos por la demandante al hacer uso de la tarjeta, más el interés legal calculado desde cada cobro percibido indebidamente por la entidad hasta que se produzca el íntegro pago a la demandante.
DECLARO la nulidad de la cláusula de comisión por reclamación de impago, condenando a la demandada a abonar las cantidades indebidamente percibidas en aplicación de dicha cláusula, más el interés legal devengado desde la fecha de cada uno de los cobros.
Con imposición a la demandada de las costas causadas en el presente proceso.
Notifíquese esta resolución a las partes, haciéndoles saber que no es firme y que cabe interponer recurso de apelación en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución ante la Ilma Audiencia Provincial de Madrid(artículos 458 y siguientes de la L.E.Civil), previa constitución de un depósito de 50 euros, en la cuenta ***-0000-04-****-** de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ████████████████, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 07 de Alcobendas, y en el campo observaciones o concepto se consignarán los siguientes dígitos ***-0000-04-****-**
Así por esta mi sentencia, de la que se expedirá certificación para su unión a los autos a que se refiere, definitivamente juzgando en primera instancia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta Carrefour? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp