Sentencia real · falta de transparencia · segunda instancia
Sentencia 197/2026 de Ávila: confirma nulidad de tarjeta revolving de Carrefour por falta de transparencia
| Nº de sentencia | 197/2026 |
|---|---|
| Órgano | Audiencia Provincial de Ávila, Sección Única |
| Ciudad | Ávila |
| Fecha | 15 de julio de 2026 |
| Procedimiento | Recurso de apelación 119/2026 |
| Entidad | Carrefour |
| Vía de nulidad | Otra |
La Audiencia Provincial de Ávila desestima el recurso de apelación de Servicios Financieros Carrefour y confirma la sentencia de primera instancia que declaró la nulidad del contrato de tarjeta revolving por falta de transparencia.
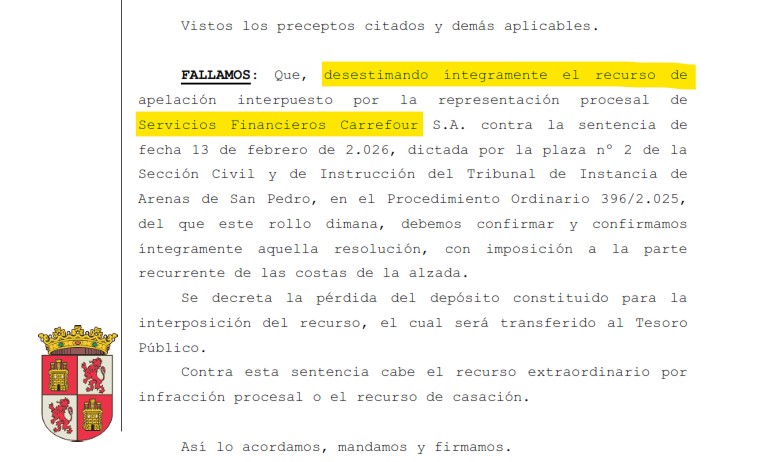
«Desestimando íntegramente el recurso de apelación... debemos confirmar y confirmamos íntegramente aquella resolución.»
Fallo de la sentencia 197/2026, Audiencia Provincial de Ávila, Sección Única
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE ÁVILA SECCIÓN ÚNICA
SENTENCIA: ***/2026
N.I.G.: ***
ROLLO: RPL RECURSO DE APELACION(LECN) ***/2026
Órgano de origen: T.I.- JDO. PRIMERA INST. CIVIL/INSTRUCCION nº 002 DE ARENAS DE SAN PEDRO
S E N T E N C I A N Ú M: ***/2026
SEÑORES DEL TRIBUNAL ILUSTRÍSIMOS SRES.
PRESIDENTE: DON ████████████████
MAGISTRADOS: DON ████████████████
DON ██████████████
En la ciudad de Ávila, a *** de julio de dos mil veintiséis.
Vistos ante esta Ilustrísima Audiencia Provincial en grado de apelación los autos de PROCEDIMIENTO ORDINARIO Nº ***/2025, seguidos en la PLAZA Nº 2 DE LA SECCIÓN CIVIL Y DE INSTRUCCIÓN DEL TRIBUNAL DE INSTANCIA DE ARENAS DE SAN PEDRO, RECURSO DE APELACIÓN Nº ***/2026, entre partes, de una como recurrente la mercantil SERVICIOS FINANCIEROS CARREFOUR, EFC, S.A., representada por el Procurador D. ████████████████████, dirigida por el Letrado D. ████████████████, y de otra, como recurrida Dª. ████████████████, representada por el Procurador D. ████████████████ y defendida por la Letrada Dª. ██████████████████.
Actúa como Ponente, el Iltmo. Sr. DON ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la PLAZA Nº 2 DE LA SECCIÓN CIVIL Y DE INSTRUCCIÓN DEL TRIBUNAL DE INSTANCIA DE ARENAS DE SAN PEDRO, se dictó sentencia de fecha *** de febrero de 2026, cuya parte dispositiva dice: "FALLO: Que, ESTIMANDO ÍNTEGRAMENTE la acción principal ejercitada en la demanda interpuesta por DÑA. ████████████████ representada por el procurador Sr. ████████████████, contra SERVICIOS FINANCIEROS CARREFOUR, SA, representada por el procurador Sr. ████████████████████, DEBO DECLARAR Y DECLARO la nulidad radical, absoluta y originaria de la cláusula relativa al interés remuneratorio y de la cláusula relativa al sistema de amortización, por falta de transparencia, del contrato de tarjeta de crédito suscrita el *** de agosto de dos mil once entre la actora y Servicios Financieros Carrefour; CONDENANDO a la parte demandada a que abone a la actora cuantas cantidades abonadas durante la vida del contrato, hayan sido percibidas y que excedan del capital dispuesto, incrementada en los intereses legales correspondientes desde el momento en que fueron indebidamente pagados dichos importes, así como los procesales establecidos en el artículo 576 de la LEC desde el dictado de la presente Sentencia hasta su completo pago o ejecución. A este respecto, será la parte demandada la que deberá aportar un extracto global de dicho cálculo en el que se refleje el importe efectivamente dispuesto por el cliente y los intereses, comisiones, etc. percibidas, lo que, en su caso, se determinará en ejecución de sentencia conforme al artículo 219 de la LEC; todo ello con condena en costas a la parte demandada".
SEGUNDO.- Contra mencionada resolución interpuso la parte demandada recurso de apelación, que fue sustanciado en la instancia de conformidad con lo establecido en el art. 458 y siguientes de la Ley de Enjuiciamiento Civil; se elevaron los autos, correspondiendo a este Tribunal su resolución, dando lugar a la formación del presente rollo, no habiéndose celebrado vista pública ni práctica de prueba, quedó el procedimiento para deliberación, votación y fallo.
TERCERO.- En la tramitación del recurso se han observado y cumplido todas las prescripciones de carácter legal.
FUNDAMENTOS JURÍDICOS
PRIMERO.- La representación procesal de Servicios Financieros Carrefour S.A. recurre en apelación la sentencia dictada en la instancia, que estima íntegramente la demanda formulada de contrario, sobre declaración de nulidad de las condiciones generales incluidas en el contrato de tarjeta revolving del que la presente trae causa, en concreto de las cláusulas relativa al interés remuneratorio y al sistema revolving, por considerarlas abusivas por no superar los controles de transparencia e incorporación.
Los hechos que sustentan la presente litis son los siguientes: la demandante apelada concertó con la entidad Servicios Financieros Carrefour S.A. un contrato de tarjeta de crédito tipo revolving el día *** de noviembre de 2011.
La sentencia de instancia declara la nulidad de las referidas cláusulas, en particular de las atenientes al interés remuneratorio y el sistema revolving, por considerarlas abusivas por falta de transparencia.
La parte recurrente invoca, como motivos de apelación, en primer lugar, prescripción de la acción de restitución de conformidad con la STS Pleno de 5 de marzo de 2025; en segundo lugar, infracción de los Arts. 3.1 y 4.2 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, en relación con los Arts. 5 y 7 de la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, los Arts. 80 y 82 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, el Art. 326 Lec sobre la valoración de la prueba documental y de la jurisprudencia que los ha interpretado; en tercer lugar, de la no concurrencia en la tarjeta Pass objeto de litigio de los riesgos de generar el efecto bola de nieve o deudor cautivo a los que se refieren las STS nº 154/2025 y 155/2025, de 30 de enero; en cuarto lugar, infracción de la orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios en relación con el Art. 87 del Texto Refundido de la Ley General para la Defensa de Consumidores y Usuarios, en relación con el Art. 386 Lec, en relación a la legalidad de las comisiones percibidas en aplicación de las cláusulas contractuales, en particular referencia a la comisión por posiciones deudoras; en quinto y último lugar, impugna la condena en costas deducida en la instancia.
SEGUNDO.- En primer lugar, en cuanto a la invocada prescripción de la acción de restitución, dado el contenido de la sentencia de instancia, cabe extraer obedece a un lapsus o error de trascripción, por cuanto la STS Pleno a la que se alude e invoca como fundamento de la prescripción se pronuncia sobre la prescripción de la acción de restitución nacida de la usura o del carácter usurario del préstamo conforme a las previsiones de la Ley de Azcárate, siendo así que la sentencia de instancia no contiene pronunciamiento alguno, ni estimatorio ni desestimatorio, sobre el carácter usurario del contrato que constituye el objeto del procedimiento, por lo que el motivo se desestima.
TERCERO.- A la vista del contenido del recurso, es sabido y se acepta que no cabe un control de abusividad directo o de contenido de la cláusula de intereses remuneratorios en tanto en cuanto se trata de un elemento esencial del contrato-el precio del servicio-, esto es, la facilitación del dinero objeto de la operación financiera de que se trate. Por tanto, únicamente es posible o factible un control de transparencia formal o indirecto que alcanza tanto al control de Incorporación o inclusión, relativo al plano gramatical, de redacción clara y comprensibilidad, en términos de los Arts. 5 y 7 de la Ley de Condiciones Generales de la Contratación, como al control de transparencia informativa, en el sentido de que sus cláusulas expresen, clara e inequívocamente, los términos y condiciones de la financiación de las cantidades dispuestas, así como su coste total, además del interés anual nominal y el TAE, garantizando que el consumidor obtenga antes de la suscripción del contrato la información necesaria para tomar una decisión fundada y pueda prever, sobre la base de criterios precisos y comprensibles, derivados de los términos de esa información, la carga jurídica y económica onerosa que le pueda suponer la operación, pudiendo compararla con otras ofertas.
CUARTO.- Vistas estas premisas coincidimos con el análisis y argumentación que desarrolla la Sentencia de 24 de marzo de 2023 de la Secc. 1ª de la AP de Cuenca, cuando explica: “Marco Jurisprudencial. Al respecto, en nuestra Sentencia nº 151/2022, de 17 de mayo (Recurso nº 17/2022) nos pronunciábamos en los siguientes términos...
[...]
El presente caso no escapa de las anteriores consideraciones pues estamos ante un contrato similar en el que, en primer lugar, se ha acreditado que la información precontractual se facilitó en la misma fecha en la que se suscribió el contrato (y posiblemente en unidad de acto), lo que denota que no ha existido una información clara y precisa sobre el alcance económico de ese contrato. En segundo lugar, esa información tampoco se alcanza con el redactado del contrato. La simple indicación del TIN o de la TAE no resulta bastante para satisfacer ese deber de información que permita al consumidor conocer el verdadero alcance económico del contrato, y de hecho no hay sino que leer el mismo para ver que es difícilmente comprensible para un consumidor medio, por más esfuerzos que en sentido contrario hace el recurrente, comprensión que no se mejora porque se resuma la información en la "información normalizada europea" o se pongan algunos ejemplos, que, aparte de poco comprensibles, lo que vienen es a incentivar la contratación dando una imagen que posteriormente no se corresponde con la realidad.
Ante la invocación a los distintos extractos remitidos al demandante como dato de información suministrada debe señalarse que resulta irrelevante que con posterioridad a concertar el contrato el demandante haya tenido conocimiento del funcionamiento y características del mismo al recibir los extractos mensuales y que no haya pretendido su nulidad hasta este momento, pues lo relevante a los efectos de enjuiciar la transparencia en la contratación con consumidores es la información previa que debe proporcionar la entidad financiera al consumidor, sin que ese supuesto conocimiento posterior pueda suponer una confirmación del contrato dada la nulidad radical de las cláusulas relativas al interés.
A este respecto, en cuanto al desconocimiento de la carga económica real del contrato, no hay sino que recordar la caracterización de "deudor cautivo" que indica el Tribunal Supremo en su sentencia 149/2020. La verdadera dinámica del préstamo, con un constante recálculo y la aplicación de comisiones se traduce en la práctica en un coste económico que supera con creces la simple información que se desprende del dato de la TAE, de ahí que no pueda calificarse sino falto de transparencia[...].
[...] Esta falta de transparencia incide obviamente en la abusividad de la cláusula pues partiendo de la situación de inferioridad del cliente en la contratación no negociada con el empresario, este obtiene una rentabilidad o beneficio desproporcionado a su prestación y fundado, al menos en parte, en la propia ignorancia de aquel generado por una evidente falta de información. Y esta abusividad fundamenta la nulidad decretada que debe confirmarse".
QUINTO.- A mayor abundamiento, también se ha de traer a colación la reciente STS (Pleno) de 30 de enero de 2025, según la cual: “Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical...
[...]
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea (INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve».
Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
SEXTO.- Atendido lo anterior es claro que no se recoge en el contrato ni se justifica en autos, una información precontractual adecuada y personalizada sobre las consecuencias económicas de la tarjeta contratada por lo que hemos de mantener la declaración de nulidad. Tal es así porque consideramos que no disponía el actor al contratar de la información precontractual precisa ni del asesoramiento y estudio ejemplificado e individualizado adecuado y exigible al objeto de que pudiera evaluar en forma y con conocimiento la carga jurídica y económica del contrato que se le proponía.
SÉPTIMO.- Por lo que se refiere a la comisión de reclamación de posiciones deudoras, ha de traerse a colación la STS de 25 de octubre de 2019 según la cual: "1.- La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios...
[...]
Aplicando tal doctrina al supuesto de autos, no cabe sino desestimar el motivo.
OCTAVO.- En relación a las costas de la primera instancia, no puede prosperar habida cuenta que la estimación se considera como íntegra, ya que conforme a STS de 21 de Octubre de 2003, "para la aplicación del principio general del vencimiento ha de considerarse que el ajuste del fallo a lo pedido no ha de ser literal sino sustancial, de modo que, si se entendiera que la desviación en aspectos meramente accesorios debería excluir la condena en costas, ello sería contrario a la equidad, como justicia del caso concreto, al determinar que tuvo necesidad de pagar una parte de las costas quién se vio obligado a seguir un proceso para ser realizado su derecho". En el presente caso, dado que la cláusula ha sido declarada nula, sin perjuicio de que algunos de los efectos de dicha declaración de nulidad no hayan sido los que pretende la parte recurrente, no puede sino considerarse que la estimación verificada es sustancial, con la consecuencia que ello depara en relación a la condena en costas de la primera instancia ex Art. 394 Lec.
NOVENO.- De todo lo anterior se deriva la desestimación del recurso, con imposición de las costas de la alzada a la parte recurrente, Art. 398 Lec.
Vistos los preceptos citados y demás aplicables.
FALLAMOS:
Que, desestimando íntegramente el recurso de apelación interpuesto por la representación procesal de Servicios Financieros Carrefour S.A. contra la sentencia de fecha *** de febrero de 2026, dictada por la plaza nº 2 de la Sección Civil y de Instrucción del Tribunal de Instancia de Arenas de San Pedro, en el Procedimiento Ordinario ***/2025, del que este rollo dimana, debemos confirmar y confirmamos íntegramente aquella resolución, con imposición a la parte recurrente de las costas de la alzada.
Se decreta la pérdida del depósito constituido para la interposición del recurso, el cual será transferido al Tesoro Público.
Contra esta sentencia cabe el recurso extraordinario por infracción procesal o el recurso de casación.
Así lo acordamos, mandamos y firmamos.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Carrefour o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp